ยกเลิก ‘Earmarked Tax’ ดึง 1.4 หมื่นล้าน เข้าคลัง – เปรียบเทียบกฎหมายเก่า-ใหม่ – วัดใจนายกฯ “ถอย” หรือ “เดินหน้า” ชงสภาผ่านร่างกฎหมายต่อไป
เมื่อวันที่ 14 ตุลาคม 2569 ที่ผ่านมา เป็นวันสุดท้ายที่สำนักงานเลขาธิการสภาผู้แทนราษฎร เปิดให้ประชาชนร่วมแสดงความคิดเห็นต่อ “ร่างแก้ไขกฎหมายการเงิน 4 ฉบับ” ตามมาตรา 77 ของรัฐธรรมนูญปี 2560 ประกอบด้วย ร่างพระราชบัญญัติ (พ.ร.บ.) องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ฉบับที่…) พ.ศ. …. , ร่าง พ.ร.บ.กองทุนสนับสนุนการสร้างเสริมสุขภาพ (ฉบับที่ ..) พ.ศ. …. , ร่าง พ.ร.บ.ผู้สูงอายุ (ฉบับที่ ..) พ.ศ. …. และร่าง พ.ร.บ.การกีฬาแห่งประเทศไทย (ฉบับที่ ..) พ.ศ. ….
เบื้องหน้าเบื้องหลังของการยกร่างกฎหมาย 4 ฉบับครั้งนี้ มีเป้าหมายตรงกัน นั่นคือ การดึง “เงินบำรุงองค์กร” หรือที่ในแวดวงการคลังเรียกกันติดปากว่า “Earmarked Tax” ซึ่งเป็นเงินที่ถูกหักจากรายได้ภาษีสรรพสามิตสุราและยาสูบ ปีละประมาณ 14,000 ล้านบาท ให้ไหลกลับเข้าคลังเป็นรายได้แผ่นดินเสียก่อน จากนั้นจึงค่อยจัดสรรกลับมาใหม่อีกครั้งผ่าน “งบประมาณรายจ่ายประจำปี” เพื่อให้หน่วยงานเหล่านี้ ทำหน้าที่ตามภารกิจเหมือนกับหน่วยงานราชการทั่วไป โดยวางเป้าหมายให้มีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม 2570 เป็นต้นไป
ทว่า ทันทีที่เปิดประตูรับฟังความคิดเห็น ผลลัพธ์ที่ออกมา กลับสะท้อนกระแสสังคมอย่างชัดเจนว่า เสียงส่วนใหญ่ “ไม่เห็นด้วย” กับการรื้อกฎหมายครั้งนี้ โดยตัวเลขผู้เข้าร่วมแสดงความเห็นพรั่งพรูกันเข้ามาอย่างถล่มทลาย เริ่มจาก
ทำไมรัฐบาลและผู้เสนอกฎหมายนำโดยนายอนุทิน ชาญวีรกูล และนายศุภชัย ใจสมุทร พร้อมคณะ จึงต้องขยับตัวครั้งใหญ่ คำตอบถูกอ้างอิงไปที่ “วินัยการเงินการคลัง” ตามรัฐธรรมนูญปี 2560 และ พ.ร.บ.วินัยการเงินการคลังของรัฐ 2561 มาตรา 6 ที่ห้ามไม่ให้นำเสนอกฎหมายที่จัดเก็บภาษี หรือ ค่าธรรมเนียมเพิ่มขึ้น เพื่อนำไปให้หน่วยงานรัฐใช้จ่ายเป็นการเฉพาะ เว้นแต่เป็นการจัดเก็บภาษีอากร หรือ ค่าธรรมเนียมเพิ่มขึ้น เพื่อเป็นรายได้ขององค์กรปกครองส่วนท้องถิ่น (อปท.)
แม้ว่าในทางกฎหมายจะมี “บทเฉพาะกาล” ตามมาตรา 82 ของ พ.ร.บ.วินัยการเงินการคลังฯ เป็นเกราะคุ้มกัน ให้กับ 4 หน่วยงาน ยังคงจัดเก็บ “เงินบำรุงองค์กร” ไว้ใช้จ่ายได้ตามภารกิจขององค์กรได้ต่อไป เพราะการจัดเก็บเงินดังกล่าวนี้เกิดขึ้นก่อนที่ พ.ร.บ.วินัยการเงินการคลังของรัฐ ฯจะมีผลบังคับใช้ แต่มันก็เป็นเพียงเสมือนทางแก้เฉพาะหน้าที่ถูกมองว่า “ขัดและแย้ง” กับหลักการรักษาวินัยการคลังในระยะยาว ฝ่ายบริหารจึงตัดสินใจรื้อกฎหมาย โดยยกเลิกการจัดเก็บ “เงินบำรุงองค์กร” แบบ On-Top จากภาษีสุรา-ยาสูบ โอนเข้าบัญชีองค์กรโดยตรง แล้วเปลี่ยนไปใช้แหล่งเงินจาก “งบประมาณรายจ่ายประจำปี” แทน เพื่อให้การบริหารการเงินการคลังของหน่วยงานรัฐทั้งหมดอยู่ภายใต้มาตรฐานเดียวกันทั้งประเทศ
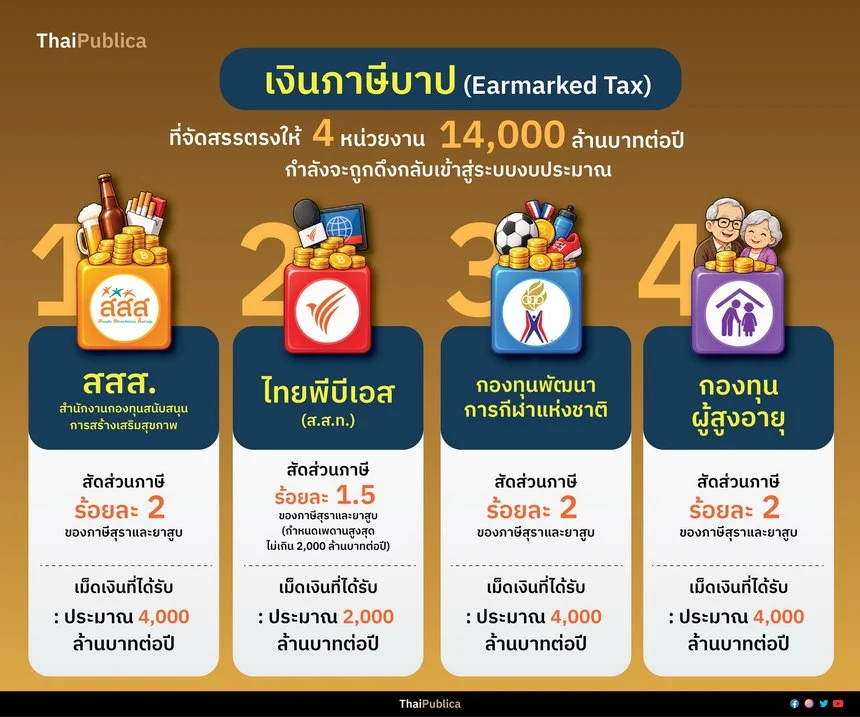
เมื่อไล่เรียงดูแหล่งรายได้หลักของทั้ง 4 กองทุนแล้ว จะเห็นว่าแต่ละแห่งมีเส้นเลือดใหญ่หล่อเลี้ยงตัวเองมาอย่างยาวนาน มีรายละเอียดดังนี้
1. สำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ (สสส.) ตาม พ.ร.บ. กองทุนสนับสนุนการสร้างเสริมสุขภาพ 2544 (มาตรา 6) ได้กำหนดแหล่งรายได้และทรัพย์สินของกองทุนมาจาก 6 ช่องทาง ได้แก่
2. กองทุนผู้สูงอายุ ตาม พ.ร.บ. ผู้สูงอายุ 2546 (มาตรา 14) ได้กำหนดแหล่งรายได้และทรัพย์สินของกองทุนมาจาก 7 ช่องทาง ได้แก่
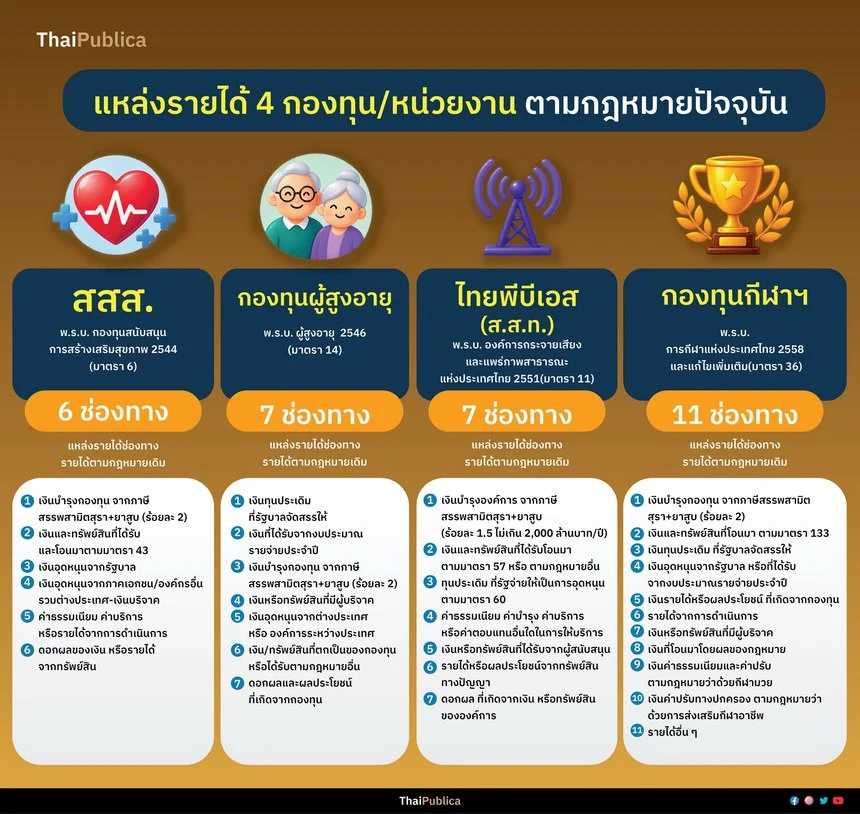
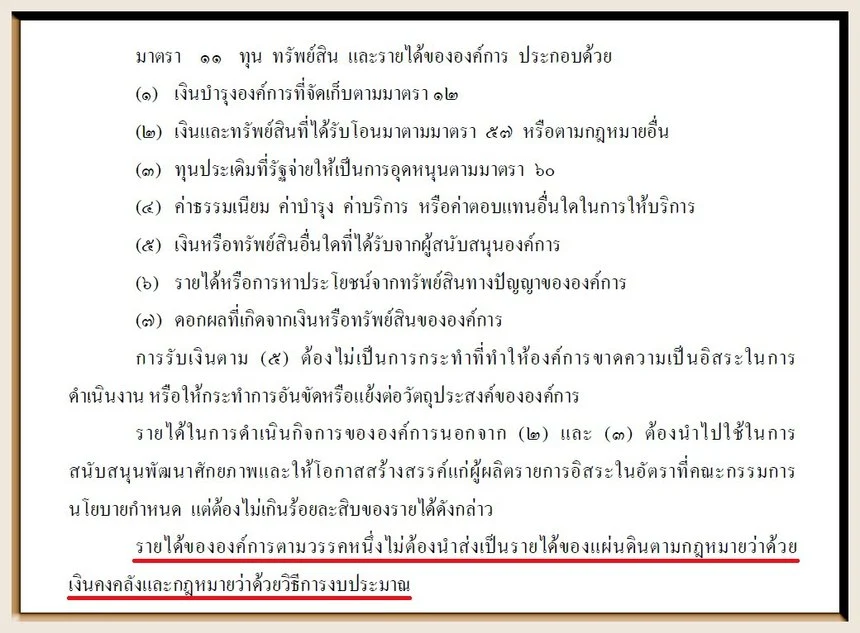
3. องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ไทยพีบีเอส หรือ ส.ส.ท.) ตาม พ.ร.บ. องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย 2551 (มาตรา 11) ได้กำหนดแหล่งรายได้ ทุน และทรัพย์สินขององค์การมาจาก 7 ช่องทาง ได้แก่
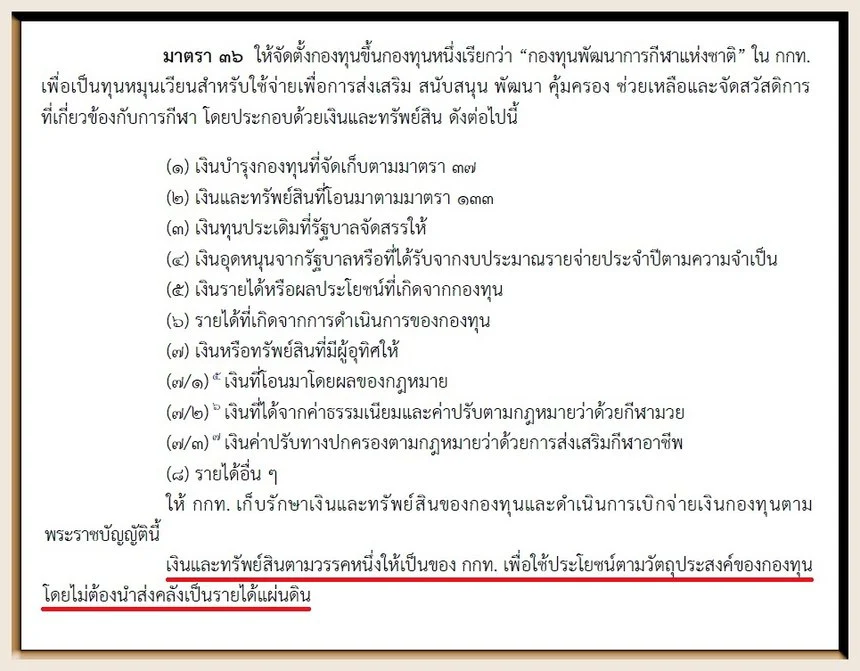
4. กองทุนพัฒนาการกีฬาแห่งชาติ (กกท.) ตาม พ.ร.บ. การกีฬาแห่งประเทศไทย 2558 และที่แก้ไขเพิ่มเติม (มาตรา 36) กองทุนประกอบด้วยเงินและทรัพย์สิน 11 ช่องทาง ได้แก่:
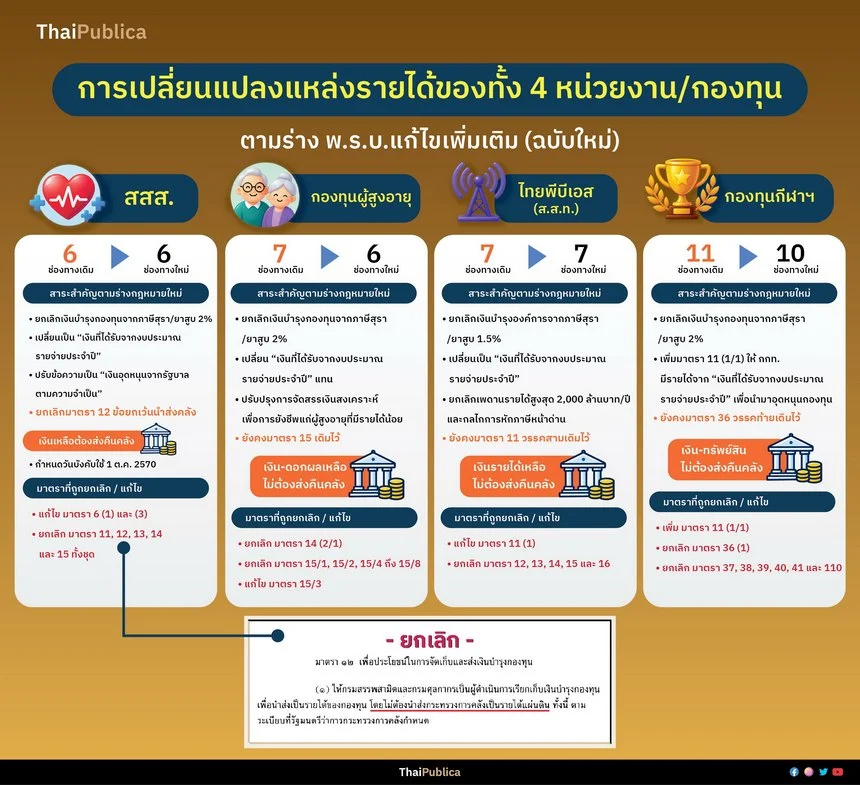
แต่เมื่อรัฐบาลยกร่างกฎหมายฉบับใหม่ โดยมีเป้าหมายสำคัญ คือ การยกเลิกกลไกการจัดเก็บเงินบำรุงกองทุน/องค์การโดยตรงอัตรา 1.5 – 2% จากภาษีสรรพสามิตสุราและยาสูบ และเปลี่ยนมาใช้แหล่งเงินจากงบประมาณแผ่นดินแทน จึงต้องนำเสนอร่าง พ.ร.บ. เพื่อแก้ไขเปลี่ยนแปลงสาระของกฎหมายทั้ง 4 ฉบับ มีรายละเอียดดังนี้
1) ร่าง พ.ร.บ. กองทุนสนับสนุนการสร้างเสริมสุขภาพ (ฉบับที่ ..) พ.ศ. ….)
2) ร่าง พ.ร.บ. ผู้สูงอายุ (ฉบับที่ ..) พ.ศ. …. หรือ “กองทุนผู้สูงอายุ”
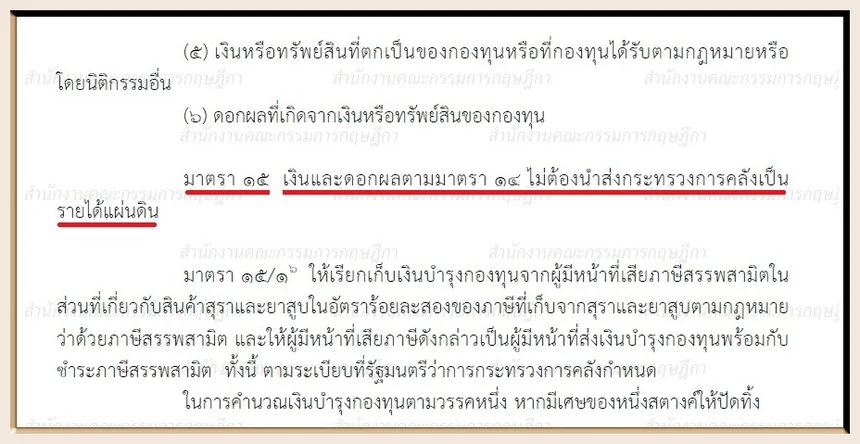
3) ร่าง พ.ร.บ. องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ฉบับที่ ..) พ.ศ. …. หรือ “ไทยพีบีเอส- ส.ส.ท.”
4) ร่าง พ.ร.บ. การกีฬาแห่งประเทศไทย (ฉบับที่ ..) พ.ศ. …. หรือ “กองทุนพัฒนาการกีฬาแห่งชาติ-กกท.”
หากร่าง พ.ร.บ.แก้ไขกฎหมายทั้ง 4 ฉบับ ผ่านความเห็นชอบจากรัฐสภา หน่วยงานเหล่านี้จะแปลงสภาพเป็น “หน่วยรับงบประมาณ” เต็มตัว โดยยอดเงินบำรุงองค์กรที่เคยได้รับจากกรมสรรพสามิต และกรมศุลกากร 1.5-2% ซึ่งแปรผันตามปริมาณการบริโภค และผลการการจัดเก็บภาษี แต่อยู่ภายใต้เพดานที่กฎหมายกำหนด เช่น ไทยพีบีเอสไม่เกิน 2,000 ล้านบาท กองทุนผู้สูงอายุไม่เกิน 4,000 ล้านบาท/ปี จากนี้ไปเงินรายได้ทุกบาททุกสตางค์ ก็จะต้องอยู่ภายใต้ “กติกาของสำนักงบประมาณ” อย่างเคร่งครัด โดยผ่านตัวแปรสำคัญ ๆ ดังนี้
1. ฐานะทางการคลัง และประมาณการรายรับของรัฐบาล หากปีไหนเศรษฐกิจตึงตัว รัฐบาลเก็บภาษีได้น้อย วงเงินงบประมาณรายจ่ายก็จะถูกบีบ ให้ลดลง
2. การจัดสรรงบประมาณสอดคล้องกับยุทธศาสตร์ชาติ และนโยบายของรัฐบาลในแต่ละยุคสมัย โดยสำนักงบประมาณจะพิจารณาจัดสรรงบฯ ตามลำดับความสำคัญ (Priority) หากภารกิจของหน่วยงานนั้นสอดคล้องทั้งยุทธศาสตร์ชาติ แผนพัฒนาเศรษฐกิจและสังคมแห่งชาติ และนโยบายเร่งด่วนของรัฐบาล ก็มีโอกาสได้รับการจัดสรรวงเงินงบประมาณมาก
3. ความจำเป็น ประสิทธิภาพ และผลสัมฤทธิ์ของภารกิจ (Outcome และ KPI) ทั้งสำนักงบประมาณ และกระทรวงการคลังจะมีการประเมินความคุ่มค่า ผลการดำเนินงานในอดีตที่ผ่านมา เพื่อใช้เป็นฐานข้อมูลในการพิจารณาจัดสรรงบประมาณตามความจำเป็นในแต่ละปี ซึ่งสอดคล้องกับตัวร่าง พ.ร.บ.แก้ไขกฎหมายของ สสส. ในมาตรา 6 (3) ได้มีการเพิ่มเติมข้อความ จาก “เงินอุดหนุนจากรัฐบาล” เปลี่ยนเป็น “เงินอุดหนุนจากรัฐบาลตามความจำเป็น”
4. การพิจารณาปรับลด/เพิ่ม ในชั้นการพิจารณาของรัฐสภา การจัดทำร่าง พ.ร.บ. งบประมาณรายจ่ายในแต่ละปีจะต้องผ่านการอภิปราย ตรวจสอบ และอนุมัติโดยสมาชิกสภาผู้แทนราษฎร (ส.ส.) และคณะกรรมาธิการวิสามัญพิจารณางบประมาณทุกปี ซึ่งอาจมีการถูกตัด หรือปรับลด หรือปรับเพิ่มงบประมาณ ตามดุลยพินิจของสภาฯ
ดังนั้น ในทางปฏิบัติมีความเสี่ยงสูงที่หน่วยงานเหล่านี้ อาจถูกการเมืองแทรกแซงได้ง่ายขึ้น โดยใช้กลไกการอนุมัติ หรือ ปรับลด/ปรับเพิ่มงบประมาณ เป็นเครื่องมือในการต่อรอง นี่คือคำตอบ ทำไมสังคมถึงเกิดความกังวลใจ ถามว่าสื่ออย่างไทยพีบีเอสจะยังคงทำหน้าที่ตรวจสอบการทำงานรัฐบาลอย่างตรงไปตรงมา หรือ สสส. จะออกแคมเปญรณรงค์ที่ไปเหยียบตาปลากลุ่มทุนใหญ่ได้อยู่หรือไม่ เป็นประเด็นที่มีการวิพากษ์วิจารณ์กันอย่างกว้างขวางในสังคม
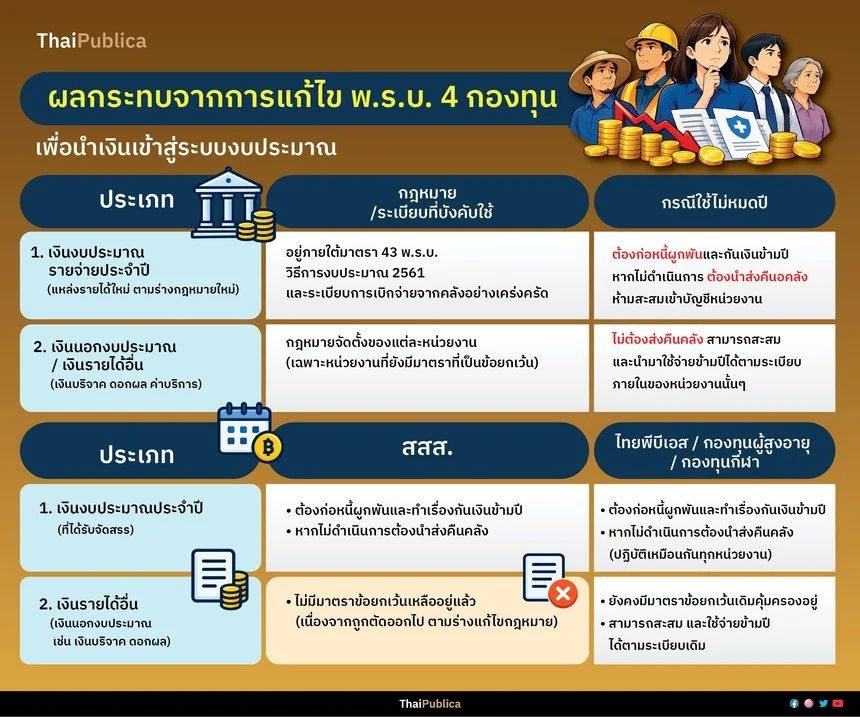
ยิ่งไปกว่านั้น หลังจากที่ 4 หน่วยงาน เปลี่ยนสถานะมาเป็นหน่วยรับงบประมาณแล้ว ก็จะต้องปฏิบัติตาม พ.ร.บ.วิธีการงบประมาณ 2561 และระเบียบการเบิกจ่ายของกรมบัญชีกลาง กระทรวงการคลังอย่างเคร่งครัด อาทิ การเบิกจ่ายเงินงบประมาณ ต้องดำเนินการผ่านระบบบริหารการเงินการคลังภาครัฐแบบอิเล็กทรอนิกส์ (New GFMIS Thai) ห้ามโอนงบประมาณข้ามหน่วยงาน หรือ ข้ามแผนงาน หรือ ข้ามรายการ เว้นแต่จะได้รับอนุมัติจากผู้อำนวยการสำนักงบประมาณ หรือ ครม. และต้องเบิกจ่ายภายในปีงบประมาณ (1 ต.ค. – 30 ก.ย.)
และถ้าเป็นโครงการระยะยาว ทำสัญญาผูกพันงบประมาณมากกว่า 1 ปี ก็ต้องเสนอ ครม. พิจารณาอนุมัติก่อน หากสิ้นปีงบประมาณมีเงินเหลือ ก็ไม่สามารถนำเงินงบประมาณไปเก็บสะสมไว้ในบัญชีเงินฝากขององค์กรได้เหมือนระบบเดิม และถ้าใช้งบไม่หมด ก็ต้องทำเรื่องขอกันเงินไว้เบิกเหลื่อมปีผ่านระบบ New GFMIS Thai หากทำไม่ทัน หรือ ไม่ได้กันงบผูกพันเอาไว้ งบส่วนที่เหลือก็จะถูกพับไป (Lapse) นำส่งคลังเป็นรายได้แผ่นดินต่อไป นี่คือแนวปฏิบัติเฉพาะส่วนที่เป็นการใช้จ่ายเงินในงบประมาณ
ส่วนการบริหารจัดการเงินนอกงบประมาณ ตามมาตรา 4 แห่ง พ.ร.บ.วิธีการงบประมาณ 2561 ได้ให้นิยามคำว่า “เงินนอกงบประมาณ” เอาไว้ว่า “บรรดาเงินทั้งปวงที่หน่วยงานของรัฐจัดเก็บ หรือ ได้รับไว้เป็นกรรมสิทธิ์ตามกฎหมาย ระเบียบ ข้อบังคับ หรือ จากนิติกรรมหรือนิติเหตุ หรือกรณีอื่นใด ที่ต้องนําส่งคลัง แต่มีกฎหมายอนุญาตให้สามารถเก็บไว้ใช้จ่ายได้ โดยไม่ต้องนําส่งคลัง” ดังนั้น การที่หน่วยงานของรัฐจะเก็บรายได้อื่นๆ เช่น เงินบริจาค ดอกผล ค่าบริการ ไว้ใช้จ่ายเองได้ ก็ต่อเมื่อ “มีกฎหมายอนุญาตให้สามารถเก็บไว้ใช้จ่ายได้โดยไม่ต้องนำส่งคลัง”
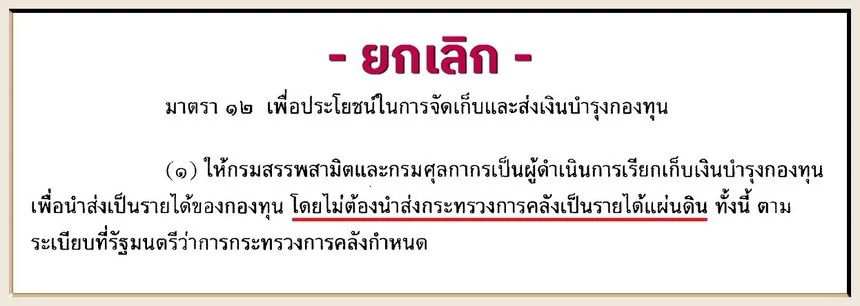
ปรากฏว่าในร่าง พ.ร.บ.กองทุนสนับสนุนการสร้างเสริมสุขภาพ (ฉบับที่… ) พ.ศ. … ได้ตัดมาตรา 11 – มาตรา 15 ออกไป ซึ่งรวมไปถึงมาตรา 12 (1) ที่เป็นข้อยกเว้นให้ สสส.ไม่ต้องนำเงินรายได้นำส่งคืนคลังนั้น ถูกตัดออกไปด้วย คำถามคือ หากมีเงินนอกงบประมาณเหลือจ่าย ใช้จ่ายไม่หมด และไม่มีภาระผูกพันตามระเบียบ จะต้องนำเงินนอกงบประมาณส่วนนี้ส่งคืนคลังเป็นรายได้แผ่นดิน ตาม พ.ร.บ.วิธีการงบประมาณหรือไม่? ในขณะที่อีก 3 หน่วยงาน ยังคงมาตราที่เป็นข้อยกเว้นตามกฎหมายเอาไว้ จึงไม่ต้องนำเงินรายได้นอกงบประมาณส่งคืนคลัง และสามารถสะสมไว้ใช้จ่ายได้ข้ามปีเหมือนเดิม
เมื่อเสียงสะท้อนจากประชาชนผ่านกระบวนการทำประชาพิจารณ์ แสดงเจตจำนง “คัดค้าน” กันอย่างล้นหลาม ลูกบอลลูกนี้จึงเด้งกลับไปอยู่ในมือของนายอนุทิน ชาญวีรกูล นายกรัฐมนตรี และนายศุภชัย ใจสมุทร พร้อมคณะผู้เสนอร่างกฎหมาย โดยเฉพาะนายกรัฐมนตรีที่จะต้องตัดสินใจว่าจะเลือกฟังเสียงสะท้อนของสังคมด้วยการ “ถอนร่างกฎหมายการเงิน” พับเก็บใส่ลิ้นชัก หรือ จะเลือกเดินหน้า สวนกระแสประชาชน ผลักดันกฎหมาย 4 ฉบับนี้ เข้าสู่สภาเพื่อลงมติต่อไปหรือไม่ คงต้องติดตามกันต่อไป