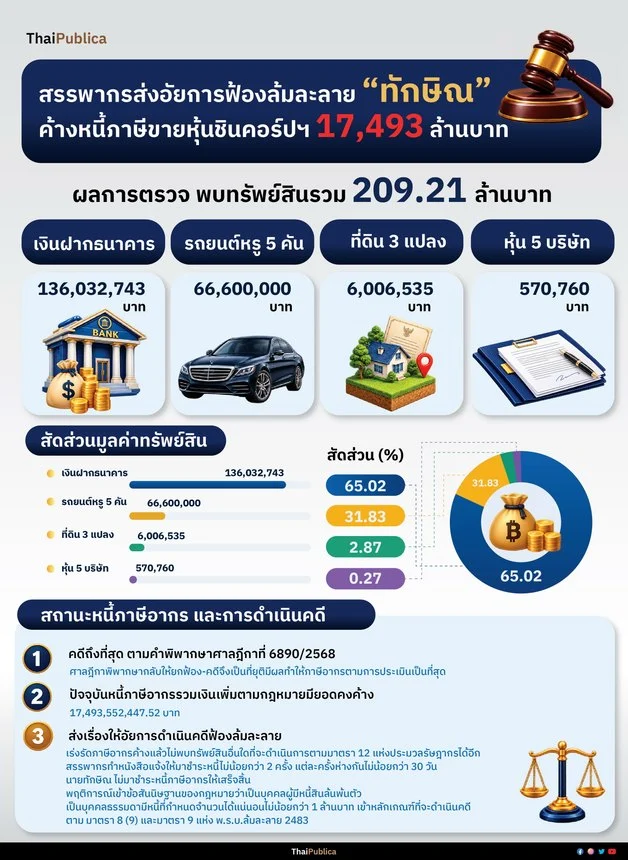
สรรพากรชง “อัยการสูงสุด” ฟ้องล้มละลาย “ทักษิณ” หลังตั้งทีมตรวจสอบทรัพย์สิน 1 ปี พบแค่ 209 ล้านบาท จากยอดค้างหนี้ภาษีขายหุ้นชินคอร์ปฯ 17,493 ล้านบาท
เมื่อวันที่ 17 พฤศจิกายน 2568 หลังจากศาลฎีกามีคำพิพากษากลับ คำพิพากษาของศาลอุทธรณ์คดีชำนัญพิเศษ และศาลภาษีอากรกลาง และให้ยกฟ้องคดีที่นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี เป็นโจทก์ ฟ้องกรมสรรพากร และคณะกรรมการพิจารณาอุทธรณ์ เป็นจำเลย โดยศาลฎีกาวินิจฉัยว่า การประเมินภาษีของเจ้าพนักงานประเมิน และคำวินิจฉัยของคณะกรรมการอุทธรณ์นั้นชอบด้วยกฎหมาย ตามคำพิพากษาของศาลฎีกาที่ 6890/2568 เป็นผลทำให้กรมสรรพากรต้องดำเนินการตามหน้าที่ที่ประมวลรัษฎากรกำหนด โดยดำเนินการเรียกเก็บภาษีนายทักษิณ กรณีการซื้อ-ขายหุ้นบริษัท ชิน คอร์ปปอเรชั่น จำกัด (มหาชน) พร้อมเบี้ยปรับ และเงินเพิ่มกว่า 1.7 หมื่นล้านบาท ตามที่กรมสรรพากรได้นำจดหมายแจ้งการประเมินภาษีไปติดไว้ที่ประตูรั้วหน้าบ้านจันทร์ส่องหล้า เมื่อวันที่ 28 มีนาคม 2560
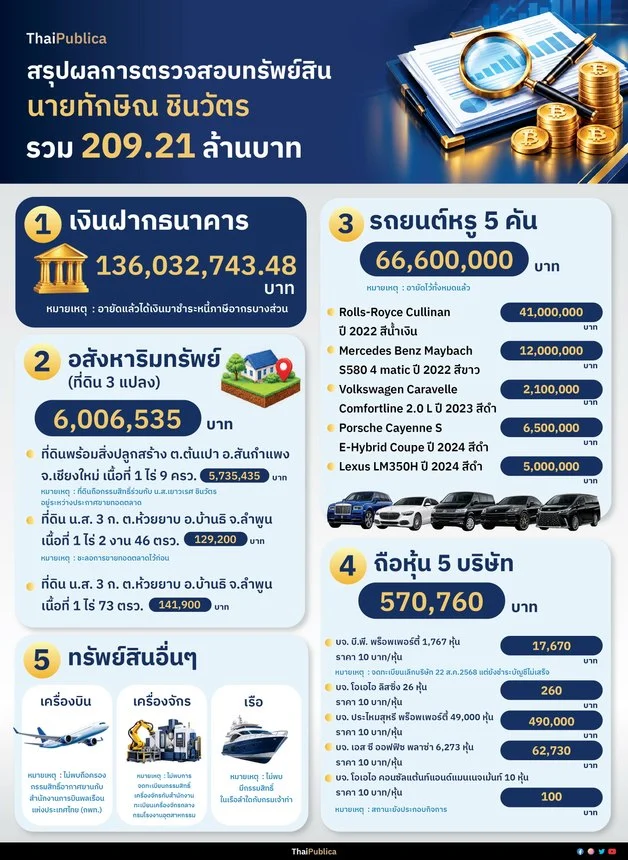
ล่าสุดมีรายงานข่าวจากกระทรวงการคลังว่า หลังจากที่ศาลภาษีอากรกลางได้อ่านคำพิพากษาของศาลฎีกาเมื่อวันที่ 17 พฤศจิกายน 2568 กรมสรรพากรได้ตั้งทีมงานเจ้าหน้าที่เร่งรัดภาษีอากรค้าง ดำเนินการตรวจสอบทรัพย์สินของนายทักษิณ ตั้งแต่เดือนธันวาคม 2568 จนถึงปัจจุบัน พบว่า นายทักษิณได้ถือครอง หรือ ครอบครองกรรมสิทธิ์ในอสังหาริมทรัพย์ และสังหาริมทรัพย์ รวมทั้งสิทธิเรียกร้องต่าง ๆ ที่กรมสรรพากรได้มีคำสั่งอายัดไว้แล้ว รวมเป็นมูลค่าประมาณ 209.21 ล้านบาท โดยมีรายละเอียดดังนี้
ต่อมาเมื่อวันที่ 3 กรกฎาคม 2569 นายทักษิณ เป็นโจทก์ ฟ้องกรมสรรพากร เป็นจำเลยต่อศาลภาษีอากรกลาง ในคดีหมายเลขดำที่ ภ.59/2569 โดยขอให้ศาลสั่งเพิกถอนคำสั่งอายัดทรัพย์สินของนายทักษิณตามที่กล่าวข้างต้น รวมทั้งให้กระทรวงการคลัง ในฐานะผู้ร้องสอดชดใช้เงิน 17,493 ล้านบาท พร้อมดอกผล ตามหนังสือแจ้งประเมินภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.12) ลงวันที่ 28 มีนาคม 2560 ให้กับกรมสรรพากร แทนโจทก์ (นายทักษิณ) และให้มีคำสั่งคุ้มครองชั่วคราวก่อนศาลมีคำพิพากษา โดยไม่ให้กรมสรรพากรกระทำซ้ำ หรือ กระทำต่อไปซึ่งการละเมิด และขอให้ศาลสั่งยุติการอายัดทรัพย์สินใดๆของโจทก์เกี่ยวกับการบังคับชำระหนี้ไว้ชั่วคราว ห้ามมีการขายทอดตลาดทรัพย์ที่ยึดไว้จนกว่าศาลภาษีอากรกลางจะมีคำพิพากษา และให้กรมสรรพากรชำระค่าธรรมเนียมศาลและค่าทนายความในอัตราที่สูงแทนโจทก์ ซึ่งล่าสุด กรมสรรพากรได้ทำเรื่องถึงสำนักงานคดีภาษีอากร สำนักงานงานอัยการสูงสุด แต่งตั้งพนักงานอัยการแก้ต่างคดีให้กับกรมสรรพากรแล้ว ซึ่งคดีนี้อยู่ระหว่างการพิจารณาของศาลภาษีอากรกลาง
รายงานข่าวจากกระทรวงการคลัง ระบุต่อว่า ในช่วงปลายเดือนกันยายน 2569 กรมสรรพากรได้ทำหนังสือด่วนที่สุดพร้อมสำเนาคำฟ้อง และสำเนาคำพิพากษาจำนวน 382 ฉบับ (2 แฟ้ม) , ต้นฉบับสำเนาการเร่งรัดภาษีอากรค้างจำนวน 5,160 ฉบับ (15 แฟ้ม) และใบแต่งตั้งทนายความซึ่งลงนามแล้วจำนวน 2 ฉบับ ส่งถึงอัยการสูงสุด โดยขอให้ดำเนินคดีล้มละลายนายทักษิณ ชินวัตร ตามพระราชบัญญัติล้มละลาย พ.ศ. 2483
เนื่องจาก ปัจจุบันนายทักษิณ มีหนี้ภาษีอากรคงค้างรวมเงินเพิ่มเต็มตามกฎหมาย คิดเป็นเงินประมาณ 17,493.55 ล้านบาท ทั้งนี้ หลังจากเจ้าหน้าที่เร่งรัดภาษีอากรค้างได้ดำเนินการตรวจสอบ และอายัดทรัพย์สิน ตามที่กล่าวข้างต้นแล้ว ไม่พบว่า นายทักษิณมีทรัพย์สินที่จะดำเนินการ ตามมาตรา 12 แห่งประมวลรัษฎากรได้ และเจ้าหน้าที่เร่งรัดภาษีอากรค้างได้ส่งหนังสือแจ้งเตือน ให้นายทักษิณนำเงินมาชำระหนี้ภาษีอากรไม่น้อยกว่า 2 ครั้ง แต่ละครั้งมีระยะเวลาห่างกันไม่น้อยกว่า 30 วัน แต่นายทักษิณ ยังไม่ได้ชำระหนี้ภาษีอากรให้เสร็จสิ้นไป มีรายละเอียดดังนี้
กรณีนี้ ถือว่านายทักษิณ ได้รับหนังสือแจ้งเตือนดังกล่าวโดยชอบด้วยกฎหมายแล้ว ตามมาตรา 8 แห่งประมวลรัษฎากร แต่นายทักษิณก็ยังไม่นำเงินมาชำระหนี้ภาษีอากรให้เสร็จสิ้นไป
กรมสรรพากรได้พิจารณาแล้วเห็นว่า นายทักษิณ ชินวัตร ได้รับทราบการประเมินภาษีอากรโดยชอบด้วยกฎหมายแล้ว เริ่มตั้งแต่ได้ยื่นอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ของกรมสรรพากร เพื่อขอให้ยกเลิกการประเมินภาษี โดยของดหรือลดเบี้ยปรับ , ของดหรือลดเงินเพิ่ม โดยไม่ได้ขอทุเลาการเสียภาษีอากร ซึ่งคณะกรรมการพิจารณาอุทธรณ์พิจารณาแล้ว จึงมีมติให้ยกอุทธรณ์ เป็นเหตุให้นายทักษิณ ยื่นฟ้องกรมสรรพากรกรมสรรพา และคณะกรรมการพิจารณาอุทธรณ์ต่อศาลภาษีอากรกลาง
ต่อมาศาลภาษีอากรกลางมีคำพิพากษา ให้เพิกถอนการประเมินของเจ้าพนักงานประเมิน และคำวินิจฉัยของคณะกรรมการพิจารณาอุทธรณ์ กรมสรรพากรจึงได้ยื่นอุทธรณ์ และศาลอุทธรณ์คดีชำนัญพิเศษ ได้มีคำพิพากษายืนตามคำพิพากษาของศาลภาษีอากรกลาง กรมสรรพากรจึงได้ใช้สิทธิยื่นคำร้องขอฎีกา จนกระทั่งเมื่อวันที่ 17 พฤศจิกายน 2568 ศาลภาษีอากรกลางได้อ่านคำพิพากษาของศาลฎีกา โดยศาลฎีกามีคำพิพากษากลับ ให้ยกฟ้อง ตามคำพิพากษาศาลฎีกาที่ 6890/2568 คดีนี้จึงเป็นที่ยุติ และมีผลทำให้หนี้ภาษีอากรตามที่กรมสรรพากรประเมินเป็นที่สุด เมื่อคดีถึงที่สุดแล้ว หนี้ภาษีอากรจึงยุติเด็ดขาดกำหนดจำนวนได้โดยแน่นอน
แต่จากการเร่งรัดภาษีอากรค้าง ไม่พบทรัพย์สินอื่นใดที่จะดำเนินการ ตามมาตรา 12 แห่งประมวลรัษฎากรได้อีก และเจ้าหน้าที่เร่งรัดภาษีอากรค้าง ได้ทำหนังสือแจ้งเตือนนายทักษิณ ให้นำเงินมาชำระหนี้ภาษีอากรแล้วไม่น้อยกว่า 2 ครั้ง แต่ละครั้งมีระยะเวลาห่างกันไม่น้อยกว่า 30 วัน แต่นายทักษิณ ก็ไม่ได้นำเงินมาชำระหนี้ภาษีอากรให้เสร็จสิ้นไป พฤติกรรมเข้าข้อสันนิษฐานของกฎหมายว่าเป็นบุคคลผู้มีหนี้สินล้นพ้นตัว ประกอบกับนายทักษิณ เป็นบุคคลธรรมดามีหนี้ที่กำหนดจำนวนได้แน่นอน ไม่น้อยกว่า 1 ล้านบาท อาจเข้าหลักเกณฑ์ที่จะดำเนินคดีล้มละลายได้ตามมาตรา 8 (9) และมาตรา 9 แห่ง พ.ร.บ.ล้มละลาย 2483 กรมสรรพากรจึงทำหนังสือถึงอัยการสูงสุดว่า กรมสรรพากรมีความประสงค์จะฟ้องนายทักษิณ ให้ตกเป็นบุคคลล้มละลาย ขอให้อัยการสูงสุดแต่งตั้งพนักงานอัยการดำเนินคดีล้มละลายกับนายทักษิณ ชินวัตร
รายงานข่าวจากกระทรวงการคลัง ระบุว่า สำหรับคดีล่าสุดที่นายทักษิณ เป็นโจทก์ ยื่นฟ้องกรมสรรพากรต่อศาลภาษีอากรกลางในคดีหมายเลขดำที่ ภ.59/2569 นั้น ไม่ใช่เหตุที่จะนำมาอ้างได้ว่าหนี้ภาษีอากรยังไม่ยุติเด็ดขาด และประเด็นตามฟ้องฟังไม่ขึ้น ซึ่งกรมสรรพากรก็ได้แต่งตั้งพนักงานอัยการแก้ต่างคดีให้กรมสรรพากรไปแล้ว
อนึ่ง ความเป็นมาของคดีนี้ เริ่มต้นขึ้นเมื่อปี 2549 กรมสรรพากร ตรวจสอบพบว่าบริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ได้ขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) ให้นายพานทองแท้ และนางสาวพินทองทา ชินวัตร เมื่อวันที่ 23 มกราคม 2549 จำนวนคนละ 164,600,000 หุ้น ในราคาหุ้นละ 1 บาท
ขณะที่ในวันดังกล่าวนี้ หุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) มีราคาตลาดตามกระดานซื้อขายรายใหญ่อยู่ที่ 49.25 บาท/หุ้น ดังนั้น ส่วนต่างระหว่างราคาที่ซื้อขายหุ้น บริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) จำนวน 48.25 บาท ซึ่งคำนวณได้เป็นเงินจำนวน 15,883,900,000 บาท (329,200,000 หุ้น X 48.25 บาท) ถือว่านายพานทองแท้ และนางสาวพินทองทา ผู้ซื้อ ซึ่งเป็นกรรมการบริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ได้รับประโยชน์อันอาจคำนวณเป็นเงินได้พึงประเมิน ตามมาตรา 38 แห่งประมวลรัษฎากร จึงต้องด้วยคำวินิจฉัยของคณะกรรมการวินิจฉัยภาษีภาษีอากร ที่ 28/2538 เรื่อง ภาษีเงินได้บุคคลธรรมดา การเสียภาษีในกรณีได้รับแจกหุ้น หรือ ได้ซื้อหุ้นในราคาที่ต่ำกว่าราคาตลาดตามข้อตกลงพิเศษ ลงวันที่ 7 กุมภาพันธ์ 2538 แต่เนื่องจากนายพานทองแท้ และนางสาวพินทองทา ผู้ซื้อมีความสัมพันธ์กับบริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ในฐานะกรรมการของบริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด จึงถือเป็นเงินได้พึงประเมิน เนื่องจากหน้าที่ หรือ ตำแหน่งงานที่ทำ ตามนัยมาตรา 40 (2) แห่งประมวลรัษฎากร เมื่อคำนวณภาษีแล้ว นายพานทองแท้ ต้องรับผิดชำระภาษีรวมทั้งสิ้น 5,904,791,172 บาท ส่วนนางสาวพินทองทา ต้องรับผิดชำระภาษีรวมทั้งสิ้น 5,904,503,601 บาท ซึ่งเจ้าพนักงานประเมินได้ทำการประเมินเรียกเก็บภาษี ตามหนังสือแจ้งภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.12) ลงวันที่ 3 สิงหาคม 2550 และได้จัดส่งหนังสือแจ้งภาษีเงินดังกล่าวทางไปรษณีย์ลงทะเบียนตอบรับ มีผู้รับไว้เมื่อวันที่ 14 สิงหาคม 2550
ต่อมานายพานทองแท้ และนางสาวพินทองทา ได้ยื่นอุทธรณ์การประเมินภาษีของเจ้าพนักงานประเมินต่อคณะกรรมการพิจารณาอุทธรณ์ของกรมสรรพากร ขอให้ปลดภาษี และขอให้ลดหรืองดเบี้ยปรับและเงินเพิ่ม คณะกรรมการฯ ได้มีคำวินิจฉัยให้ลดภาษีที่เรียกเก็บลงเหลือเพียงร้อยละ 50 ของเบี้ยปรับตามกฎหมาย นายพานทองแท้ และนางสาวพินทองทา จึงไปยื่นฟ้องกรมสรรพากร และคณะกรรมการพิจารณาอุทธรณ์ เป็นจำเลยต่อศาลภาษีอากรกลาง ขอให้ปลดภาษีโดยเพิกถอนการประเมินของเจ้าพนักงานประเมิน และคำวินิจฉัยอุทธรณ์ของคณะกรรมการพิจารณาอุทธรณ์ พร้อมขอให้งดเบี้ยปรับเงินเพิ่มเต็มจำนวน และขอให้จำเลยทั้งสี่ขดใช้ค่าฤชาธรรมเนียม และค่าหนายความ แทนโจทก์ ในคดีหมายเลขดำที่ 266/2552 และคดีหมายเลขดำที่ 267/2552
ในขณะที่คดีอยู่ระหว่างการพิจารณาของศาลภาษีอากรกลาง ปรากฎข้อเท็จจริงว่า ศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง ได้มีคำพิพากษาในคดีหมายเลขดำที่ อม.14/2551 คดีหมายเลขแดงที่ อม.1/2553 ระหว่างอัยการสูงสุด ผู้ร้อง กับ พ.ต.ท.ทักษิณ ชินวัตร กับพวกรวม 22 คน ผู้คัดค้าน โดยคดีนี้อัยการสูงสุดได้ยื่นคำร้องขอให้พิพากษายึดเงินของ พ.ต.ท.ทักษิณ ชินวัตร ที่ได้จากการขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) ให้แก่กลุ่มเทมาเล็กของประเทศสิงคโปร์ จำนวน 1,419,490,150 หุ้น ให้ตกเป็นของแผ่นดิน เนื่องจากร่ำรวยผิดปกติ และมีทรัพย์สินเพิ่มขึ้นผิดปกติ
ศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง โดยองค์คณะผู้พิพากษามีมติด้วยคะแนนเสียงเอกฉันท์ว่า ผู้ถูกกล่าวหา (พ.ต.ท.ทักษิณ ชินวัตร) และผู้คัดค้านที่ 1 (คุณหญิงพจมาน ชินวัตร) ยังคงถือไว้ซึ่งหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) จำนวน 1,419,490,150 หุ้น ตามคำร้อง ในระหว่างที่ผู้ถูกกล่าวหาดำรงตำแหน่งนายกรัฐมนตรีใน 2 วาระ
ต่อมาศาลภาษีอากรกลางได้มีคำพิพากษาสรุปได้ว่า เมื่อศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง วินิจฉัยว่า พ.ต.ท.ทักษิณ ชินวัตร และคุณหญิงพจมาน ชินวัตร ยังคงเป็นเจ้าของกรรมสิทธิ์ในหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) จำนวน 1,419,490,150 หุ้น ซึ่งรวมหุ้นที่โจทก์ทั้งสอง (นายพานทองแท้ และนางสาวพินทองทา) ถืออยู่คนละ 164,600,000 หุ้น โจทก์ทั้งสอง (นายพานทองแท้ และ นางสาวพินทองทา) ถือหุ้นไว้แทนเท่านั้น โจทก์ทั้งสองจึงไม่ใช่เจ้าของที่แท้จริงของหุ้นดังกล่าว ไม่ใช่ผู้มีเงินได้ ตามมาตรา 41 แห่งประมวลรัษฎากร และไม่ใช่เป็นผู้ได้รับประโยชน์อันอาจคำนวณเป็นราคาเงินได้ที่เข้าลักษณะเงินได้พึงประเมินตามมาตรา 39 และมาตรา 40 (2) แห่งประมวลรัษฎากร ตามที่จำเลยประเมิน การประเมินของเจ้าพนักงานประเมินไม่ชอบ และการที่จำเลยที่ 2 ถึง 4 ซึ่งเป็นคณะกรรมการพิจารณาอุทธรณ์ได้วินิจฉัยว่า การประเมินของเจ้าพนักงานประเมินชอบด้วยกฎหมาย ให้ยกอุทธรณ์ของโจทก์ทั้งสอง คำวินิจฉัยอุทธรณ์ของคณะกรรมการพิจารณาอุทธรณ์ดังกล่าว จึงเป็นการไม่ชอบไปด้วย
ศาลภาษีอากรกลาง จึงได้มีคำพิพากษาให้เพิกถอนการประเมินของเจ้าพนักงานประเมินตามฟ้อง และคำวินิจฉัยอุทธรณ์ของคณะกรรมการพิจารณาอุทธรณ์ ตามคดีหมายเลขแดงที่ 242-243/2553 ปรากฎว่าโจทก์และจำเลยมิได้อุทธรณ์คำพิพากษา คดีถึงที่สุด
จากข้อเท็จจริงและข้อกฎหมาย ตามคำพิพากษาของศาลฎีกา แผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง และศาลภาษีอากรกลางสรุปได้ว่า นายทักษิณ ชินวัตร ได้ให้นายพานทองแท้ และนางสาวพินทองทา ถือหุ้นไว้แทน การที่บริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ได้ขายหุ้นบริษัท ชินคอร์ปอเรชั่น จำกัด (มหาชน) (SHIN-F) ให้นายพานทองแท้ และนางสาวพินทองทา ในวันที่ 23 มกราคม 2549 ในราคาหุ้นละ 1 บาท ซึ่งเป็นราคาที่ต่ำกว่าราคาตลาด ขณะที่ในวันดังกล่าว หุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) (SHIN-F) มีราคาตลาด 49.25 บาท ดังนั้น ส่วนต่างของราคาตลาดกับราคาที่ซื้อขายหุ้นละ 48.25 บาท ของนายพานทองแท้ และนางสาวพินทองทา (ตัวแทน) จึงถือเป็นเงินได้ของนายทักษิณ ตามมาตรา 39 และมาตรา 40 (2) แห่งประมวลรัษฎากร
เจ้าพนักงานประเมิน กรมสรรพากร จึงได้ทำการตรวจสอบข้อมูลการยื่นแบบแสดงรายการภาษีของนายทักษิณ (ตัวการ) พบว่า ได้ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90) สำหรับปีภาษี 2549 ไว้ แต่ไม่ได้นำเงินได้พึงประเมินจากการที่ บริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) (SHIN-F) ให้กับนายพานทองแท้ และนางสาวพินทองทา (ตัวแทน) ในราคาต่ำกว่าคาคาตลาด ซึ่งถือเป็นเงินได้ตามมาตรา 40 (2) แห่งประมวลรัษฎากร จำนวน 15,883,900,000 บาท มารวมคำนวณเพื่อเสียภาษี ทำให้แบบแสดงรายการภาษีเงินได้บุคคลธธรรมดา (แบบ ภ.ง.ด.90) สำหรับปีภาษี 2559 ที่นายทักษิณยื่นรายการไว้ แสดงรายการเงินได้พึงประเมินไว้ไม่ครบถ้วน เมื่อนำเงินได้ จำนวน 15,883,900,000 บาท มารวมคำนวณภาษีเงินได้บุคคลธรรรมดาให้เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่กำหนดแห่งประมวลรัษฎากร เป็นผลให้นายทักษิณ ต้องชำระภาษีเงินได้บุคคลธธรรมดาเพิ่มเติม
เจ้าพนักงานประเมิน จึงอาศัยอำนาจตามมาตรา 20 และมาตรา 61 แห่งประมวลรัษฎากร ประเมินภาษีเงินได้บุคคลธรรมดา จำนวน 5,876,528,397.10 บาท พร้อมเบี้ยปรับตามมาตรา 22 แห่งประมวลรัษฎากร อีกจำนวน 1 เท่าของจำนวนเงินภาษีที่ต้องชำระ จำนวน 5,876,528,397.10 บาท และเงินเพิ่มตามมาตรา 27 แห่งประมวลรัษฎากรในอัตราร้อยละ 1.5 ต่อเดือน หรือเศษของเดือน ของเงินภาษีที่ต้องเสีย หรือนำส่งโดยไม่รวมเบี้ยปรับ การคำนวณเงินเพิ่มให้นับเมื่อพ้นกำหนดเวลาการยื่นรายการ หรือนำส่งภาษีจนถึงวันชำระหรือนำส่งภาษี จำนวน 5,876,528,397.10 บาท (เงินเพิ่มคำนวณถึงวันที่ 31 มีนาคม 2560) แต่เงินเพิ่มที่คำนวณได้นั้น ต้องไม่เกินจำนวนภาษีที่ต้องเสีย หรือ นำส่งตามมาตรา 27 วรรคสาม แห่งประมวลรัษฎากร รวมเป็นภาษี พร้อมเบี้ยปรับ และเงินเพิ่มที่นายทักษิณต้องชำระเพิ่มเติมทั้งสิ้น 17,629,585,191 บาท
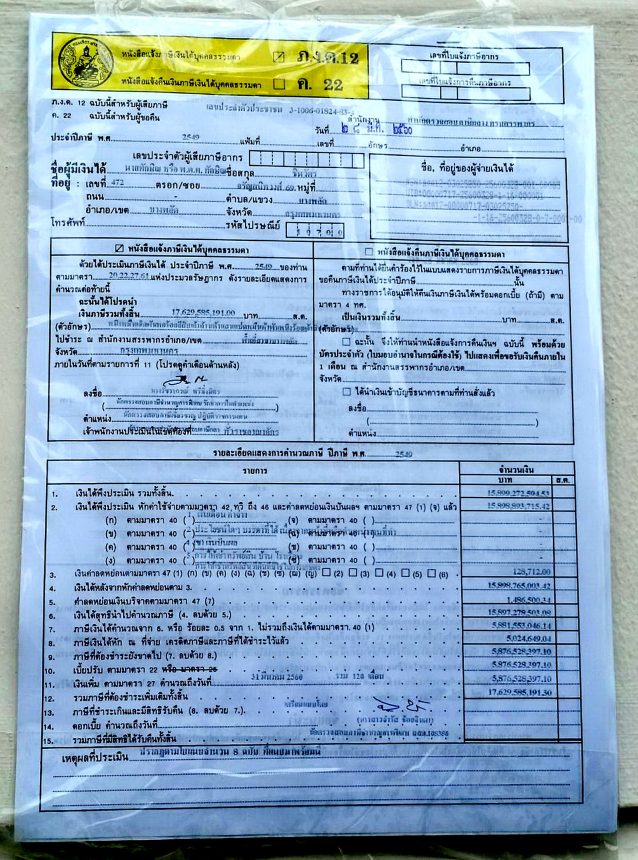
จากนั้นเมื่อวันที่ 28 มีนาคม 2560 เจ้าหน้าที่สรรพากรได้นำหนังสือแจ้งประเมินภาษีเงินได้บุคคลธรรมดาประจำปี 2549 (ภ.ง.ด.12) ไปติดไว้ที่ประตูจั่วหน้าบ้านของนายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี โดยแจ้งประเมินภาษีเงินได้บุคคลธรรมดาจากการซื้อ-ขายหุ้นของบริษัท ชินคอร์ปอเรชั่น จำกัด เมื่อปี 2549 แต่ไม่ได้นำมายื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา เจ้าพนักงานประเมินภาษีของกรมสรรพากรจึงได้ประเมินภาษีพร้อมเบี้ยปรับและเงินเพิ่ม รวมเป็นเงินทั้งสิ้น 17,629,585,191 บาท
นายทักษิณ ไม่เห็นด้วยกับการประเมินภาษีของเจ้าพนักงานประเมิน จึงไปยื่นอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ของกรมสรรพากร โดยขอให้ยกเลิกการประเมิน ของด/ลดเบี้ยปรับ ของด/ลดเงินเพิ่ม คณะกรรมการพิจารณาอุทธรณ์ พิจารณาแล้ว เห็นว่า การประเมินภาษีของเจ้าพนักงานประเมินชอบด้วยกฎหมายแล้ว และไม่มีเหตุให้งดหรือลดเบี้ยปรับและเงินเพิ่ม จึงมีมติให้ยกอุทธรณ์ นายทักษิณ จึงเป็นโจทก์ ยื่นฟ้องกรมสรรพากร และคณะกรรมการพิจารณาอุทธรณ์ เป็นจำเลย ต่อศาลภาษีอากรกลาง ในคดีหมายเลขดำ ที่ ภ.220/2563 ต่อมาศาลภาษีอากรกลางได้มีคำพิพากษา ให้เพิกถอนการประเมินของเจ้าพนักงานประเมิน และคำวินิจฉัยของคณะกรรมการพิจารณาอุทธรณ์ ตามคดีหมายเลขแดงที่ ภ.109/2565 จำเลยได้ยื่นอุทธรณ์คำพิพากษาดังกล่าว ซึ่งต่อมาศาลอุทธรณ์คดีชำนัญพิเศษ ได้มีคำพิพากษายืนตามคำพิพากษาของศาลภาษีอากรกลาง ตามคำพิพากษาของศาลอุทธรณ์คดีชำนัญพิเศษ ที่ 2819/2566 กรมสรรพากรได้ยื่นคำร้องฎีกาและศาลฎีกาได้รับคำร้องไว้พิจารณา และเมื่อวันที่ 17 พฤศจิกายน 2568 ศาลภาษีอากรกลางได้อ่านคำพิพากษาของศาลฎีกา ซึ่งได้พิพากษากลับให้ยกฟ้องตามคำพิพากษาศาลฎีกา ที่ 6890/2568 คดีจึงเป็นที่ยุติ และมีผลทำให้หนี้ภาษีอากรตามการประเมินภาษีของกรมสรรพากรเป็นที่สุด แต่นายทักษิณก็ไม่ได้ชำระหนี้ภาษีอากรให้เสร็จสิ้นไป
จากการเร่งรัดภาษีอากรค้างกรมสรรพากรได้เงินมาชำระหนี้ภาษีอากรบางส่วน ปัจจุบันนายทักษิณมีหนี้คงค้างกับกรมสรรพากร 17,493.55 ล้านบาท (รวมเงินเพิ่มเต็มตามกฎหมาย) กรมสรรพากรไม่พบทรัพย์สินอื่นใดที่จะดำเนินการตามมาตรา 12 แห่งประมวลรัษฎากร และเจ้าหน้าที่เร่งรัดภาษีอากรค้าง ได้มีหนังสือเตือนให้ชำระหนี้ภาษีอากรแล้ว แต่นายทักษิณไม่ได้ชำระหนี้ให้เสร็จสิ้นแต่อย่างใด จึงขอให้อัยการสูงสุดพิจารณาแต่งตั้งพนักงานอัยการดำเนินคดีล้มละลายกับนายทักษิณให้กรมสรรพากรด้วย