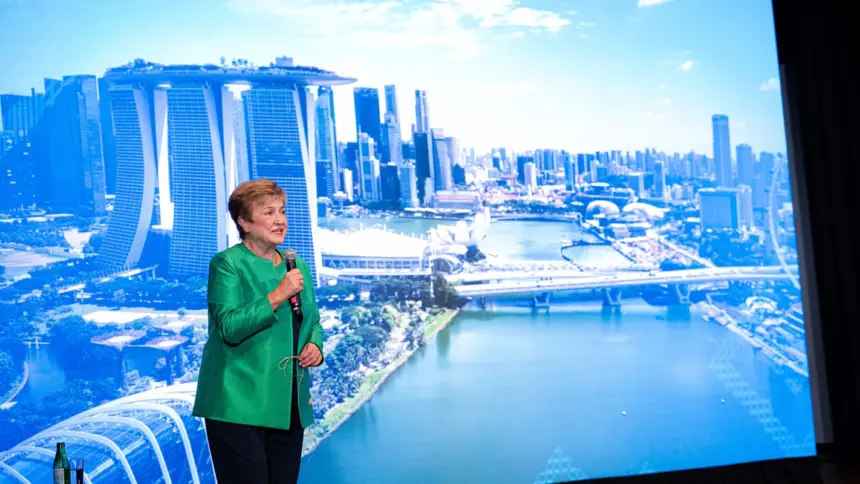
“คริสตาลีนา กิออร์กิเอวา” กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ (IMF) ชี้ 3 ปัจจัยสำคัญที่กำลังกำหนดทิศทางเศรษฐกิจโลก ทั้งการพัฒนาอย่างก้าวกระโดดของเทคโนโลยี AI วิกฤติพลังงานและการหยุดชะงักของอุปทานจากสงคราม ตลอดจนแรงกดดันจากภาระหนี้สาธารณะและต้นทุนการกู้ยืมที่อยู่ในระดับสูง ก่อนการประชุมใหญ่ IMF–World Bank Annual Meetings 2026 ที่กรุงเทพฯ
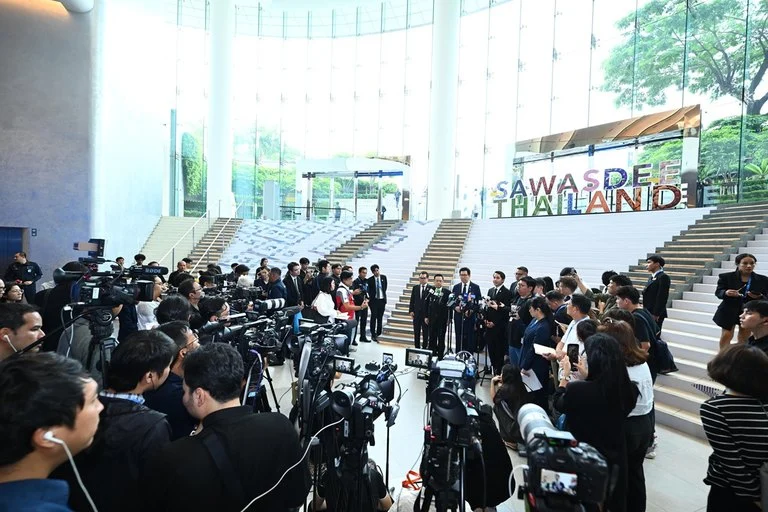
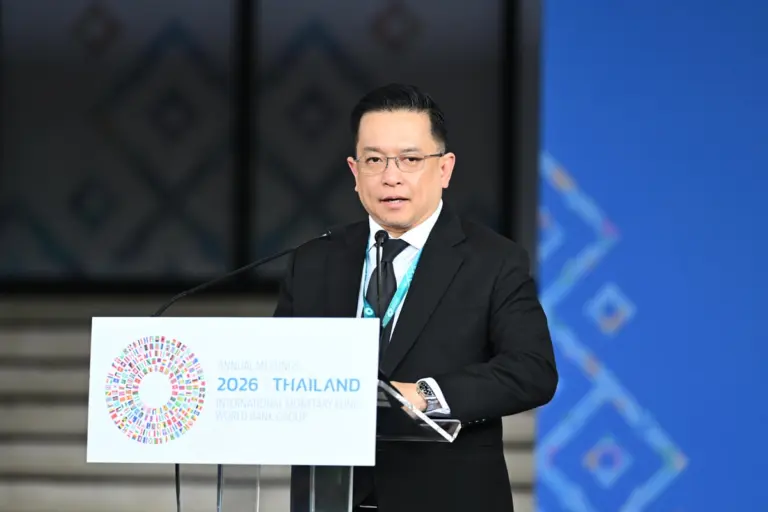
วันที่ 7 ตุลาคม 2569 นางคริสตาลินา กิออร์กิเอวา (Kristalina Georgieva) กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ (International Monetary Fund) ได้กล่าวสุนทรพจน์เพื่อเปิดฉาก (Curtain Raiser Speech) เข้าสู่การประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2569 (2026 IMF-World Bank Group Annual Meetings) ที่จะจัดขึ้น ณ กรุงเทพมหานคร ประเทศไทย ระหว่างวันที่ 12-18 ตุลาคม 2569
นางกิออร์กิเอวากล่าวว่า ในสัปดาห์หน้า รัฐมนตรีว่าการกระทรวงการคลังและผู้ว่าการธนาคารกลางจาก 191 ประเทศสมาชิกของ IMF จะมารวมตัวกันเพื่อประเมินทิศทางของเศรษฐกิจโลกในช่วงเวลาที่มีความไม่แน่นอนสูงและเปลี่ยนแปลงไปอย่างรวดเร็ว
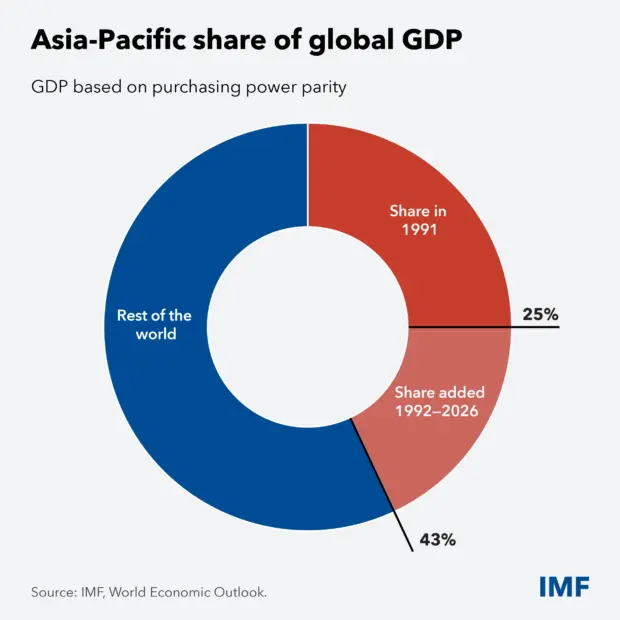
การหารือครั้งนี้มีความสำคัญเป็นอย่างยิ่ง และประเทศไทยก็เหมาะสมอย่างมากในการเป็นเจ้าภาพ ซึ่งเป็นอีกหนึ่งประเทศที่เปิดกว้าง นวัตกรรมขับเคลื่อน และเป็นศูนย์กลางของภูมิภาคที่มีความคึกคัก นับตั้งแต่ประเทศไทยเคยเป็นเจ้าภาพจัดการประชุมประจำปีของ IMF-World Bank เมื่อ 35 ปีก่อน ในปี 2534 (ค.ศ. 1991) สัดส่วน GDP ของภูมิภาคเอเชียแปซิฟิกในเศรษฐกิจโลกได้เติบโตขึ้นจาก 25% เป็น 43% ทั้งเอเชียและโลกต่างผ่านพ้นวิกฤตและความท้าทายระลอกแล้วระลอกเล่ามาได้ด้วยความยืดหยุ่นและปรับตัวได้อย่างน่าทึ่ง”
อย่างไรก็ตาม ความเข้มแข็งนี้จะคงอยู่ต่อไปได้หรือไม่ และอัตราการเติบโตของโลกที่ค่อนข้างซบเซาในทศวรรษนี้จะได้รับการฟื้นฟูให้ดีขึ้นได้หรือไม่นั้น ขึ้นอยู่กับความสำเร็จของเราในการรับมือกับ “3 ปัจจัยหลักที่กำลังถาโถมเข้ามา ได้แก่ การมาถึงอย่างรวดเร็วของปัญญาประดิษฐ์ (AI) ราคาพลังงานที่ยังคงสูงอย่างต่อเนื่อง และระดับหนี้สาธารณะที่สูงเป็นประวัติการณ์”
“ประเด็นเหล่านี้จะเป็นหัวใจสำคัญของการหารือในการประชุมที่ประเทศไทยในสัปดาห์หน้า”” นางกิออร์กิเอวากล่าว
นางกิออร์กิเอวาเริ่มจากบริบทที่การประชุมจะเกิดขึ้น กล่าวคือ เศรษฐกิจโลกกำลังถูกดึงไปในสองทิศทางที่ตรงกันข้ามกัน นั่นคือ ผลกระทบเชิงลบจากวิกฤติอุปทานพลังงาน และผลกระทบเชิงบวกจากความต้องการเทคโนโลยี AI ซึ่งผลกระทบรวมจากสองปัจจัยนี้ส่งผลต่อแต่ละพื้นที่ทั่วโลกแตกต่างกันอย่างมาก
รายงานแนวโน้มเศรษฐกิจโลก (World Economic Outlook) ของ IMF แสดงให้เห็นว่าเศรษฐกิจโลกยังคงเติบโตอย่างมีเสถียรภาพนับตั้งแต่ฤดูใบไม้ผลิที่ผ่านมา แต่ภายใต้ตัวเลขเฉลี่ยนั้นมีความแตกต่างอย่างมีนัยสำคัญ ประเทศที่ได้รับผลกระทบต่อการเติบโตมากที่สุดในปีนี้คือเศรษฐกิจที่ถูกทำลายล้างด้วยสงคราม ได้แก่ สงครามในยูเครนที่ก้าวเข้าสู่ปีที่ 5 สงครามในอ่าวเปอร์เซียในเดือนที่ 8 และความขัดแย้งรุนแรงอื่น ๆ อีกมาก ซึ่งกำลังทำลายชีวิตผู้คนและสร้างความเสียหายต่อเศรษฐกิจโลก
ผลกระทบต่อการเติบโตทางเศรษฐกิจที่กระจัดกระจายและมีขนาดเล็กลงนั้น ยังพบได้ในกลุ่มประเทศเปราะบางอื่นๆ โดยเฉพาะประเทศที่พึ่งพาการนำเข้าพลังงาน และมีพื้นที่ในการดำเนินนโยบาย (Policy Space) ไม่เพียงพอสำหรับรับมือกับแรงกระแทก
แต่ในอีกด้านหนึ่ง ยังได้เห็นการเติบโตที่สูงขึ้นในบางพื้นที่เช่นกัน ซึ่งนำมาสู่บทบาทของปัญญาประดิษฐ์ (AI)
“ไม่ว่าเราจะชอบ เกลียด หรือกลัวมันก็ตาม AI ก็มาแล้ว และกำลังกลายเป็นปัจจัยชี้ชะตาความมั่งคั่งทางเศรษฐกิจของแต่ละประเทศบนเวทีโลกอย่างรวดเร็ว” นางกิออร์กิเอวากล่าว
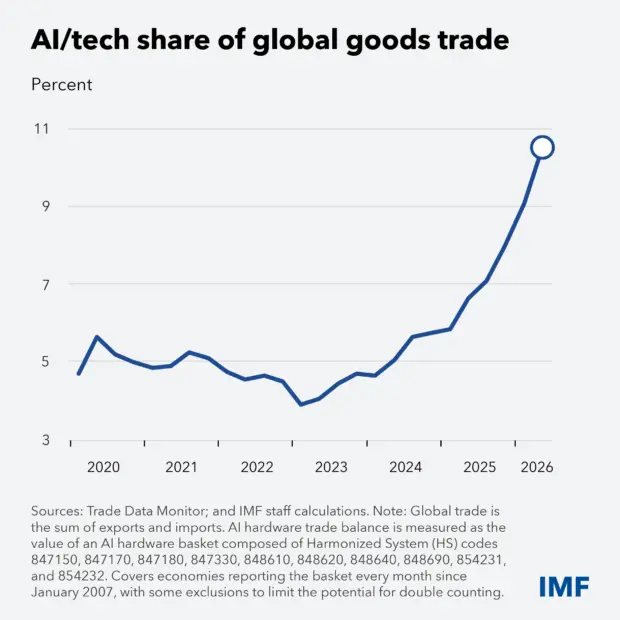
สัดส่วนการลงทุนด้านเทคโนโลยี AI ต่อ GDP ทั่วโลกกำลังจะแตะระดับ และมีแนวโน้มแซงหน้ามูลค่าเงินลงทุนในอดีตที่เคยใช้สร้างระบบรถไฟ โครงข่ายไฟฟ้า หรือเครือข่ายโทรคมนาคม IMF ประเมินว่าขณะนี้ฮาร์ดแวร์ AI และสินค้าเทคโนโลยีที่เกี่ยวข้องมีสัดส่วนมากกว่า 1 ใน 10ของมูลค่าการค้าสินค้าทั่วโลก และสัดส่วนนี้ยังเพิ่มสูงขึ้นอย่างต่อเนื่อง
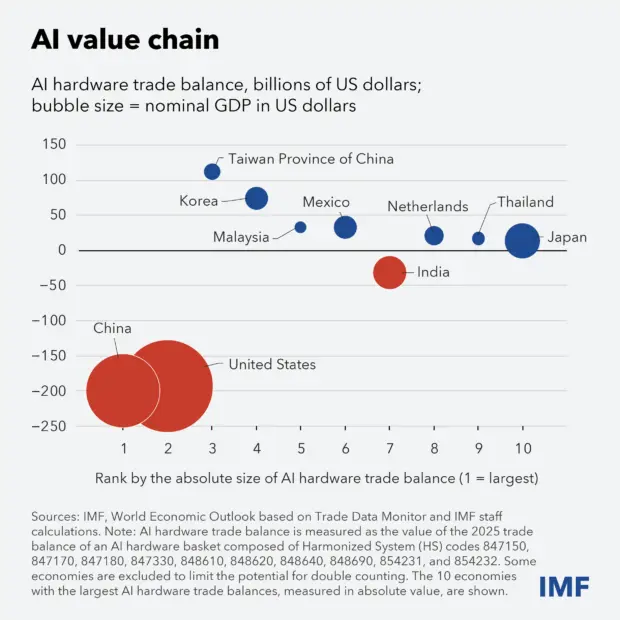
การเติบโตของการค้าที่เกี่ยวข้องกับ AI สะท้อนให้เห็นถึงภาวะการลงทุนที่เฟื่องฟูในกลุ่มประเทศที่เชื่อมโยงอยู่ในห่วงโซ่มูลค่านี้ ซึ่งรวมถึงสหรัฐอเมริกา จีน และอินเดีย ในฐานะผู้นำเข้าสุทธิของฮาร์ดแวร์ AI เพื่อสร้างโครงสร้างพื้นฐานสำหรับก้าวขึ้นเป็นผู้ให้บริการ AI รายหลัก นอกจากนี้ อีก 5 ใน 7 ประเทศที่เหลือในกลุ่ม 10 อันดับแรก ต่างก็เป็นประเทศในทวีปเอเชีย ซึ่งทำหน้าที่เป็นผู้ผลิตและจัดส่งตั้งแต่ไมโครโปรเซสเซอร์ระดับท็อป ชิปหน่วยความจำ เครื่องผลิตชิป ไปจนถึงเทคโนโลยีหุ่นยนต์
แม้กระแสการพัฒนาจะเป็นแรงขับเคลื่อนสำคัญให้เศรษฐกิจของประเทศที่เป็นผู้นำด้าน AI ในปัจจุบันเติบโตอย่างก้าวหน้า แต่ประเทศส่วนใหญ่กลับไม่ได้รับประโยชน์จากกระแสนี้อย่างเต็มที่ ส่งผลให้ ความเสี่ยงที่ความเหลื่อมล้ำทางเศรษฐกิจระหว่างประเทศทั่วโลกจะยิ่งถ่างกว้างขึ้น (Widening Economic Inequality) เพิ่มสูงขึ้น
นอกจากนี้ AI ยังส่งผลให้ความต้องการพลังงานเพิ่มสูงขึ้น ซึ่งนำไปสู่หัวข้อสำคัญอันดับสองในการประชุมประจำปีของIMF-World Bank คือ ต้นทุนพลังงานที่สูงขึ้น ซึ่งนำไปสู่ราคาปุ๋ย อาหาร และวัตถุดิบภาคอุตสาหกรรมที่ปรับตัวสูงขึ้นตามไปด้วย โดยมีความมั่นคงทางอาหารที่ตกอยู่ในความเสี่ยงมากยิ่งขึ้นจากปรากฏการณ์ “ซูเปอร์เอลนีโญ” ในปีนี้ สิ่งเหล่านี้กำลังดันอัตราเงินเฟ้อให้สูงขึ้น และกดดันให้การเติบโตทางเศรษฐกิจลดลง
จนถึงตอนนี้ ผลกระทบจากวิกฤติราคาพลังงานแม้จะรุนแรง แต่ยังคงสามารถควบคุมได้ เป็นผลจากประสิทธิภาพการใช้พลังงาน การกระจายแหล่งเชื้อเพลิง การระบายน้ำมันสำรองออกสู่ตลาด ความยืดหยุ่นของห่วงโซ่อุปทาน ตลอดจนการปรับตัวตามกลไกอุปสงค์และอุปทานตามธรรมชาติ
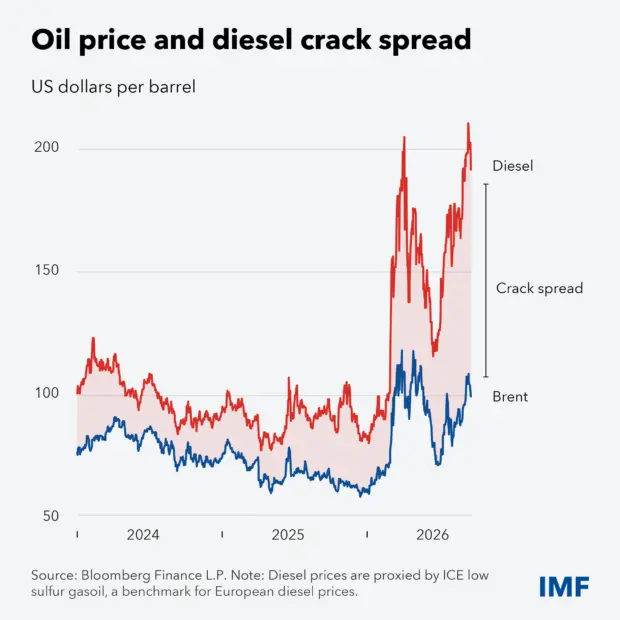
อย่างไรก็ตาม แม้ว่าการขนส่งน้ำมันจากอ่าวเปอร์เซียจะเริ่มฟื้นตัวอย่างกระท่อนกระแท่น แต่ราคาน้ำมันยังคงทรงตัวอยู่ที่ประมาณ $100 ต่อบาร์เรล ซึ่งสะท้อนถึงความเสี่ยง ต้นทุนการขนส่งที่สูง และปัจจัยอื่นๆ
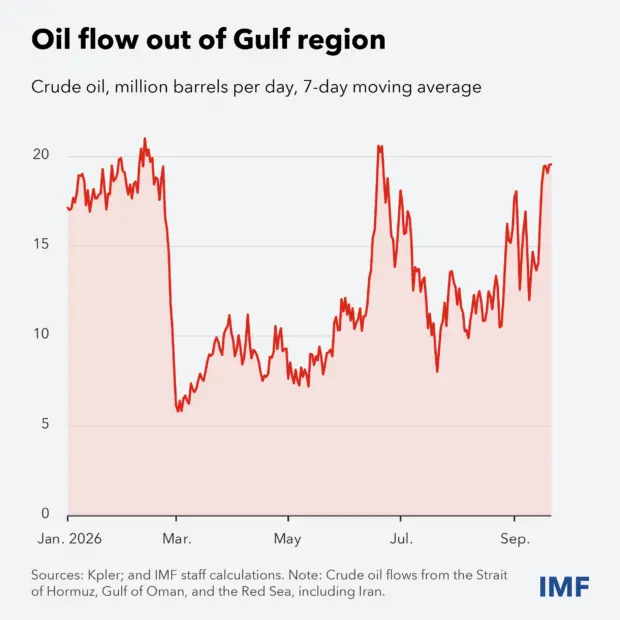
เมื่อรวมกับ ส่วนต่างราคาน้ำมันจากกระบวนการกลั่น (Crack Spread) ที่เพิ่มขึ้นอีกราว 100 ดอลลาร์สหรัฐต่อบาร์เรล อันเป็นผลจาก ภาวะขาดแคลนกำลังการกลั่นน้ำมันทั่วโลก จึงส่งผลให้ราคาขายปลีกน้ำมันดีเซลและผลิตภัณฑ์น้ำมันสำเร็จรูปอื่น ๆ พุ่งขึ้นทำสถิติสูงสุดเป็นประวัติการณ์
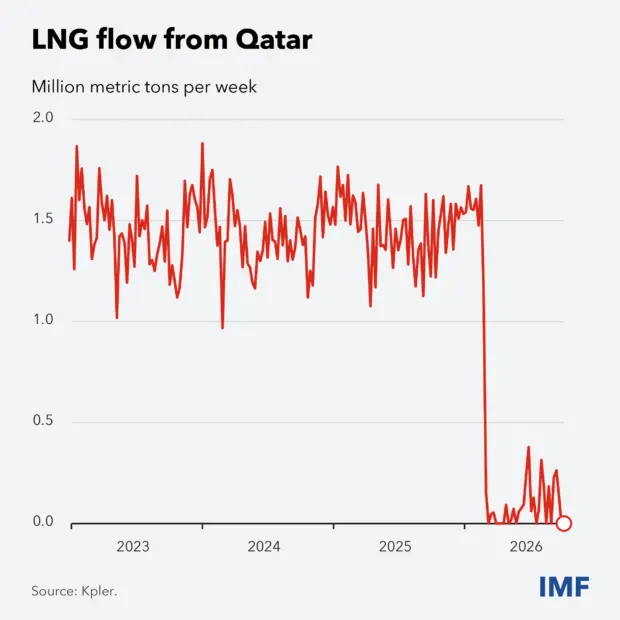
นอกจากนี้ อุปทานก๊าซธรรมชาติจากภูมิภาคอ่าวเปอร์เซียยังคงหยุดชะงักอย่างรุนแรง สะท้อนว่ายังคงมีข้อจำกัดในการขนส่งก๊าซธรรมชาติเหลว (LNG) อยู่ ตราบใดที่การเดินเรือผ่านช่องแคบฮอร์มุซ (Strait of Hormuz) ยังเผชิญกับภัยคุกคาม โดยสถานการณ์ดังกล่าวส่งผลกระทบต่อภูมิภาคต่าง ๆ ทั่วโลกอย่างไม่เท่าเทียมกัน และ เอเชียกับยุโรปเป็นสองภูมิภาคที่ได้รับผลกระทบหนักเป็นพิเศษ
นางกิออร์กิเอวากล่าวว่า หากจะยืมคำพูดจากซีรีส์ Game of Thrones มาใช้ ก็ต้องบอกว่า “ฤดูหนาวกำลังมาเยือน” (Winter is Coming) แรงกดดันด้านราคาาอาจเพิ่มสูงขึ้นอีก เนื่องจากประเทศต่าง ๆ เร่งเติมปริมาณสำรองพลังงาน ขณะที่ความต้องการใช้พลังงานเพิ่มสูงขึ้นเมื่อฤดูหนาวของซีกโลกเหนือใกล้เข้ามา
แม้สงครามในภูมิภาคอ่าวเปอร์เซียจะยุติลงในเร็ววัน แต่ปัญหาราคาพลังงานที่อยู่ในระดับสูงมีแนวโน้มจะยืดเยื้อต่อไปอีกระยะหนึ่ง ตัวอย่างเช่น ราคาน้ำมันดิบเบรนท์ในตลาดซื้อขายล่วงหน้า (Brent Futures) ณ ขณะนี้สะท้อนการคาดการณ์ว่า ราคาน้ำมันจะยังคงอยู่ในระดับสูงต่อเนื่องไปจนถึงปี 2027
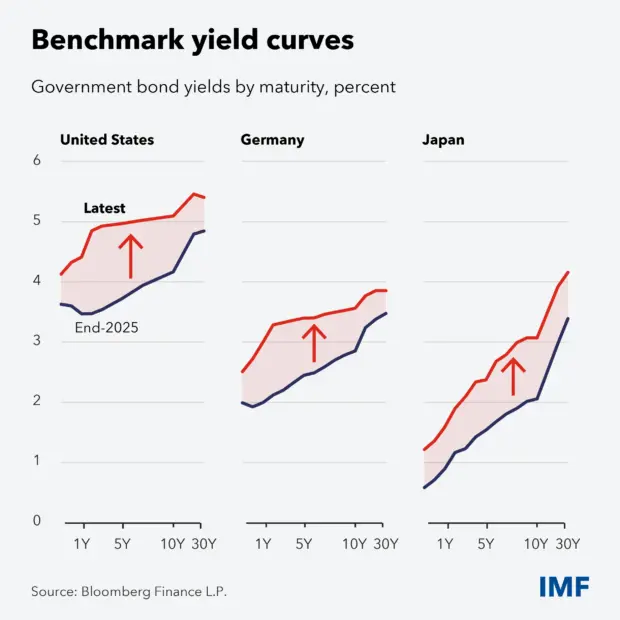
ราคาพลังงานที่ปรับตัวสูงขึ้นกำลังผลักดันให้ อัตราเงินเฟ้อ อัตราดอกเบี้ยนโยบาย และเส้นอัตราผลตอบแทนพันธบัตรอ้างอิง (Benchmark Yield Curves) ปรับตัวสูงขึ้นตามไปด้วย
หลังจากอัตราผลตอบแทนพันธบัตรรัฐบาลปรับเพิ่มขึ้นอย่างมากในปีนี้ ล่าสุด อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีของสหรัฐอเมริกา เยอรมนี และญี่ปุ่น ได้พุ่งขึ้นแตะระดับสูงสุดนับตั้งแต่ปี 2007, 2009 และ 1996 ตามลำดับ และยังคงมีแนวโน้มปรับตัวสูงขึ้นอย่างต่อเนื่อง
ประเด็นนี้นำไปสู่ ปัจจัยสำคัญประการที่สามที่กำลังส่งผลกระทบต่อเศรษฐกิจโลกในปัจจุบัน ได้แก่ การขาดดุลการคลังที่สูงเกินควร ระดับหนี้สาธารณะที่พุ่งขึ้นเป็นประวัติการณ์ และภาระต้นทุนการชำระหนี้ที่อยู่ในระดับสูง
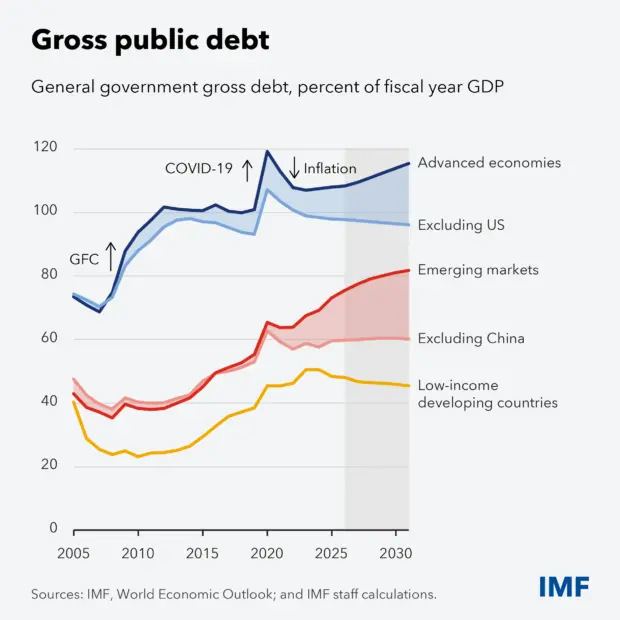
ปัจจุบัน หนี้สาธารณะทั่วโลกอยู่ใกล้ระดับสูงสุดนับตั้งแต่ช่วงหลังสงครามโลกครั้งที่สอง และมีแนวโน้มที่จะเพิ่มขึ้นจน เกิน 100% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ในอนาคตอันใกล้
ประเทศเศรษฐกิจพัฒนาแล้วกลับเป็นกลุ่มที่มีปัญหารุนแรงที่สุด โดยหลายประเทศมีภาระหนี้สาธารณะรวม (Gross Public Debt) อยู่ในระดับสูงที่สุดเมื่อเทียบกับประเทศกลุ่มอื่น
แม้ว่าสัดส่วนหนี้สาธารณะต่อ GDP ของประเทศตลาดเกิดใหม่โดยทั่วไปจะอยู่ในระดับต่ำกว่า และในกลุ่มประเทศรายได้ต่ำก็ยิ่งต่ำกว่านั้นอีก แต่ต้องยอมรับว่า ประเทศตลาดเกิดใหม่และประเทศรายได้ต่ำมีรายได้ภาครัฐที่จะนำมาชำระหนี้ค่อนข้างต่ำกว่าด้วยเช่นกัน
สำหรับประเทศเศรษฐกิจเกิดใหม่หลายแห่ง ผลกระทบจากอัตราผลตอบแทนพันธบัตรอ้างอิง (Core Yields) ที่สูงขึ้นต่อต้นทุนการระดมทุนนั้น ในขณะนี้ยังคงได้รับการบรรเทาบางส่วนด้วยส่วนต่างความเสี่ยง (Risk Spreads) ที่ยังคงแคบอยู่ ซึ่งเป็นผลมาจากความพยายามอย่างหนักตลอดหลายทศวรรษในการเสริมสร้างนโยบาย กรอบการทำงาน และสถาบันทางเศรษฐกิจให้เข้มแข็ง ควบคู่กับภาวะการเงินที่ยังคงผ่อนคลายอยู่ในระดับหนึ่ง
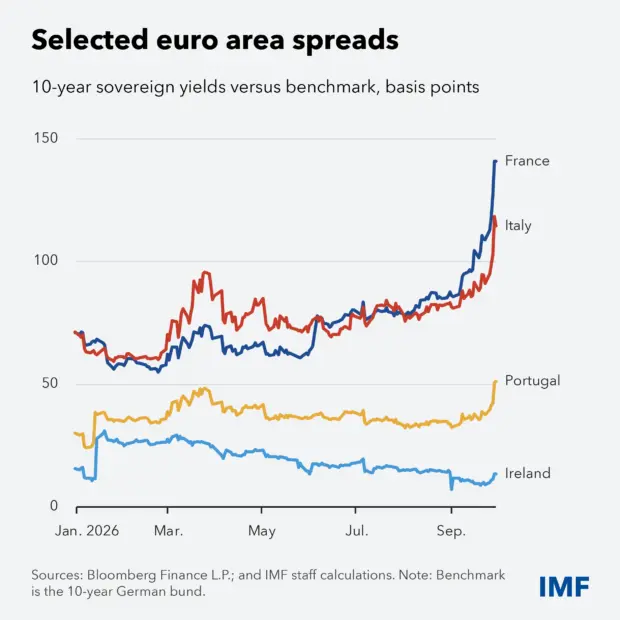
อย่างไรก็ตาม สำหรับประเทศที่มีหนี้สาธารณะสูงในกลุ่มยูโรโซน (Euro Area) สถานการณ์กลับมีความท้าทายมากกว่า เนื่องจากส่วนต่างอัตราผลตอบแทนพันธบัตรรัฐบาลเมื่อเทียบกับพันธบัตรรัฐบาลเยอรมนี (German Bunds) ยังคงปรับตัวสูงขึ้นอย่างต่อเนื่อง ซึ่งไม่เพียงแต่เกิดขึ้นกับฝรั่งเศสและอิตาลีเท่านั้น แต่ยังส่งผลกระทบในระดับที่น้อยกว่าไปยังประเทศที่เคยประสบความสำเร็จในการลดหนี้และการขาดดุลหลังวิกฤติยูโรโซน เช่น ไอร์แลนด์ โปรตุเกส และประเทศอื่นๆ ด้วยเช่นกัน
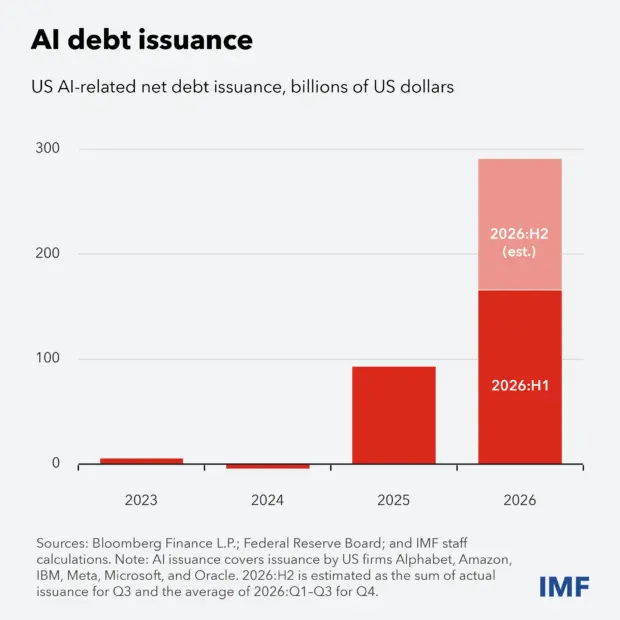
นางกิออร์กิเอวากล่าวว่า เทคโนโลยี AI ก้าวเข้ามามีบทบาทในสองเรื่องนี้ในสองทางด้วยกัน ประการแรก การออกพันธบัตรภาคเอกชนระยะยาวที่เพิ่มสูงขึ้นกำลังเข้ามาแย่งชิงเงินออมแข่งกับภาครัฐ และประการที่สอง การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรอ้างอิง (Core Yields) ส่วนหนึ่งอาจสะท้อนถึงการคาดการณ์ถึงการเติบโตทางเศรษฐกิจที่รวดเร็วขึ้นในอนาคต
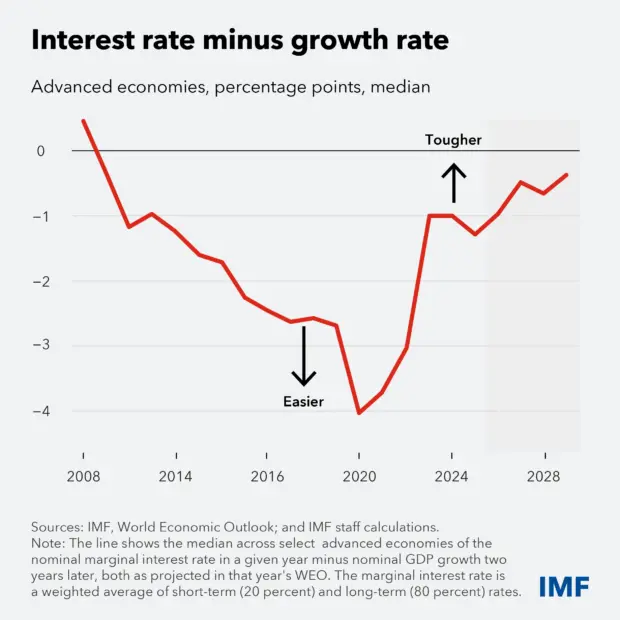
นางกิออร์กิเอวากล่าวว่า การคาดหวังว่าการเติบโตทางเศรษฐกิจที่สูงขึ้นจะช่วยแก้ปัญหาทางการคลังได้ อาจนำไปสู่ความชะล่าใจในการดำเนินนโยบาย (Policy Complacency) ตลอดช่วง 17 ปีที่ผ่านมา ผู้กำหนดนโยบายสามารถบริหารจัดการปัญหาการคลังได้ค่อนข้างง่าย เนื่องจากตลอดช่วงเวลานั้น อัตราดอกเบี้ยอยู่ต่ำกว่าอัตราการเติบโตของ GDP มาโดยตลอด
นักเศรษฐศาสตร์มักอธิบายความสัมพันธ์นี้ผ่าน ส่วนต่างระหว่างอัตราดอกเบี้ยกับอัตราการเติบโตทางเศรษฐกิจ (Interest-to-Growth Differential) หรือที่เรียกว่า “r − g” ในปัจจุบัน ส่วนต่าง r − g กลับอยู่ในระดับที่เอื้อต่อการบริหารหนี้สาธารณะน้อยกว่าช่วงหลายปีที่ผ่านมาอย่างมาก และยังมีแนวโน้มปรับตัวสูงขึ้นอีก นัยสำคัญของเรื่องนี้ก็คือ การหวังพึ่งการเติบโตทางเศรษฐกิจเพียงอย่างเดียวเพื่อทำให้สัดส่วนหนี้สาธารณะต่อ GDP ลดลง โดยไม่ต้องดำเนินมาตรการปรับปรุงฐานะการคลังลดสัดส่วนหนี้สาธารณะต่อ GDP ลง อาจเป็นสิ่งที่แทบเป็นไปไม่ได้ในระยะใกล้
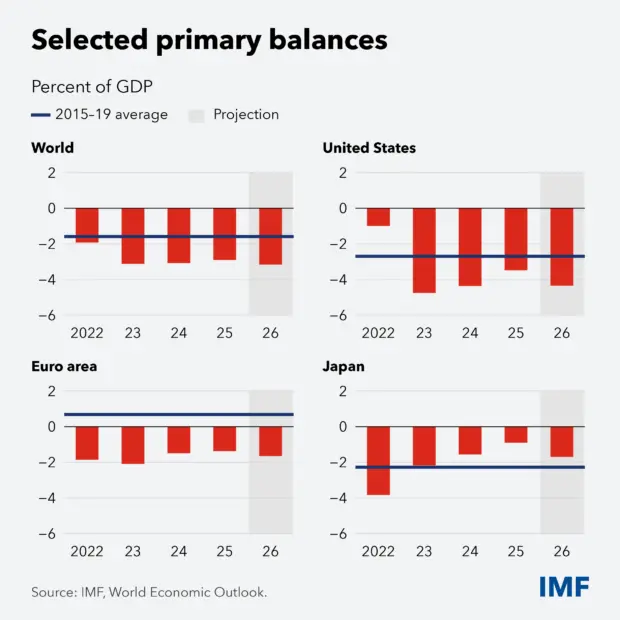
อัตราผลตอบแทนพันธบัตรอ้างอิง (Core Bond Yields) ที่สูงขึ้นนั้น ยังสะท้อนถึงนโยบายทางการคลังอีกด้วย การที่วิกฤตและแรงกระแทกทางเศรษฐกิจเกิดขึ้นติดต่อกันในช่วงที่ผ่านมา ส่งผลให้หนี้สาธารณะพุ่งสูงขึ้นอย่างมาก ประกอบกับ ประเทศส่วนใหญ่ยังคงขาดดุลการคลังขั้นต้น (Primary Deficit) ในระดับที่สูงกว่าค่าเฉลี่ยช่วงก่อนการระบาดของโควิด-19 ระหว่างปี 2015–2019 สะท้อนถึงความจำเป็นเร่งด่วนในการฟื้นฟูพื้นที่ทางการคลัง (Fiscal Space) หรือการสร้างขีดความสามารถทางการคลังกลับคืนมา
สถานการณ์นี้ต้องได้รับการรับมือด้วย ชุดมาตรการเชิงนโยบายที่ครอบคลุมและเร่งด่วน
นางกิออร์กิเอวากล่าวว่าเริ่มจาก นโยบายการเงิน (Monetary Policy) เป็นอันดับแรก
ในหลายประเทศ อัตราเงินเฟ้อที่อยู่สูงกว่าเป้าหมายเป็นปัญหาให้แก่ผู้กำหนดนโยบายมาเป็นเวลานาน โดยเฉพาะในกรณีของสหรัฐอเมริกา ซึ่งเผชิญกับปัญหานี้มานานกว่า 5 ปีครึ่งแล้ว
“แม้เราจะพอเบาใจได้จากการที่ การคาดการณ์เงินเฟ้อระยะยาว (Long-term Inflation Expectations) ยังคงยึดเหนี่ยวอยู่ในระดับที่มีเสถียรภาพ แต่ก็ต้องไม่ลืมความจริงง่าย ๆ ว่า “เงินเฟ้อจะมีเสถียรภาพก็ต่อเมื่อยังคงยึดเหนี่ยวการคาดการณ์เงินเฟ้อไว้ได้เท่านั้น” ซึ่งเป็นบทเรียนที่ดิฉันได้เรียนรู้มาอย่างเจ็บปวดจากประสบการณ์ภาวะเงินเฟ้อรุนแรงขั้นวิกฤติ (Hyperinflation) ในบัลแกเรีย” นางกิออร์กิเอวากล่าว
การขยายตัวอย่างรวดเร็วของการลงทุนก่อสร้างโครงสร้างพื้นฐานรองรับ AI เป็นปัจจัยกระตุ้นเงินเฟ้อ เช่นเดียวกับแรงกระแทกจากราคาพลังงานและอาหารที่ผลักดันเงินเฟ้อให้สูงขึ้น ขณะที่มาตรการภาษีศุลกากร การใช้จ่ายด้านกลาโหม และหนี้สาธารณะที่อยู่ในระดับสูง ล้วนเป็นปัจจัยที่อาจสร้างแรงกดดันด้านเงินเฟ้อได้เช่นกัน
ยิ่งไปกว่านั้น ความทรงจำเกี่ยวกับภาวะเงินเฟ้อสูงเมื่อไม่นานมานี้ก็ยังคงอยู่
ด้วยเหตุนี้ ขณะนี้อาจเป็นช่วงเวลาที่เหมาะสมสำหรับหลายประเทศในการดำเนินนโยบายการเงินโดยให้น้ำหนักกับการควบคุมเงินเฟ้ออย่างระมัดระวัง แต่ยังคงมีท่าทีเข้มงวด (Prudently Hawkish Bias)
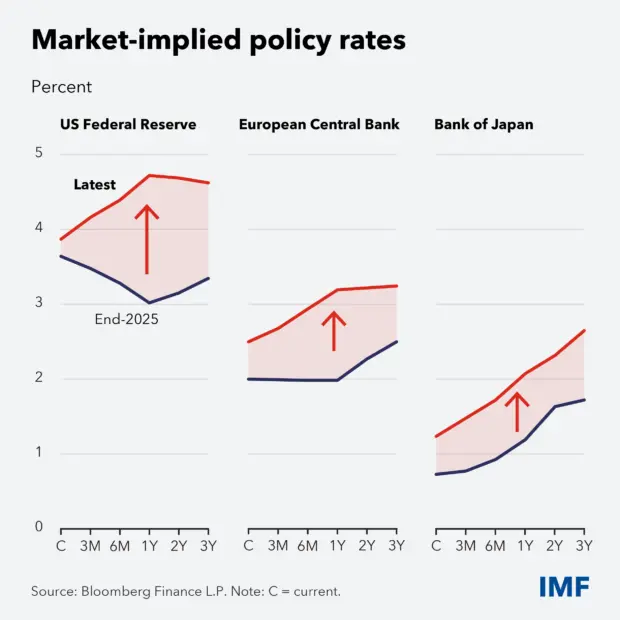
และเป็นเรื่องที่เหมาะสมอย่างยิ่งที่ ธนาคารกลางสหรัฐฯ (Federal Reserve: Fed) ธนาคารกลางยุโรป (European Central Bank: ECB) และธนาคารกลางญี่ปุ่น (Bank of Japan: BOJ) ต่างก็ได้ปรับขึ้นอัตราดอกเบี้ยและส่งสัญญานเชิงนโยบายอย่างหนักแน่น ส่งผลให้ตลาดการเงินปรับการคาดการณ์เส้นทางอัตราดอกเบี้ยนโยบายในอนาคตตาม
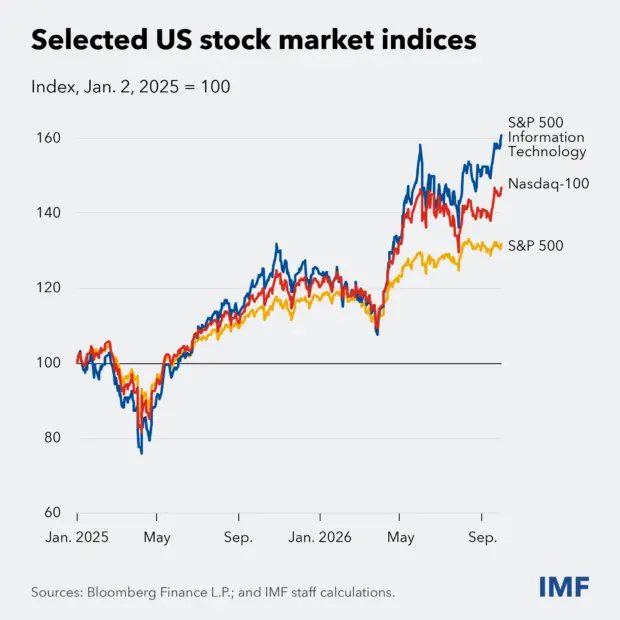
นางกิออร์กิเอวาได้พูดถึงนโยบายเสถียรภาพระบบการเงินอีกด้วย โดยระบุว่า ท่ามกลางการกระจุกตัวของกิจกรรมทางเศรษฐกิจและการลงทุนทางการเงินที่เพิ่มสูงขึ้นในอุตสาหกรรมปัญญาประดิษฐ์ (AI) ก็ควรย้อนกลับมาทบทวน “กฎของอามารา” (Amara’s Law) ซึ่งกล่าวไว้ว่า “ คนเรามักจะประเมินผลกระทบของเทคโนโลยีใหม่สูงเกินไปในระยะสั้น และประเมินมันต่ำเกินไปในระยะยาว ”
ช่วงเวลาที่มีความเสี่ยงสูงที่สุดอาจอยู่ตรงรอยต่อระหว่าง กระแสการลงทุนขยายโครงสร้างพื้นฐาน AI อย่างมหาศาลในปัจจุบัน กับช่วงเวลาที่ผลประโยชน์จากเทคโนโลยี AI จะเริ่มปรากฏอย่างเป็นรูปธรรมในอนาคต
ปัจจุบัน ผลประกอบการที่แข็งแกร่งของภาคธุรกิจกำลังเป็นแรงขับเคลื่อนสำคัญให้ราคาหุ้นปรับตัวสูงขึ้น และมีผลด้านความมั่งคั่ง (Wealth Effects) อย่างไรก็ตาม หากผลประกอบการของบริษัทออกมาต่ำกว่าที่ตลาดคาดการณ์ไว้ ภาระหนี้และการใช้เงินกู้เพื่อขยายการลงทุนของบริษัทเทคโนโลยีขนาดยักษ์ที่ให้บริการโครงสร้างพื้นฐานคลาวด์และ AI (Hyperscalers) ประกอบกับการที่นักลงทุนทั่วโลกถือครองหุ้นสหรัฐฯ ในสัดส่วนสูงและเพิ่มขึ้นอย่างต่อเนื่อง อาจทำให้ความผิดหวังจากผลประกอบการของบริษัทบางกลุ่มลุกลามกลายเป็น แรงกระแทกทางการเงินที่ส่งผลกระทบเป็นวงกว้าง (Far-reaching Shock) ต่อระบบการเงินและตลาดทุนทั่วโลกได้
“แน่นอนว่า แนวปราการแรกในการรับมือย่อมเป็นเรื่องของการกำกับดูแลและการกำกับตรวจสอบ (Regulation and Supervision)”
นางกิออร์กิเอวาขยับมาสู่นโยบายทางการคลัง โดยระบุว่า เป็นจุดรวมของแรงกดดันทั้งปวง อัตราผลตอบแทนพันธบัตรที่พุ่งสูงกำลังดันให้ภาระดอกเบี้ยสูงขึ้น ในช่วงเวลาที่งบประมาณถูกจำกัดอย่างเข้มงวด และมีรายจ่ายสำคัญหลายด้านที่ต้องแย่งชิงงบประมาณกัน รวมถึงงบด้านการป้องกันประเทศ ขณะเดียวกัน อัตราดอกเบี้ยนโยบายที่สูงขึ้นยังดันให้อัตราดอกเบี้ยระยะสั้นขยับขึ้นตาม ซึ่งส่งผลกระทบโดยตรงต่อต้นทุนหนี้ระยะสั้น
ถึงกระนั้น ยังไม่เห็นการดำเนินมาตรการอย่างเด็ดขาดในกลุ่มประเทศเศรษฐกิจพัฒนาแล้วที่มีหนี้สาธารณะสูง ทั้งที่สิ่งจำเป็นเร่งด่วนในขณะนี้คือ แผนการปรับฐานะการคลังระยะปานกลางที่มีความน่าเชื่อถือ (Credible Medium-term Fiscal Consolidation Plans) โดยในบางประเทศอาจจำเป็นต้องดำเนินมาตรการทางการคลังตั้งแต่ระยะแรก เพื่อช่วยลดแรงกดดันที่ตกอยู่กับนโยบายการเงินด้วย
สำหรับประเทศเศรษฐกิจเกิดใหม่ อาจต้องเผชิญไม่เพียงแต่ต้นทุนการระดมทุนที่สูงขึ้นจากอัตราผลตอบแทนพันธบัตรอ้างอิงและส่วนต่างความเสี่ยงที่กว้างขึ้นเท่านั้น แต่ยังต้องเจอกับความผันผวนของเงินทุนเคลื่อนย้ายระหว่างประเทศที่ส่วนหนึ่งเชื่อมโยงกับนวัตกรรมทางการเงิน ดังนั้น ประเทศกลุ่มนี้ก็ควรพยายามขยายพื้นที่ทางการคลัง (Fiscal Space) ควบคู่ไปกับการเสริมสร้างเงินทุนสำรองระหว่างประเทศให้แข็งแกร่งขึ้นด้วยเช่นกัน
สำหรับประเทศเศรษฐกิจตลาดเกิดใหม่ ความท้าทายไม่ได้จำกัดอยู่เพียงต้นทุนการระดมทุนที่สูงขึ้นจากการเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรอ้างอิง และส่วนต่างผลตอบแทนเพื่อชดเชยความเสี่ยง (Risk Spreads) ที่กว้างขึ้นเท่านั้น แต่ยังรวมถึง ความผันผวนของกระแสเงินทุนเคลื่อนย้ายระหว่างประเทศ ซึ่งส่วนหนึ่งเกี่ยวข้องกับนวัตกรรมทางการเงินด้วย
ขณะที่กลุ่มประเทศที่มีรายได้น้อย ซึ่งบอบช้ำอยู่แล้วจากข้อจำกัดด้านการระดมทุน สัดส่วนภาระดอกเบี้ยต่อรายได้ที่สูง ฐานภาษีที่แคบ และความช่วยเหลือจากต่างประเทศที่ลดลง อาจถูกกดดันให้ต้องตัดงบประมาณรายจ่ายเพื่อการพัฒนาที่จำเป็นลง ซึ่งนับเป็นผลกระทบลุกลามที่น่าเสียดาย และสะท้อนให้เห็นถึงว่า ความท้าทายทางการคลังไม่ได้เป็นปัญหาของประเทศใดประเทศหนึ่งเท่านั้น แต่เป็นความท้าทายร่วมกันของประชาคมโลก
นางกิออร์กิเอวากล่าวว่า เมื่อประมวลภาพรวมทั้งหมดแล้ว สารสำคัญที่จะส่งไปยังผู้กำหนดนโยบายเศรษฐกิจทั่วโลกในสัปดาห์หน้าก็คือ “เราไม่สามารถผัดผ่อนการดำเนินมาตรการเชิงนโยบายที่จำเป็นออกไปได้อีกต่อไป พวกคุณมีเครื่องมืออยู่ในมือแล้ว สิ่งที่ต้องมีในตอนนี้คือวิจารณญาณที่จะนำเครื่องมือเหล่านั้นมาใช้อย่างชาญฉลาด”
นางกิออร์กิเอวากล่าวว่า IMF ตระหนักดีว่าการปรับลดการขาดดุลทางการคลังเป็นงานหนักและท้าทายอย่างยิ่ง เพราะหลังจากผ่านพ้นวิกฤติติดต่อกันหลายระลอกที่นโยบายทางการคลังต้องเข้ามาช่วยบรรเทาผลกระทบทุกครั้ง ประชาชนได้เริ่มคุ้นชินกับการอุดหนุนจากภาครัฐ ทำให้ต้องเผชิญกับการตัดสินใจทางการเมืองที่ยากลำบากมาก
การดำเนินนโยบายให้ประสบความสำเร็จ ผู้กำหนดนโยบายจำเป็นต้องดำเนินการในสามด้านสำคัญ ได้แก่
แม้การเติบโตทางเศรษฐกิจเพียงอย่างเดียวจะไม่สามารถแก้ไขปัญหาการคลังได้ทั้งหมด แต่ การเติบโตทางเศรษฐกิจย่อมมีส่วนช่วยได้อย่างแน่นอน
โปรแกรมการปฏิรูปที่ตั้งเป้าหมายไว้สูงจะช่วยสนับสนุนความพยายามทางการคลัง โดยการยกระดับทักษะแรงงาน การสร้างตลาดแรงงานที่มีความยืดหยุ่นมากขึ้น การจัดให้มีข้อจำกัดในการเข้าและออกจากธุรกิจที่เอื้อต่อการแข่งขัน การเข้าถึงแหล่งทุนที่พร้อมลงทุนเสี่ยงระยะยาว (Patient Risk Capital) ที่ดีขึ้น ตลอดจนการเสริมสร้างความมั่นคงทางพลังงาน
ในสภาวะแวดล้อมโลกที่ไม่ปรานีใครและไม่เปิดช่องให้แก่ความผิดพลาดที่เกิดจากตัวเอง ดิฉันขอเรียกร้องให้เจ้าหน้าที่รัฐทุกแห่งลดขั้นตอนการทำงานที่ซ้ำซ้อน ปัดกวาดกฎระเบียบที่ล้าสมัยซึ่งสะสมมาอย่างยาวนาน และปลดปล่อยพลังแห่งความเป็นผู้ประกอบการให้เป็นอิสระ
ท่ามกลางสภาพแวดล้อมเศรษฐกิจโลกที่เต็มไปด้วยความท้าทายและ ไม่เปิดโอกาสให้ประเทศต่าง ๆ สร้างบาดแผลทางเศรษฐกิจให้แก่ตนเองอีกต่อไป “ขอเรียกร้องให้รัฐบาลทั่วโลกเร่งลดขั้นตอนราชการที่ยุ่งยากและซ้ำซ้อน ขจัดกฎระเบียบที่ล้าสมัยซึ่งสะสมมานาน และส่งเสริมศักยภาพของผู้ประกอบการ”
ที่น่ายินดี คือ สิ่งเหล่านี้ล้วนเป็นคุณลักษณะและนโยบายเดียวกันกับที่จำเป็นสำหรับการดึงศักยภาพสูงสุดของ AI เนื่องจากประโยชน์หลักของ AI ไม่ได้เกิดจากการกระตุ้นอุปสงค์ระยะสั้นจากการสร้างโครงสร้างพื้นฐานเท่านั้น แต่เกิดจากการเพิ่มผลิตภาพ (Productivity) ในระยะยาวจากการนำไปประยุกต์ใช้อย่างจริงจัง
ผลการศึกษาวิจัยของ IMF ชี้ว่า หากทำอย่างถูกต้อง AI จะสามารถช่วยเพิ่มการเติบโตของเศรษฐกิจโลกได้สูงสุดถึง 0.5% ต่อปีในระยะยาว การเติบโตจาก 3% ไปเป็น 3.5% เทียบเท่ากับการเพิ่มมูลค่าเศรษฐกิจที่มีขนาดเท่ากับภูมิภาคอาเซียนทั้งภูมิภาค เข้าสู่เศรษฐกิจโลกภายในเวลาเพียงทศวรรษเดียว
“เราจะเรียนรู้ไปพร้อมๆ กันระหว่างทาง แต่เราทราบดีว่าความพร้อมด้าน AI เป็นปัจจัยสำคัญ ทั้งโครงสร้างพื้นฐานดิจิทัล ความพร้อมของตลาดแรงงาน และแนวทางการกำกับดูแล เพื่อช่วยเก็บเกี่ยวประโยชน์และบริหารจัดการความเสี่ยงใหญ่ของ AI เช่น ผลกระทบเป็นวงกว้างต่อตลาดแรงงาน ความเสี่ยงร้ายแรงด้านไซเบอร์และเสถียรภาพ ตลอดจนโมเดลปัญญาประดิษฐ์ระดับก้าวหน้า (Frontier Models) ที่เสี่ยงต่อการหลุดจากการควบคุมของมนุษย์และสร้างความเสียหาย” นางกิออร์กิเอวากล่าว
นางกิออร์กิเอวากล่าว ความสำเร็จจะเกิดขึ้นได้ก็ต่อเมื่อทุกคนได้รับการนำพาให้ก้าวไปพร้อมกันเพื่อเก็บเกี่ยวพลังแห่งการเปลี่ยนแปลงของ AI ซึ่งเป็นเหตุผลว่าทำไมการกระจายการเข้าถึง AI ไปทั่วโลกจึงมีความสำคัญยิ่ง และแน่นอนว่าสิ่งนี้ต้องอาศัย ‘ความร่วมมือ’
“ในโลกที่เชื่อมโยงถึงกัน ประเทศต่างๆ ร่วมมือกันไม่ใช่เพราะความสงสาร แต่ทำเพื่อผลประโยชน์ของตนเอง นั่นคือเหตุผลที่การค้าสามารถหาช่องทางผ่านอุปสรรคต่างๆไปได้ และเป็นเหตุผลว่าทำไมประเทศสมาชิกของเราจึงกระตือรือร้นที่จะมารวมตัวกันที่กรุงเทพฯ ในสัปดาห์หน้า” นางกิออร์กิเอวากล่าว