ADB ปรับเพิ่มประมาณการเศรษฐกิจเอเชีย-ไทย รับอานิสงส์ส่งออกไฮเทค เตือนปี 2570 รับศึกหนัก “เอลนีโญ-ปัญหาสงคราม” กดดัน
ธนาคารพัฒนาเอเชีย (Asian Development Bank:ADB) ฉายภาพรวมเศรษฐกิจเอเชียและเอเชียตะวันออกเฉียงใต้ยังคงมีความยืดหยุ่นและมีแนวโน้มขยายตัวดีกว่าที่คาดการณ์ไว้เดิมในช่วงครึ่งแรกของปี อย่างไรก็ตาม ADB ยังคงเน้นย้ำถึงความระมัดระวังเนื่องจากปัจจัยเสี่ยงภายนอกที่ยังคงรุมเร้า
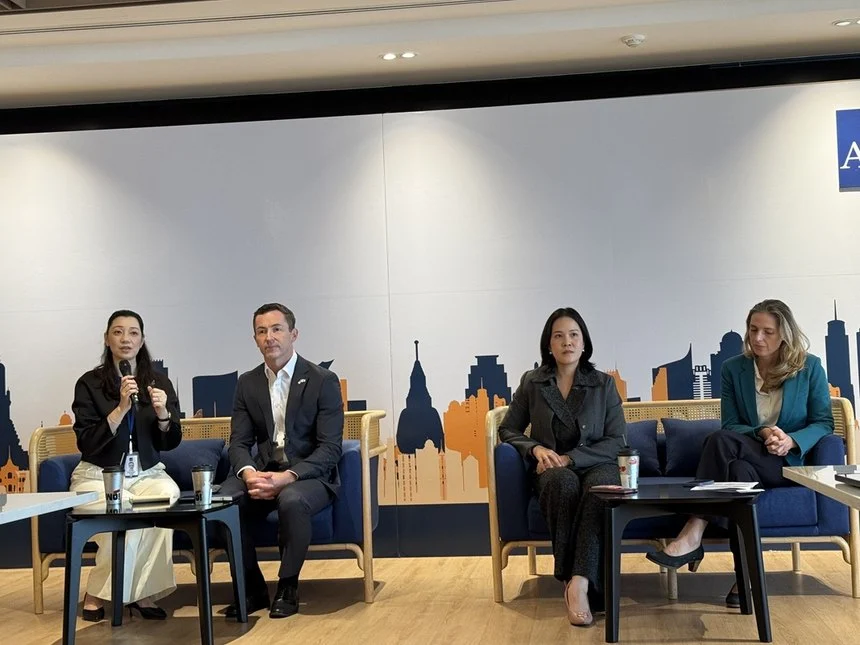
วันที่ 23 กันยายน 2569 ธนาคารพัฒนาเอเชีย (ADB) ประจำประเทศไทย แถลงข่าวนำเสนอรายงานประมาณการเศรษฐกิจภูมิภาค (Asian Development Outlook – ADO) ฉบับเดือนกันยายน 2569 โดยแอรอน แบทเท็น ผู้อำนวยการสำนักงานธนาคารพัฒนาเอเชีย (ADB) ประจำประเทศไทย อันนา ฟิงค์ เศรษฐกรอาวุโส และชิดชนก อันโนนจารย์ เศรษฐกร
อันนา ฟิงค์ เศรษฐกรอาวุโส เปิดเผยว่า ADB ปรับเพิ่มประมาณการ GDP ของภูมิภาคขึ้นเล็กน้อยมาอยู่ที่ 5.0% จากเดิมคาดการณ์ไว้ที่ 4.9% ในเดือนกรกฎาคม แม้ประมาณการในเดือนกันยายนจะออกมาในเชิงบวกมากกว่าเดือนกรกฎาคมเล็กน้อย แต่สิ่งสำคัญที่คือ ประมาณการของปีนี้ยังคงต่ำกว่าปี 2568 อย่างมาก โดยการเติบโตในปี 2568 อยู่ที่ 5.5% และอัตราเงินเฟ้ออยู่ในระดับต่ำกว่ามากที่ 3%
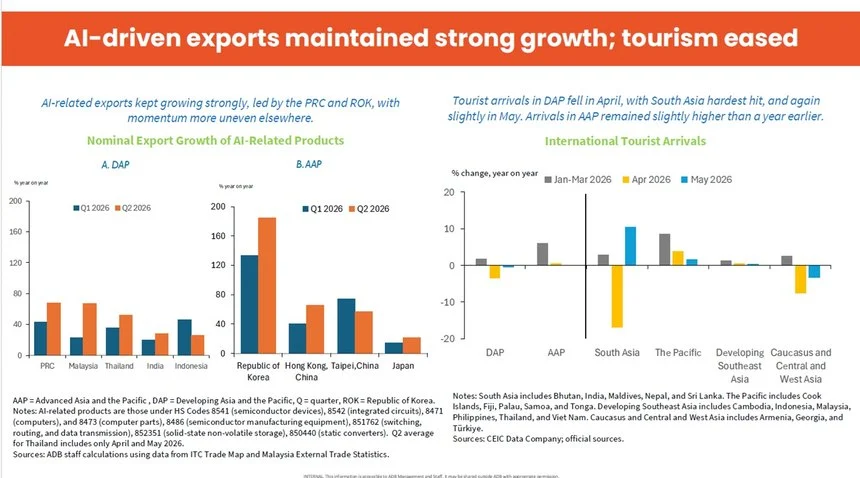
หนึ่งในปัจจัยขับเคลื่อนสำคัญที่ทำให้การเติบโตอ่อนแอลงในช่วงครึ่งหลังของปีคือ สินค้าและการส่งออกที่เกี่ยวข้องกับ AI ที่เติบโตอย่างต่อเนื่องในหลายประเทศ รวมถึงไทย อินโดนีเซีย จีน และเกาหลีในไตรมาสที่ 1 และ 2 ของปี 2569 ได้ชะลอตัวลง สะท้อนว่าห่วงโซ่เทคโนโลยีและอิเล็กทรอนิกส์ระดับโลกยังคงเป็นเครื่องยนต์หลักที่ขับเคลื่อนการส่งออกและการลงทุนโดยตรงจากต่างประเทศ (FDI) ในภูมิภาค
ความไม่สงบและการหยุดชะงักที่เกิดขึ้นต่อเนื่องบริเวณช่องแคบฮอร์มุซนับตั้งแต่เดือนกุมภาพันธ์ที่ผ่านมา ยังคงส่งผลกระทบต่อตลาดและเศรษฐกิจต่าง ๆ ทั่วโลก โดยปริมาณเรือบรรทุกน้ำมันที่ผ่านช่องแคบฮอร์มุซลดลงอย่างรวดเร็ว แม้จะมีสัญญาณฟื้นตัวช่วงสั้น ๆ ในเดือนมิถุนายน แต่ปัจจุบันปริมาณการขนส่งยังคงอยู่ในระดับต่ำ ขณะที่ราคาน้ำมันดิบเบรนท์ (Brent) ในตลาดสปอตยังคงทรงตัวในระดับสูง
ผลกระทบไม่ได้จำกัดอยู่เพียงราคาน้ำมันเท่านั้น แต่ยังลามไปถึงราคาสินค้าโภคภัณฑ์สำคัญอื่น ๆ อาทิ โพลีเอทิลีน เมทานอล กำมะถัน และโดยเฉพาะก๊าซธรรมชาติ ล้วนปรับตัวสูงขึ้นอย่างมีนัยสำคัญนับตั้งแต่การหยุดชะงักในเดือนกุมภาพันธ์
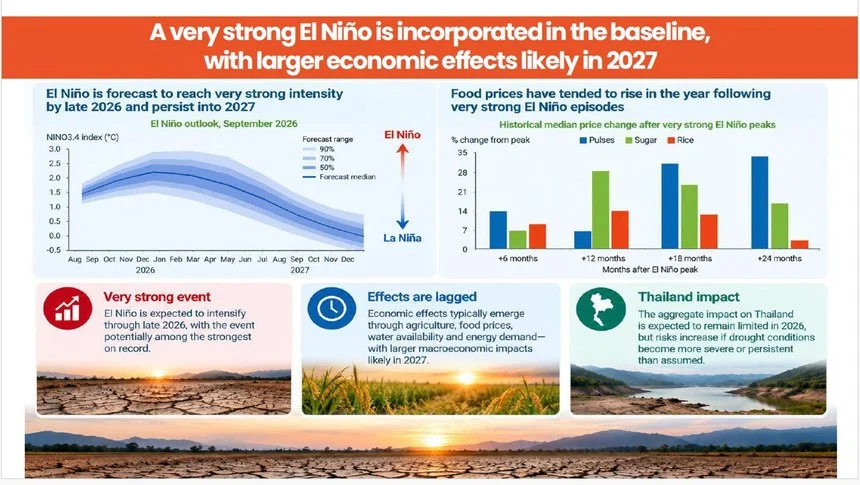
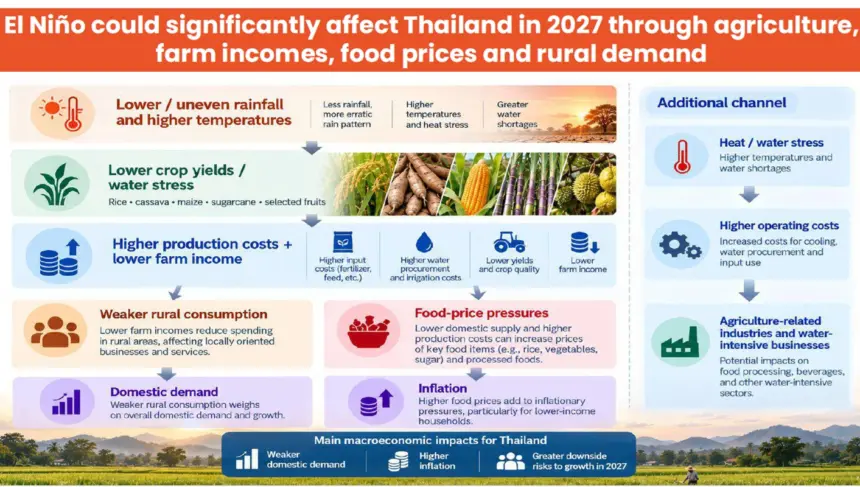
อีกหนึ่งปัจจัยเสี่ยงที่ ADB ชี้ให้เห็นคือ ปรากฏการณ์เอลนีโญที่กำลังทวีความรุนแรงขึ้นต่อเนื่อง โดยคาดว่าผลกระทบจะขึ้นถึงจุดสูงสุดในช่วงปลายปีนี้ จากประสบการณ์ในอดีต ผลกระทบของเอลนีโญต่อราคาอาหารมักปรากฏชัดเจนภายในกรอบเวลาที่ค่อนข้างแน่นอน โดยราคาปาล์มน้ำมันและน้ำตาลมักได้รับผลกระทบก่อน ขณะที่ราคาข้าวซึ่งเป็นสินค้าที่อ่อนไหวที่สุดมักปรับขึ้นสูงสุดในช่วง 6-9 เดือนหลังจากเอลนีโญขึ้นถึงจุดพีค หมายความว่าราคาอาหารในภูมิภาคมีแนวโน้มจะพุ่งขึ้นสูงสุดในช่วงกลางปี 2570
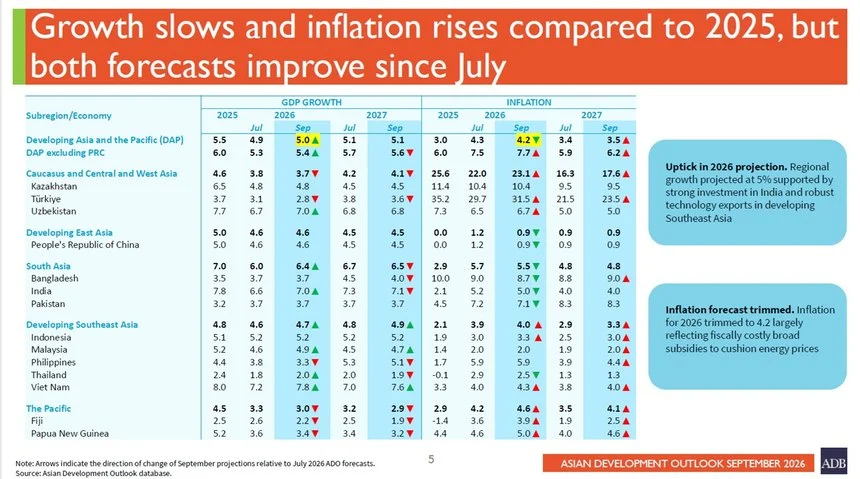
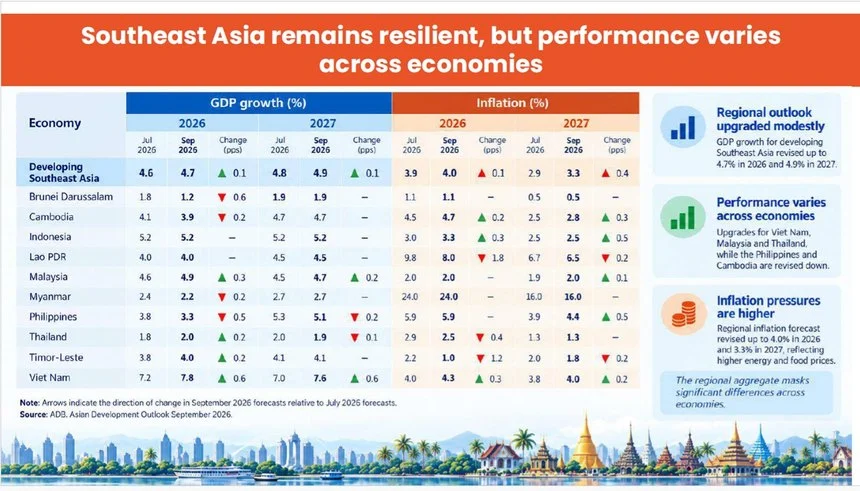
สำหรับภูมิภาคเอเชียตะวันออกเฉียงใต้ ADB ปรับเพิ่มคาดการณ์การเติบโตปี 2569 เป็น 4.7% จากเดิม 4.6% ขณะที่อัตราเงินเฟ้อปี 2569 ปรับขึ้นเป็น 4% จาก 3.9% ที่เคยคาดการณ์ไว้ก่อนหน้านี้ ที่น่าจับตาเป็นพิเศษคือคาดการณ์เงินเฟ้อของปี 2570 ซึ่งถูกปรับขึ้นอย่างมีนัยสำคัญจาก 2.9% เป็น 3.3% สะท้อนผลกระทบจากทั้งเอลนีโญและวิกฤตราคาน้ำมันที่ยังคงยืดเยื้อ
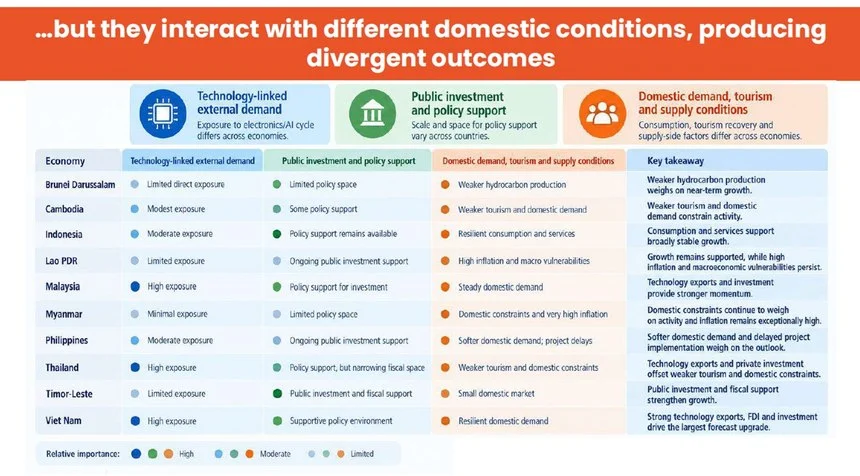
อันนากล่าวว่า แม้ภาพรวมของภูมิภาคจะดูมีความยืดหยุ่นพอสมควร แต่ภายใต้แรงกดดันจากปัจจัยภายนอกร่วมกัน แต่ละประเทศกลับมีผลลัพธ์ที่แตกต่างกันอย่างชัดเจน ขึ้นอยู่กับโครงสร้างเศรษฐกิจและเงื่อนไขภายในของแต่ละประเทศ
หนึ่งในปัจจัยภายนอกร่วมกันที่สำคัญคือ ผลกระทบของวัฏจักรเทคโนโลยี อิเล็กทรอนิกส์ และสินค้าที่เกี่ยวข้องกับ AI ในระดับโลก ซึ่งนำไปสู่การส่งออกที่เพิ่มขึ้น ส่งเสริมการลงทุน การลงทุนโดยตรงจากต่างประเทศ และยังส่งเสริมกิจกรรมด้านการผลิตและอุตสาหกรรมที่เพิ่มขึ้นในหลายประเทศ
“ประเทศที่มีความเชื่อมโยงสูงกับห่วงโซ่การลงทุนและการค้าด้านเทคโนโลยีระดับโลก เช่น มาเลเซีย ไทย และเวียดนาม ได้รับอานิสงส์จากการส่งออกและการลงทุนที่เพิ่มขึ้น ส่งผลให้แนวโน้มการเติบโตของประเทศเหล่านี้ปรับตัวดีขึ้น” อันนากล่าว
ขณะเดียวกัน ภาวะช็อกด้านพลังงานก็ยังคงส่งผลกระทบต่อประเทศต่าง ๆ ในเอเชียตะวันออกเฉียงใต้ผ่านราคาน้ำมันที่สูงขึ้น รวมถึงต้นทุนการขนส่งและการขนส่งสินค้าที่เพิ่มขึ้น ฟิลิปปินส์เป็นตัวอย่างของประเทศที่ได้รับผลกระทบเชิงลบ โดยราคาพลังงานที่สูงขึ้นทำให้อุปสงค์ภายในประเทศอ่อนตัวกว่าที่คาดการณ์ไว้ ประกอบกับความล่าช้าของโครงการลงทุนภาครัฐขนาดใหญ่ ส่งผลให้ ADB ปรับลดประมาณการการเติบโตของฟิลิปปินส์ลงเล็กน้อย
ผลกระทบของเอลนีโญเริ่มปรากฏให้เห็นแล้ว และจะยังคงต่อเนื่องไปตลอดช่วงที่เหลือของปีนี้จนถึงปี 2570 ผลกระทบเหล่านี้เกิดขึ้นผ่านการหยุดชะงักของการผลิตทางการเกษตร ซึ่งอาจนำไปสู่ราคาที่สูงขึ้น อีกทั้งการเปลี่ยนแปลงในการบริหารจัดการน้ำและปริมาณน้ำจะส่งผลกระทบต่อเนื่องต่อกิจกรรมทางอุตสาหกรรม อาจรวมถึงราคาพลังงาน และน้ำท่วมก็อาจส่งผลกระทบต่อเศรษฐกิจ รวมถึงต่อประชาชนด้วย
ขณะที่ปัจจัยด้านการปฏิรูปนโยบายและพื้นที่ทางการคลัง (fiscal space) ก็มีบทบาทสำคัญเช่นกัน เช่น กรณีของติมอร์-เลสเต ที่รัฐบาลสามารถประคับประคองการเติบโตทางเศรษฐกิจผ่านการลงทุนภาครัฐที่แข็งแกร่ง
ด้านภาคการท่องเที่ยวของภูมิภาคโดยรวมแม้จะฟื้นตัว แต่ก็มีความแตกต่างกันมากในแต่ละประเทศ เนื่องจากได้รับผลกระทบจากต้นทุนการเดินทางที่สูงขึ้นและความปั่นป่วนของสถานการณ์โลก
อันนากล่าวว่า แม้ภาพรวมคาดการณ์จะออกมาในเชิงบวก แต่ความเสี่ยงด้านต่ำ (downside risks) ยังคงมีอยู่มากในช่วงปีข้างหน้า โดยปัจจัยเสี่ยงสำคัญประกอบด้วย ความเป็นไปได้ที่ความขัดแย้งในตะวันออกกลางและวิกฤติพลังงานโลกจะทวีความรุนแรงขึ้น การปรับตัวสูงขึ้นของผลตอบแทนพันธบัตรและภาวะการเงินโลกที่ตึงตัวขึ้น ผลกระทบของเอลนีโญที่อาจรุนแรงกว่าที่คาดการณ์ไว้ และความไม่แน่นอนทางการค้าโลกรอบใหม่ ซึ่งจะส่งผลกระทบโดยตรงต่อประเทศที่มีความเชื่อมโยงสูงกับตลาดเทคโนโลยีโลก
ชิดชนก อันโนนจารย์ เศรษฐกร กล่าวถึงภาวะเศรษฐกิจไทยว่า ADB ประเมินแนวโน้มเศรษฐกิจไทยด้วยท่าทีระมัดระวัง (cautious outlook) มากกว่าสถาบันวิจัยอื่น ๆ ในภูมิภาค เนื่องจากสถานการณ์เศรษฐกิจโลกยังคงมีความไม่แน่นอนสูง ขณะที่ผลกระทบจากปรากฏการณ์เอลนีโญต่อไทยจะยังไม่ปรากฏชัดในปีนี้ แต่จะเริ่มส่งผลอย่างมีนัยสำคัญในปีหน้า
ADB ปรับเพิ่มประมาณการการเติบโตทางเศรษฐกิจของไทยในปีนี้ขึ้นจาก 1.8% เป็น 2.0% หรือปรับขึ้นเพียง 0.2 จุด เมื่อเทียบกับประมาณการเดือนเมษายนและกรกฎาคมที่ผ่านมา เป็นผลจากการนำเข้าที่อยู่ในระดับค่อนข้างสูง ซึ่งเป็นสาเหตุหลักที่ทำให้ GDP ในไตรมาสที่ 2 ชะลอตัวลงกว่าที่คาด การนำเข้าที่สูงส่งผลให้ผลสุทธิที่กระทบต่อ GDP ถูกทอนลง
สำหรับแนวโน้มปี 2570 ชิดชนกระบุว่าวัฏจักรสินค้าอิเล็กทรอนิกส์ (electronic cycle) ที่เป็นแรงหนุนสำคัญ แม้จะยังคงขยายตัวต่อเนื่อง แต่มีแนวโน้มชะลอตัวลง ซึ่งอาจส่งผลให้การส่งออกของไทยในปีหน้าชะลอตัวลงค่อนข้างมาก ทำให้ ADB ปรับลดประมาณการ GDP ปีหน้าลงเหลือราว 2.9% ขณะที่การนำเข้าคาดว่าจะยังคงอยู่ในระดับสูงต่อเนื่อง สอดคล้องกับกระแสเงินลงทุนที่ไหลเข้าประเทศมากขึ้น
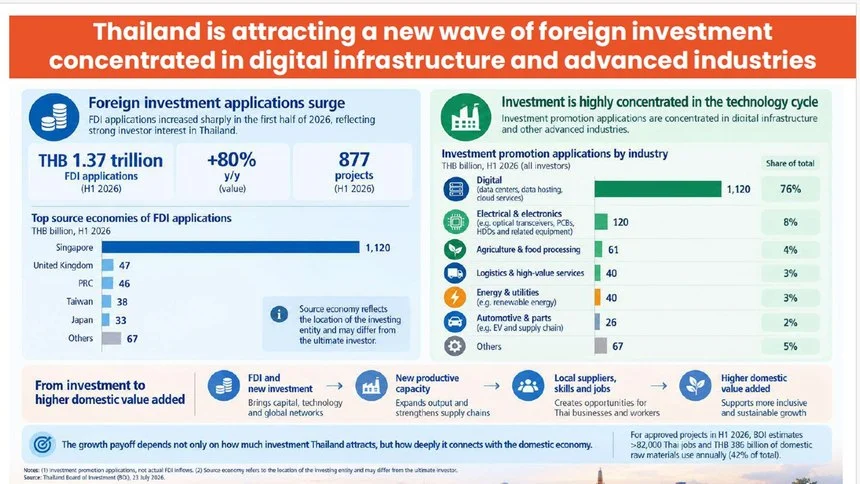
“การลงทุนที่ไหลเข้ามาส่วนใหญ่อยู่ในอุตสาหกรรมใหม่ ขณะที่ระบบนิเวศห่วงโซ่อุปทาน (ecosystem supply chain) และการเชื่อมโยงกับผู้ผลิตในประเทศ (supplier linkage) ยังมีไม่มากนัก ทำให้ยังคงต้องพึ่งพาการนำเข้าชิ้นส่วนและวัตถุดิบจากต่างประเทศอยู่ ซึ่งเป็นประเด็นที่ต้องติดตามต่อไปว่าจะสูงขึ้นมากน้อยแค่ไหน” ชิดชนกกล่าว
ส่วนมาตรการกระตุ้นเศรษฐกิจของภาครัฐที่ผ่านมา ADB มองว่ามีส่วนช่วยพยุงกำลังซื้อของผู้บริโภคได้บ้าง แต่ผลต่อเศรษฐกิจโดยรวมอาจไม่มากนัก เนื่องจากเป็นมาตรการที่เกี่ยวข้องกับการบริโภคมากกว่าการกระตุ้นการลงทุน

ADB ระบุว่าการฟื้นตัวของเศรษฐกิจไทยมีลักษณะเป็น K-Shape คือกระจุกตัวอยู่ในบางอุตสาหกรรมเท่านั้น โดยเฉพาะกลุ่มไฮเทคซึ่งมีการจ้างงานไม่มาก จึงไม่ได้ส่งผลให้รายได้ของภาคส่วนอื่นในระบบเศรษฐกิจเติบโตตามไปด้วย ขณะเดียวกัน ประชาชนและผู้ประกอบการ SME ยังคงประสบปัญหาการเข้าถึงสินเชื่อ ซึ่งคาดว่าจะยังเป็นข้อจำกัดต่อเนื่องในช่วงที่เหลือของปีนี้
ในด้านปัจจัยเสี่ยงภายในประเทศ ภาระหนี้เดิมของผู้บริโภคยังคงเป็นแรงกดดันสำคัญ แม้ระดับหนี้จะลดลงบ้างแล้ว แต่รายได้ของผู้บริโภคกลับไม่ได้ปรับตัวสูงขึ้นมากนัก
ชิดชนกกล่าวว่า แม้การลงทุนโดยตรงจากต่างประเทศ (FDI) ในช่วงที่ผ่านมาจะเติบโตขึ้นมาก ซึ่งเป็นสัญญาณบวกต่อเศรษฐกิจและเป็นโอกาสสำคัญในการผลักดันให้ไทยเปลี่ยนผ่านไปสู่อุตสาหกรรมใหม่ แต่โจทย์สำคัญที่ยังต้องติดตามคือ ไทยจะสามารถดึงมูลค่าทางเศรษฐกิจในประเทศ (capture domestic value market) จากการลงทุนเหล่านี้ได้มากน้อยเพียงใด เนื่องจากในช่วงแรกยังต้องพึ่งพาการนำเข้า และผู้ประกอบการในประเทศยังไม่พร้อมที่จะสนับสนุนอุตสาหกรรมใหม่ได้เต็มรูปแบบ ทำให้ผลสุทธิที่มีต่อเศรษฐกิจในช่วงแรกอาจยังมีอยู่อย่างจำกัด และเป็นประเด็นที่ต้องติดตามว่าไทยจะรักษาโมเมนตัมเชิงบวกนี้ไว้ได้นานเพียงใด
ชิดชนกกล่าวว่า ท่ามกลางความผันผวนของตลาดการเงินโลก ทั้งจากอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ปรับตัวสูงขึ้น และนโยบายการเงินแบบเข้มงวดของญี่ปุ่น สถานะของไทยขณะนี้ยังถือว่าดีกว่าหลายประเทศในภูมิภาค แม้ตลาดการเงินจะผันผวนจริงในช่วง 2 สัปดาห์ที่ผ่านมา และค่าเงินบาทอ่อนค่าลงบ้าง แต่ยังไม่เห็นสัญญาณเงินทุนไหลออกขนาดใหญ่ (massive outflow) โดยภาคธนาคารของไทยยังคงมีเงินสำรองอยู่ในระดับสูงและมีเสถียรภาพทั้งในประเทศและต่างประเทศ จึงยังไม่ถือเป็นประเด็นที่น่ากังวลในขณะนี้
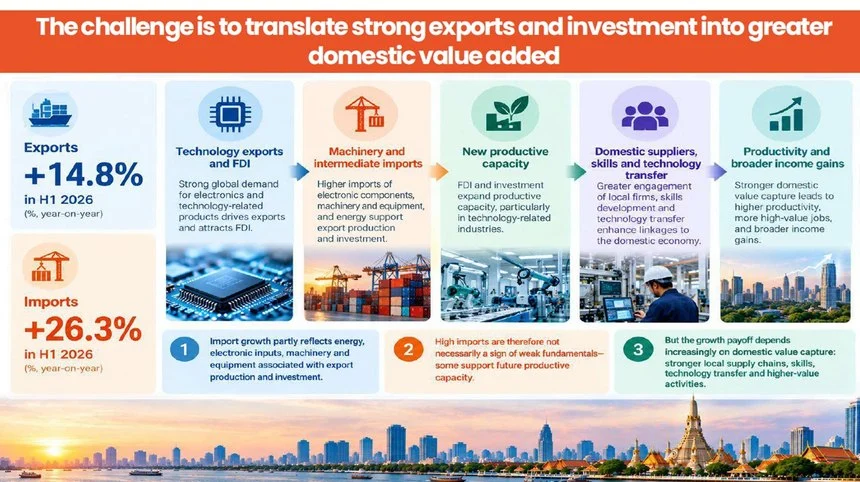
สำหรับปัจจัยเสี่ยงสำคัญต่อประมาณการเศรษฐกิจไทยทั้งปีนี้และปีหน้า ประกอบด้วย ความขัดแย้งในตะวันออกกลางที่ยังคงยืดเยื้อ ความไม่แน่นอนของนโยบายภาษีนำเข้าสหรัฐฯ ที่ยังไม่ชัดเจนว่าจะดำเนินไปในทิศทางใด ราคาพลังงานที่แม้จะปรับตัวดีขึ้นบ้างเป็นบางช่วง แต่โดยรวมยังสูงกว่าปีก่อนหน้า ซึ่งอาจกดดันทั้งภาคเศรษฐกิจจริงและภาคการเงิน รวมถึงอุปสงค์ภายในประเทศที่ยังถูกจำกัดด้วยรายได้ผู้บริโภคที่ไม่ได้เพิ่มขึ้นมากและภาระหนี้ครัวเรือนที่ยังสูง
ในประเด็นพื้นที่ทางการคลัง (fiscal space) หนี้สาธารณะของไทยอยู่ที่ระดับปลาย 60% ต้นๆ ซึ่งยังไม่ถือว่าน่ากังวลมากนัก แต่ก็ทำให้พื้นที่ทางการคลังในการกระตุ้นเศรษฐกิจเพิ่มเติมลดน้อยลง
ส่วนผลกระทบจากเอลนีโญ ADB ประเมินว่าปีนี้ผลกระทบต่อ GDP ไทยยังมีจำกัด เนื่องจากใกล้สิ้นปีแล้ว โดยคาดว่าเอลนีโญจะเริ่มทวีความรุนแรงขึ้นในช่วงปลายไตรมาสนี้ ซึ่งจะส่งผลต่อภาคการผลิตและระดับน้ำเพื่อการเกษตร ก่อนที่ผลกระทบต่อเศรษฐกิจไทยจะปรากฏชัดเจนจริงในช่วงกลางปีหน้าเป็นต้นไป
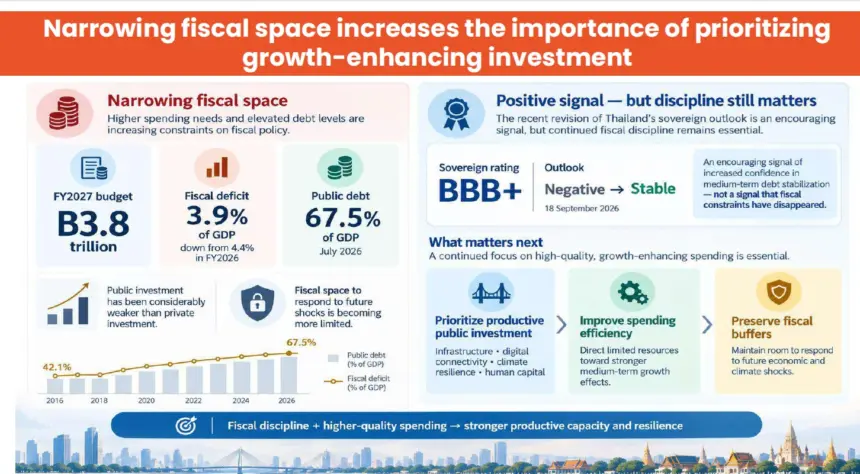
ด้านนโยบายการคลัง ชิดชนกระบุว่าแม้พื้นที่ทางการคลังในการกระตุ้นเศรษฐกิจจะเล็กลง แต่ภาครัฐยังคงดำเนินนโยบายขาดดุลเพื่อสนับสนุนเศรษฐกิจอยู่ เพียงแต่ขนาดการขาดดุลลดลงกว่าเดิม ซึ่งอาจเป็นข้อจำกัดในบางส่วน ขณะที่ภาครัฐเองก็พยายามควบคุมเพดานการคลังอยู่เช่นกัน
อย่างไรก็ตาม ข่าวดีสำคัญในช่วงที่ผ่านมาคือ การที่ Fitch Ratings ปรับมุมมอง (outlook) ต่อไทยดีขึ้นเมื่อสัปดาห์ก่อน ซึ่ง เป็นปัจจัยบวกที่ช่วยหนุนความเชื่อมั่นของนักลงทุน และทำให้ต้นทุนการระดมทุนของภาครัฐไม่ได้ปรับตัวสูงขึ้น ซึ่งน่าจะยังเป็นแรงสนับสนุนเศรษฐกิจไทยต่อไปได้
“ประเด็นสําคัญของนโยบายการคลังคือ การใช้จ่ายภาครัฐจะต้อง “productive” มากพอที่จะช่วยเหลือประชาชนได้อย่างแท้จริง ควบคู่ไปกับการรักษาวินัยทางการคลังให้อยู่ในระดับที่จัดการได้ ซึ่งถือเป็นความท้าทายสำคัญของฝ่ายนโยบายในระยะข้างหน้า” ชิดชนกกล่าว
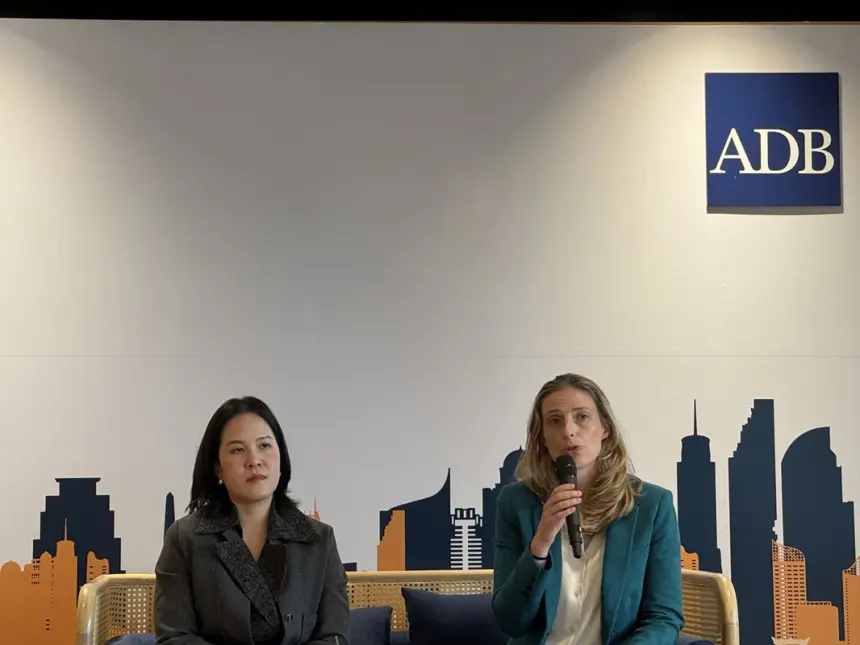
ในช่วงถาม-ตอบ สื่อมวลชนได้ถามหลายประเด็น ตั้งแต่ปัญหาหนี้ครัวเรือน การฟื้นตัวแบบไม่ทั่วถึง ความเสี่ยงจากเอลนีโญ
ต่อคำถามเรื่องข้อเสนอเชิงนโยบายในการแก้ปัญหาหนี้ครัวเรือนและการฟื้นตัวแบบไม่ทั่วถึง (K-shaped recovery) อันนา ฟิงค์ เศรษฐกรอาวุโส ตอบว่า ข้อเสนอเชิงนโยบายหลักที่มองในกรอบ 3-5 ปีข้างหน้า คือการยกระดับห่วงโซ่มูลค่า (value chain upgrading) และการกระจายผลประโยชน์สู่ส่วนอื่นของเศรษฐกิจ (diffusion) โดยชี้ว่าไทยมีอุตสาหกรรมชั้นนำและพื้นที่ที่มีรายได้สูงอยู่แล้ว แต่ยังขาดกลไกดึงประโยชน์เหล่านั้นไปสู่ภาคส่วนอื่น จึงเสนอให้สนับสนุนผู้ประกอบการรายเล็กและกลาง (MSME) พร้อมกับพัฒนาทักษะแรงงานให้สามารถเข้าไปมีส่วนร่วมในอุตสาหกรรมที่กำลังเติบโต เช่น ดาต้าเซ็นเตอร์และเทคโนโลยี ซึ่งต้องมาพร้อมกับกรอบกำกับดูแลด้านสิ่งแวดล้อมและความยั่งยืน
ในประเด็นหนี้ครัวเรือแอรอน แบทเท็น ผู้อำนวยการสำนักงานธนาคารพัฒนาเอเชีย (ADB) ประจำประเทศไทยเสริมว่า ปัญหานี้เป็นปัจจัยฉุดรั้งการบริโภคมานาน เนื่องจากครัวเรือนที่มีภาระหนี้สูงย่อมมีรายได้สุทธิเหลือใช้จ่ายน้อยลง ทางออกที่แท้จริงคือการสร้างโอกาสทางเศรษฐกิจและผลักดันให้รายได้เติบโตเร็วกว่าฐานหนี้ ซึ่งจะทำให้สัดส่วนหนี้ต่อรายได้ลดลงเองตามธรรมชาติ โดยย้ำว่าไม่ควรใช้วิธีจำกัดการปล่อยสินเชื่อ เพราะจะยิ่งฉุดเศรษฐกิจโดยรวม ทั้งนี้ ADB ประเมินว่าคุณภาพของสินเชื่อสำคัญกว่าระดับหนี้ โดยชี้ว่าสัดส่วนหนี้เสีย (NPL) ในกลุ่มหนี้ครัวเรือนไทยยังอยู่ในระดับปานกลางเมื่อเทียบกับประเทศอาเซียนอื่น และภาคธนาคารไทยยังคงแข็งแกร่ง มีสภาพคล่องเพียงพอที่จะสนับสนุนการเติบโตในอนาคต
สำหรับคำถามว่าเอลนีโญจะซ้ำเติมเงินเฟ้อไทยมากน้อยเพียงใด และจะกลายเป็นวงจรซ้ำเติมปัญหาหนี้ครัวเรือนหรือไม่ ชิดชนก อันโนนจารย์ เศรษฐกร ตอบว่าเป็นคำถามที่ตอบยาก เนื่องจากผลกระทบขึ้นอยู่กับหลายปัจจัยประกอบกัน โดยเฉพาะสถานการณ์ความขัดแย้งระหว่างประเทศที่หากยืดเยื้อต่อไปในปีหน้า เอลนีโญก็จะกลายเป็นปัจจัยกดดันที่ชัดเจนยิ่งขึ้น อย่างไรก็ตาม ระบุว่าราคาพลังงานในตะกร้าเงินเฟ้อยังมีน้ำหนักมากกว่าราคาสินค้าเกษตร และเชื่อว่าภาครัฐไทยน่าจะมีมาตรการตรึงราคาสินค้าหรือให้เงินอุดหนุนบางรายการเพื่อบรรเทาผลกระทบ ทำให้ไม่น่าจะเห็นเงินเฟ้อพุ่งสูงมากนัก
ส่วนคำถามเรื่องแนวโน้มการขึ้นดอกเบี้ยเพื่อสกัดเงินเฟ้อจากเอลนีโญ ชิดชนกมองว่า ธนาคารแห่งประเทศไทยไม่น่าจะเร่งขึ้นดอกเบี้ยแบบรุนแรงเหมือนบางประเทศ เนื่องจากการบริโภคภายในประเทศยังอ่อนแออยู่ หากขึ้นดอกเบี้ยเร็วเกินไปอาจยิ่งซ้ำเติมทั้งภาคธุรกิจและครัวเรือน
ในประเด็นพื้นที่ทางการคลัง อันนา ระบุว่ามาตรการที่รัฐบาลไทยดำเนินการอยู่มีความสำคัญในการปกป้องประชาชนจากผลกระทบราคาน้ำมันโลกที่สูงขึ้น แม้พื้นที่ทางการคลังจะตึงตัวขึ้นและกดดันศักยภาพการลงทุนภาครัฐ แต่สิ่งสำคัญคือต้องมุ่งเน้นให้การลงทุนภาครัฐไปสู่ผลลัพธ์ที่มีตัวทวีคูณสูงและสนับสนุนการเติบโตที่ยั่งยืนและเป็นมิตรต่อสิ่งแวดล้อม
แอรอนสริมว่า ตลอดปีที่ผ่านมาไทยเผชิญวิกฤติซ้อนวิกฤติ ทั้งความขัดแย้งในตะวันออกกลาง ผลกระทบจากสงครามรัสเซีย-ยูเครน และล่าสุดคือเอลนีโญกับความปั่นป่วนทางการค้าโลก แต่ไทยยังสามารถปรับเพิ่มประมาณการการเติบโตท่ามกลางแรงต้านเหล่านี้ได้ ถือเป็นผลงานที่น่าประทับใจ พร้อมชี้ว่าแม้พื้นที่การคลังจะตึงตัว แต่ขนาดการขาดดุลงบประมาณกลับลดลงจาก 4.4% เหลือ 3.9% ของ GDP ซึ่งถือเป็นความสำเร็จด้านการคลังท่ามกลางแรงกดดันรอบด้าน โดยย้ำว่าโจทย์สำคัญต่อไปคือองค์ประกอบและคุณภาพของรายจ่ายภาครัฐ ว่าจะสามารถนำเม็ดเงินไปสู่อุตสาหกรรมที่ถูกต้องเพื่อปลดล็อกการเติบโตในอนาคตได้หรือไม่
เมื่อถูกถามว่า ADB มีแผนเพิ่มเงินสนับสนุนภาคเกษตรของไทยและฟิลิปปินส์เพื่อรับมือเอลนีโญที่คาดว่าจะรุนแรงต่อเนื่องถึงปีหน้าหรือไม่ แอรอนตอบว่าเป็นคำถามสำคัญมาก โดยระบุว่าภาคเกษตรไทยเป็นหัวใจสำคัญของเศรษฐกิจ และไทยยังเป็นศูนย์กลางอุตสาหกรรมแปรรูปเกษตรของภูมิภาคเอเชียตะวันออกเฉียงใต้ด้วย ADB จึงเห็นโอกาสขยายการลงทุนในภาคเกษตรทั้งฝั่งภาครัฐและโดยเฉพาะภาคเอกชน พร้อมมองว่าการเติบโตของชนชั้นกลางในเวียดนาม อินโดนีเซีย และฟิลิปปินส์ เป็นโอกาสมากกว่าภัยคุกคามสำหรับสินค้าเกษตรและอุตสาหกรรมไทยที่มีมาตรฐานสูงและฐานการผลิตที่แข็งแกร่งอยู่แล้ว
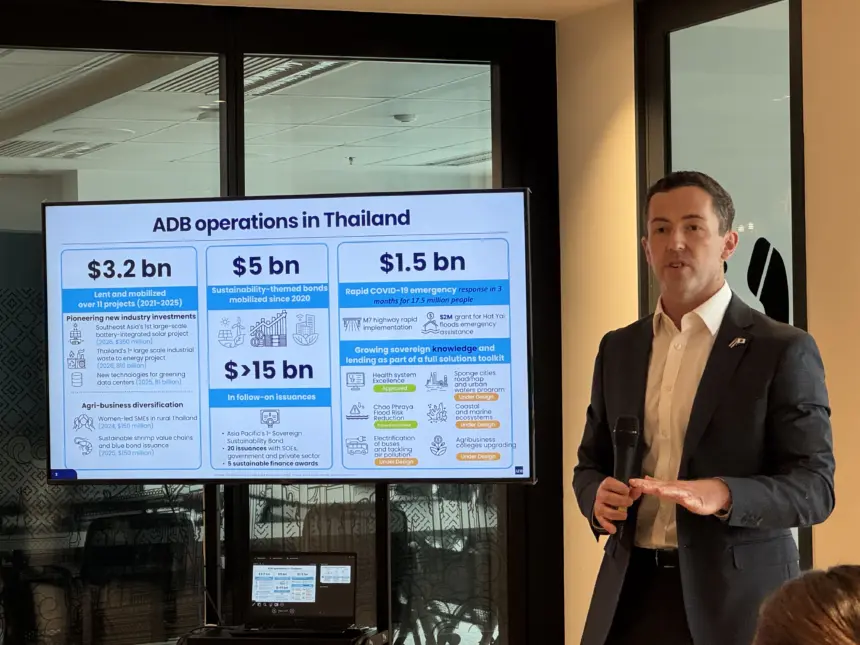
ในช่วงท้าย แอรอนกล่าวถึงการเตรียมความพร้อมสำหรับการประชุมประจำปีของ IMF และธนาคารโลก (World Bank Annual Meetings) ที่ไทยจะเป็นเจ้าภาพในเดือนตุลาคมนี้ โดยระบุว่า ADB ในฐานะสถาบันพี่น้องของธนาคารโลกจะเข้าร่วมอย่างเต็มที่ ทั้งประธาน ADB และรองประธานจะเข้าร่วมหารือระดับสูงตลอดสัปดาห์ โดย ADB จะเป็นเจ้าภาพจัดงานคู่ขนาน (side events) รวม 5 งาน ครอบคลุมประเด็น Global Financial Action Task Force การประชุมระดับปลัดกระทรวงการคลัง และการเปลี่ยนผ่านสู่พลังงานสีเขียว
นอกจากนี้ ยังจะมีเวทีสำคัญด้านการบริหารจัดการน้ำท่วม เพื่อนำเสนอความเป็นผู้นำของรัฐบาลไทยในแผนแม่บทบริหารจัดการน้ำท่วมลุ่มเจ้าพระยา ซึ่งเป็นโครงการระยะยาวเพื่อยกระดับระบบคลองรอบกรุงเทพฯ ป้องกันไม่ให้เกิดเหตุการณ์น้ำท่วมซ้ำรอยปี 2554 โดยมีพันธมิตรนานาชาติร่วมสนับสนุน อาทิ ADB ธนาคารโลก และสหภาพยุโรป
ADB ระบุว่าการประชุมครั้งนี้เป็นโอกาสสำคัญที่ไทยจะได้แสดงศักยภาพความเป็นผู้นำในภูมิภาคเอเชียตะวันออกเฉียงใต้ ทั้งในแง่ความสามารถด้านการเป็นเจ้าภาพจัดประชุมระดับโลก และการอวดความก้าวหน้าทางเศรษฐกิจในหลายมิติ ทั้งการเปลี่ยนผ่านสู่พลังงานสีเขียว การท่องเที่ยว และภาคสาธารณสุข