โลกใหม่ทำให้ “Resilience” ไม่ใช่แค่การตั้งรับความเสี่ยง แต่กลายเป็นความสามารถในการแข่งขันของประเทศ ไทยจึงต้องสร้างภูมิคุ้มกันใหม่พร้อมกันทั้ง “โครงสร้างพื้นฐาน–กติกาเศรษฐกิจ–ระบบการเงินและความเชื่อมั่น”
โลกกำลังส่งคลื่นกระแทกเข้าหาเศรษฐกิจไทยพร้อมกันหลายด้าน ทั้งการแข่งขันเทคโนโลยี AI การเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ และความเสี่ยงใหม่ในระบบการเงินดิจิทัล คำถามจึงไม่ใช่เพียงว่าไทยจะ “รับมือ” กับความเปลี่ยนแปลงเหล่านี้อย่างไร แต่คือ จะสร้างความสามารถในการปรับตัวและใช้ความเปลี่ยนแปลงนั้นสร้าง growth ได้หรือไม่
ในงานประชุม The Bangkok Business Summit 2026 ภายใต้แนวคิด ‘Reinvent Thailand, Resilient ASEAN’ จัดโดยคณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) ประกอบด้วย สมาคมธนาคารไทย สภาหอการค้าแห่งประเทศไทย และสภาอุตสาหกรรมแห่งประเทศไทย ร่วมกับกระทรวงการคลัง ธนาคารแห่งประเทศไทย สภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ และธนาคารโลก ได้มีการเสวนา หัวข้อใหญ่ Building Resilience :Resilience as the New Competitive Advantage
ประกอบด้วยปาฐกถาโดย ดร.ปิติ ดิษยทัต รองผู้ว่าการด้านเสถียรภาพการเงิน ธนาคารแห่งประเทศไทย และการเสวนาในหัวข้อ Powering Thailand’s Next Growth Cycle: Efficient Energy & Low Carbon Infrastructure โดยผู้นำจาก กระทรวงพลังงาน, บริษัท Google LLC, บริษัท กัลฟ์ เอ็นเนอร์จี ดีเวลลอปเมนท์ จำกัด (มหาชน) และบริษัท ปตท. จำกัด (มหาชน) การเสวนาหัวข้อ From Ambition to Execution: Policy Architecture and Low-Carbon Cities in Action โดยผู้นำจากหลายภาคส่วน อาทิ กระทรวงทรัพยากรธรรมชาติและสิ่งแวดล้อม, บริษัท การบินไทย จำกัด (มหาชน), ธนาคารโลก, บริษัท ปตท. จำกัด (มหาชน) และบริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) และการเสวนาในหัวข้อ Digital Public Infrastructure for Inclusive Growth’ โดยผู้บริหารระดับสูงจากธนาคารกรุงเทพ ธนาคารกรุงศรีอยุธยา ธนาคารทีเอ็มบีธนชาต และ Ascend Money
ปาฐกถาของดร.ปิติ ดิษยทัต เป็นคำถามใหญ่ต่อโครงสร้างเศรษฐกิจไทยว่า ประเทศได้สร้างภูมิคุ้มกันใหม่ไว้มากน้อยเพียงใด ทั้งในด้านโครงสร้างพื้นฐานเพื่อรองรับเครื่องยนต์การเติบโตใหม่ กติกาเศรษฐกิจและพลังงานที่กำลังเปลี่ยนไป ตลอดจนระบบการเงินและความเชื่อมั่นที่ต้องแข็งแรงพอให้คนและธุรกิจเดินไปกับเศรษฐกิจดิจิทัล
สามเวทีเสวนาจึงเหมือนการสำรวจเศรษฐกิจไทยในสามมิติพร้อมกัน ไทยพร้อมแค่ไหนที่จะคว้าโอกาสจาก AI และ Data Center ปรับตัวทันกติกา Climate และพลังงานใหม่ และสร้าง Digital Trust ให้ตามทันความเร็วของเงินและข้อมูลที่ไหลผ่านระบบเศรษฐกิจ
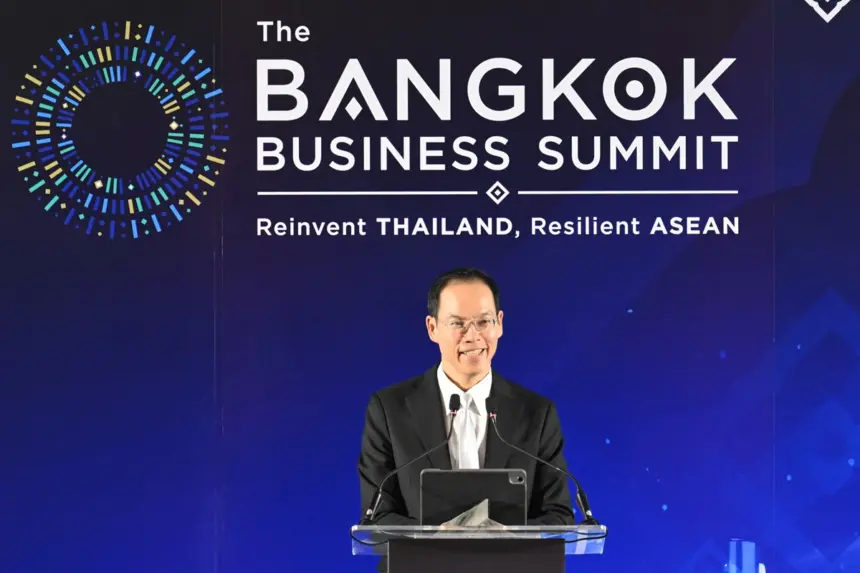
ดร.ปิติ ดิษยทัต รองผู้ว่าการด้านเสถียรภาพการเงิน ธนาคารแห่งประเทศไทย กล่าวปาฐกถาพิเศษเปิดการเสวนา ด้วยคำพูดเรียกเสียงหัวเราะสั้น ๆ ก่อนจะดึงทุกคนกลับเข้าสู่ประเด็นหลักว่า “วันนี้ผมขอพูดเรื่องความยืดหยุ่น ไม่ใช่ในฐานะวิธีเอาตัวรอด แต่เป็นวิธีเติบโตในโลก ที่เต็มไป ด้วยแรงกระแทก”
พร้อมชี้ว่าทุกประเทศเผชิญแรงกระแทกแบบเดียวกัน ไม่ว่าจะเป็น ช็อกราคาน้ำมัน สงครามภาษี ความตึงเครียดภูมิรัฐศาสตร์ กระแส AI หรือการเปลี่ยนผ่านด้านสภาพภูมิอากาศ แต่ประเทศที่รับมือกับแรงกระแทกเหล่านี้ได้ดีกว่าเท่านั้นที่จะแข่งขันได้มีความได้เปรียบ ได้เปรียบ ส่วนประเทศที่รับมือ ไม่ดี อย่างดีที่สุดคือถอยหลัง อย่างเลวร้ายที่สุดคือติดกับดักเติบโตต่ำถาวรดังนั้น “ความยืดหยุ่นคือขีดความสามารถในการแข่งขันรูปแบบใหม่ Resilience is the new competitiveness”
การมีความยืดหยุ่นและสามารถฟื้นตัวได้ดี (resilience) หมายความว่า สามารถรับความเสี่ยงที่สูงขึ้นได้ เพื่อแลกกับอัตราการเติบโตเฉลี่ยที่สูงขึ้น อีกนัยหนึ่งคือ สามารถเก็บเกี่ยวผลประโยชน์จากการยอมรับความเสี่ยงและการเผชิญกับความไม่แน่นอนที่มากขึ้นได้จริง
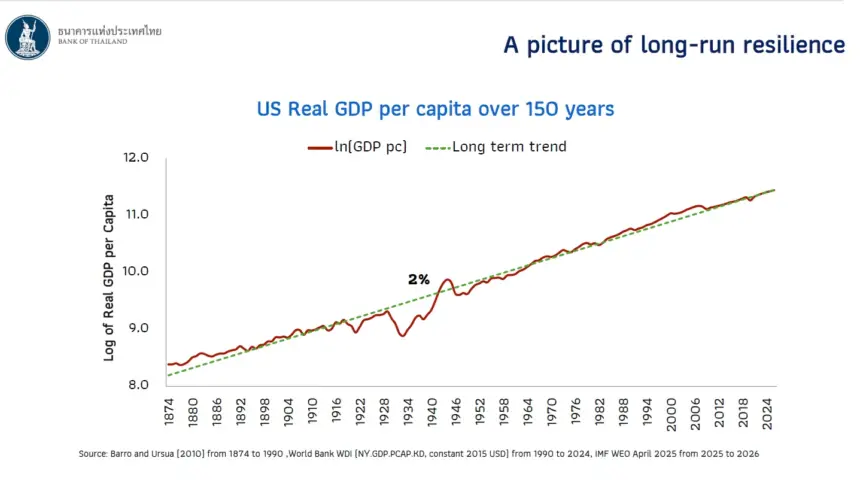
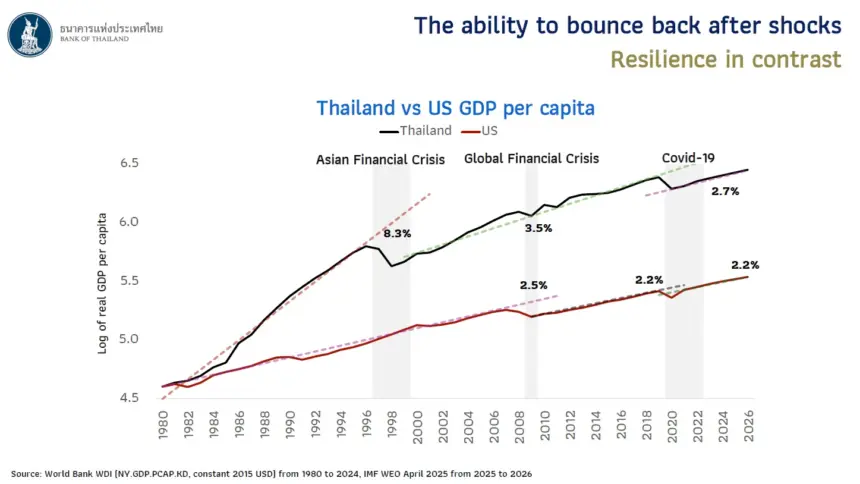
ดร.ปิติ เปิดภาพกราฟ GDP ต่อหัวย้อนหลัง 30 ปีของไทยเทียบกับสหรัฐฯ เพื่อมาแสดงให้ดูส้นกราฟของไทยแสดงให้เห็นว่าหลังวิกฤตต้มยำกุ้ง วิกฤตแฮมเบอร์เกอร์ และวิกฤติโควิด-19 แต่ละครั้ง ความชันของเส้นการเติบโตจะแบนลงเรื่อย ๆ หมาย ความว่า เศรษฐกิจไม่เคยฟื้นกลับไปสู่อัตราการเติบโตเดิมก่อนเกิดวิกฤติ ขณะที่กราฟของสหรัฐฯ ในรอบ 150 ปีที่ผ่านมา แม้จะเจอทั้งภาวะเศรษฐกิจตกต่ำครั้งใหญ่ในทศวรรษ 1930 หรือวิกฤติแฮมเบอร์เกอร์ GDP ต่อหัวก็ยังคงกลับมาเติบโตที่ราว 2% ต่อปีได้เสมอ
“และที่น่าสนใจไม่แพ้กันคือ มันยืดหยุ่นต่อแรงกระแทกเชิงบวกด้วยเช่นกัน” ดร.ปิติ ตั้งข้อสังเกต โดยยกตัวอย่างนวัตกรรมใหญ่ ๆ ตลอด 150 ปี ตั้งแต่เครื่องยนต์สันดาปภายใน เครื่องบิน ยาปฏิชีวนะ ทรานซิสเตอร์ คอมพิวเตอร์ส่วนบุคคล จนถึงอินเทอร์เน็ต อัตราเติบโตของสหรัฐฯ ก็ยังคงอยู่ที่ราว 2% เสมอมา “ซึ่งทำให้ผมอดคิดไม่ได้ว่า AI ที่เรากำลังพูดถึงกันอยู่นี้ถ้าอิงจากประวัติศาสตร์ ก็ไม่น่าจะเปลี่ยนวิถีการเติบโตระยะยาวของสหรัฐฯ ได้ เว้นแต่ครั้งนี้จะแตกต่างออกไปจริง ๆ”
ความยืดหยุ่นตามนิยามของ ดร.ปิติ ประกอบด้วยสองมิติ คือ ความสามารถในการปรับตัว (adaptability) ซึ่งหมายถึงต้นทุนการปรับตัวที่ต่ำและความคล่องตัวสูง กับ ความสามารถใน การรองรับแรงกระแทก (absorption capacity) ซึ่งหมายถึงการมีกันชนและส่วนเกิน สำรอง รองรับความเสี่ยง
ดร.ปิติระบุว่า ในด้านการรองรับแรงกระแทก ไทยทำได้ค่อนข้างดีอยู่แล้ว ทั้งเสถียรภาพภาคการเงิน เสถียรภาพด้านต่างประเทศ ธนาคารพาณิชย์ที่มีเงินกองทุนแข็งแกร่ง ตลาดทุนที่มั่นคง และวินัยการคลังที่ทำให้ไทยผ่านวิกฤติโควิดมาได้ค่อนข้างดี
แต่ประเด็นที่ดร.ปิติชี้ให้เห็นในด้านการปรับตัว คือ ความสามารถของระบบในการจัดสรรทรัพยากรอย่างมีพลวัตตามระยะเวลา โดยเฉพาะ “พลวัตของภาคธุรกิจ” หรือ firm dynamism การเข้า-ออกของบริษัทในระบบเศรษฐกิจ
การมีพลวัตของภาคธุรกิจที่สูง จะช่วยสนับสนุนการจัดสรรทรัพยากรใหม่ได้อย่างยืดหยุ่นเมื่อต้องเผชิญกับภาวะวิกฤต (Shocks) อีกทั้งโดยทั่วไปยังเชื่อมโยงกับสภาพแวดล้อมทางธุรกิจที่เปิดกว้างและมีการแข่งขันสูง ซึ่งเป็นตัวขับเคลื่อนการเติบโตของผลิตภาพโดยรวม ในทางกลับกัน พลวัตของภาคธุรกิจที่ต่ำจะส่งผลให้การปรับตัวต่อภาวะวิกฤตเป็นไปอย่างเชื่องช้า และมักสัมพันธ์กับการกระจุกตัวของตลาด การขาดการแข่งขัน ผลิตภาพที่ต่ำ ตลอดจนการอยู่รอดของ “บริษัทซอมบี้” (Zombie Firms) ที่ไม่ยอมถอนตัวออกจากตลาด
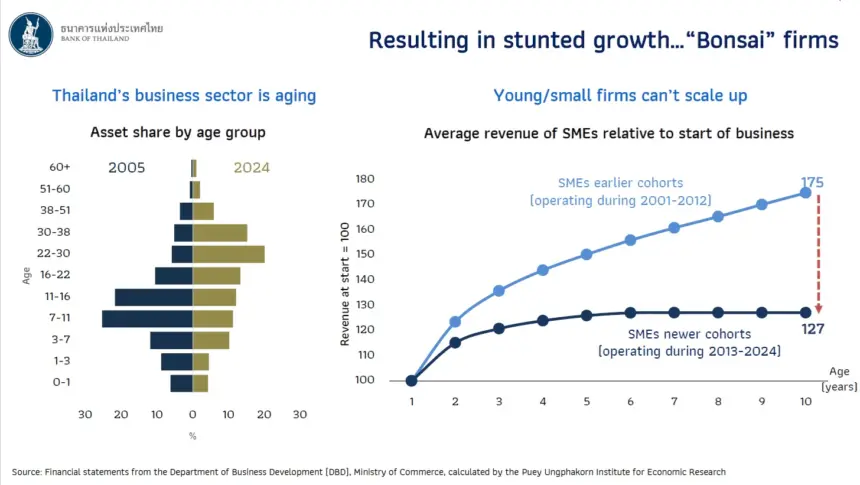
“ประเทศไทยกำลังเผชิญปัญหาพลวัตภาคธุรกิจที่ถดถอยลง ซึ่งส่งผลกระทบต่อความสามารถในการปรับตัวของเรา” ดร.ปิติ กล่าวและว่า สิ่งที่เกิดขึ้นควบคู่กับการชะลอตัวลงของ GDP ไทย คือ การเติบโตของรายได้ในภาคเอกชนก็ชะลอตัวลงตามไปด้วย พร้อมยกตัวเลขจากงานวิจัยของธนาคารแห่งประเทศไทยว่า บริษัทที่เริ่มต้นธุรกิจในปี 2543 หลังผ่านไป 10 ปี มีรายได้เฉลี่ยเติบโตขึ้นราว 75% แต่บริษัทที่เริ่มต้นในช่วง 10 ปีหลังสุด รายได้เฉลี่ยเติบโตเพียงราว 27% เท่านั้น
ดร.ปิติเรียกปรากฏการณ์นี้ว่า “บริษัทบอนไซ” ขณะเดียวกัน หากดูเฉพาะกลุ่มธุรกิจขนาดเล็ก จะพบว่า 37% ของ SME ในไทยมีอายุมากกว่า 10 ปี และในจำนวนนั้น หนึ่งในสี่ หรือ 25% ของบริษัทที่มีอายุมากกว่า 20 ปี กลับขาดทุนอยู่ “ปัญหาของเราไม่ใช่มี SME มากเกินไป แต่คือเรามีบริษัทรุ่นใหม่ที่มีประสิทธิภาพสูงแต่โตไม่ได้ พอเวลาผ่านไปก็แก่ตัวลงและหยุดนิ่ง เรามีบริษัทเล็ก บริษัทเก่า ที่ไม่ค่อยมีประสิทธิภาพ จำนวนมาก ดังนั้นสำหรับไทย เล็กไม่ใช่สิ่งสวยงามเสมอไป”
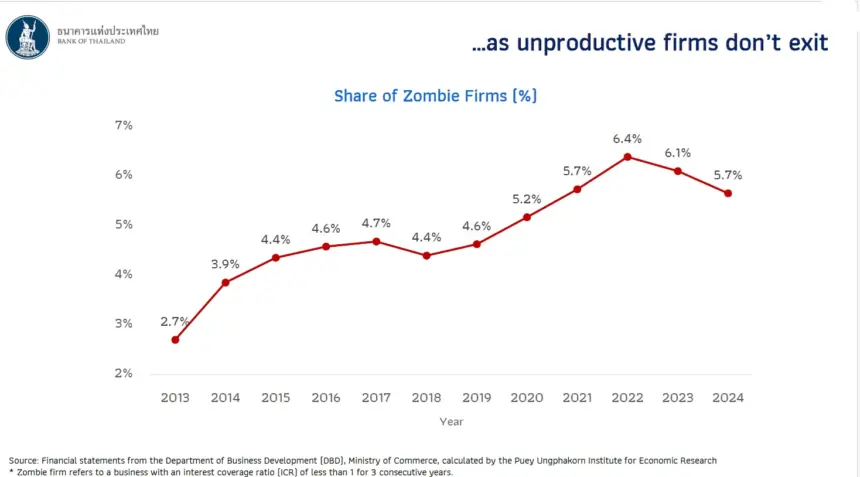
ปัญหาพลวัตภาคธุรกิจที่ต่ำถูกซ้ำเติมจากการถอนตัวอย่างเชื่องช้าของ “บริษัทซอมบี้” (Zombie Firms) หรือบริษัทที่มีรายได้ไม่พอจ่ายดอกเบี้ยติดต่อกัน 3 ปี ซึ่งมีสัดส่วนเพิ่มสูงขึ้นในช่วงหลายทศวรรษที่ผ่านมา แม้ระดับบริษัท บริษัทเหล่านี้จะดูแข็งแกร่งเพราะล้มยาก แต่ในระดับมหภาคกลับสร้าง “ความเข้าใจผิดเชิงการรวมกลุ่ม” (Fallacy of composition) ขัดขวาง กระบวนการทำลายอย่างสร้างสรรค์ (Creative Destruction) ทำให้ระบบเศรษฐกิจโดยรวมขาดการปรับตัว
การคงอยู่ของบริษัทที่ไร้ประสิทธิภาพและการถอนตัวออกจากตลาดที่ต่ำ ส่งผลให้พลวัตภาคธุรกิจและความสามารถในการปรับตัวของเศรษฐกิจไทยลดลงอย่างมาก เมื่อต้องเผชิญกับแรงกระแทก ความยืดหยุ่นที่ต่ำนี้จึงกลับมาบั่นทอนความสามารถในการแข่งขันของประเทศโดยรวม
ดร.ปิติ พูดถึงความสามารถในการเปลี่ยนผ่านด้านสภาพภูมิอากาศ โดยย้ำว่าไม่ควรถูกมองเป็นเรื่อง “การเป็นมิตรต่อสิ่งแวดล้อม” ที่มีแต่ต้นทุน แต่คือเรื่องความสามารถในการแข่งขันโดยตรง โดยยกกรณีซีอีโอของอิเกีย (IKEA) ที่เคยให้สัมภาษณ์ว่าตลอด 10 ปีที่ผ่านมา อิเกียลดคาร์บอนฟุตพรินต์ลงราว 30% ขณะที่รายได้กลับเพิ่มขึ้น 25% ในช่วงเวลาเดียวกัน ดังนั้น “การรักษ์โลกไม่ได้หมายความว่าจะต้องแบกรับต้นทุนเพิ่มขึ้นเสมอไป แต่คือกลยุทธ์ในการแข่งขัน”
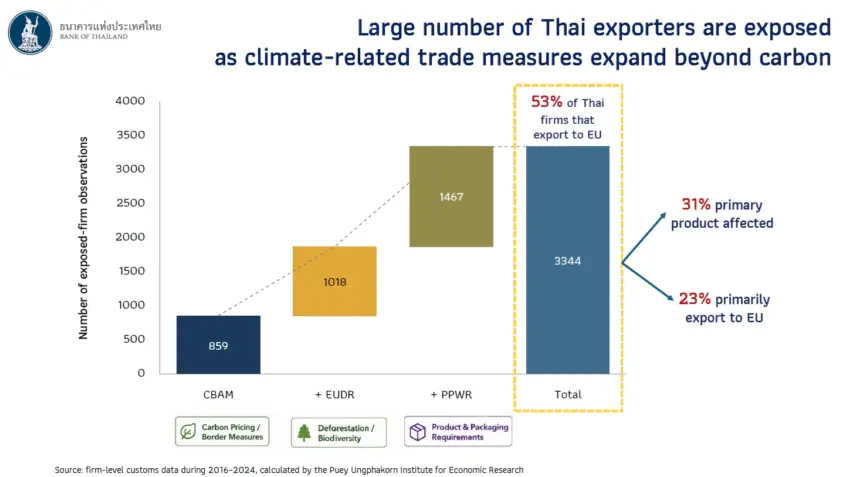
สำหรับผู้ส่งออกไทยโจทย์นี้กำลังใกล้ตัวเข้ามาทุกที มาตรการทางการค้าที่ผูกกับสิ่งแวดล้อมกำลังขยายตัวทั่วโลก โดยเฉพาะจากสหภาพยุโรป คู่ค้าอันดับสี่ของไทย ทั้งมาตรการ CBAM (Carbon Border Adjustment Mechanism) มาตรการ EUDR ว่าด้วยสินค้าที่เชื่อมโยงกับการตัดไม้ทำลายป่า และมาตรการ PPWR ว่าด้วยบรรจุภัณฑ์ที่เพิ่งเริ่มบังคับใช้เป็นระยะในปีนี้
ดร.ปิติ ระบุว่า หากรวมทั้งสามมาตรการ จะมีผู้ส่งออกไทยได้รับผลกระทบราว 3,300 ราย คิดเป็นครึ่งหนึ่ง ของผู้ส่งออกไทยทั้งหมดที่ทำการค้ากับอียู และในจำนวนนี้ 31% มีสินค้าที่ได้รับผลกระทบ เป็นสินค้าส่งออกหลัก ขณะที่ 23% พึ่งพาตลาดอียู เป็นตลาดส่งออกหลัก ทำให้โอกาสในการกระจายความเสี่ยงมีจำกัด
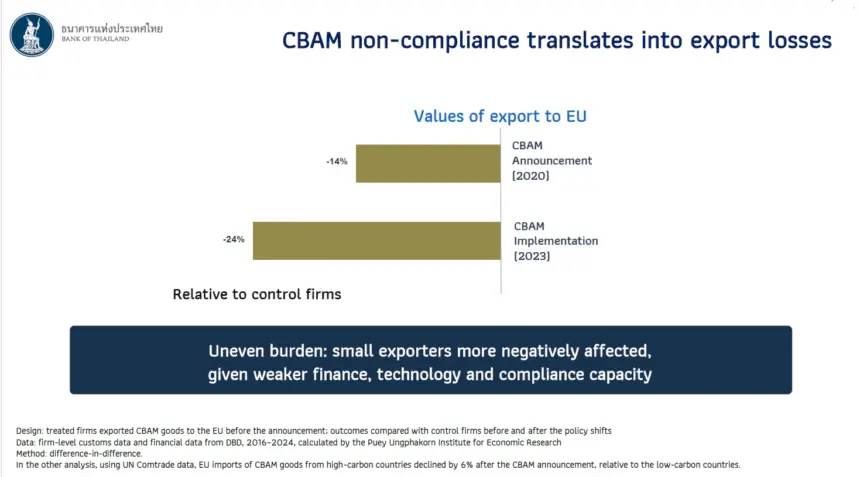
งานวิจัยของสถาบันวิจัยเศรษฐกิจ ป๋วย อึ๊งภากรณ์ ธนาคารแห่งประเทศไทย ยังพบว่าเพียงแค่การประกาศใช้ CBAM ก็ทำให้บริษัทที่ได้รับผลกระทบมียอดส่งออกลดลง 14% เมื่อเทียบกับกลุ่มที่ไม่ได้รับผลกระทบ และเมื่อมาตรการเริ่มบังคับใช้จริง ตัวเลขก็ขยับขึ้นเป็น 24% โดยภาระตกหนักที่สุดกับผู้ส่งออกรายเล็กที่มีศักยภาพในการปรับตัวต่ำที่สุด
“ความยืดหยุ่นไม่ใช่สิ่งที่ซื้อได้วันนี้แล้วมีพรุ่งนี้เลย มันต้องลงทุนล่วงหน้า” ดร.ปิติ กล่าวปิดท้ายด้วยการวางแนวทางไว้สามด้าน
ด้านแรกคือ การแก้ปัญหาความเสี่ยงด้านเครดิตของ SME ผ่านการเชื่อมโยงข้อมูล ทั้งพอร์ทัลสินเชื่อ SME ของธนาคารแห่งประเทศไทย และโครงการค้ำประกันสินเชื่อ “Credit Boost” ร่วมกับสมาคมธนาคารไทย พร้อมเสนอให้ลดต้นทุนของกระบวนการล้มละลาย และการบังคับหลักประกันให้มีประสิทธิภาพและรวดเร็วขึ้น เพื่อให้บริษัทเข้า ออกในระบบเศรษฐกิจได้คล่องตัวกว่าเดิม
ด้านที่สองคือการกระจายแหล่งเงินทุนให้พ้นจากธนาคารพาณิชย์เพียงอย่างเดียว ไปสู่เงินร่วมลงทุน ไพรเวทอิควิตี้ ไพรเวทเครดิต และคราวด์ฟันดิง และด้านที่สาม คือการปฏิรูปเชิงโครงสร้างระดับประเทศ ซึ่งเชื่อว่าขณะนี้ “ดาวเรียงตัวกันพอดี” ทั้งจากกระบวนการเข้าเป็นสมาชิก OECD ที่กำลังบีบให้ปรับปรุงกรอบกฎหมาย
“ภาคการเงินเป็นเพียงส่วนเสริม สิ่งที่เราต้องการจริงๆ คือ การปฏิรูปเชิงโครงสร้าง (Structural Reforms) การยกระดับผลิตภาพ (Productivity) ซึ่งผมเชื่อว่านี่คือแก่นแท้ของความสามารถในการฟื้นตัวและรับมือกับวิกฤติที่แท้จริง” ดร.ปิติปิดท้าย
ปาฐกถาของ ดร.ปิติ คือ กรอบแนวคิดที่ส่งต่อให้อีกสามเวทีเสวนาในวันเดียวกัน ภาายใต้สองแนวคิดใหญ่คือ Building Thailand’s Next Growth Engine: Climate-Resilient Infrastructure for Future Industries ที่มีการแลกเปลี่ยนความเห็นในสองประเด็นหลัก ได้แก่ โครงสร้างพื้นฐาน ด้านพลังงานที่จะรองรับคลื่นการลงทุน AI และโครงสร้างนโยบายที่จะเปลี่ยนการเปลี่ยนผ่านด้านภูมิอากาศจากต้นทุนให้กลายเป็นความได้เปรียบ กับ Building Thailand’s Trusted Economy: Digital Public Infrastructure for Inclusive Growth ครอบคลุมโครงสร้างความไว้วางใจ ทางดิจิทัลที่จะทำให้เงินทุน ข้อมูล และผู้คน เคลื่อนไหวได้อย่างปลอดภัย
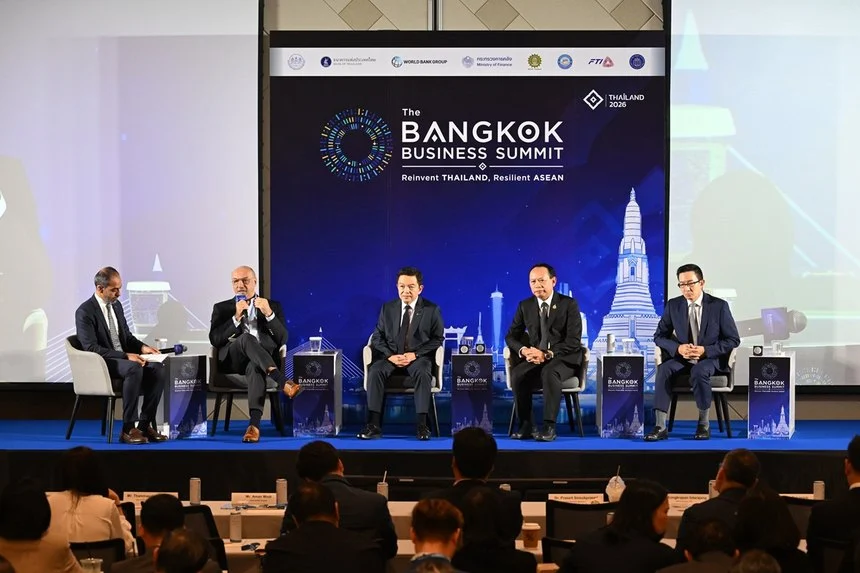
ในหัวข้อ Building Thailand’s Next Growth Engine: Climate-Resilient Infrastructure for Future Industries วงเสวนาแรกเป็นการถกในเรื่อง Powering Thailand’s Next Growth Cycle: Efficient Energy & Low Carbon Infrastructure จาก Karan Bajwa ประธานกูเกิลคลาวด์ ภูมิภาคเอเชียแปซิฟิก ดร.ประเสริฐ สินสุขประเสริฐ ปลัดกระทรวงพลังงานดร.คงกระพัน อินทรแจ้ง ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท ปตท. จำกัด (มหาชน) นายสมิทธิ์ พนมยงค์ ประธานเจ้าหน้าที่บริหารด้านกลยุทธ์ บริษัท กัลฟ์ ดีเวลลอปเมนท์ จํากัด (มหาชน) และมี Aman Modi Managing Director and Partner, and Head of BCG Thailand, Boston Consulting Group (BCG) ดำเนินการเสวนา
Aman Modi Managing Director and Partner, and Head of BCG Thailand , BCG ได้ตั้งคำถามตรงไปตรงมาว่า “ไทยพร้อมหรือยัง” กับคลื่นการลงทุนด้าน AI และดาต้าเซ็นเตอร์ที่กำลังไหลบ่าเข้ามาทั้งภูมิภาค
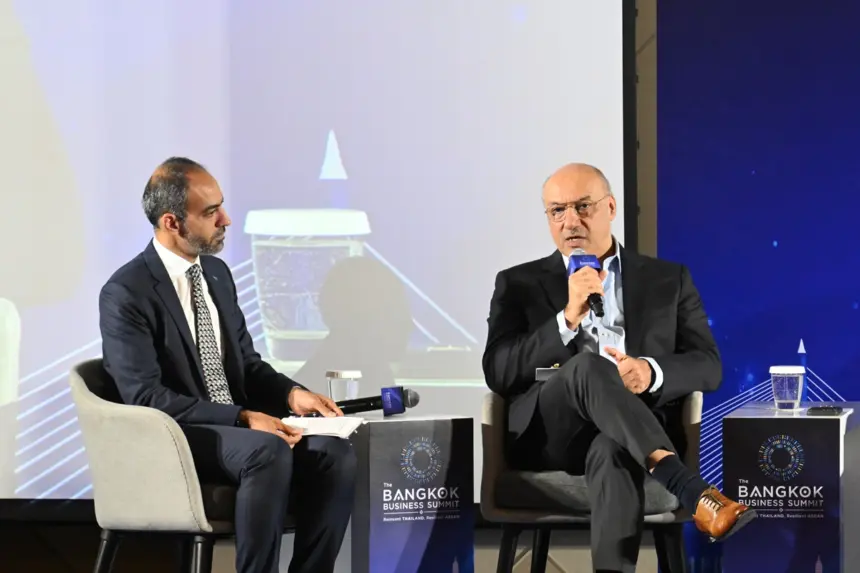
Karan Bajwa ประธานกูเกิลคลาวด์ ภูมิภาคเอเชียแปซิฟิก เปิดวงด้วยการฉายภาพให้เห็นว่า การสร้างศูนย์ข้อมูลเกิดขึ้นมาตลอด 20 ปีที่ผ่านมา แต่สิ่งที่เปลี่ยนไปอย่างมากในรอบ 2 ปีนี้คือ “ความเร็ว” ของการก่อสร้างซึ่งเติบโตแบบก้าวกระโดดการขยายตัว ของดาต้าเซ็นเตอร์ในเอเชียตะวันออกเฉียงใต้เคยนำโดยสิงคโปร์ ตามด้วยมาเลเซีย และขณะนี้กำลังไหลมาสู่ไทย
“โอกาสสำคัญของไทยในขณะนี้คือการก้าวขึ้นมาเป็น “ศูนย์กลาง” (Epicenter) ของการเติบโตนั้น เพราะอัตราการเติบโตในปัจจุบันสูงกว่าในอดีตมาก” Karan กล่าว
โดยกูเกิลเองประกาศลงทุนในไทยแล้ว 1,000 ล้านดอลลาร์สหรัฐ และระบุว่าในช่วง 12 เดือนข้างหน้า กูเกิลจะสร้างโครงสร้างพื้นฐาน AI มากกว่าที่เคยสร้างมาตลอด 10 ปีที่ผ่านมารวมกัน
Karan สรุปปัจจัยที่ทำให้ไทยได้เปรียบไว้ห้าข้อ คือ หนึ่ง ที่ดินที่มีต้นทุนต่ำกว่าประเทศเพื่อนบ้านในภูมิภาคกว่า 10% มีความพร้อมของพื้นที่ และกรอบนโยบายที่ช่วยให้จัดหาที่ดินได้ง่าย สองความพร้อมด้านพลังงาน ทั้งเรื่องปริมาณและรูปแบบพลังงาน และอัตราค่าไฟฟ้า สามบริบทางภูมิรัฐศาสตร์ที่วางตัวในตำแหน่งเป็นกลางที่สามารถรักษาสมดุลระหว่างสองขั้วสหรัฐฯ-จีนได้อย่างดี สี่การเชื่อมต่อโครงข่ายดิจิทัลในภูมิภาคขยายไปจนถึงออสเตรเลีย และห้านโยบายส่งเสริมการลงทุนที่มีความชัดเจน โดยย้ำว่าปัจจัยสุดท้ายที่สำคัญไม่แพ้กันคือ “ความเร็วในการนำเข้าสู่ตลาด” เพราะอุปสงค์ในขณะนี้สูงกว่าอุปทานมาก
“ประเทศไทยกำลังอยู่ในจุดที่มีโอกาสอันยอดเยี่ยมและมีข้อได้เปรียบที่จะก้าวขึ้นมาเป็นศูนย์กลางในการเติบโตของการสร้าง Data Center และโครงสร้างพื้นฐาน AI ในระลอกนี้” Karan กล่าว
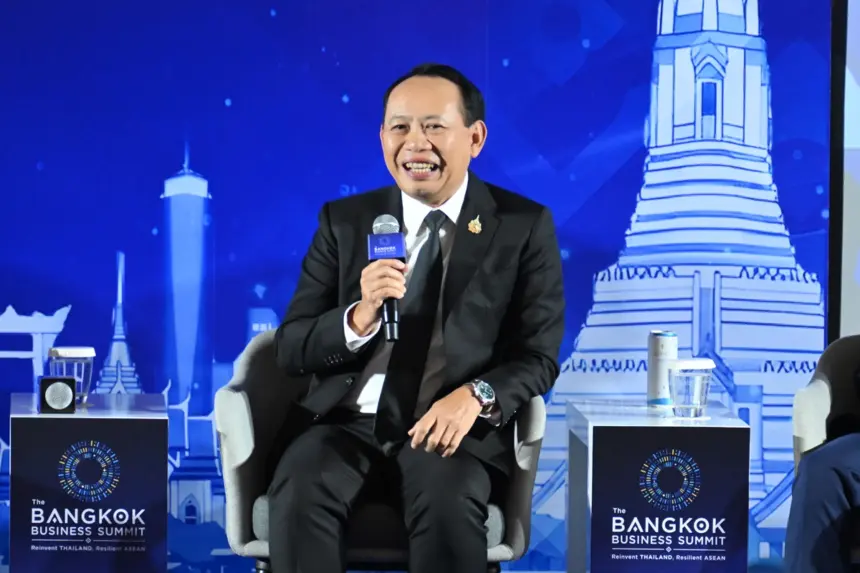
ด้าน ดร.ประเสริฐ สินสุขประเสริฐ ปลัดกระทรวงพลังงาน ยืนยันว่าไทยมีกำลังผลิต ไฟฟ้า สำรองสูงถึงราว 10,000 เมกะวัตต์ เพียงพอรองรับความต้องการของดาต้าเซ็นเตอร์ในระยะสั้น และเปิดเผยว่าขณะนี้มีคำขอสร้างดาต้าเซ็นเตอร์เข้ามาแล้วกว่า 50 โครงการ ซึ่งต้องผ่าน กระบวนการ คัดกรองว่าโครงการใดจะสร้างมูลค่าทางเศรษฐกิจได้จริง
ระบบไฟฟ้าไทยมีความเสถียรสูงจากการผนึกกำลังของ 3 การไฟฟ้า (กฟผ. กฟน. และ กฟภ.) ควบคู่กับการจัดทำกรอบกฎระเบียบเพื่อรองรับการทำสัญญาซื้อขายไฟฟ้าโดยตรง (Direct PPA) และระบบ Third-Party Access เพื่อเปิดทางให้ผู้ประกอบการเลือกใช้พลังงานสะอาดได้ตามเป้าหมายการลดรอยเท้าคาร์บอน ขณะเดียวกัน กฟผ. เตรียมอัดฉีดงบลงทุนกว่า 3–5 แสนล้านบาท ในการพัฒนาระบบสายส่งอัจฉริยะ โครงข่ายพลังงานหมุนเวียน และการติดตั้งระบบกักเก็บพลังงานด้วยแบตเตอรี่ (BESS) รวมถึงโรงไฟฟ้าพลังน้ำแบบสูบกลับรวมกว่า 50 กิกะวัตต์ เพื่อป้องกันความเสี่ยงไฟตกไฟดับ และรักษาระดับเสถียรภาพระบบไฟฟ้าไทยอย่างยั่งยืน
นอกจากนี้ เพื่อตอบโจทย์ความยั่งยืนและการมุ่งสู่เป้าหมาย Net Zero ในปี 2050 แผนพัฒนากำลังการผลิตไฟฟ้าของประเทศ (PDP) ฉบับใหม่เตรียมผลักดันการเพิ่มสัดส่วนพลังงานสะอาดอย่างเต็มรูปแบบ ทั้งจากแสงอาทิตย์ ลม ชีวมวล ตลอดจนการเตรียมเปิดประมูลแปลงสำรวจปิโตรเลียมในทะเลอันดามันช่วงปลายปีเพื่อเสริมก๊าซธรรมชาติในระบบ โดยมีเป้าหมายสำคัญคือการคุมโครงสร้างต้นทุนค่าไฟฟ้าให้อยู่ในระดับที่แข่งขันได้ ซึ่งจะช่วยรักษาความสามารถในการแข่งขันของประเทศและดึงดูดเม็ดเงินลงทุนใหม่ๆ เข้ามาอย่างต่อเนื่อง
ไฮไลต์สำคัญของแผนพลังงานระยะยาวคือการนำโรงไฟฟ้าพลังงานนิวเคลียร์ขนาดเล็ก (SMR) เข้ามาตอบโจทย์ความต้องการไฟฟ้าสะอาดตลอด 24 ชั่วโมง (24/7 Clean Energy) ของกลุ่ม AI และ Data Center เนื่องจาก SMR มีความมั่นคงและให้กำลังการผลิตที่เสถียรสูง โดยตั้งเป้าประเดิมเครื่องแรกขนาด 300 เมกะวัตต์ภายใน 10 ปีข้างหน้า พร้อมวางโรดแมปขยายกำลังการผลิตรวมเป็น 9 กิกะวัตต์ ซึ่งภาครัฐและหน่วยงานที่เกี่ยวข้องเตรียมเร่งสร้างความเข้าใจกับสาธารณชน วางกรอบกฎหมายควบคุมความปลอดภัย และพัฒนาบุคลากรเพื่อรองรับเทคโนโลยีดังกล่าวอย่างเป็นระบบต่อไป
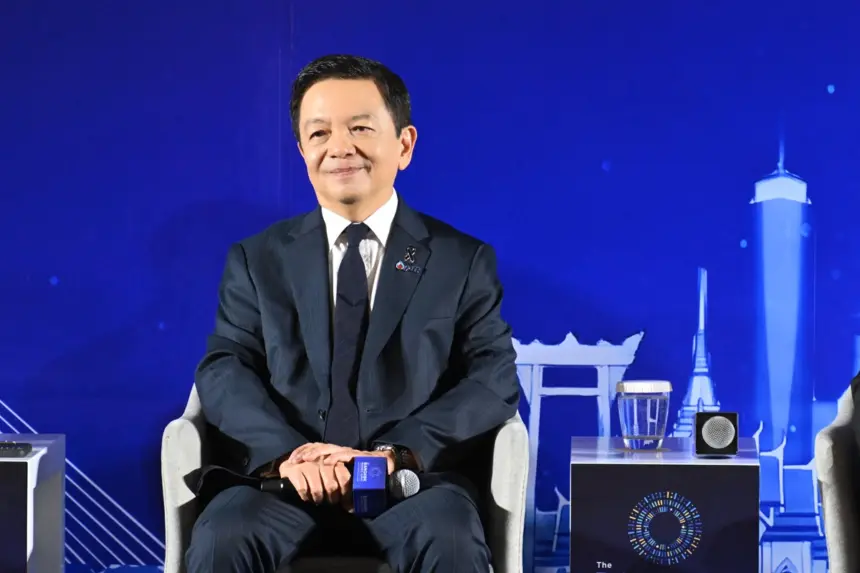
ดร.คงกระพัน อินทรแจ้ง ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท ปตท. จำกัด (มหาชน) ให้มุมมองจากฝั่งพลังงานฟอสซิลว่า ก๊าซธรรมชาติยังคงเป็นเชื้อเพลิง หลักของไทยไปอีกระยะหนึ่ง โดยกว่า 60% ของความต้องการก๊าซในประเทศมาจากอ่าวไทยเอง ปตท. จึงเลือกเดินหน้าคู่ขนาน คือ ใช้ก๊าซธรรมชาติเป็นฐานความมั่นคงทางพลังงานต่อไป พร้อมลงทุนเทคโนโลยีดักจับและกักเก็บคาร์บอน (Carbon Capture and Storage) เพื่อให้การใช้เชื้อเพลิงฟอสซิลยังสอดคล้องกับเป้าหมายลดคาร์บอนสุทธิเป็นศูนย์ภายในปี 2593
ข้อได้เปรียบสำคัญของประเทศไทยคือความเสถียรและความมั่นคงทางพลังงานที่พร้อมรองรับช่วงเปลี่ยนผ่าน โดยในระหว่างที่รอเทคโนโลยีพลังงานหมุนเวียนและระบบแบตเตอรี่กักเก็บพัฒนาให้มีต้นทุนต่ำลง ไทยยังมีแหล่งพลังงานฐานที่เสถียรและราคาเข้าถึงได้ สะท้อนจากศักยภาพในช่วงวิกฤติที่โรงกลั่นสามารถเดินเครื่องได้เต็มกำลัง 100% ขณะที่ปริมาณก๊าซธรรมชาติจากอ่าวไทยรองรับความต้องการได้ถึง 50–60% ร่วมกับการบริหารจัดการนำเข้า LNG อย่างมืออาชีพ ซึ่งความพร้อมทั้งหมดนี้เกิดจากการลงทุนล่วงหน้าในโครงสร้างพื้นฐาน ความเชี่ยวชาญ และเครือข่ายการค้าระดับโลก
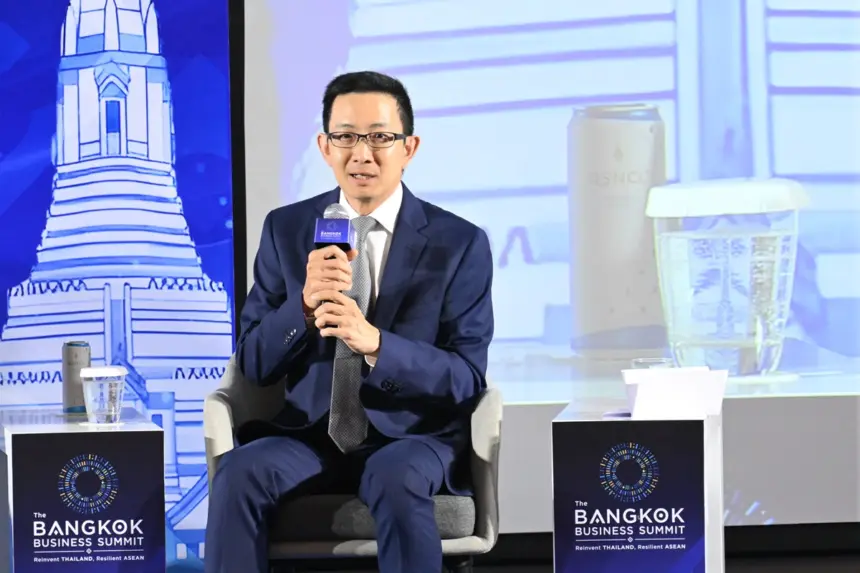
ฝั่งเอกชนผู้พัฒนาดาต้าเซ็นเตอร์อย่าง นายสมิทธิ์ พนมยงค์ ประธานเจ้าหน้าที่บริหารด้านกลยุทธ์ บริษัท กัลฟ์ ดีเวลลอปเมนท์ จํากัด (มหาชน) เปิดเผยว่า ปัจจุบันกัลฟ์เดินเครื่องดาต้าเซ็นเตอร์อยู่แล้ว 25 เมกะวัตต์ และมีอีกเกือบ 200 เมกะวัตต์อยู่ระหว่างก่อสร้าง โดยยืนยันว่ากัลฟ์ยึดมั่นเป้าหมายปล่อยคาร์บอนสุทธิเป็นศูนย์ภายในปี 2573 มาตั้งแต่ก่อนกระแสการลงทุน AI จะบูมด้วยซ้ำ
พร้อมชี้ประเด็นที่สังคมมักมองข้าม คือดาต้าเซ็นเตอร์แม้จะจ้างงานโดยตรงไม่มาก แต่มีบทบาทเหมือน “โรงกลั่นน้ำมันดิจิทัล” ที่ช่วยรักษามูลค่าเพิ่มของเศรษฐกิจดิจิทัลไว้ในประเทศ แทนที่จะรั่วไหลออกไปเป็นการขาดดุลบริการดิจิทัลซึ่งปัจจุบันมีมูลค่าราวเดือนละ 1 ใน 3 ของยอดขาดดุลบัญชีบริการทั้งหมดของไทยที่ราว 3,000 ล้านดอลลาร์สหรัฐต่อเดือน
นายสมิทธิ์ยังชี้ว่า ต้องเร่งสื่อสารให้ประชาชนเข้าใจว่า Data Center เป็นเพียงโครงสร้างพื้นฐานดิจิทัลพื้นฐานที่ไม่ต่างจากห้องคอมพิวเตอร์ขยายใหญ่ และมีระบบอำนวยความสะดวกหรือการสำรองน้ำมันเชื้อเพลิงที่ไม่ต่างจากอาคารสูง ห้างสรรพสินค้า หรือโรงพยาบาลทั่วไปที่จำเป็นต้องมีไฟฟ้าสำรองตลอด 24 ชั่วโมง การสร้างความเข้าใจที่ถูกต้องพร้อมๆ กับการเร่งกำหนดแนวทางและกฎระเบียบภาครัฐให้ชัดเจน จึงเป็นกุญแจสำคัญในการเปลี่ยนความสนใจของนักลงทุนให้กลายเป็นการขยายศักยภาพทางเศรษฐกิจได้จริง
เมื่อถูกขอให้สรุปสามสิ่งที่ไทยต้องทำในอีก 12 เดือนข้างหน้า ทั้งสี่ผู้ร่วมเสวนาเห็นตรงกันวว่าต้องมีนโยบายที่ชัดเจนและมีเสถียรภาพเป็นอันดับแรก Karan เสริมเรื่องความเร็วในการดำเนินการและอุปสงค์ในประเทศที่ต้องนำแนวทาง “AI-first” มาใช้อย่างจริง ซึ่งจะช่วยให้เศรษฐกิจได้รับประโยชน์อย่างเต็มที่จากเงินลงทุนมหาศาลที่กำลังเข้ามาในประเทศ และเกิดการสร้างระบบนิเวศ (Ecosystem) ที่ครบวงจร แทนที่จะมอง Data Center ในมิติเดียวว่าเป็นเพียงผู้บริโภคทรัพยากรเท่านั้น
ดร.คงกระพันเน้นการเร่งสำรวจแหล่งก๊าซในอ่าวไทยควบคู่กับการลงทุน CCS และเสนอให้มี “หน่วยงานขับเคลื่อนหลัก” ที่เป็นผู้รับผิดชอบหลักเพียงจุดเดียว ได้รับมอบอำนาจมากพอในการรวบรวมและปรับปรุงกฎระเบียบทั้งหมด รวมถึงการจัดทำมาตรการจูงใจภาษี มาตรการลงโทษและให้รางวัลเพื่อให้ทุกคนที่จะเข้ามาลงทุนในด้านนี้มีความมั่นใจและมีเสถียรภาพที่ชัดเจน
ดร.ประเสริฐย้ำว่า สิ่งที่ประเทศไทยต้องเร่งดำเนินการในอีก 10–20 ปีข้างหน้าเพื่อรองรับการพัฒนาระบบพลังงานและการเติบโตของ Data Center ประกอบด้วย 3 ประการสำคัญ ได้แก่ 1) การจัดหาเงินทุนและวางกรอบกฎระเบียบที่ชัดเจน ผ่านการมีนโยบายที่โปร่งใสและยืดหยุ่น เพื่อสร้างความมั่นใจให้ภาคธนาคารและเอกชนกล้าเข้ามาลงทุนในโครงสร้างพื้นฐานมหาศาล ทั้งการปรับปรุงระบบสายส่งและพลังงานหมุนเวียน 2) การสร้างความยอมรับและการสนับสนุนจากชุมชน เนื่องจากโครงการพลังงานสะอาดขนาดใหญ่และการก่อสร้าง SMR จำเป็นต้องใช้พื้นที่จำนวนมาก จึงต้องอาศัยการร่วมมือกับชุมชนโดยรอบ และ 3) การกำหนดโครงสร้างราคาที่เหมาะสม ที่สะท้อนถึงต้นทุนพลังงานคุณภาพสูงและดึงดูดการลงทุน โดยไม่จำเป็นต้องแข่งกันตัดราคาจนต่ำเกินไปซึ่งอาจสร้างภาระต้นทุนต่อระบบในระยะยาว
นายสมิทธิ์มองว่า สิ่งสำคัญที่สุดคือการมีกฎระเบียบที่เสถียรและชัดเจนจากภาครัฐ เพื่อให้ภาคเอกชนสามารถวางแผนยุทธศาสตร์ กำหนดสถานที่ตั้ง และตัดสินใจลงทุนได้อย่างแม่นยำ โดยเฉพาะกฎเกณฑ์ทางเทคนิค เช่น ค่าธรรมเนียมเชื่อมต่อโครงข่ายไฟฟ้า
ผู้ดำเนินรายการสรุปปิดท้ายว่า จากบทสนทนาทั้งหมด คำตอบต่อคำถามตั้งต้นคือ ไทย “พร้อมอยู่พอสมควร และกำลังเดินไปในทิศทางที่ถูกต้อง”
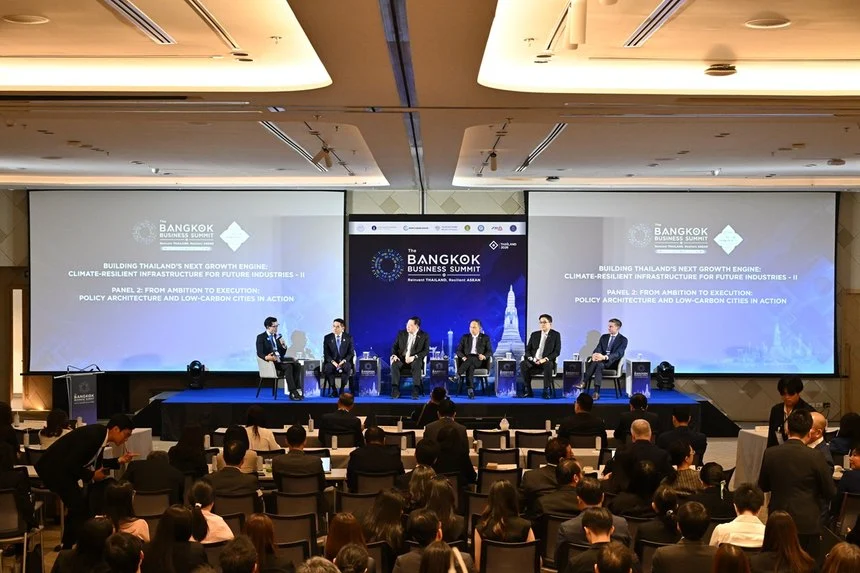
เวทีที่สองยังอยู่ภายใต้หัวข้อใหญ่ Building Thailand’s Next Growth Engine: Climate-Resilient Infrastructure for Future Industries แต่เปลี่ยนโฟกัสจากพลังงานสู่สถาปัตยกรรมนโยบายด้านภูมิอากาศ ภายใต้หัวข้อ เป็นเรื่อง From Ambition to Execution: Policy Architecture and Low-Carbon Cities in Action โดยผู้ร่วมเสวนาได้แก่ ดร.พิรุณ สัยยะสิทธิ์พานิช อธิบดีกรมการเปลี่ยนแปลง สภาพภูมิอากาศและสิ่งแวดล้อม นายชาย เอี่ยมศิริ ประธานเจ้าหน้าที่บริหาร บริษัทการบินไทย จำกัด(มหาชน) Marc Forni, Lead Urban Resilience Specialist, World Bank นายรัฐกร กัมปนาทแสนยากร รองกรรมการผู้จัดการใหญ่ความยั่งยืนองค์กร บริษัทปตท. จำกัด (มหาชน) นายธรรมศักดิ์ เศรษฐอุดม กรรมการผู้จัดการใหญ่ เอสซีจี (SCG) และมีดร.เบญจรงค์ สุวรรณคีรี ที่ปรึกษารองนายกรัฐมนตรีดำเนินการเสวนา
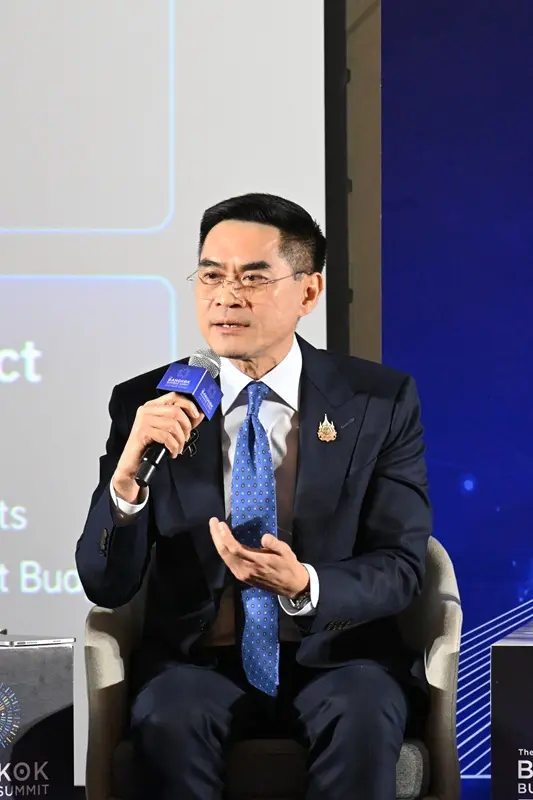
ดร.พิรุณ สัยยะสิทธิ์พานิช อธิบดีกรมการเปลี่ยนแปลงสภาพภูมิอากาศและสิ่งแวดล้อม เปิดประเด็นด้วยการยืนยันว่าการเปลี่ยนแปลงสภาพ ภูมิอากาศไม่ใช่ภัยคุกคามที่อยู่ไกลตัวอีกต่อไป แต่กำลังส่งผลกระทบโดยตรงต่อเสถียรภาพ เศรษฐกิจมหภาคของไทย โดยอ้างอิงรายงาน Thailand Country Climate and Development Report ของธนาคารโลกที่ประเมินว่า หากไทยไม่เร่งปรับตัว อาจสูญเสีย GDP ไปถึง 7-14% ภายในปี 2593
“สิ่งที่เราทำวันนี้ในเรื่องการปรับตัว adaptation เราทำเพื่อปกป้อง GDP ของเราจากการสูญเสีย ส่วนการลดการปล่อยก๊าซเรือนกระจก หรือ Mitigation เราทำเพื่อรักษาความสามารถในการแข่งขันทางเศรษฐกิจในอนาคต” ดร.พิรุณกล่าว
ดร.พิรุณ เปิดเผยว่าไทยได้ขยับเป้าหมายความเป็นกลางทางคาร์บอนจากปี 2608 มาเป็นปี 2593 พร้อมยกระดับเป้าหมายการลดก๊าซเรือนกระจกระยะสั้นจาก NDC 2.0 ที่ตั้งเป้าลด 30-40% ภายในปี 2573 เทียบกับกรณีปกติ (ปัจจุบันทำได้แล้วราว 16% ข้อมูลปี 2567) ไปสู่ NDC 3.0 ที่ยกระดับเป็นการลดปล่อยแบบค่าสัมบูรณ์ 40% ภายในปี 2578 ซึ่งเป็นเป้าหมายที่ท้าทายอย่างมาก
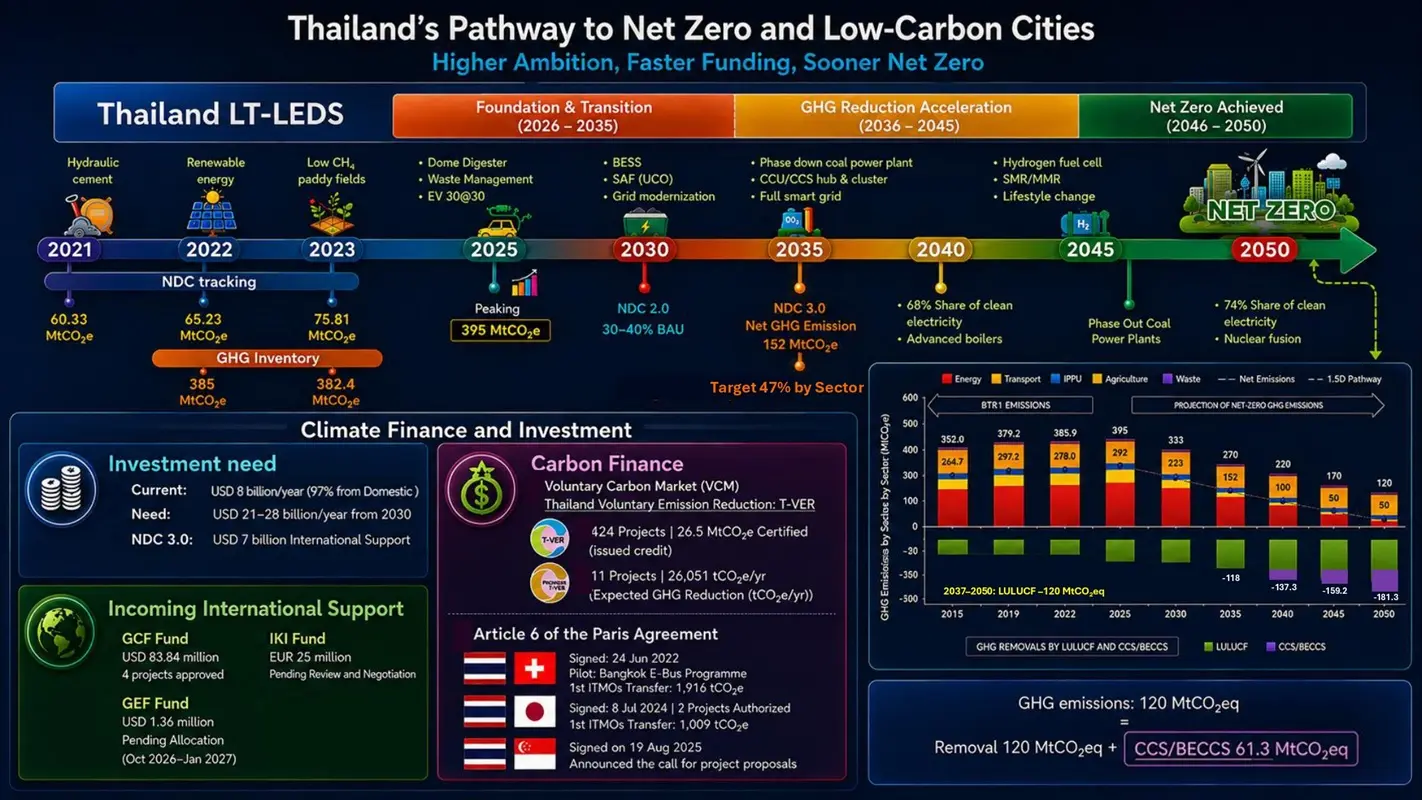
โดยประเมินว่าไทยต้องใช้เงินลงทุนราว 2 ล้านล้านบาท เพื่อบรรลุเป้าหมาย NDC 3.0 ซึ่งต้องมาจากทั้งการระดมทุนภาคเอกชน และงบประมาณ ภาครัฐ พร้อมทั้งพยายามระดมทุนสนับสนุนจากต่างประเทศอีกราว 7,000 ล้านดอลลาร์สหรัฐ ควบคู่กับการใช้กลไกคาร์บอนไฟแนนซ์ตามข้อตกลงปารีส (Article 6.2) ด้วยซื้อขายคาร์บอนเครดิตระหว่างประเทศ ร่วมกับพันธมิตรอย่างสวิตเซอร์แลนด์ สิงคโปร์ และญี่ปุ่น และมีบางโครงการ เช่น โครงการรถโดยสารไฟฟ้าในกรุงเทพฯ ที่ได้โอนคาร์บอนเครดิต ให้สวิตเซอร์แลนด์ไปแล้ว
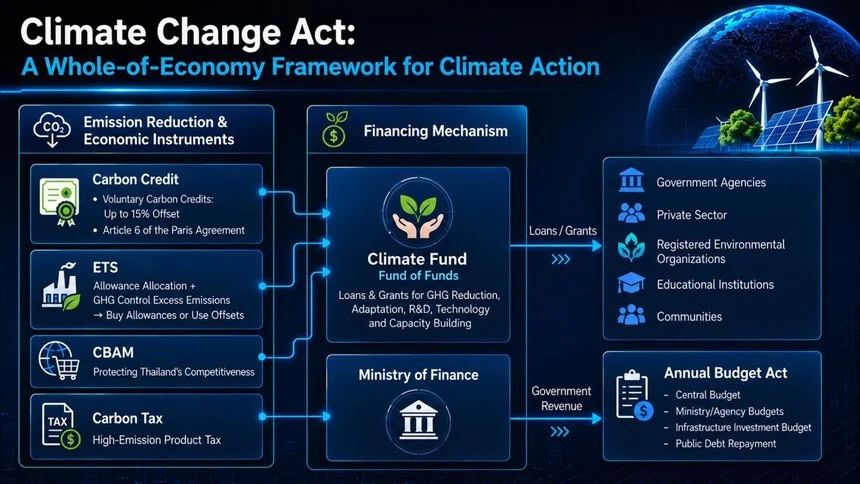
เครื่องมือสำคัญในการขับเคลื่อนคือ ร่างพระราชบัญญัติการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Change Act) ขณะนี้อยู่ระหว่างการพิจารณาของสำนักงานคณะกรรมการกฤษฎีกา มีเนื้อหาทั้งหมด 14 หมวด 205 มาตรา ผ่านการพิจารณาไปแล้วถึงหมวดที่ 8 ใกล้จะเข้าสู่หมวดที่ 9 ว่าด้วย มาตรการ CBAM ของไทยเอง ซึ่งคาดว่าจะผ่านการอนุมัติและมีผลบังคับใช้ในไตรมาสที่ 3 ของปีหน้า
โดย ดร.พิรุณย้ำว่ากฎหมายฉบับนี้ “ไม่ใช่แค่กฎหมายสิ่งแวดล้อม แต่คือพิมพ์เขียวทางเศรษฐกิจของประเทศ” เพราะจะวางเครื่องมือทางการเงินสำคัญสามชิ้นไว้ด้วยกัน ได้แก่ 1) ภาษีคาร์บอนที่จะเก็บจากสินค้าต้นน้ำที่ปล่อยคาร์บอนสูง เช่น ก๊าซธรรมชาติ ถ่านหิน และปิโตรเลียม เพื่อกำหนดราคา คาร์บอน พื้นฐาน 2)ระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจก หรือ ETS ที่จะจัดสรรโควตา และ 3 การเชื่อมโยงคาร์บอนเครดิตเข้ากับระบบ ETS ที่อนุญาตให้ชดเชยสิทธิได้ไม่เกิน 15% เพื่อป้องกันการฟอกเขียว (Greenwashing)
รายได้จากภาษีคาร์บอน ค่าธรรมเนียม ETS และ CBAM ของไทยเอง จะถูกนำเข้า “กองทุนภูมิอากาศ” (Climate Fund) ที่เพื่อเป็นแหล่งเงินกู้ดอกเบี้ยต่ำพิเศษ เงินอุดหนุน และเงินร่วมลงทุน ให้แก่ SME ในการปรับตัวและบริษัท ขนาดใหญ่ที่ต้องการลงทุนเทคโนโลยีลดคาร์บอนต้นทุนสูง รวมถึงสนับสนุน ชุมชนในการปรับตัวด้วย
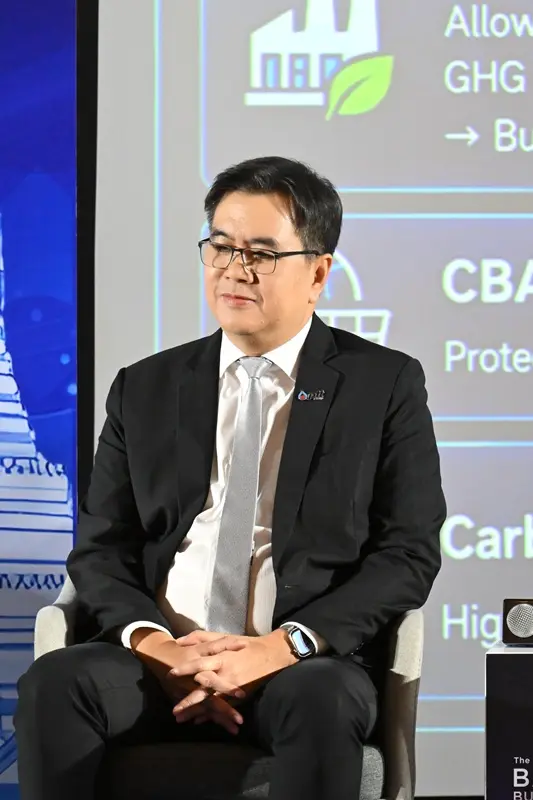
นายรัฐกร กัมปนาทแสนยากร รองกรรมการผู้จัดการใหญ่ความยั่งยืนองค์กร บริษัทปตท. จำกัด (มหาชน) เล่าถึงโครงการ “ไอ-สปาร์ก” (I-SPARK) ซึ่งเป็นการนำวิสัยทัศน์สู่การปฏิบัติจริงในพื้นที่นำร่องของ ปตท. ในจังหวัดระยอง ซึ่งวางไว้สามเสาหลัก ได้แก่ พลังงานคาร์บอนต่ำ ทั้งการลงทุนพลังงานหมุนเวียนเพิ่มเติม การขยายท่าเรือนำเข้า LNG เฟส 3 และโครงการดักจับกักเก็บคาร์บอนขนาดไม่ต่ำกว่า 5 ล้านตันในอ่าวไทย เสาที่สองคือโครงสร้างพื้นฐานร่วม ผ่านบริษัทตั้งใหม่ในเครือที่จะดูแลกลุ่มถังเก็บสารเคมี ให้บริการทุกอุตสาหกรรมในพื้นที่ และเสาที่สามคือธุรกิจคาร์บอนต่ำเฉพาะทาง ทั้งพลาสติกรีไซเคิล ผลิตภัณฑ์จากชีวมวล และเชื้อเพลิงการบินยั่งยืน (SAF) ที่มีแผนจะป้อนให้การบินไทย
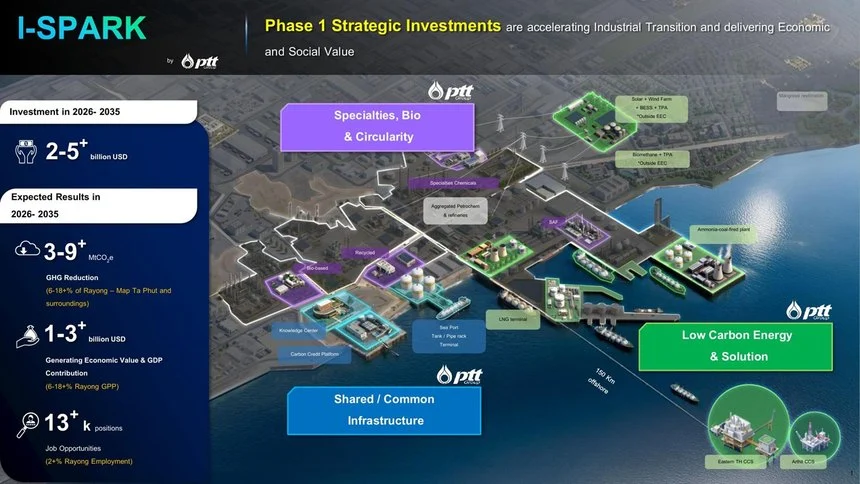
โดยตลอด 10 ปีข้างหน้า ปตท. วางเป้าลงทุนในโครงการนี้ไม่ต่ำกว่า 5,000 ล้านดอลลาร์สหรัฐ คาดหวังจะสร้างมูลค่าทางเศรษฐกิจราว 3,000 ล้านดอลลาร์สหรัฐ จ้างงานใหม่ไม่ต่ำกว่า 10,000 ตำแหน่ง และช่วยลดการปล่อยคาร์บอนได้อย่างน้อย 9 ล้านตันต่อปี ภายในปี 2578 สอดคล้องกับเป้าหมาย NDC 3.0 ของประเทศ
สำหรับเป้าหมายระยะยาวนายรัฐกรกล่าวว่า “ถ้าโมเดลนี้สำเร็จ เราสามารถนำไปขยายผลในภูมิภาคอื่นของไทยได้เช่นกัน”
นายธรรมศักดิ์ เศรษฐอุดม กรรมการผู้จัดการใหญ่ เอสซีจี (SCG) กล่าวถึงแนวทางขับเคลื่อนอุตสาหกรรมปูนซีเมนต์ไทยสู่การลดคาร์บอนอย่างยั่งยืนว่า การเปลี่ยนผ่านต้องมาพร้อมกับ “ความสามารถในการแข่งขัน” โดยเฉพาะข้อได้เปรียบด้านต้นทุน พร้อมฉายภาพการเปลี่ยนผ่านของอุตสาหกรรมปูนซีเมนต์ ซึ่งแม้จะมีสัดส่วนรายได้เพียงราว 20% ของกลุ่มบริษัท แต่กลับปล่อยคาร์บอนในสัดส่วนที่สูงกว่านั้นมาก จึงเป็นภาระใหญ่ที่ต้องแก้ไข
เมื่อราว 5-6 ปีก่อน เอสซีจีเริ่มพัฒนาเทคโนโลยีปูนซีเมนต์คาร์บอนต่ำ โดยไม่ได้รอให้มาตรการ CBAM บังคับใช้ ซึ่งนำไปสู่การขับเคลื่อนทั้งอุตสาหกรรม ปัจจุบันปูนซีเมนต์คาร์บอนต่ำรุ่นที่หนึ่ง และสองครองสัดส่วนกว่า 80% ของยอดขายปูนซีเมนต์ในไทยแล้ว และเพิ่งเปิดตัวรุ่นที่สาม ไปเมื่อปีก่อน
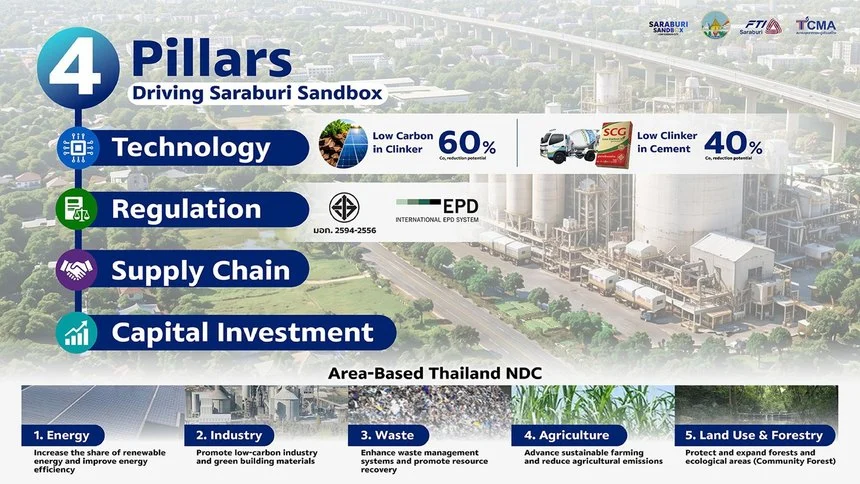
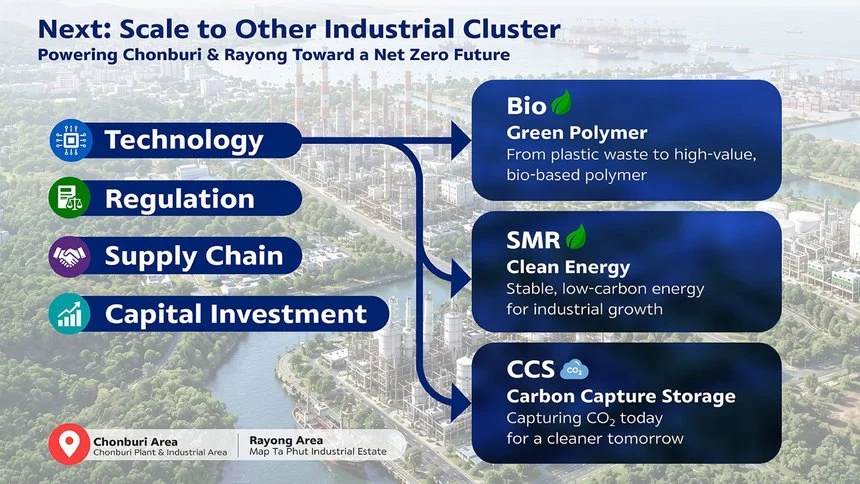
นอกจากนี้ต้องทำงานร่วมกับกระทรวงอุตสาหกรรมและหน่วยงานที่เกี่ยวข้อง ในการปรับเปลี่ยนกฎระเบียบและมาตรฐานอุตสาหกรรม แม้มีเทคโนโลยีปูนคาร์บอนต่ำ แต่ไม่สามารถนำมาสร้างตึกสูงได้เพราะติดข้อกำหนดมาตรฐานอุตสาหกรรม (Industry Code) ควบคู่กับการดึงสมาคมอุตสาหกรรมปูนซีเมนต์ไทย (TCA) มาร่วมขับเคลื่อนปูนคาร์บอนต่ำพร้อมกันทั้งอุตสาหกรรม และปรับใช้ Roadmap เดียวกับอุตสาหกรรมปูนซีเมนต์โลก แทนที่จะดำเนินการเพียงลำพัง เพื่อไม่ให้ถูกมองว่าผลักดันกฎระเบียบเพื่อสร้างความได้เปรียบแบบผูกขาดให้ตัวเอง
อีกหนึ่งปัจจัยสำคัญคือการสร้างข้อได้เปรียบในการแข่งขันจากการใช้พื้นที่ เอสซีจีได้สร้างโมเดล Sandbox ร่วมกับชุมชนเพื่อเปลี่ยนวัสดุเหลือใช้ทางการเกษตรที่เคยถูกเผาจนเกิด PM2.5 มาแปรรูปเป็นพลังงานชีวมวล (Biomass) ทดแทนการใช้ถ่านหิน ซึ่งช่วยให้ต้นทุนการผลิตปูนคาร์บอนต่ำของไทยมีความได้เปรียบสูงเมื่อเทียบกับฝั่งยุโรป เนื่องจากมีแหล่งชีวมวลราคาถูกและมีเสถียรภาพ ส่งผลให้เอสซีจีสามารถส่งออกปูนซีเมนต์คาร์บอนต่ำไปจำหน่ายไกลถึงสหรัฐอเมริกาได้ในราคาที่แข่งขันได้ในตลาดโลก
นายธรรมศักดิ์ยังระบุด้วยว่า การสร้างระบบนิเวศที่ยั่งยืนจำเป็นต้องอาศัยกลไกความร่วมมือแบบ 4P (Public-Private-People Partnership) ระหว่างภาครัฐ ภาคเอกชน และภาคประชาชน “ซึ่งหากผลักดันได้สำเร็จ ก็สามารถขยายและยั่งยืนได้”
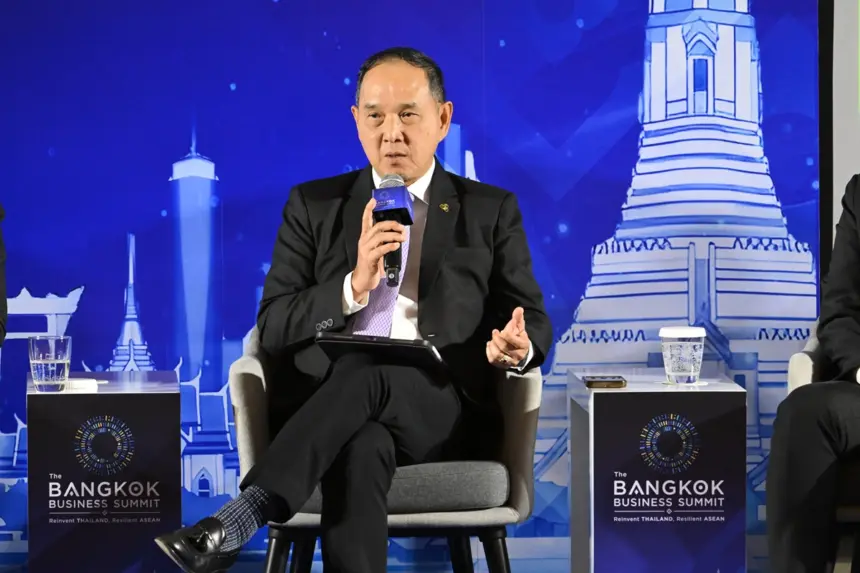
ในมุมของอุตสาหกรรมการบิน ซึ่งถูกยอมรับกันว่าเป็นภาคส่วนที่ลดคาร์บอนได้ยากที่สุด เพราะไม่สามารถลดการปล่อยคาร์บอนของเครื่องบินขณะอยู่กลางอากาศได้ นายชาย เอี่ยมศิริ ประธานเจ้าหน้าที่บริหาร บริษัทการบินไทย จำกัด(มหาชน) เล่าว่า สายการบินต้องปฏิบัติตามมาตรการ EU-ETS มาตั้งแต่ปี 2555 และปัจจุบันกำลังเดินตามกรอบขององค์การการบินพลเรือนระหว่างประเทศ (ICAO) สู่เป้าหมายปล่อยคาร์บอนสุทธิเป็นศูนย์ภายในปี 2593 แต่ยังต้องเผชิญกับภาระด้านต้นทุนและข้อจำกัดทางเทคโนโลยีที่ซับซ้อน
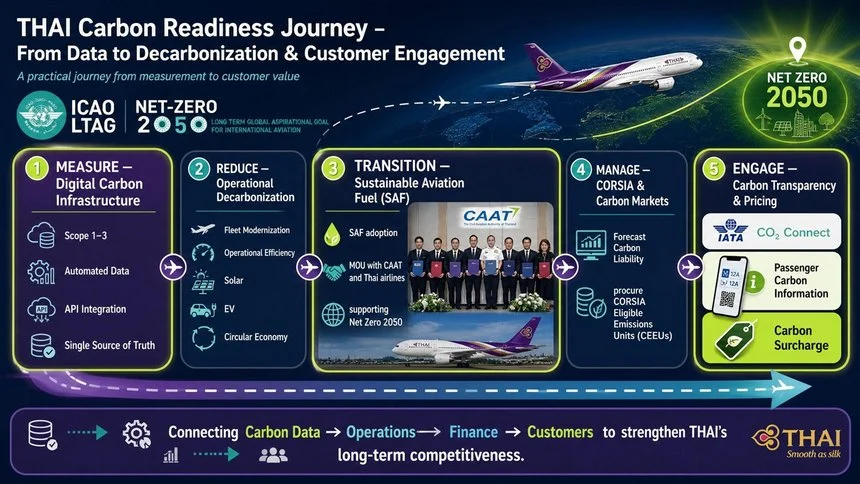
โดยตัวแปรใหญ่ที่สุด คือเชื้อเพลิง การบินยั่งยืน หรือ SAF ซึ่งต้องรับภาระลดการปล่อยคาร์บอนถึง 65% ของเป้าหมายทั้งหมด ควบคู่กับการใช้เครื่องบินรุ่นใหม่ที่ประหยัดน้ำมันได้ 20–25% อย่างไรก็ตาม ปัญหาห่วงโซ่อุปทานหยุดชะงักหลังวิกฤตโควิด-19 ทำให้การรับมอบเครื่องบินใหม่ล่าช้า สายการบินจึงจำเป็นต้องใช้งานเครื่องบินรุ่นเก่าต่อไป ส่งผลให้มีการใช้น้ำมันมากกว่าที่เคยคาดการณ์ไว้
ตัวแปรรองลงมาคือกลไกตลาดอย่างคาร์บอนเครดิต ซึ่งข้อมูลจาก สมาคมขนส่งทางอากาศ ระหว่างประเทศ (IATA) ระบุว่าในช่วงปี 2567-2569 สายการบินทั่วโลกมีความต้องการ คาร์บอนเครดิตราว 200 ล้านหน่วย แต่มีอุปทานในตลาด เพียงราว 42 ล้านหน่วยเท่านั้น ทำให้ราคาคาร์บอนเครดิตพุ่งสูงขึ้นมาก กลายเป็นภาระทางการเงินที่คาดเดาได้ยากต่อการวางแผนลงทุนระยะยาวของธุรกิจการบิน ส่วนตัวแปรที่สามคือเทคโนโลยีอากาศยาน ซึ่งต้องใช้เงินลงทุนมหาศาลเช่นกัน
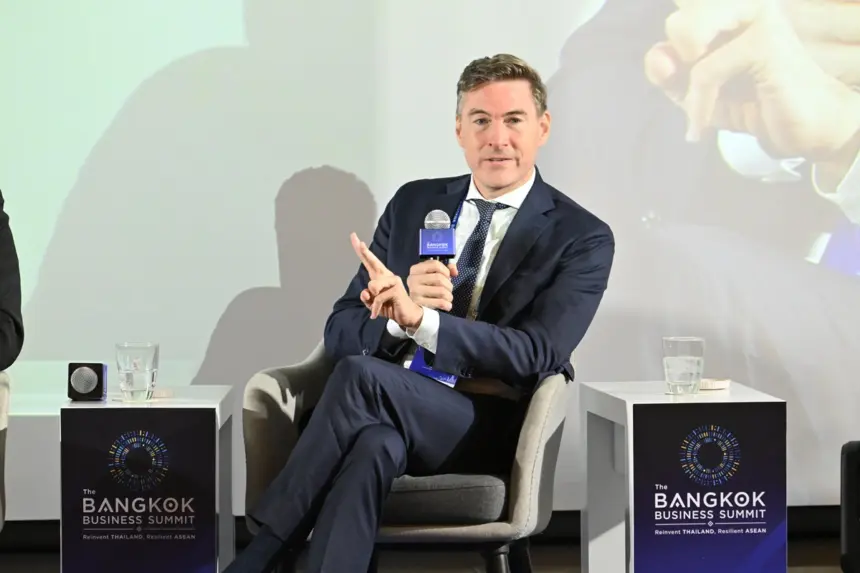
Marc Forni Lead Urban Resilience Specialist ธนาคารโลก (World Bank) ระบุว่าหัวใจสำคัญของการขับเคลื่อนเศรษฐกิจคาร์บอนต่ำในประเทศไทยไม่ได้อยู่ที่การจัดหาเงินกู้ก้อนโตให้แก่โครงการขนาดใหญ่ แต่อยู่ที่การปรับปรุงกฎระเบียบและการรวบรวมโครงการขนาดเล็ก (Aggregation) เข้าด้วยกัน เนื่องจากโครงการย่อยมีอัตราผลตอบแทนการลงทุนสูงกว่า 20% ซึ่งในอดีตติดขัดอุปสรรคทางโครงสร้าง ทั้งข้อจำกัดด้านการกู้เงินของท้องถิ่น การขัดสัญญารับบริการระยะยาว และรูปแบบสัญญาที่ไม่เป็นมาตรฐาน
ปัจจุบันประเทศไทยได้ปลดล็อกข้อจำกัดเหล่านี้แล้ว โดยกรุงเทพมหานครประสบความสำเร็จในการนำโมเดลสัญญาบริการพลังงานระยะยาวมาใช้ เตรียมเปิดประมูลโครงการพลังงานแสงอาทิตย์ 65 เมกะวัตต์ และโครงการประหยัดพลังงานมูลค่า 30 ล้านดอลลาร์สหรัฐ ซึ่งจะกลายเป็นโครงสร้างต้นแบบให้หน่วยงานอื่นๆ นำไปปรับใช้ โดยคาดว่าจะสร้างโอกาสการลงทุนในภาครัฐได้สูงถึง 4,500 ล้านดอลลาร์สหรัฐ และเมื่อรวมภาคเอกชนในนิคมอุตสาหกรรมทั่วประเทศ โอกาสการลงทุนรวมอาจสูงเกินกว่า 20,000 ล้านดอลลาร์สหรัฐ
นอกจากนี้ การนำเทคโนโลยี AI และข้อมูลดาวเทียมมาช่วยประเมินพื้นที่ ยังช่วยลดต้นทุนการรวบรวมโครงการขนาดเล็กของ SMEs ควบคู่กับการที่สำนักงาน ก.ล.ต. กำหนดให้คาร์บอนเครดิตเป็นเครื่องมือทางการเงิน พร้อมเปิด Sandbox ให้ธนาคารกรุงไทยทำหน้าที่เป็น Broker-Dealer แปลงคาร์บอนเป็นกระแสเงินสดให้เจ้าของสินทรัพย์ ซึ่งช่วยเชื่อมโยงคาร์บอนเครดิตเข้าสู่ตลาดระดับโลกได้อย่างมีประสิทธิภาพ
ช่วงท้ายของการเสวนาขยับไปสู่การแข่งขันระดับภูมิภาค เมื่อผู้ดำเนินรายการ ตั้งคำถามว่า ไทยจะช่วงชิงบทบาทศูนย์กลางตลาดคาร์บอนของอาเซียนได้อย่างไร ในจังหวะที่ไทยกำลังจะขึ้นเป็นประธานอาเซียนในปี 2571 ดร.พิรุณ ระบุว่าแม้สิงคโปร์ จะเป็นคู่แข่งสำคัญในการชิงตำแหน่งศูนย์กลางตลาดคาร์บอนของภูมิภาค แต่ไทยมีความได้เปรียบจากการมีมาตรฐานคาร์บอนเครดิตในประเทศของตัวเองอยู่แล้ว คือ Premium T-VER ซึ่งได้รับการรับรองจากองค์การการบินพลเรือนระหว่างประเทศให้ใช้ในกลไก CORSIA ได้ ขณะที่สิงคโปร์ยังไม่มีมาตรฐานคาร์บอนเครดิตภายในประเทศของตัวเอง
กรมการเปลี่ยนแปลงสภาพภูมิอากาศและสิ่งแวดล้อมยังเสนอโครงการ “High Integrity Carbon Initiative” เพื่อถ่ายทอดองค์ความรู้มาตรฐาน Premium T-VER ให้กับ 10 ประเทศสมาชิกอาเซียน ซึ่งมีต้นทุนต่ำกว่ามาตรฐานสากลอย่าง VERRA หรือ Gold Standard ราว 30-40% ขณะเดียวกัน
ไทยกับสิงคโปร์ก็กำลังหารือความร่วมมือข้ามพรมแดนด้านการดักจับกักเก็บคาร์บอน เนื่องจากสิงคโปร์ไม่มีศักยภาพด้านพื้นที่กักเก็บคาร์บอนใต้ดินหรือใต้ทะเลเช่นเดียวกับไทย “นี่คือจุดที่เราต้องเสริมจุดแข็งของตัวเองและช่วงชิงโอกาสในสิ่งที่เราชนะได้ นั่นคือการเป็นศูนย์กลางตลาดคาร์บอนและบริการดักจับกักเก็บคาร์บอนข้ามพรมแดน” ดร.พิรุณ กล่าว พร้อมทิ้งท้ายว่า ไทยควรผลักดันการเชื่อมโยง โครงข่ายไฟฟ้าอาเซียน (ASEAN Grid) ให้เกิดขึ้นจริงเสียก่อน ก่อนจะต่อยอดไปสู่ความร่วมมือ ด้านกฎระเบียบเรื่องพลังงานนิวเคลียร์ขนาดเล็กในระดับภูมิภาคต่อไป
นายรัฐกร กล่าวว่า ในระหว่างที่รอข้อบังคับในประเทศ ประเทศไทยสามารถใช้ประโยชน์จากข้อตกลงปารีส Article 6.2 ที่ทำไว้กับประเทศสิงคโปร์ ซึ่งมีมาตรการบังคับลดคาร์บอนและมีความต้องการคาร์บอนเครดิตสูง การส่งออกหรือซื้อขายคาร์บอนเครดิตในภาคบังคับกับสิงคโปร์ จะช่วยสร้างผลตอบแทนทางการเงิน ทำให้ ปตท. สามารถตัดสินใจลงทุนในโครงการโครงสร้างพื้นฐาน CCS ขนาดใหญ่ได้ทันที โดยไม่ต้องรอให้กลไกในประเทศพร้อมทั้งหมด
นายชาย มองว่า การรอให้ภาคธุรกิจปรับตัวตามความสมัครใจเป็นเรื่องยากมาก เพราะบริษัทต้องรับผิดชอบต่อผู้ถือหุ้นด้านผลตอบแทนทางการเงิน ภาครัฐจึงจำเป็นต้องเข้ามาเป็นผู้นำและกำหนดทิศทางที่ชัดเจน โดยควรกำหนดระยะเวลาและการเพิ่มสัดส่วน SAF ในน้ำมันเครื่องบินที่ใช้หรือเติมในประเทศไทยเพื่อให้บรรลุเป้าหมาย 65% ภายในปี 2050 เมื่อมีมาตรการบังคับ สายการบินจะมีทางเลือกในการแข่งขันซื้อ SAF จากผู้ผลิตที่ให้ราคาดีที่สุด และกลไกนี้จะช่วยกระจายความรับผิดชอบร่วมกันอย่างเท่าเทียม ทั้งฝั่งสายการบิน ผู้ผลิตน้ำมัน และผู้บริโภค
นายธรรมศักดิ์กล่าวว่า การกำหนดราคาคาร์บอนเป็นเพียงการบังคับให้ระบบปรับตัว (Optimization) แต่โจทย์ใหญ่ของผู้นำภูมิภาค คือการทำให้อาเซียนทั้งภูมิภาคมีความสามารถในการแข่งขันเพิ่มสูงขึ้นภายใน 10 ปีข้างหน้า โดยต้องเร่งเชื่อมโยงโครงข่ายไฟฟ้าทั่วทั้งภูมิภาคอาเซียน เพื่อเพิ่มประสิทธิภาพการผลิตและการกระจายพลังงาน โดยต้องเป็นระบบ Grid ที่มีความยืดหยุ่นสูง และเสนอให้มีวาระความร่วมมือและกฎระเบียบระดับอาเซียนสำหรับเตาปฏิกรณ์นิวเคลียร์ขนาดเล็ก (SMR) หรือพลังงานนิวเคลียร์ร่วมกับประเทศพันธมิตรในอาเซียน เพื่อเตรียมความพร้อมล่วงหน้าเนื่องจากต้องใช้ระยะเวลาในการพัฒนาอย่างน้อย 5 ปีขึ้นไป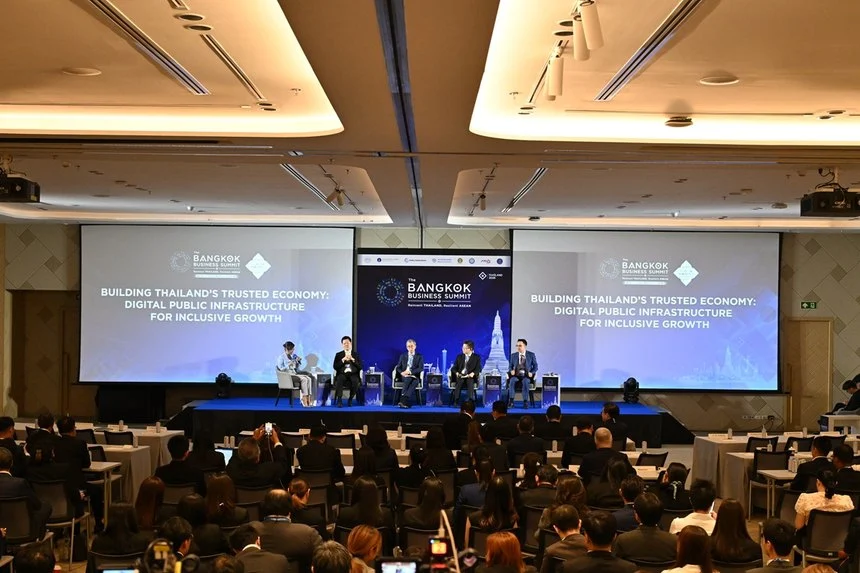
เวทีที่สาม Building Thailand’s Trusted Economy: Digital Public Infrastructure for Inclusive Growth เปลี่ยนโฟกัสจากโครงสร้างพื้นฐานทางกายภาพ ไปสู่อีกโครงสร้างพื้นฐานหนึ่งที่มีความสำคัญไม่น้อยไปกว่ากันคือ ความไว้วางใจในระบบการเงินดิจิทัล จากการร่วมให้ความเห็นของ นายปิติ ตัณฑเกษม ประธานเจ้าหน้าที่บริหาร ธนาคารทหารไทยธนชาต ดร.กอบศักดิ์ ภูตระกูล กรรมการรองผู้จัดการใหญ่ ธนาคารกรุงเทพ จำกัด (มหาชน) นายสยาม ประสิทธิศิริกุล ประธานกลุ่มธุรกิจลูกค้ารายย่อยและลูกค้าบุคคล และกรรมการเจ้าหน้าที่บริหาร ธนาคารกรุงศรีอยุธยา จำกัด(มหาชน) นายธัญญพงศ์ ธรรมาวรานุคุปต์ เป็นกรรมการผู้จัดการใหญ่ (ร่วม) ของ Ascend Money และมีชลพรรษา นารูลา ผู้ประกาศข่าวให้สถานีโทรทัศน์ NBT ดำเนินการเสวนา
นายปิติ ตัณฑเกษม ประธานเจ้าหน้าที่บริหาร ธนาคารทหารไทยธนชาต ตั้งข้อสังเกตว่าไทยผ่านพ้น “คลัสเตอร์แรก” ของการเปลี่ยนผ่านสู่ดิจิทัลมาแล้ว นั่นคือการเปลี่ยนจากการชำระเงินแบบกายภาพสู่ดิจิทัล ซึ่งไทยทำได้ดีจนมีนักท่องเที่ยวต่างชาติเข้ามามาก เพราะในไทยประเทศสามารถผูกบัญชีธนาคารกับหมายเลขโทรศัพท์และเลขบัตรประชาชนได้ จนธุรกรรมในวันที่มีปริมาณสูงสุดพุ่งเกิน 100 ล้านรายการต่อวัน เฉลี่ยแล้วอยู่ที่ราว 80 ล้านรายการต่อวัน
แต่ความสะดวกสบายนี้มาพร้อมกับความเสี่ยงด้านการหลอกลวงและการฉ้อโกงที่เพิ่มขึ้นตาม การสกัดจับและบล็อกธุรกรรมปลายทางจึงไม่เพียงพออีกต่อไป “มันเหมือนเราพยายามหยุดรถที่วิ่งเร็วบนทางด่วน ทั้งที่จริง ๆ รถวิ่งอยู่บนนั้นเต็มไปหมดแล้ว” นายปิติ เปรียบเทียบ พร้อมชี้ว่าโจทย์ต่อไปไม่ใช่แค่การทำให้ เงินเคลื่อนไหวเร็วขึ้นอีก ไม่ใช่การเข้าถึงทางการเงิน แต่คือการสร้าง “ความไว้วางใจ” ให้เคลื่อนไหวได้เร็วเท่ากับความเร็วของการชำระเงิน
“ความท้าทายถัดไปจึงไม่ใช่การโอนเงินให้เร็วขึ้น หรือการเข้าถึงเงิน แต่คือการสร้างความไว้วางใจที่ดีขึ้นเพื่อส่งเสริมการเข้าถึงบริการทางการเงินอย่างทั่วถึง” นายปิติกล่าว
ปัจจุบันต้นทุนความไม่เชื่อมั่นในระบบดิจิทัลมีผลอย่างมากต่อภาคธุรกิจและสถาบันการเงิน โดยสถาบันการเงินและบริษัทประกันภัยต้องเสียรายได้ล่วงหน้าไปสูงถึง 50% ในการตั้งสำรองเพื่อบริหารจัดการความเสี่ยง
นายปิติกล่าวว่า การจัดระบบแลกเปลี่ยนข้อมูลจะช่วยลดต้นทุนในการทำธุรกิจอย่างมีนัยสำคัญ แต่ประเด็นสำคัญคือ โครงสร้างพื้นฐานข้อมูลไม่ควรเป็น “เครดิตบูโร” ที่เก็บข้อมูลทั้งหมดไว้ในที่เดียว ซึ่งถ้าโดนโจมตี ข้อมูลทั้งหมดก็จะหายไป และไม่ควรถูกมองว่าเป็น “ข้อมูลของคุณ” เพราะไม่ใช่ข้อมูลของคุณ แต่คือ “ข้อมูลเกี่ยวกับคุณ” และบ่อยครั้ง ไม่ใช่แม้กระทั่งข้อมูลของคุณเองด้วยซ้ำ
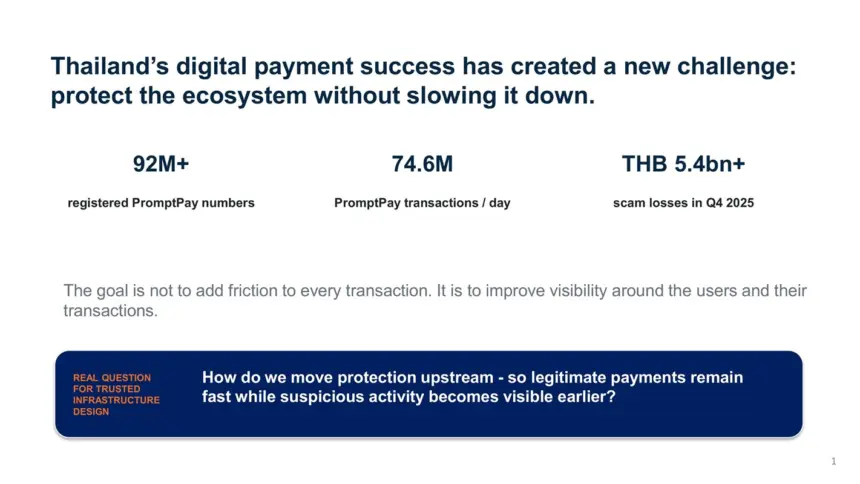
นายปิติ เสนอกรอบการแลกเปลี่ยนข้อมูลอย่างเป็นระบบไว้ 5 ข้อ ได้แก่ หนึ่ง กระจายศูนย์ ไม่รวมข้อมูลไว้จุดเดียวเพื่อลดความเสียหายหากถูกโจมตี สอง มีวัตถุประสงค์ชัดเจน คือการยินยอมให้เข้าถึงข้อมูลเพื่อประโยชน์ของเจ้าของข้อมูลเอง หรือเพื่อการบังคับใช้กฎหมายที่ชอบด้วยกฎหมาย สาม ทำงานร่วมกันและขยายขนาดได้ (Interoperable and Scalable) ไม่จำกัดอยู่แค่กลุ่มธนาคาร แต่ครอบคลุมถึงหน่วยงานสาธารณูปโภค ภาครัฐ และอุตสาหกรรมอื่น สี่ ปลอดภัยและตรวจสอบได้ ผู้ที่ขอเข้าถึงข้อมูลต้องรับผิดชอบต่อความเสียหายหากข้อมูลรั่วไหล และห้า มีการกำกับดูแลที่ได้รับความไว้วางใจซึ่งต้องไม่เปิดกว้างจนเกินไปจนเสี่ยงถูกนำไปใช้ในทางที่ผิด เช่นเดียวกับกรณีโซเชียลมีเดีย แต่ก็ต้องไม่ปิดกั้นจนขัดขวางการแข่งขัน
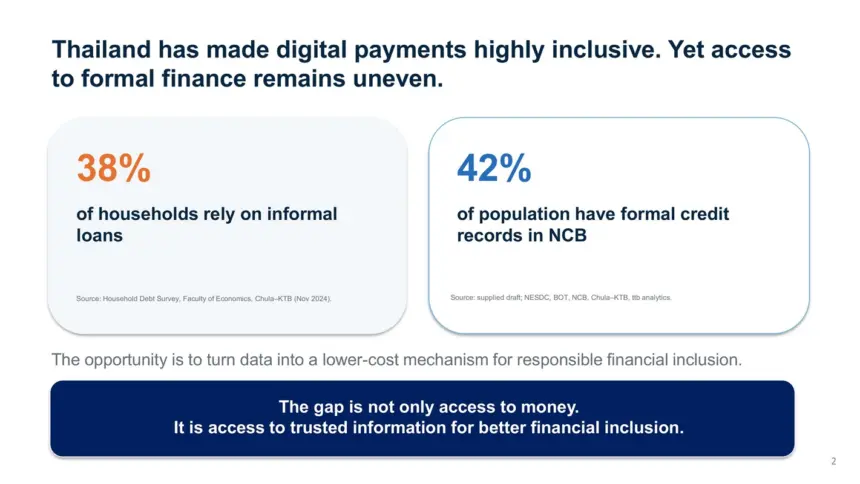
นายปิติ ยกตัวอย่างที่สะท้อนปัญหาเชิงโครงสร้างของระบบการเงินไทยในปัจจุบันว่า ประชาชนจำนวนไม่น้อยแม้จะมีวินัยทางการเงินที่ดี แต่กลับต้องพึ่งพาหนี้นอกระบบหรือแบกดอกเบี้ยสูงแม้กับสถาบันการเงินที่ถูกกฎหมาย เพียงเพราะไม่มีชื่ออยู่ในเครดิตบูโรแห่งชาติ ทั้งที่คนกลุ่มนี้อาจจ่ายค่าน้ำค่าไฟและค่าโทรศัพท์ตรงเวลาทุกเดือน และไม่เคยมีประวัติกระทำผิดในระบบตำรวจ แต่ธนาคารไม่มีทางรู้ข้อมูลเหล่านี้เลย
“ตอนนี้เรายังมีครัวเรือนอีก 38% ที่ยังคงต้องพึ่งพาการยืนยันทางโทรศัพท์ และมีประชาชนเพียง 42% เท่านั้นที่มีประวัติสินเชื่อในระบบ การเป็นคนดีในประเทศไทยจึงยังไม่มีมูลค่า ตราบใดที่ไม่มีข้อมูลปรากฏ” นาย.ปิติ กล่าว
นายปิติหวังว่า โครงการ CHECKED หรือ Consent Hub for Exchange of Encrypted Data ซึ่งมุ่งเป็นศูนย์กลางให้ความยินยอมสำหรับการแลกเปลี่ยนข้อมูลที่เข้ารหัส จะช่วยให้ “คนดี” ได้รับผลตอบแทนจากความน่าเชื่อถือของตัวเอง ขณะที่ทำให้ผู้ไม่หวังดีเหลือพื้นที่ซ่อนตัวน้อยลง เพราะทุกฝ่ายสามารถตรวจสอบข้อมูลได้อย่างเป็นระบบมากขึ้น และจะช่วยปลดล็อกการตัดสินใจที่ดีขึ้นบนฐานข้อมูลที่มากขึ้น สนับสนุนนวัตกรรมใหม่ ๆ อาทิ ธนาคารไร้สาขา (Virtual Bank)
ในทางปฏิบัติ แนวคิดนี้กำลังถูกแปลงเป็นรูปธรรมผ่านแพลตฟอร์ม “พร้อมบิซ” (PromptBiz) ซึ่งเป็นเวอร์ชันสำหรับภาคธุรกิจของพร้อมเพย์ โดยนายสยาม ประสิทธิศิริกุล ประธานกลุ่มธุรกิจลูกค้ารายย่อยและลูกค้าบุคคล และกรรมการเจ้าหน้าที่บริหาร ธนาคารกรุงศรีอยุธยา จำกัด(มหาชน) อธิบายว่า พร้อมบิซช่วยเปลี่ยนเอกสารการค้าอย่างใบแจ้งหนี้ และใบเสร็จรับเงินจากกระดาษสู่ดิจิทัล เชื่อมโยงบริษัทขนาดใหญ่กับซัพพลายเออร์ SME และธนาคาร ทำให้ SME สามารถขอสินเชื่อจากใบแจ้งหนี้ได้โดยไม่ต้องใช้ที่ดินหรือสิ่งปลูกสร้า งเป็นหลักประกันอีกต่อไป และได้รับเงินเข้าบัญชีแบบเรียลไทม์หรือภายในวันถัดไป
ปัจจุบันภาครัฐเองก็เข้าร่วมแพลตฟอร์มนี้แล้วในฐานะผู้ซื้อรายใหญ่ที่สุดของประเทศ และกำลังเปิดทางให้ภาคเอกชนทยอยเข้าร่วมมากขึ้น เป้าหมายปลายทางไม่ใช่ แค่การให้สินเชื่อ แต่คือการยกระดับซัพพลายเชนไทยทั้งระบบให้เข้าสู่ อุตสาหกรรมแห่งอนาคต ตามแนวทาง Re-Invent Thailand ซึ่งธนาคารโลกประเมิน ว่าอาจช่วยเพิ่ม GDP ไทยได้อีกราว 1.2%
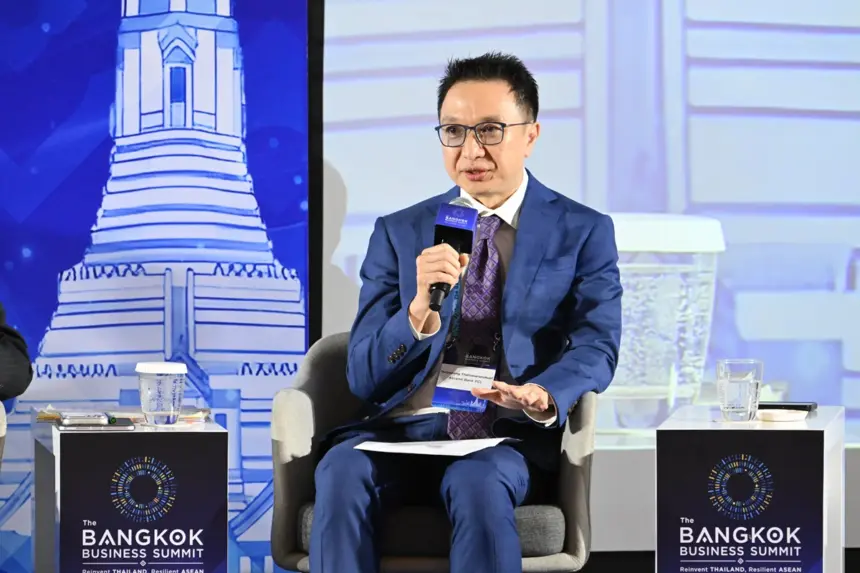
นายธัญญพงศ์ ธรรมาวรานุคุปต์ เป็นกรรมการผู้จัดการใหญ่ (ร่วม) ของ Ascend Money ชี้ถึงปัจจัยขับเคลื่อน Virtual Bank และโมเดลทางการเงินใหม่ในไทยว่า เกิดขึ้นจากความพร้อม 4 ด้าน ได้แก่ 1) โครงสร้างพื้นฐานดิจิทัล อย่าง eKYC, NDID และ PromptPay/PromptBiz ที่ช่วยย้ายเงินได้เสรีด้วยต้นทุนใกล้เคียงศูนย์ 2) เกณฑ์ใบอนุญาตใหม่ จาก ธปท. เพื่ออุดช่องว่างช่วยเหลือกลุ่ม Underserved เกือบ 40% ที่ไร้ประวัติเครดิต 3) เทคโนโลยี Cloud-Native ที่ช่วยลดต้นทุนโครงสร้างระบบ รวบรวมข้อมูลไว้ที่เดียว และขยายระบบได้รวดเร็ว และ 4) การใช้ Alternative Data ร่วมกับ AI/ML ในการประเมินความเสี่ยง เช่น พฤติกรรมการชำระค่าบริการรายเดือน (Subscription) ซึ่งช่วยจำแนกคนดีในกลุ่มเสี่ยงสูงออกมา เพื่อมอบสินเชื่อที่เป็นธรรมและสร้างความเท่าเทียมทางการเงิน
สำหรับการใช้ข้อมูลทางเลือกนอกเหนือจากเครดิตบูโรร่วมกับโมเดลปัญญาประดิษฐ์ ช่วยให้ธนาคารแยกแยะลูกค้าคุณภาพดีออกจากลูกค้าความเสี่ยงสูงได้ละเอียดขึ้น แม้จะอยู่ในเกรดความเสี่ยงเดียวกัน แต่ก็ยอมรับว่าการแข่งขันในโลกความจริงไม่ง่ายอย่างที่คิด เพราะธนาคารดิจิทัลทั่วโลก มีไม่ถึง 20% ที่ทำกำไรได้ และแม้แต่รายที่ทำกำไรได้ก็ต้องใช้เวลากว่า 5 ปีกว่าจะถึงจุดคุ้มทุน ความท้าทายสำคัญคือการฉ้อโกงดิจิทัลที่ใช้โครงสร้างพื้นฐานเดียวกับผู้ใช้งานทั่วไป หนี้ครัวเรือนไทยที่อยู่ในระดับสูง เศรษฐกิจที่โตช้า และการสร้างความไว้วางใจแบบดิจิทัลโดยไม่มีสาขาให้ลูกค้าเดินเข้าไปพูดคุยด้วย
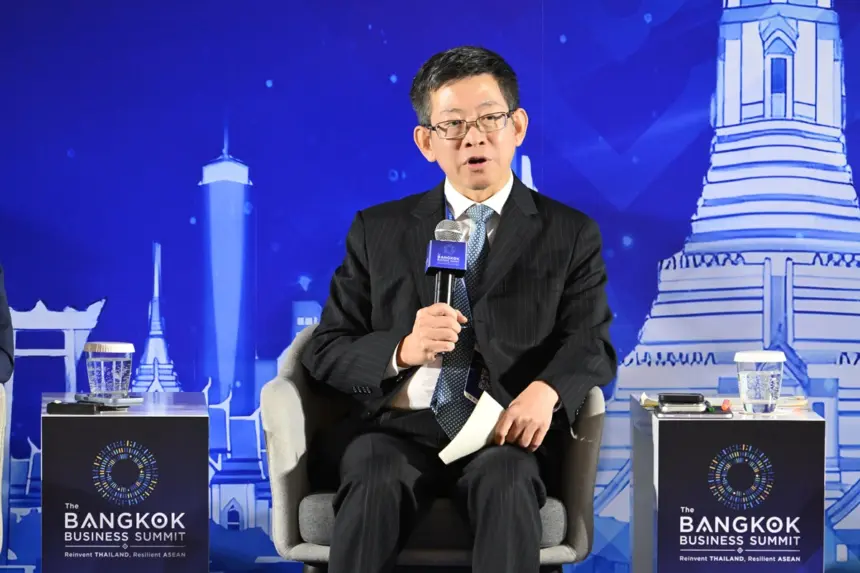
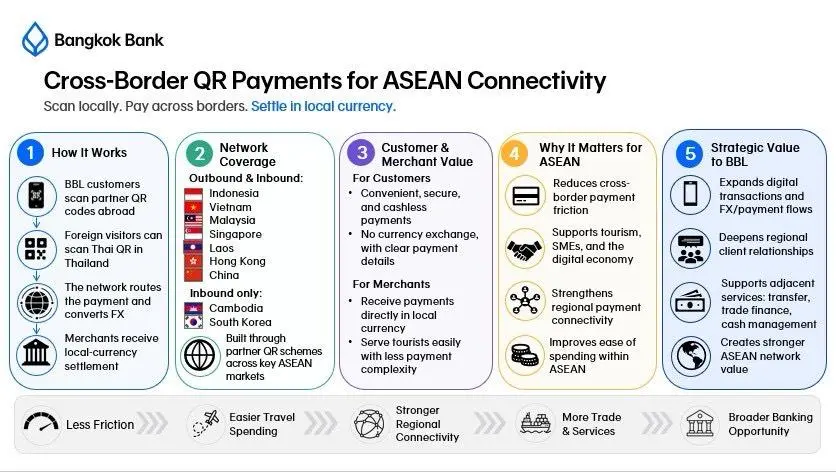
ดร.กอบศักดิ์ ภูตระกูล กรรมการรองผู้จัดการใหญ่ ธนาคารกรุงเทพ จำกัด (มหาชน) กล่าวถึงการนำโครงสร้างพื้นฐานดิจิทัลอันแข็งแกร่งของไทยมาต่อยอด เพื่อผลักดันให้ประเทศกลายเป็นศูนย์กลางการค้า การลงทุน และบริการทางการเงินในระดับภูมิภาค โดยชี้ว่าไทยประสบความสำเร็จอย่างมากในการเชื่อมโยงระบบชำระเงินข้ามแดนผ่าน Cross-border QR Payment ซึ่งครอบคลุมแล้ว 9 ประเทศและเขตเศรษฐกิจหลัก เช่น จีน เกาหลีใต้ ฮ่องกง และชาติสมาชิกอาเซียน จนมียอดธุรกรรมเติบโตขึ้นถึง 3 เท่าในปีที่ผ่านมาสัดส่วนการค้าภายใน ภูมิภาคของไทยที่ขยับขึ้นมาอยู่ที่ราว 24.1% ของมูลค่าการค้าทั้งหมด
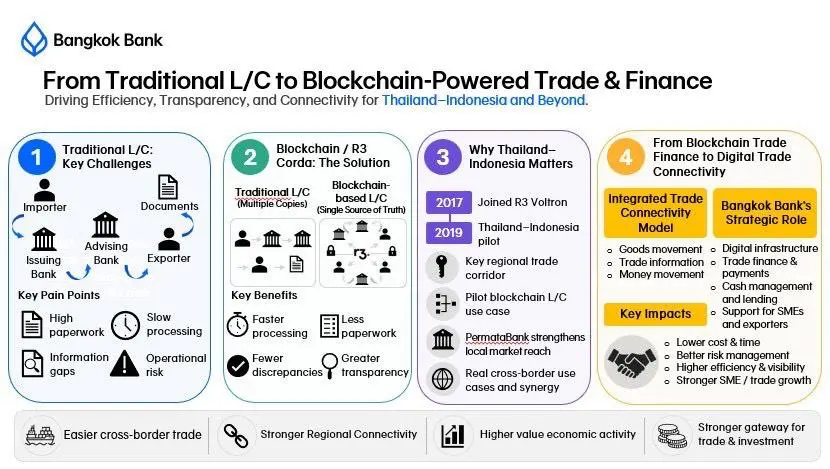
ควบคู่ไปกับการนำเทคโนโลยีบล็อกเชนมาปรับใช้กับระบบเอกสารการค้าระหว่างประเทศร่วมกับบริษัท R3 ซึ่งเริ่มใช้กับอินโดนีเซียมาตั้งแต่ปี 2562 และกำลังขยายไปสู่สิงคโปร์ ฮ่องกง ญี่ปุ่น และสหราชอาณาจักร เพื่อลดต้นทุนโลจิสติกส์และการบริหารจัดการ และการศึกษาแนวทาง Deposit Tokenization เพื่อลดต้นทุนและระยะเวลาในการโอนเงินข้ามประเทศลงอย่างมีนัยสำคัญ
ดร.กอบศักดิ์กล่าวว่า ท่ามกลางความผันผวนทางภูมิรัฐศาสตร์โลก ประเทศไทยยังกลายเป็นหนึ่งในเป้าหมายหลักของการย้ายฐานการผลิตและการลงทุนตรงจากต่างประเทศ (FDI) ซึ่งสัดส่วนเพิ่มขึ้นจาก 4% เมื่อสิบปีก่อนมาอยู่ที่เกือบ 20% ของโลกในปัจจุบันหรือเพิ่มขึ้นถึงห้าเท่า ขณะที่ยอดขอรับการส่งเสริมการลงทุนจาก BOI พุ่งสูงถึงกว่า 2.5 ล้านล้านบาท และมีบริษัทข้ามชาติเข้ามาตั้งสำนักงานใหญ่ระดับภูมิภาคในไทยแล้วมากกว่า 500 แห่ง และมีแนวโน้มเพิ่มเป็น 1,000 แห่งได้ในอนาคต
การไหลเข้าของทุนและธุรกิจจริงเหล่านี้จึงเป็นโอกาสสำคัญในการยกระดับประเทศไทยให้เป็นศูนย์กลางทางการเงิน หรือ Financial Hub ของภูมิภาค เพราะธุรกิจเหล่านี้ล้วนต้องการบริการทางการเงินระดับภูมิภาค ทั้งศูนย์บริหารเงินสด บริษัทซื้อขาย และศูนย์วิจัย กระแสการขยายธุรกิจสู่ภูมิภาคจึงป็นกลยุทธ์สำคัญของธนาคารไทยในการพาธุรกิจไทยและ SME ขยายตลาดจากประชากร 60 ล้านคนในประเทศ ออกสู่ตลาดอาเซียนที่มีมากกว่า 680 ล้านคน
ผู้ดำเนินการเสวนาตั้งคำถามปิดท้ายว่า ในอนาคตอีกประมาณ 5 ถึง 10 ปีอะไรคือสิ่งสำคัญที่สุดอย่างหนึ่งที่ประเทศไทยจำเป็นต้องมี เพื่อก้าวขึ้นเป็นเศรษฐกิจดิจิทัลที่ได้รับความไว้วางใจมากที่สุดในอาเซียน
นายปิติกล่าวว่า ต้องยกระดับประเทศจากการเป็นเพียงสถานที่ต้นทุนต่ำ ไปสู่การเป็น “เศรษฐกิจที่น่าเชื่อถือ” (Trusted Economy) โดยยกระดับตัวอย่างของสิงคโปร์ที่แม้จะมีค่าใช้จ่ายในการดำเนินธุรกิจสูง แต่สามารถดึงดูดสำนักงานใหญ่และนักลงทุนระดับโลกได้เพราะความเชื่อถือในระบบ ไม่ใช่แค่เรื่องโครงสร้างพื้นฐานทางกายภาพ ในอดีตประเทศไทยมักดึงดูดการลงทุนด้วยสิทธิประโยชน์ทางภาษี ค่าแรงราคาถูก หรือต้นทุนสิ่งแวดล้อมที่ต่ำ แต่ในยุคดิจิทัลที่ข้อมูลแพร่หลาย ไทยควรรวบรวมข้อมูลเหล่านี้เพื่อสร้างคุณค่าใหม่ให้นักลงทุนต่างชาติเห็นว่าการเข้ามาทำธุรกิจในไทยมีความคุ้มค่า เสี่ยงต่ำ และเข้าถึงข้อมูลที่เชื่อถือได้สำหรับการตัดสินใจทางธุรกิจได้อย่างสะดวกรวดเร็ว
นอกจากนี้ นายปิติ ยังเน้นย้ำว่าสถาบันการเงินไทยมีการทำงานร่วมกันอย่างเข้มแข็งเพื่อยกระดับประเทศ ทั้ง โครงสร้างพื้นฐานสำคัญอย่างระบบพร้อมเพย์ (PromptPay) ระบบตรวจจับการฉ้อโกง (Central Fraud) ตลอดจนโครงการแลกเปลี่ยนข้อมูล ล้วนเกิดขึ้นจากการริเริ่มและร่วมมือกันของภาคธนาคารเอง
นายสยามย้ำถึงการปรับเปลี่ยนโฉมประเทศหรือ Reinvent Thailand ว่า “การเปลี่ยนผ่านจำเป็นต้องอาศัยความร่วมมือ” เพราะไม่สามารถทำสิ่งนี้โดยลำพังได้ และจำเป็นต้องเปลี่ยนจากการพูดคุยมาเป็นการลงมือปฏิบัติจริง เนื่องจากประเทศมีอุตสาหกรรมแห่งอนาคตที่ถูกบรรจุอยู่ในแผนผังการขับเคลื่อน (Roadmap) ของโครงการ Reinvent Thailand เรียบร้อยแล้ว มีแพลตฟอร์ม PromptBiz ที่สามารถเชื่อมโยงทั้งภาคธุรกิจขนาดใหญ่ กลุ่ม SME และธนาคารทุกแห่งเข้าด้วยกัน จึงเห็นว่า”ถึงเวลาแล้วที่ทุกคนจะต้องเปลี่ยนจากการพูดคุยมาเป็นการลงมือทำจริง”
ดร.กอบศักดิ์ชี้ว่าปัญหาใหญ่ที่สุดของประเทศไทยในปัจจุบันคือการที่ผู้คน “กำลังหมดหวัง” เนื่องจากเครื่องยนต์ทางเศรษฐกิจตัวเดิมแก่และล้าสมัยเกินไป ภารกิจหลักที่สำคัญที่สุดในขณะนี้จึงเป็นการเร่งสร้างเครื่องยนต์ตัวใหม่ หรือ New S-Curve ให้เกิดขึ้นอย่างถูกต้องและเป็นระบบ
ช่วงเวลานี้ถือเป็น “โอกาสทองครั้งสำคัญ (Window of Opportunity)” ที่ไทยรอคอยมานานกว่า 30 ปี เนื่องจากกระแสเงินทุนและเม็ดเงินการลงทุนระลอกใหญ่กำลังไหลเข้ามา หากทุกภาคส่วนผนึกกำลังและลงมือทำอย่างจริงจังร่วมกัน จะสามารถดึงดูดเงินทุนเข้าประเทศได้อย่างมหาศาลตลอดช่วง 5 ปีข้างหน้า ซึ่งถือเป็นช่วงเวลาสำคัญเพราะหากปล่อยให้โอกาสนี้หลุดลอยไปหรือถูกประเทศเพื่อนบ้านอย่างเวียดนามชิงไป เงินทุนเหล่านั้นก็จะไม่กลับมายังประเทศไทยอีกเลย
“นี่คือหน้าต่างโอกาสที่เรารอคอยมา 30 ปี เงินทุนไม่เคยไหลเข้ามาขนาดนี้มาก่อน ถ้าเราทำได้ดี เราจะดึงคนเข้ามาได้อีกมากในช่วง 5 ปีนี้ แต่ถ้าพลาดโอกาสนี้ไป และเงินทุนไหลไปเวียดนามแทน มันจะไม่กลับมาอีกแล้ว” ดร.กอบศักดิ์กล่าว
เมื่อประกอบสามเวทีเสวนาเข้าด้วยกัน ภาพที่ปรากฏจึงสอดคล้องกับกรอบคิดที่ ดร.ปิติ ดิษยทัต วางไว้ตั้งแต่ต้นความยืดหยุ่นที่พูดถึง คือโครงสร้างพื้นฐานสามชั้นที่ต้องลงทุนไปพร้อมกัน ชั้นแรกคือ โครงสร้างพื้นฐานทางกายภาพด้านพลังงานที่ต้องพร้อมรองรับคลื่นการลงทุน AI โดยไม่ทิ้งเป้าหมายด้านความมั่นคงและราคาที่เข้าถึงได้ ชั้นที่สองคือสถาปัตยกรรมนโยบาย และกลไกการเงินที่จะเปลี่ยนการเปลี่ยนผ่านด้านภูมิอากาศจากภาระต้นทุนให้กลายเป็นแต้มต่อทางการแข่งขัน และชั้นที่สามคือโครงสร้างพื้นฐานด้านความไว้วางใจทางดิจิทัล ที่จะทำให้เงินทุน ข้อมูล และผู้คน เคลื่อนไหวข้ามพรมแดนได้อย่างปลอดภัย และมีประสิทธิภาพ