
ธนาคารโลก (World Bank) ปรับลดคาดการณ์การเติบโตทางเศรษฐกิจ (GDP) ของไทยในปี 2026 ลงเหลือ 2.0% จาก 2.4% ในปี 2025 โดยระบุว่าแม้จะได้รับแรงหนุนที่แข็งแกร่งจากการส่งออกสินค้ากลุ่ม AI และการลงทุนศูนย์ข้อมูล (Data Center) แต่แรงส่งดังกล่าวถูกทอนลงด้วยผลกระทบของต้นทุนพลังงานนำเข้าที่พุ่งสูงขึ้น ภาระหนี้ครัวเรือนในระดับสูง และการลดลงของกำลังซื้อภาคประชาชน
วันที่ 6 ตุลาคม 2569 ธนาคารโลก เปิดตัวรายงานอัพเดทเศรษฐกิจของภูมิภาคเอเชียตะวันออกและแปซิฟิกฉบับเดือนตุลาคม 2569 (East Asia and Pacific Economic Update, October 2026) ซึ่งวิเคราะห์แนวโน้มเศรษฐกิจของภูมิภาค และบทบาทของปัญญาประดิษฐ์ (AI) ในการเปลี่ยนแปลงตลาดแรงงานและเศรษฐกิจในอนาคต รายงานฉบับนี้ซึ่งจัดทำขึ้นทุก 6 เดือน นำเสนอประเด็นสำคัญ 3 ประการ ได้แก่
สำหรับประเทศไทย รายงาน ของธนาคารโลก ประเมินภาพรวมและมุมมองต่อเศรษฐกิจไทยดังนี้
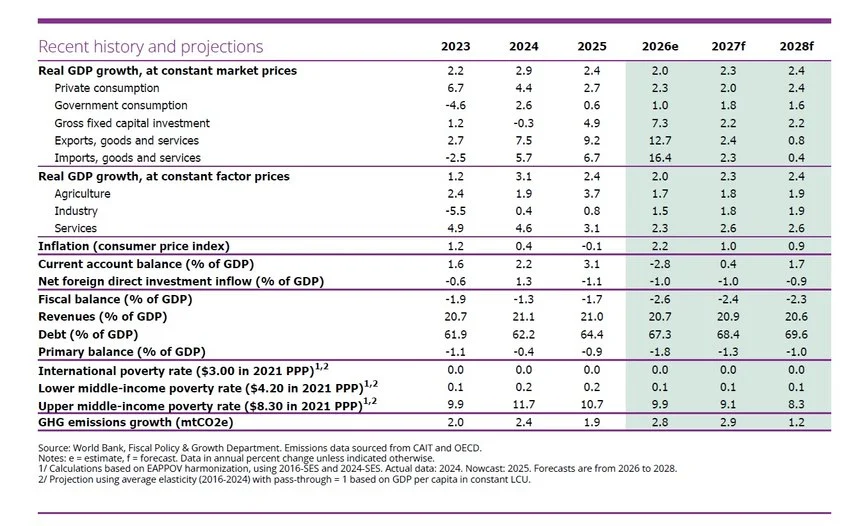
ภาพรวมการเติบโตทางเศรษฐกิจ รายงานคาดการณ์ว่า GDP ของไทยในปี 2026 จะขยายตัวลดลงเหลือ 2.0% (จาก 2.4% ในปี 2025) โดยมีสาเหตุหลักมาจากผลกระทบของความขัดแย้งในภูมิภาคตะวันออกกลางที่ส่งผลให้ราคานำเข้าพลังงานสูงขึ้น
รายงานระบุว่า การพึ่งพาพลังงานนำเข้าของประเทศไทยทำให้ประเทศเปราะบางต่อแรงกระแทกด้านราคาจากภายนอก ซึ่งส่งผลให้ต้นทุนการผลิตสูงขึ้น บั่นทอนกำลังซื้อของภาคครัวเรือน และสร้างความกดดันต่อดุลการค้าและดุลการคลัง อย่างไรก็ตาม มาตรการของภาครัฐ การลงทุนภาคเอกชนที่แข็งแกร่ง และการส่งออกสินค้าได้ช่วยจำกัดไม่ให้การชะลอตัวรุนแรงเกินไป
สวัสดิการของภาคครัวเรือนปรับตัวดีขึ้นเพียงเล็กน้อย โดยอัตราเงินเฟ้อทั่วไปแตะระดับ 2.2% ในปี 2026 จากการส่งผ่านราคาพลังงานที่สูงขึ้นไปยังราคาในประเทศ เงินเฟ้อได้กัดเซาะรายได้ที่แท้จริง ส่งผลให้การบริโภคภาคเอกชนชะลอตัวและการลดความยากจนเป็นไปอย่างล่าช้า แม้ว่าจะได้รับแรงหนุนจากมาตรการโอนเงินงบประมาณแบบร่วมจ่ายในโครงการ “ไทยช่วยไทย พลัส” ก็ตาม
การจ้างงานรวมในไตรมาส 2 เพิ่มขึ้น 4.6% (YoY) จากการฟื้นตัวของภาคเกษตรกรรม แต่การว่างงานกลับแย่ลงและฐานะทางการเงินของครัวเรือนยังคงตึงตัว หนี้ครัวเรือนยังคงอยู่ในระดับสูง พร้อมกับการเพิ่มขึ้นของหนี้เสีย (NPL) ในกลุ่มสินเชื่อส่วนบุคคล ขณะที่ ยอดคงค้างสินเชื่อบัตรเครดิตและสินเชื่อส่วนบุคคลในกลุ่มผู้มีอายุต่ำกว่า 25 ปี ขยายตัวสูงถึง 13.5% และ 11.5% ตามลำดับ ซึ่งถือเป็นอัตราการเติบโตที่เร็วที่สุดกลุ่มหนึ่งเมื่อเทียบกับทุกช่วงอายุ
รายงานคาดว่า GDP ไทยจะค่อยๆ ฟื้นตัวเป็น 2.3% ในปี 2027 และ 2.4% ในปี 2028 เมื่อแรงกดดันด้านราคาพลังงานเริ่มคลี่คลายลง และมีมาตรการกระตุ้นทางการคลังรอบใหม่ช่วยชดเชยการลงทุนภาคเอกชนที่ชะลอตัวลง ส่วนอัตราเงินเฟ้อทั่วไปคาดว่าจะลดลงเหลือ 1.0% ในปี 2027 เมื่อผลกระทบจากราคาพลังงานที่สูงขึ้นและการส่งผ่านไปยังราคาในประเทศเริ่มเจือจางลง
การขาดดุลการคลังคาดว่าจะมากขึ้นในปีงบประมาณ 2026 ก่อนจะค่อยๆ ลดลง ขณะที่หนี้สาธารณะคาดการณ์ว่าจะสูงถึง 68.4% ของ GDP ภายในปีงบประมาณ 2027 ซึ่งสะท้อนถึงรายจ่ายนอกงบประมาณจำนวน 4 แสนล้านบาท (คิดเป็น 2.0% ของ GDP) เพื่อบรรเทาค่าครองชีพและสนับสนุนการเปลี่ยนผ่านด้านพลังงาน
ปัจจัยสนับสนุนหลัก คือ การลงทุนในกลุ่ม AI และ Data Center อุปสงค์ภายนอกที่แข็งแกร่งในกลุ่มอิเล็กทรอนิกส์/AI และศูนย์ข้อมูล (Data Centers) เป็นแรงขับเคลื่อนสำคัญของการส่งออกและการลงทุนภาคเอกชน โดยการอนุมัติการลงทุนในครึ่งแรกของปี 2026 เติบโตถึง 37% (YoY)
อย่างไรก็ตาม การผลิตภาคอุตสาหกรรมยังคงซบเซา และโครงการลงทุนที่ได้รับการอนุมัติก็มีการกระจุกตัวสูง การที่จะเปลี่ยนการลงทุนเหล่านี้ให้กลายเป็นการสร้างมูลค่าเพิ่มในประเทศ Productivity ที่สูงขึ้น และการจ้างงานที่ดีขึ้นนั้น จำเป็นต้องสร้างความเชื่อมโยงที่แข็งแกร่งยิ่งขึ้นกับผู้ผลิตภายในประเทศ
การส่งออกสินค้า อุปสงค์ภายนอกและการลงทุนที่แข็งแกร่งยังคงเป็นแรงหนุนต่อกิจกรรมทางเศรษฐกิจ แต่ผลประโยชน์ที่กระจายสู่การผลิตในประเทศยังคงมีจำกัด การส่งออกสินค้าเร่งตัวขึ้นสู่ระดับ 17.8% (YoY) ในครึ่งแรกของปี 2026 จาก 13.2% ในปีที่แล้ว โดยได้รับการขับเคลื่อนหลักจากกลุ่ม AI/อิเล็กทรอนิกส์ เครื่องจักรและชิ้นส่วน และผลิตภัณฑ์ปิโตรเลียม ขณะที่ผลผลิตภาคการผลิตจริงโดยรวมยังคงทรงตัวในช่วงเวลาเดียวกัน แม้การส่งออกสินค้าจะเติบโตอย่างแข็งแกร่ง แต่มูลค่านำเข้าพลังงานที่สูงขึ้น ประกอบกับการนำเข้าสินค้าทุนและสินค้าขั้นกลางที่เพิ่มขึ้น ได้ส่งผลให้บัญชีเดินสะพัดพลิกจากเกินดุลมาเป็นขาดดุลที่ 2.8% ในปี 2026
การผสมผสานนโยบาย ทั้งการสนับสนุนทางการคลังแบบระบุเป้าหมาย มาตรการตรึงราคาชั่วคราว และนโยบายการเงินแบบผ่อนคลาย ได้ช่วยบรรเทาผลกระทบจากช็อกทางเศรษฐกิจ แต่ก็แลกมาด้วยต้นทุนทางการคลังที่สูงขึ้น การกำกับดูแลราคาน้ำมันเชื้อเพลิงขนส่งและค่าไฟฟ้าช่วยจำกัดการส่งผ่านภาระไปยังผู้บริโภค แต่กลับทิ้งภาระต้นทุนทางการคลังมหาศาลไว้กับกองทุนน้ำมันเชื้อเพลิงและการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.)
ด้านธนาคารแห่งประเทศไทยได้คงอัตราดอกเบี้ยนโยบายไว้ที่ 1.0% ในเดือนสิงหาคม พร้อมส่งสัญญาณว่าจะติดตามแนวโน้มเงินเฟ้ออย่างใกล้ชิด ขณะที่นโยบายการคลังยังคงเป็นแบบขยายตัว โดยการขาดดุลของรัฐบาลกลางขยายตัวขึ้นในรอบ 9 เดือนแรกของปีงบประมาณ 2026 จากการเร่งตัวของทั้งรายจ่ายประจำและรายจ่ายลงทุน
ความเสี่ยงในระยะข้างหน้า ความเสี่ยงยังคงโน้มเอียงไปทางฝั่งขาลง (Downside Risks) ความขัดแย้งในตะวันออกกลางที่ทวีความรุนแรงเพิ่มขึ้น หรือความตึงเครียดทางการค้าโลก ซึ่งรวมถึงการปรับขึ้นภาษีศุลกากรของสหรัฐฯ จะกดดันเศรษฐกิจของไทยที่พึ่งพาการพึ่งพาการค้าต่างประเทศ ซ้ำเติมการฟื้นตัวที่ล่าช้าของภาคการท่องเที่ยว ขณะที่การฟื้นตัวอย่างเป็นวงกว้างของการลงทุนที่เกี่ยวข้องกับ AI เป็นปัจจัยบวกหลัก (Upside) ซึ่งมีศักยภาพในการยกระดับ ผลิตภาพ (Productivity) และการเติบโตในระยะยาว
ความเสี่ยงด้านความยากจนกระจุกตัวอยู่ในภาคเกษตรกรรม ซึ่งคิดเป็น 45.5% ของประชากรยากจนทั้งหมด ปรากฏการณ์เอลนีโญ (El Niño) ที่รุนแรงซึ่งอาจเกิดขึ้นในช่วงปลายปี 2026 และต่อเนื่องไปจนถึงปี 2027 อาจส่งผลกระทบอย่างมีนัยสำคัญต่อคนกลุ่มนี้ โดยประเมินความเสียหายทางเกษตรกรรมไว้สูงถึง 6.2 หมื่นล้านบาท และรายได้เกษตรกรอาจลดลงประมาณ 8% ทั้งนี้ เกษตรกรรายย่อยที่พึ่งพาน้ำฝนซึ่งอยู่นอกระบบชลประทานจะเป็นกลุ่มที่เปราะบางที่สุด ขณะที่หนี้ครัวเรือนที่ระดับใกล้ 87% ของ GDP ทำให้เหลือกันชน (Buffer) จำกัดในการรองรับผลกระทบจากช็อกด้านรายได้เกษตรกรรม
รายงานล่าสุดจากธนาคารโลก (World Bank) ระบุว่า เศรษฐกิจภูมิภาคเอเชียตะวันออกและแปซิฟิก (EAP) มีแนวโน้มเติบโตเฉลี่ย 4.4% ต่อปี ในช่วงปี 2026–2028 ซึ่งถือว่าดีกว่าที่เคยคาดการณ์ไว้ โดยได้รับอานิสงส์สำคัญจากกระแสความต้องการ AI และการลงทุนศูนย์ข้อมูล (Data Center) ทั่วโลก แต่ยังมีความเสี่ยงเชิงโครงสร้าง ทั้ง พลังงาน และภัยแล้ง แนะให้เร่งลงทุนในโครงสร้างพื้นฐานพลังงานหมุนเวียนเพื่อลดการพึ่งพาเชื้อเพลิงฟอสซิลนำเข้า รวมทั้งยกระดับทักษะแรงงานด้าน AI และการวิเคราะห์ เพื่อแปลงการลงทุนไฮเทคให้เกิดมูลค่าเพิ่มในประเทศอย่างแท้จริง
เศรษฐกิจภูมิภาคเอเชียตะวันออกและแปซิฟิก (EAP) คาดว่าจะขยายตัวร้อยละ 4.5 ในปี 2569 สะท้อนให้เห็นถึงความยืดหยุ่นทางเศรษฐกิจท่ามกลางปัจจัยลบจากเศรษฐกิจโลก อย่างไรก็ตาม การเติบโตยังอยู่ในระดับที่แตกต่างกันระหว่างประเทศและภาคเศรษฐกิจ ในขณะเดียวกัน การนำปัญญาประดิษฐ์ (AI) มาใช้อย่างกว้างขวางมากขึ้นกำลังสร้างโอกาสใหม่ทั่วทั้งภูมิภาค ในรายงานการอัพเดทเศรษฐกิจเอเชียตะวันออกและแปซิฟิกฉบับล่าสุดซึ่งตีพิมพ์ปีละสองครั้ง กลุ่มธนาคารโลกได้ศึกษาวิเคราะห์ทั้งแนวโน้มเศรษฐกิจระยะใกล้ของภูมิภาค และบทบาทของ AI ในการพลิกโฉมกำลังแรงงานและเศรษฐกิจของภูมิภาคในอนาคต แม้ผลดังกล่าวจะยังกระจายตัวไม่ทั่วถึงก็ตาม
ในภูมิภาคนี้ หลายประเทศมีการเติบโตทางเศรษฐกิจที่เร็วกว่าที่คาดการณ์ไว้ในปี 2569 โดยได้รับแรงขับเคลื่อนจากการผลิตและการส่งออกสินค้าเทคโนโลยีขั้นสูง ตามการขยายตัวอย่างรวดเร็วของกิจกรรมที่เกี่ยวเนื่องกับปัญญาประดิษฐ์ในระดับโลก ทั้งนี้ ธนาคารโลกได้ปรับเพิ่มประมาณการการขยายตัวทางเศรษฐกิจปี 2569 ของเวียดนามขึ้น 1.1 จุด เป็น 7.4% มาเลเซียขึ้น 0.7 จุด เป็น 5.1% และไทยขึ้น 0.7 จุด เป็น 2.0% ในส่วนของกลุ่มประเทศหมู่เกาะแปซิฟิก ซึ่งมีความเปราะบางต่อราคาพลังงานที่สูงและมีกันชนทางการเงินค่อนข้างจำกัดในการรองรับภาวะช็อกจากภายนอก ขยายตัว 2.2% ต่ำกว่าที่คาดการณ์ไว้ก่อนหน้านี้ 0.5 จุด สำหรับจีน ซึ่งเป็นเศรษฐกิจที่ใหญ่ที่สุดในภูมิภาค ขยายตัว 4.4% เนื่องจากอุปสงค์ภายในประเทศยังคงถูกจำกัดจากตลาดแรงงานที่อ่อนแอและการปรับตัวที่ยังดำเนินต่อเนื่องในภาคอสังหาริมทรัพย์
“การที่เอเชียตะวันออกและแปซิฟิกมีการเชื่อมโยงอย่างลึกซึ้งเข้ากับห่วงโซ่มูลค่าโลก และมีพลวัตทางเศรษฐกิจที่แข็งแกร่ง ทำให้ภูมิภาคนี้อยู่ในจุดที่สามารถได้รับประโยชน์จากการขยายตัวอย่างรวดเร็วของกิจกรรมที่เกี่ยวข้องกับ AI ทั่วโลก” คาร์ลอส เฟลิเป้ ฮารามิโยรองประธานธนาคารโลกประจำภูมิภาคเอเชียตะวันออกและแปซิฟิก กล่าว “ความท้าทายสำคัญในขณะนี้ คือการต่อยอดจุดแข็งของภูมิภาคในด้านการผลิตสินค้าที่เกี่ยวเนื่องกับ AI ไปสู่การนำ AI มาประยุกต์ใช้อย่างแพร่หลายซึ่งจะช่วยเพิ่มผลิตภาพ และสร้างงานที่ดีขึ้นและมีจำนวนมากขึ้นให้แก่ผู้คนนับล้าน หากประเทศต่าง ๆ ดำเนินการอย่างกล้าหาญตั้งแต่วันนี้ AI จะสามารถเป็นพลังขับเคลื่อนสำคัญที่เปิดโอกาสใหม่ ๆ เพิ่มรายได้ และนำไปสู่อนาคตที่มั่งคั่งยิ่งขึ้นสำหรับทุกคน”
ในบทวิเคราะห์พิเศษของรายงานเจาะลึกเรื่อง AI ในภูมิภาคว่า หลายประเทศกำลังได้รับประโยชน์จากการเป็นผู้จัดหาสินค้าที่เป็นรากฐานสำคัญของการลงทุนด้าน AI ที่พุ่งสูงขึ้นทั่วโลก อย่างไรก็ตาม การนำเทคโนโลยีนี้ไปใช้ในระบบเศรษฐกิจโดยรวมยังคงมีความเหลื่อมล้ำ แม้ว่าการใช้งานทั้งในระดับบุคคลและภาคธุรกิจจะมีแนวโน้มเพิ่มขึ้น แต่ก็ยังตามหลังกลุ่มประเทศที่พัฒนาแล้ว เนื่องจากภาคธุรกิจยังต้องเผชิญกับความท้าทายด้านต้นทุนที่สูง การขาดแคลนบุคลากรที่มีความเชี่ยวชาญ รวมถึงข้อกังวลเกี่ยวกับความปลอดภัยและความเป็นส่วนตัว สำหรับประเทศส่วนใหญ่ ผลประโยชน์สูงสุดในระยะสั้นจะมาจากการใช้สิ่งที่เรียกว่า “Small AI” ซึ่งหมายถึงการนำเทคโนโลยีที่มีอยู่แล้วมาปรับใช้ให้เหมาะสม โดยเฉพาะอย่างยิ่งเครื่องมือ AI ที่เข้าถึงได้ง่าย
“ภาคเอกชนสามารถมีบทบาทหลักในการแปรศักยภาพของ AI ให้เกิดเป็นการจ้างงานที่มากขึ้นและมีคุณภาพดียิ่งขึ้นทั่วภูมิภาคเอเชียตะวันออกและแปซิฟิก” ซาร์เวช ซูรี รองประธานประจำภูมิภาคเอเชียและแปซิฟิกของบรรษัทการเงินระหว่างประเทศ (IFC) กล่าว “ด้วยการระดมทุนภาคเอกชนเพื่อลงทุนในโครงสร้างพื้นฐานด้านดิจิทัลและพลังงาน การขยายการเข้าถึงแหล่งเงินทุนสำหรับภาคธุรกิจ และการลงทุนในการพัฒนาทักษะกำลังแรงงาน ประเทศต่าง ๆ จะสามารถเร่งรัดการนำ AI มาใช้ในระบบเศรษฐกิจได้อย่างกว้างขวาง พร้อมทั้งช่วยยกระดับขีดความสามารถในการแข่งขัน ความคล่องตัว และความสามารถในการรับมือกับความเสี่ยงของธุรกิจขนาดเล็ก”
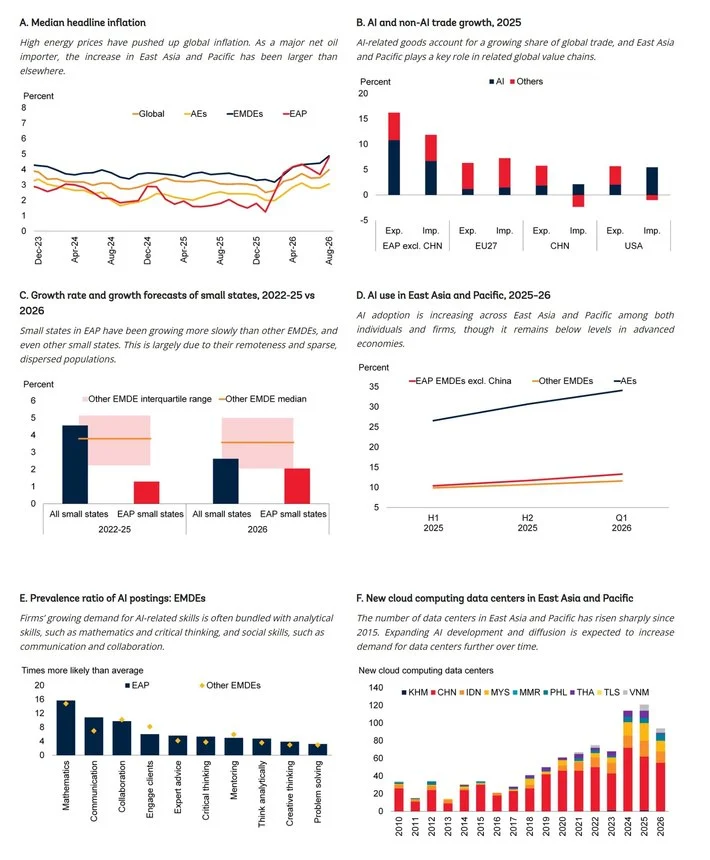
AI ยังไม่ได้ส่งผลกระทบอย่างมีนัยสำคัญต่อการจ้างงานในกลุ่มที่สามารถทดแทนด้วยระบบอัตโนมัติ แต่กำลังปรับเปลี่ยนโครงสร้างความต้องการทักษะแรงงานในปัจจุบัน ภาคธุรกิจแสวงหาบุคลากรที่มีความเชี่ยวชาญด้าน AI ควบคู่กับทักษะด้านการวิเคราะห์และทักษะทางสังคมมากยิ่งขึ้น AI มีประสิทธิภาพสูงสุดในการเกื้อหนุนการปฏิบัติงานที่ต้องอาศัยการคิดเชิงซับซ้อนและการตัดสินใจ อย่างไรก็ดี มีเพียงร้อยละ 13 ของการจ้างงานในภูมิภาคเอเชียตะวันออกและแปซิฟิกเท่านั้นที่อยู่ในหมวดหมู่ดังกล่าว เมื่อเทียบกับร้อยละ 39 ในกลุ่มประเทศเศรษฐกิจพัฒนาแล้ว
เพื่อรักษาเสถียรภาพการเติบโตทางเศรษฐกิจและส่งเสริมการจ้างงานที่มีผลิตภาพสูงขึ้น กลุ่มธนาคารโลกเสนอแนะให้ดำเนินมาตรการเชิงรุกอย่างจริงจังใน 3 ด้าน ดังนี้