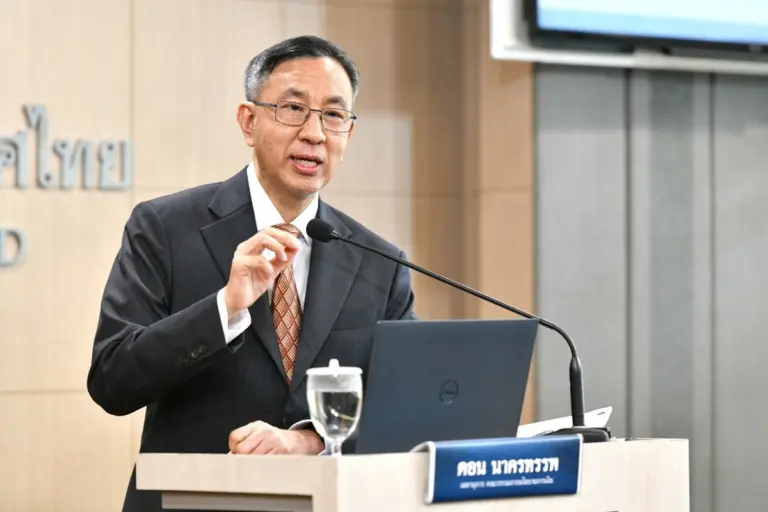
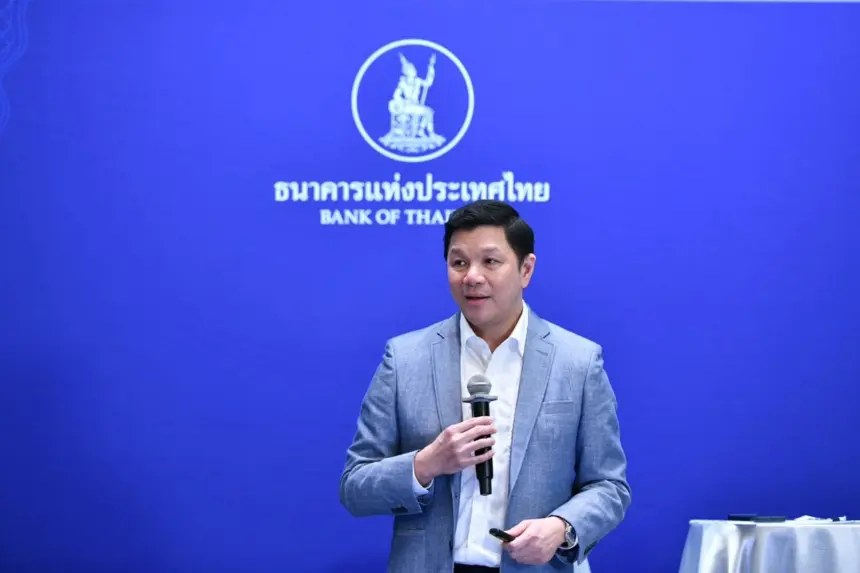
“วิทัย รัตนากร” ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) แถลงผลงานรอบ 1 ปี พร้อมเปิดทิศทางการดำเนินงานปีหน้า เผย ธปท. ปรับยุทธศาสตร์องค์กรให้สอดรับกับบริบทเศรษฐกิจไทยที่เปลี่ยนไป โดยยังคงให้ความสำคัญกับการรักษาเสถียรภาพเศรษฐกิจการเงินมหภาคเป็นภารกิจหลัก ควบคู่กับการเพิ่มบทบาทในการประคับประคองและฟื้นฟูเศรษฐกิจให้กลับสู่ระดับที่เหมาะสม พร้อมเดินหน้าแก้ไขปัญหาเชิงโครงสร้างผ่านมาตรการการเงินเฉพาะจุด (Targeted Financial Measures)
วันที่ 29 ตุลาคม 2569 ธนาคารแห่งประเทศไทย (ธปท.)ได้จัดงาน “Governor Connect” โดยนายวิทัย รัตนากร ผู้ว่าการธปท. แถลงผลการดำเนินงานในวาระดำรงตำแหน่งครบ 1 ปี
“เราปรับ strategy ขององค์กรชัดเจน เรามี position ชัดเจน เราให้ความสําคัญกับเสถียรภาพเศรษฐกิจมหาภาคเหมือนเดิม แต่เราเพิ่มบริบท เพิ่มความสนใจที่เราให้ความสําคัญกับการฟื้นฟูเศรษฐกิจ ให้กลับมาสู่ในระดับที่เหมาะสม” นายวิทัยกล่าว
เหตุผลคือบริบทเศรษฐกิจไทยเปลี่ยนไป จากที่เคยโต 5-7% ปัจจุบันโตเพียง 2% กว่า และเงินเฟ้อต่ำกว่า 1% ทำให้รายได้ของธุรกิจและครัวเรือนเพิ่มขึ้นน้อยกว่ารายจ่ายจริง “เงินไม่พอใช้ทั้งหน่วยธุรกิจ SME และประชาชนทั่วไป” ซึ่งนำมาสู่ปัญหาเชิงโครงสร้าง และท้ายที่สุดจะกลายเป็นปัญหาเสถียรภาพ หากไม่เข้าไปดูแล
ผู้ว่าการ ธปท. ชี้ว่า บริบทเศรษฐกิจไทยเปลี่ยนไปจากเดิม จากที่เคยขยายตัวในระดับสูงราว 5-7% ปัจจุบันเติบโตเพียง 2% กว่า โดยปีที่ผ่านมาขยายตัวราว 2.4% และปีนี้คาดว่าใกล้เคียงกัน การเติบโตที่ชะลอลงต่อเนื่องส่งผลให้ความเสี่ยงเพิ่มสูงขึ้น
นายวิทัยอธิบายว่า ในอดีตเมื่อเศรษฐกิจโตราว 5% ธปท. สามารถเน้นดูแลเสถียรภาพ 3 ด้านเป็นหลักได้ เพราะแม้การเติบโตจะขยับขึ้นลงเล็กน้อย เช่น 4.7% หรือ 5.3% เมื่อรวมกับเงินเฟ้อแล้ว รายได้ในรูปตัวเงิน (Nominal GDP) ยังเติบโตสูงพอ ทำให้ธุรกิจมีรายได้เพียงพอกับรายจ่าย และประชาชนทั่วไปมีรายได้เพียงพอกับค่าใช้จ่าย จึงไม่เกิดปัญหา
แต่เมื่อเศรษฐกิจโตเพียง 2% และเงินเฟ้อต่ำกว่า 1% รายได้ของธุรกิจและครัวเรือนจึงเพิ่มขึ้นน้อยกว่ารายจ่ายจริง ส่งผลให้ทั้ง SME และประชาชนทั่วไป “เงินไม่พอใช้” ซึ่งนำไปสู่ปัญหาเชิงโครงสร้าง และท้ายที่สุดจะกลายเป็นปัญหาด้านเสถียรภาพ หาก ธปท. ไม่เข้าไปดูแล
“เราตัดสินใจเพิ่มบทบาท เราไม่ได้ละทิ้ง core management เรื่องเสถียรภาพ เราให้ความสําคัญกับเสถียรภาพเศรษฐกิจมหาภาคทั้ง 3 ด้าน ไม่ว่าจะเป็นเสถียรภาพเศรษฐกิจมหภาคด้านราคา ด้านระบบการเงิน ด้านระบบชําระเงิน”
ผู้ว่าการ ธปท. กล่าวว่า บทบาทของธปท.มี 2 ด้านคือ การดำเนินนโยบายการเงิน และการกำกับดูแลสถาบันการเงิน โดยในภาพใหญ่ของนโยบายการเงิน ธปท. มีเครื่องมืออยู่หลายอย่าง แต่เครื่องมือหลักที่มีประสิทธิภาพจริงมีเพียงตัวเดียว คือ “ดอกเบี้ยนโยบาย” และใช้นโยบายการเงินแบบผ่อนคลายมากขึ้น
ที่ผ่านมา ธปท. ลดดอกเบี้ยนโยบาย 2 ครั้ง ในเดือนธันวาคมและกุมภาพันธ์ จาก 1.5% เหลือ 1% เพื่อประคองการฟื้นตัวของเศรษฐกิจ หลังประเมินความเสี่ยงด้านราคาแล้ว โดยการลดครั้งหลังเกิดขึ้นก่อนสงครามตะวันออกกลางเพียง 1 สัปดาห์
ผู้ว่าการ ธปท. ระบุว่า ธปท. ปรับวิธีบริหารจัดการอัตราแลกเปลี่ยนให้เป็นเชิงรุกมากขึ้นอย่างชัดเจน โดยย้ำว่าไม่ได้หมายความว่าแนวทางเดิมไม่ดี แต่บริบทและความเสี่ยงเปลี่ยนไป ขณะที่ความผันผวนของตลาดเพิ่มขึ้น จึงจำเป็นต้องปรับตัว
ธปท. ได้ออกมาตรการเพื่อลดแรงกดดันจากเงินบาทที่แข็งค่าต่อเนื่อง เช่น การกำกับธุรกรรมซื้อขายทองคำบนแพลตฟอร์ม การโอนเงิน และการซื้อขายหรือโอนเงินดอลลาร์ ซึ่งช่วยลดการเก็งกำไรและบรรเทาความกังวลของตลาด โดยผู้ว่าการระบุว่าเป็นสิ่งที่ ธปท. ดำเนินการอย่างจริงจัง
นายวิทัย กล่าวว่า ด้านที่ 3 ของนโยบายการเงินคือการประสานนโยบายกับภาครัฐ ซึ่งทำได้ดีมาก ที่ผ่านมาไม่เคยมีกรณีที่ต้องออกมาโต้แย้งกันต่อหน้าสาธารณะ หากเห็นไม่ตรงกันก็แสดงความเห็นแย้งโดยตรง และทำงานเสริมกันเพื่อแก้ปัญหา
“การประสานนโยบายไม่จำเป็นต้องเห็นตรงกันทุกเรื่อง แต่ต้องไม่ออกมาสวนกันหรือทำสิ่งที่ก่อให้เกิดความไม่มั่นใจระหว่างนโยบายการเงินและการคลัง”
นายวิทัยกล่าวถึงภาพรวมเศรษฐกิจไทยว่า อัตราดอกเบี้ยนโยบายลดลงจาก 1.5% เมื่อเดือนตุลาคมปีที่แล้ว เหลือ 1.0% ในปัจจุบัน ซึ่งถือว่าต่ำมาก และต่ำเป็นอันดับ 2 ของโลกรองจากสวิตเซอร์แลนด์ ในการประชุม IMF-World Bank รอบนี้ ธปท. ได้หารือทวิภาคีกับผู้ว่าการธนาคารกลางสวิตเซอร์แลนด์ เพื่อแลกเปลี่ยนมุมมองต่อสถานการณ์เศรษฐกิจและการดำเนินนโยบาย
ด้านการเติบโตทางเศรษฐกิจ ในการประชุม กนง. เมื่อเดือนตุลาคมปีที่แล้ว คาดการณ์จีดีพีปี 2569 ไว้เพียงราว 1.6% แต่ปัจจุบันคาดว่าจะเติบโต 2.4% พร้อมย้ำว่าไม่ใช่ผลงานของ ธปท. เพียงฝ่ายเดียว แต่เป็นความร่วมมือของทุกฝ่าย รวมถึงนโยบายการคลังของรัฐบาล โดย ธปท. ทำหน้าที่สนับสนุน
ผู้ว่าการ ธปท. กล่าวถึงค่าเงินบาทว่า ณ สิ้นปีที่แล้วอยู่ที่ 31.4 บาทต่อดอลลาร์ โดยก่อนสิ้นปีไม่กี่วัน เงินบาทเคยแข็งค่าไปถึง 30.9 บาท และ ธปท. ต้องเข้าไปดูแลความผันผวนในช่วง 3-4 วันสุดท้าย ก่อนปิดที่ 31.4 บาท ขณะที่ปัจจุบันอยู่ที่ 33.7 บาท หรืออ่อนค่าลงเกือบ 7% ซึ่งนายวิทัยกล่าวว่า “ไม่ได้บิดเบือนค่าเงิน”(manipulate) ค่าเงินที่อ่อนลงสนับสนุนเศรษฐกิจและการส่งออก
นายวิทัยกล่าวว่า เมื่อเทียบกับประเทศอื่น เงินบาทอ่อนค่ากว่าหลายประเทศ เหลือเพียงฟิลิปปินส์และอินโดนีเซียที่อ่อนค่ากว่าไทย ซึ่งมีปัญหาความเชื่อมั่นทางธุรกิจเป็นปัจจัยเฉพาะ โดยเวียดนามแข็งค่า 1.6% ส่วนมาเลเซียซึ่งเป็นคู่เทียบหลักอ่อนค่าเพียงราว 0.7% ขณะที่เงินบาทอ่อนค่าเกือบ 7% ซึ่งช่วยสนับสนุนเศรษฐกิจและการส่งออก
สำหรับตัวชี้วัดมหภาค นายวิทัยระบุว่า เศรษฐกิจดีขึ้นอย่างชัดเจน แม้อาจไม่มาก เมื่อเทียบกับประมาณการ GDP ที่ กนง. คาดการณ์ไว้เมื่อเดือนตุลาคม 2568 ส่วนเงินเฟ้อปี 2569 จากที่คาดว่าจะอยู่ที่ 0.5% ปัจจุบันคาดว่าจะอยู่ที่ 2.1% อยู่ในกรอบเป้าหมาย 1-3% โดยสงครามเป็นปัจจัยที่ทำให้เงินเฟ้อสูงขึ้น
นายวิทัยย้ำว่าไม่ใช่ผลงานของ ธปท. เพียงฝ่ายเดียว แต่เป็นผลจากนโยบายการคลัง รวมไปถึงธปท. ลดดอกเบี้ยนโยบายเพื่อสนับสนุนเศรษฐกิจด้วย
นายวิทัยกล่าวว่า ดอกเบี้ยนโยบายแก้ปัญหาโครงสร้างไม่ได้ ธปท. จึงใช้บทบาทกำกับดูแลสถาบันการเงินออกมาตรการเฉพาะจุด (Targeted Measures) ควบคู่กันไป
ผู้ว่าการ ธปท. ระบุว่า ปัญหาเชิงโครงสร้างของไทยมีมาก เช่น สังคมสูงวัย คุณภาพการศึกษา และความไม่แน่นอนทางการเมือง ซึ่งอยู่นอกอำนาจ ธปท. จึงเลือกลงมือใน 4 เรื่องที่อยู่ในบทบาทกำกับสถาบันการเงิน โดยออกมาตรการไปแล้ว 18 มาตรการ และกำลังจะออกอีก 5 มาตรการในอีก 2 เดือนข้างหน้า
นายวิทัยย้ำว่า มาตรการเฉพาะจุดที่ ธปท. ดำเนินการมาตลอดมุ่งแก้ปัญหา 4 ด้าน ได้แก่ 1) การแก้หนี้ครัวเรือน 2) การเข้าถึงสินเชื่อของ SME ซึ่งหดตัวต่อเนื่องมาแล้ว 17 ไตรมาส 3) การเข้าถึงบริการทางการเงินที่มีต้นทุนเป็นธรรมและเหมาะสม ทั้งดอกเบี้ยและค่าธรรมเนียม และ 4) การสกัดเงินเทาและคอร์รัปชันที่ผ่านระบบการเงินไทย
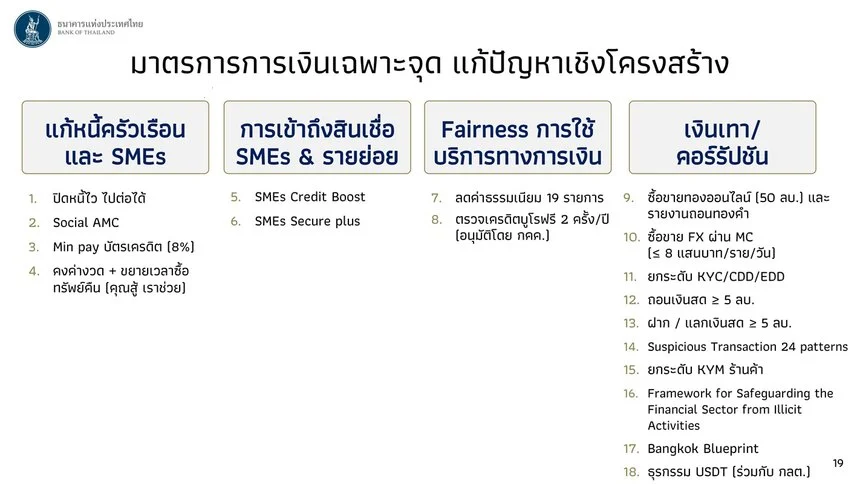
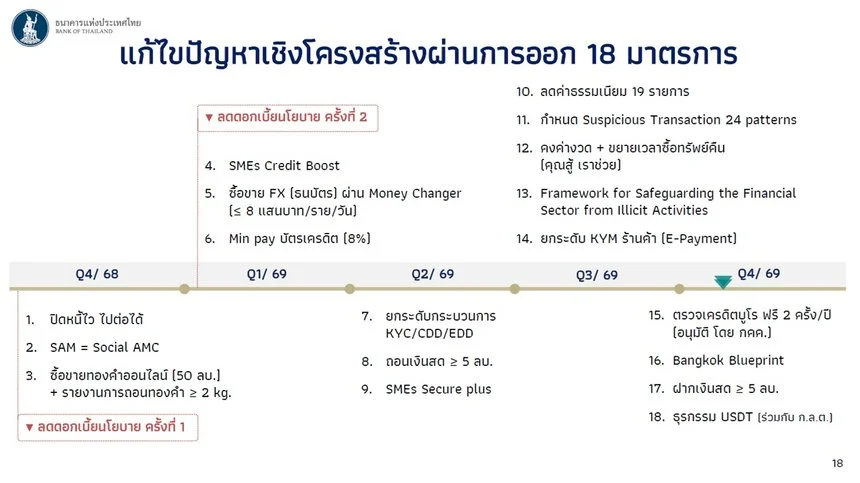
ตลอดช่วงไตรมาส 4 ปี 2568 ถึงไตรมาส 4 ปี 2569 ธปท. ได้ออกมาตรการรวม 18 มาตรการ โดยมีผลการดำเนินงานสำคัญดังนี้
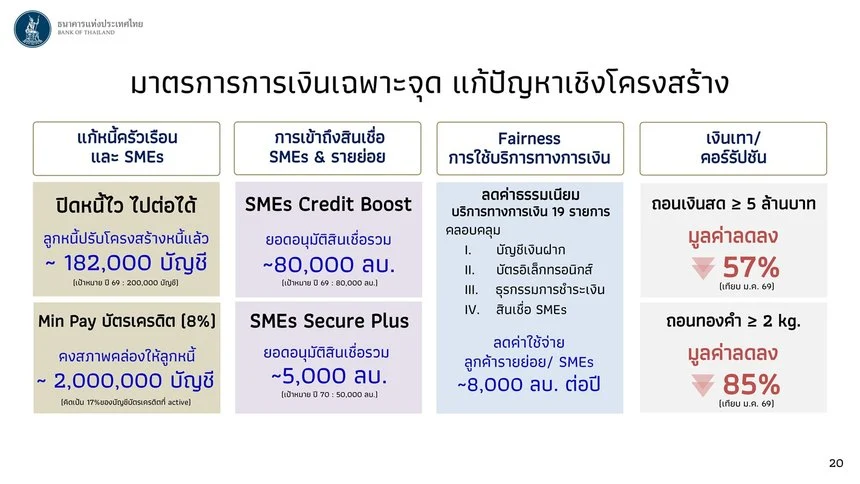
ธปท. ดำเนินโครงการ “ปิดหนี้ไว ไปต่อได้” เพื่อช่วยเหลือลูกหนี้รายย่อยที่มีหนี้เสียขนาดเล็กต่ำกว่า 1 แสนบาท ผ่านกลไกของบริษัทบริหารสินทรัพย์สุขุมวิท (SAM) ซึ่งปรับบทบาทสู่การเป็น Social AMC โดยมีลูกหนี้ได้รับการปรับโครงสร้างหนี้แล้วประมาณ 182,000 บัญชี เทียบกับเป้าหมายปี 2569 จำนวน 200,000 บัญชี
นอกจากนี้ ยังขยายมาตรการชำระหนี้บัตรเครดิตขั้นต่ำ (Minimum Payment) ที่ระดับ 8% เพื่อช่วยรักษาสภาพคล่องของลูกหนี้ ครอบคลุมประมาณ 2 ล้านบัญชี หรือ 17% ของบัญชีบัตรเครดิตที่ยังใช้งานอยู่
ธปท. ยังดำเนินมาตรการคงค่างวดและขยายระยะเวลาซื้อทรัพย์คืนภายใต้โครงการ “คุณสู้ เราช่วย” เพื่อลดภาระการชำระหนี้และเพิ่มโอกาสให้ลูกหนี้สามารถรักษาทรัพย์สินไว้ได้
ด้านการเข้าถึงสินเชื่อ SMEs ธปท. ดำเนินโครงการ SMEs Credit Boost ผ่านกลไกสนับสนุนสินเชื่อและการค้ำประกันรูปแบบใหม่ โดยมียอดอนุมัติสินเชื่อรวมประมาณ 80,000 ล้านบาท เท่ากับเป้าหมายที่กำหนดไว้สำหรับปี 2569
ผู้ว่าการ ธปท. ระบุว่า ในไตรมาส 1 ที่ผ่านมา ธปท. ริเริ่มโครงการนำร่อง “SME Credit Boost” ผ่านกลไกสนับสนุนสินเชื่อและการค้ำประกันรูปแบบใหม่ โดยใช้กันเงินที่ธนาคารพาณิชย์ต้องจ่ายสมทบเข้ากองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) ออกมา 20,000 ล้านบาท
ผู้ว่าการ ธปท. อธิบายว่า การดำเนินโครงการต้องเจรจากับธนาคารพาณิชย์พอสมควร เนื่องจากเป็นการลดเงินนำส่งเข้ากองทุนฟื้นฟูฯ และธนาคารทุกแห่งต้องสมัครใจนำเงินเข้าบัญชีที่ตั้งขึ้นสำหรับกลไกนี้ โดยที่ธนาคารไม่ได้มีต้นทุนลดลง ยังต้องจ่ายเงินเท่าเดิม เพียงแต่เงินที่แยกออกมาถูกนำไปสร้างกลไกค้ำประกันใหม่เพื่อช่วยผู้ประกอบการ ซึ่งส่งผลให้การชำระหนี้ของ FIDF ใช้เวลานานขึ้น
เดิม ธปท. ตั้งเป้าปล่อยสินเชื่อ 80,000 ล้านบาทภายในสิ้นปี แต่นายวิทัยระบุว่าโครงการทำได้ครบตามเป้าเมื่อราว 3 สัปดาห์ก่อน ซึ่งแสดงว่ามาถูกทาง โดยปีหน้าจะดำเนินการต่อและตั้งเป้าให้ได้ 100,000 ล้านบาทต่อปี เป็นเวลา 5 ปี เมื่อเทียบกับสินเชื่อใหม่ที่ปล่อยกันปีละราว 400,000 ล้านบาท ซึ่งนายวิทัยมองว่าเป็นสัดส่วนที่ใหญ่และมีความสำคัญ
นอกจากนี้ยังมีมาตรการ “Secure Plus” สินเชื่อที่ใช้ที่ดินเป็นหลักประกันและผ่อนคลายเกณฑ์ตรวจสอบรายได้ โดยใช้แนวทางประเมินความสามารถในการชำระหนี้ที่ยืดหยุ่นขึ้น แต่นายวิทัยยอมรับไม่ประสบความสำเร็จตามที่คาดไว้ โดยคาดว่าจะปล่อยสินเชื่อได้เพียง 4,000-5,000 ล้านบาท จากที่ตั้งความหวังไว้หลายหมื่นล้านบาท
อย่างไรก็ตาม ผู้ว่าการ ธปท. ระบุว่า เป็นอีกแนวทางหนึ่งที่ ธปท. พยายามนำมาใช้ช่วยเหลือ SME
ผู้ว่าการ ธปท. กล่าวว่า ในไตรมาส 3 ธปท. ผลักดันการลดค่าธรรมเนียมธนาคาร 19 รายการสำเร็จ ครอบคลุมบริการบัญชีเงินฝาก บัตรอิเล็กทรอนิกส์ ธุรกรรมการชำระเงิน และสินเชื่อ SMEs หลังใช้เวลาเจรจากับธนาคารพาณิชย์ราว 6-7 เดือนตั้งแต่ต้นปี ซึ่งช่วยลดภาระต้นทุนของ SME และรายย่อยได้ราว 8,000 ล้านบาทต่อปี
ก่อนหน้านี้มีผู้ตั้งข้อสังเกตว่า ธปท. ไม่มีอำนาจดำเนินการเรื่องนี้ แต่ ธปท. ยืนยันว่ามีอำนาจและสามารถเจรจาได้ ซึ่งนายวิทัยย้ำว่า “ไม่ได้ใช้อำนาจตามอำเภอใจ และไม่ได้ทำให้ธนาคารขาดทุน แต่ให้ธนาคารยังได้กำไรอย่างเหมาะสม”
ค่าธรรมเนียมที่ถูกยกเลิกส่วนใหญ่เป็นรายการที่ไม่สอดคล้องกับต้นทุนและบริบทปัจจุบันแล้ว เช่น ค่าจองสายอินเทอร์เน็ตที่ไม่มีการใช้งานอีก และค่าโอนเงินข้ามเขต ซึ่งในอดีตต้องขนส่งเงินสดข้ามพื้นที่ แต่ปัจจุบันเป็นธุรกรรมอิเล็กทรอนิกส์ที่ไม่ต้องขนเงินสดแล้ว
ผู้ว่าการ ธปท. ขอบคุณธนาคารที่ให้ความร่วมมือ โดยระบุว่าไม่มีความขัดแย้งกัน บางรายการที่ธนาคารไม่เห็นด้วยก็ชี้แจงข้อมูลต้นทุน และ ธปท. รับฟังและยอมถอยในบางจุด ขณะที่บางรายการ ธปท. มองว่ายังลดได้มากกว่านี้ แต่ใช้การพูดคุยและพิจารณาต้นทุนร่วมกัน
ธปท. ประเมินว่าการปรับลดค่าธรรมเนียมช่วยลดค่าใช้จ่ายให้ลูกค้ารายย่อยและ SMEs ได้ประมาณ 8,000 ล้านบาทต่อปี
ธปท. ยกระดับมาตรการป้องกันการใช้ระบบการเงินเพื่อธุรกรรมผิดกฎหมาย ทั้งการตรวจสอบตัวตนลูกค้า การกำหนดรูปแบบธุรกรรมต้องสงสัย 24 รูปแบบ การกำกับร้านค้าและผู้ให้บริการรับชำระเงิน รวมถึงการตรวจสอบธุรกรรมเงินสด ทองคำ การกำกับการซื้อขายทองคำออนไลน์ และเงินตราต่างประเทศ
ผู้ว่าการ ธปท. กล่าวถึงมาตรการกำกับการซื้อขายทองคำบนแพลตฟอร์มว่า ธปท. เข้าไปกำกับธุรกรรมที่เกิน 50 ล้านบาท ช่วงไตรมาส 4 ปี 2568 เนื่องจากส่งผลต่อค่าเงินบาทมาก โดยระบุว่า 50-60% ของยอดขายดอลลาร์เพื่อซื้อบาทในบางวันที่ทำให้เงินบาทแข็งค่า มาจากร้านทอง ธปท. จึงสร้างเครื่องมือกำหนดวงเงินสูงสุดไม่เกิน 50 ล้านบาท และสามารถปรับลดวงเงินให้ต่ำกว่านี้ได้หากจำเป็น ซึ่งใช้เวลาสร้างเครื่องมือนานกว่าจะสำเร็จ
นอกจากนี้ ธปท. กำหนดให้รายงานการถอนทองคำแท่งผ่านแอปพลิเคชันที่เกิน 2 กิโลกรัม เพื่อปิดช่องโหว่ ปรากฏว่ายอดถอนทองคำแท่งลดลง 80% ซึ่งผู้ว่าการมองว่าสะท้อนว่าเป็นธุรกรรมเงินเทา และเมื่อประกอบกับมีการเบิกเงินสดจำนวนมากช่วงเลือกตั้ง ธปท. จึงดำเนินมาตรการด้านเงินเทาเป็นส่วนใหญ่ โดยเมื่อทำไปแล้วก็พบประเด็นเพิ่มเติมอย่างต่อเนื่อง
ผู้ว่าการ ธปท. ย้ำว่า “เราไม่มีอำนาจจับ แต่มีอำนาจทำให้เกิดความยากลำบากและต้นทุน” ทำให้ผู้ที่ทำสิ่งไม่ดีเหล่านี้ดำเนินการได้ยากขึ้น
ผู้ว่าการ ธปท. กล่าวถึงมาตรการเกี่ยวกับการถอนเงินสดตั้งแต่ 5 ล้านบาทขึ้นไป ซึ่งเริ่มบังคับใช้เมื่อวันที่ 1 เมษายนที่ผ่านมาว่า แม้มาตรการนี้จะถูกวิพากษ์วิจารณ์อย่างมากในช่วงแรก แต่เป็นเรื่องที่ถูกต้อง เพราะไม่มีเหตุผลที่ต้องใช้เงินสดก้อนใหญ่ระดับนี้ เนื่องจากสามารถใช้วิธีโอนเงินหรือสั่งจ่ายด้วยเช็คแทนได้
ผู้ว่าการ ธปท. เปิดเผยว่า หลังมาตรการมีผล ยอดถอนเงินสดที่เกิน 5 ล้านบาทลดลง 50% จากเดิมที่เคยอยู่ที่ราว 100,000 ล้านบาทต่อเดือน และยอดลดลงในระดับดังกล่าวต่อเนื่องทุกเดือน โดยตัวเลขนี้นับเฉพาะธุรกรรมที่เกิน 5 ล้านบาท ไม่รวมการถอนเงินสดตามปกติของประชาชน เช่น ครั้งละ 5,000 บาท 10,000 บาท หรือ 20,000 บาท
นอกจากนี้ ธปท.ยกระดับมาตรฐานการตรวจสอบลูกค้า (CDD) และการตรวจสอบเชิงลึก (EDD) ตั้งแต่ขั้นตอนการเปิดบัญชี โดยหากพบข้อสงสัยหรือธุรกรรมต้องสงสัย เช่น การซื้อทองคำหรือโอนเงินผิดปกติ สถาบันการเงินจะต้องดำเนินการตรวจสอบเชิงลึก (EDD) ตามที่ ธปท. กำหนด
ผู้ว่าการ ธปท. ย้ำว่า เป็นมาตรฐานที่ทั่วโลกปฏิบัติ และเป็นเรื่องสำคัญ เพราะช่วยให้การเปิดบัญชีม้าทำได้ยากขึ้น และเพิ่มอุปสรรคต่อการทำธุรกรรมผิดกฎหมาย
นายวิทัยกล่าวว่า ธปท. ได้การกำหนดรูปแบบธุรกรรมต้องสงสัย (Suspicious Transaction) 24 รูปแบบ ซึ่งตามกฎหมายป้องกันและปราบปรามการฟอกเงิน (ปปง.) สถาบันการเงินต้องมีแนวทางจัดการกับธุรกรรมต้องสงสัย เช่น หน่วงบัญชี หน่วงเงิน หรือปิดบัญชี
ผู้ว่าการ ธปท. อธิบายว่า ที่ผ่านมามีปัญหาที่ธุรกรรมต้องสงสัยไม่ได้มีการนิยามให้ชัดเจน แต่ละธนาคารจึงตีความต่างกันและดำเนินการไม่เหมือนกัน บางแห่งเข้มแข็ง บางแห่งไม่เข้มแข็ง ธปท. จึงกำหนดรูปแบบที่เห็นชัดว่าไม่ปกติขึ้นมาเป็นแนวทางกลาง
นายวิทัยยกตัวอย่างบางรูปแบบ คือ บัญชีที่มีเงินเข้าช่วงกลางคืนอย่างต่อเนื่องเป็นตัวเลขเต็ม เช่น 300,000 บาท 20,000 บาท หรือ 10,000 บาท แล้วโอนออกทันที ซึ่งเข้าข่ายพนันออนไลน์ เพราะ “ไม่มีธุรกิจไหนขายของแล้วได้เงินเป็นตัวเลขเต็มแบบนี้ และขายเฉพาะตอนกลางคืน” การกำหนดรูปแบบเหล่านี้ช่วยให้การจัดการเงินเทาและบัญชีม้าทำได้ง่ายและมากขึ้น แต่ใช้เวลาเจรจาราว 6-7 เดือนกว่าจะออกเป็นมาตรการ ไม่ใช่เรื่องง่าย
ธปท.ได้จัดทำกรอบความร่วมมือ ร่วมกับสถาบันการเงิน และผู้ประกอบธุรกิจภายใต้การกำกับดูแลของ ธปท. จำนวน 11 ราย เพื่อป้องกันไม่ให้ระบบการเงินไทยถูกใช้เป็นช่องทางอาชญากรรมทางเทคโนโลยีและการทุจริต สร้างระบบการเงินที่มั่นคง ปลอดภัย และน่าเชื่อถือ
ตลอดจนยกระดับเกณฑ์ตรวจสอบตัวตน Know Your Merchant (KYM) สำหรับร้านค้า โดยเฉพาะกลุ่มที่มีใบอนุญาต e-payment ให้บรอการรับชำระเงิน เพื่อป้องกันไม่ให้นำใบอนุญาตรับชําระเงินไปรับชําระให้พนันออนไลน์
สำหรับมาตรการที่ธปท.กำลังผลักดัน คือ การเปิดให้ประชาชนสามารถตรวจข้อมูลเครดิตบูโรได้ฟรี 2 ครั้งต่อปี ซึ่งได้รับการอนุมัติจากคณะกรรมการคุ้มครองข้อมูลเครดิตแล้ว อยู่ระหว่างขั้นตอนรับฟังความเห็น และกำลังจะออกเกณฑ์ แต่ถูกคัดค้านจากบริษัทข้อมูลเครดิตแห่งชาติ (เครดิตบูโร)
ผู้ว่าการ ธปท. กล่าวว่า บริษัทเครดิตบูโรมีทุนจดทะเบียน 250 ล้านบาท แต่มีกำไรราว 380 ล้านบาทต่อปี และตลอด 15 ปีที่ผ่านมามีกำไรรวมราว 3,600 ล้านบาท จากเงินลงทุนเริ่มต้นเพียง 250 ล้านบาท เป็นธุรกิจผูกขาดที่เป็นโครงสร้างพื้นฐานหลักของประเทศ ค่าตรวจเครดิตจึงเป็นต้นทุนที่ต้องลด
ผู้ว่าการ ธปท. ยกตัวอย่างว่า ค่าตรวจเครดิตที่ธนาคารจ่ายเมื่อส่งข้อมูลตรวจประวัติผู้กู้อยู่ที่ราว 12 บาท ซึ่งผู้ว่าการมองว่าแพงอยู่แล้ว แต่หากประชาชนขอตรวจผ่านแอปพลิเคชันเพื่อนำไปยื่นกู้กับสหกรณ์หรือนอนแบงก์ซึ่งไม่ได้เป็นสมาชิกเครดิตบูโร ค่าตรวจจะเพิ่มเป็น 150 บาท ทั้งที่เป็นข้อมูลชุดเดียวกัน ธปท. จึงผลักดันให้ประชาชนตรวจเครดิตได้ฟรี 2 ครั้ง
นายวิทัยกล่าวว่า ธป .ยังได้ผลักดัน “Bangkok Blueprint” ซึ่งเป็นเอกสารหลักของการประชุม IMF-World Bank ที่ไทยเป็นเจ้าภาพ พร้อมย้ำว่าเป็นผลงานของทีมงาน ธปท. ไม่ใช่ตัวผู้ว่าการเอง ซึ่งเป็นการสร้างชื่อเสียงให้ประเทศ และแม้งานประชุมจะผ่านไปและเลือนหายจากความสนใจในเวลาไม่นาน แต่เอกสารฉบับนี้จะเป็นจุดยึดโยงของไทยต่อเนื่องไปอีกหลายปี
ด้านการสกัดเงินเทา ผู้ว่าการ ธปท. ย้ำว่า ธปท. ประกาศเกณฑ์การฝากเงินสดตั้งแต่ 5 ล้านบาทไปเมื่อไม่กี่วันที่ผ่านมา โดยผู้ฝากต้องแจ้งที่มาของเงิน ซึ่งผู้ประกอบการที่ขายด้วยเงินสดตอบได้ไม่มีปัญหา ไม่ต้องใช้เอกสารเพิ่ม แต่หากไม่สามารถชี้แจงได้ก็จะถูกตั้งคำถาม ปีหน้า ธปท. จะขยายมาตรการเป็นเฟส 2 ให้เข้มแข็งขึ้น
ผู้ว่าการ ธปท. ยกตัวอย่างว่า หากมีผู้ขนเงินสดใส่รถกระบะไปซื้อวิลล่าที่ภูเก็ตมูลค่า 100-200 ล้านบาท ธปท. อาจไม่มีอำนาจห้ามผู้ประกอบการอสังหาริมทรัพย์ขาย แต่กำลังพิจารณาว่าจะห้ามธนาคารรับฝากเงินในลักษณะดังกล่าวได้หรือไม่ มิฉะนั้นอาจเกิดการซื้อทีละหมู่บ้านหรือทีละวิลล่าเพื่อฟอกเงิน โดยรูปแบบการฟอกเงินยังรวมถึงการเบิกเงินสดไปฟอกผ่านทองคำและการแลกเปลี่ยนเงิน
สำหรับ USDT ธปท. ก็ติดตามและปิดช่องต่อเนื่อง นายวิทัยยอมรับว่าไม่ได้ทำให้ปัญหาหมดไปหรือหายไป เพราะผู้เกี่ยวข้องก็เปลี่ยนวิธี แต่ ธปท. ยังต้องทำต่อ และเรียกร้องให้ทุกฝ่ายช่วยกัน
โดยมาตรการทั้ง 18 เรื่องที่ทำไปอยู่ภายใต้ 4 ปัญหาหลักเชิงโครงสร้างที่ ธปท. เลือกแก้
“ทั้งหมด 18 เรื่องนี้ ยึดโยงมุมมองที่ว่าเศรษฐกิจโตต่ำ และต่ำกว่าศักยภาพไปเรื่อย ๆ เพราะปัญหาเชิงโครงสร้าง เราจึงต้องแก้ปัญหาเชิงโครงสร้าง ควบคู่กับการใช้นโยบายการเงินแบบผ่อนคลายเพื่อประคับประคองเศรษฐกิจ และทำควบคู่กับการดูแลเสถียรภาพเศรษฐกิจมหภาค เราทำทั้งสองเรื่อง แต่เราไม่มีหน้าที่กระตุ้นเศรษฐกิจ เราไม่ใช่รัฐบาล เราทำหน้าที่ประคับประคองให้เศรษฐกิจกลับมาเติบโตอย่างต่อเนื่อง” นายวิทัยกล่าว
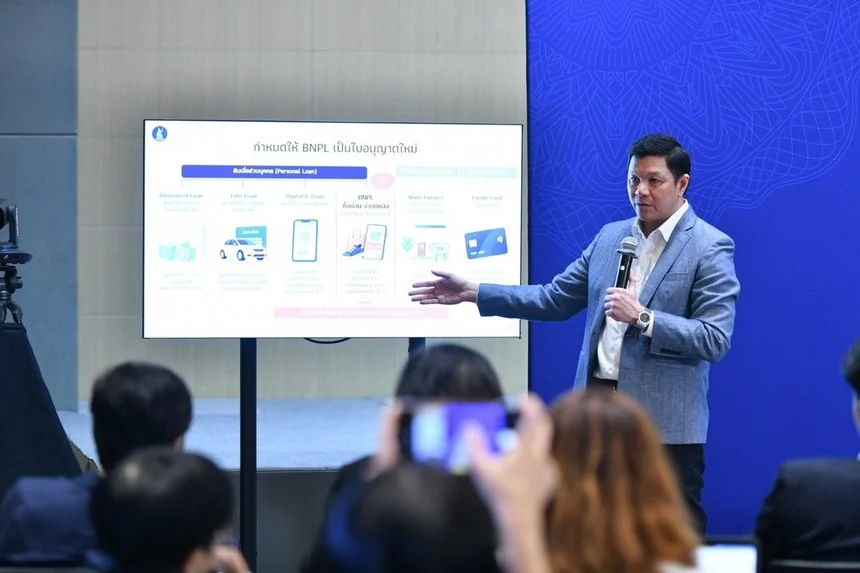
นายวิทัยกล่าวว่า ธปท. ยังมีมาตรการที่อยู่ระหว่างรับฟังความคิดเห็นหรือเตรียมออกประกาศ ได้แก่ การกำกับการซื้อขายทองคำด้วยเงินสดตั้งแต่ 10 ล้านบาทในเดือนพฤศจิกายน 2569 การกำกับ BNPL และการลดค่าตรวจเครดิตบูโรในเดือนธันวาคม 2569 การยกระดับธุรกิจรับแลกเปลี่บนเงินตรา (Money Changer) ในเดือนมกราคม 2570 และการกำกับ THB Stablecoin ในเดือนมีนาคม 2570
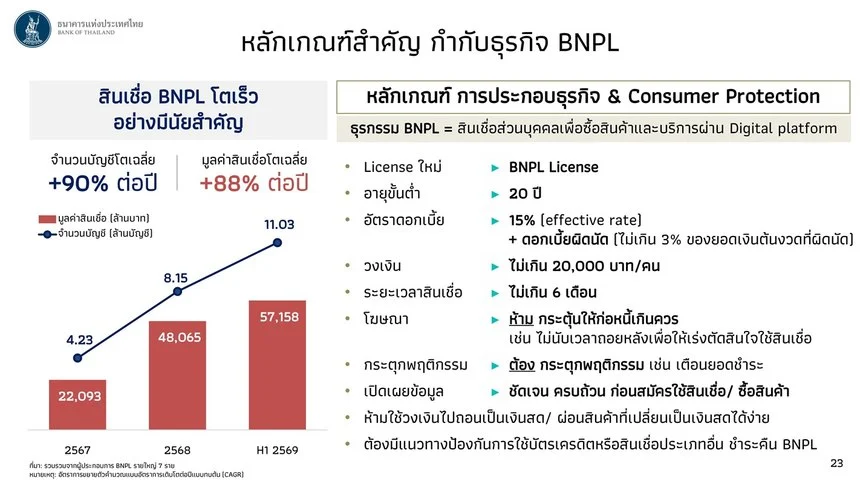
ธปท. จะยกระดับการป้องกันการก่อหนี้ใหม่ โดยเฉพาะบริการซื้อก่อนจ่ายทีหลัง หรือ Buy Now Pay Later (BNPL) ซึ่งเติบโตอย่างรวดเร็ว จำนวนบัญชีสินเชื่อ BNPL เติบโตเฉลี่ย 90% ต่อปี และมูลค่าสินเชื่อเติบโตเฉลี่ย 88% ต่อปี
นายวิทัยกล่าวว่า หากปล่อยให้คนรุ่นใหม่ใช้แพลตฟอร์มต่าง ๆ ในการกู้ยืมผ่านบริการซื้อก่อนจ่ายทีหลัง (BNPL) ได้ง่ายเกินไป อาจจะสร้างปัญหายิ่งขึ้นไปอีก เพราะในขณะที่กำลังพยายามแก้ปัญหาหนี้ครัวเรือนกลับกลายเป็นการอนุญาตให้มีการเพิ่มหนี้เพื่อการบริโภคมากขึ้นไปอีก ผ่านบริการ BNPL
ดังนั้น จึงต้องกำหนดมาตรการข้อจำกัดบางอย่าง เพื่อชะลอการเติบโตของสินเชื่อเพื่อการบริโภค ซึ่งพุ่งสูงขึ้นถึง 10 เท่าในช่วง 4 ปีที่ผ่านมา
นายวิทัยอธิบายว่า สินเชื่อที่อยู่ภายใต้การกำกับของ ธปท. ปัจจุบันมีทั้งหมด 5 ประเภท โดยในกลุ่มสินเชื่อส่วนบุคคลประกอบด้วย 1) Personal Loan (P Loan) ปกติ ดอกเบี้ยไม่เกิน 25% 2) Title Loan ดอกเบี้ยไม่เกิน 24% ใช้ทะเบียนรถยนต์หรือรถจักรยานยนต์เป็นหลักประกัน 3) Digital P Loan ซึ่งเป็น P Loan ขนาดเล็กในรูปแบบดิจิทัล ใช้ข้อมูลทางเลือก (Alternative Data) ในการอนุมัติ วงเงินไม่เกิน 20,000 บาท
กลุ่มที่เหลือ ได้แก่ 4) สินเชื่อเพื่อประกอบอาชีพ คือ Nano Finance สินเชื่อรายย่อย เพื่อประกอบอาชีพ ที่ให้วงเงินไม่เกิน 100,000 บาท เพดานดอกเบี้ย 33% และ 5) สินเชื่อบัตรเครดิต วงเงิน 1.5-5 เท่า ของรายได้ หรือเป็นสัดส่วนของ wealth เพดานดอกเบี้ย 16%
ผู้ว่าการ ธปท. กล่าวว่า ธปท. จึงเตรียมกำหนดใบอนุญาต BNPL โดยเฉพาะ กำหนดให้ธุรกรรม BNPL เป็นสินเชื่อส่วนบุคคลเพื่อซื้อสินค้าและบริการผ่าน Digital platform ดังนั้น BNPL จะเป็นใบอนุญาตใหม่ประเภทที่ 4 ในกลุ่มสินเชื่อส่วนบุคคล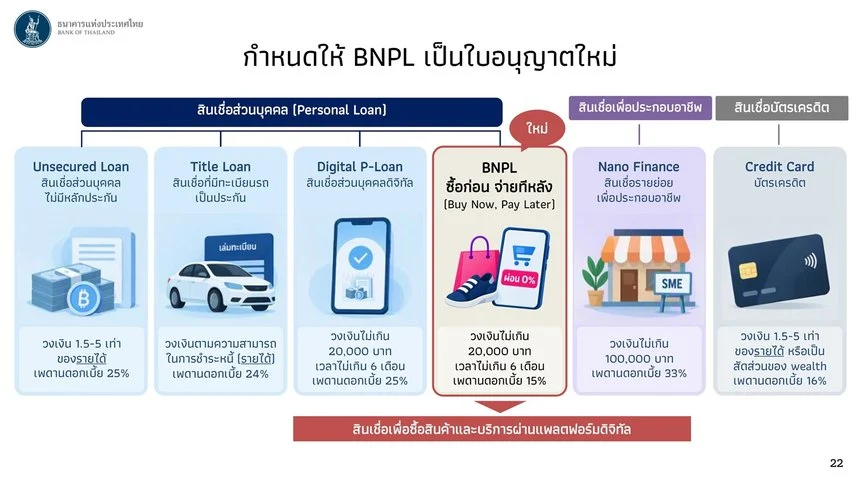
โดยผู้ประกอบการที่ให้บริการ BNPL อยู่ในปัจจุบันแต่ยังไม่มีใบอนุญาต ต้องยื่นขอใบอนุญาตภายใต้เกณฑ์ใหม่หลังประกาศเกณฑ์จะมีช่วงให้ยื่นคำขอ จากนั้น ธปท. จะพิจารณาอนุญาตและตรวจสอบ ทั้งนี้ผู้ประกอบการต้องปฏิบัติตามเงื่อนไขที่ ธปท. กำหนด ประกอบด้วย ผู้ใช้บริการต้องมีอายุอย่างน้อย 20 ปี วงเงินไม่เกิน 20,000 บาทต่อคน ระยะเวลาสินเชื่อไม่เกิน 6 เดือน และเพดานดอกเบี้ย 15% ต่อปีในรูปแบบอัตราดอกเบี้ยที่แท้จริง
“ที่กำหนดวงเงินไว้ไม่มาก เพราะเราไม่สนับสนุน ให้เกิด consumer lending มาก เพราะหนี้ครัวเรือนจะสูงขึ้น และคนส่วนมากเด็กรุ่นใหม่ 45% กู้เงินครั้งแรกผ่าน Buy Now Pay” นายวิทัยกล่าว
นอกจากนี้ ยังเตรียมกำหนดมาตรการป้องกันการกระตุ้นให้ก่อหนี้เกินความจำเป็น การเปิดเผยข้อมูลอย่างครบถ้วน และการป้องกันการนำสินเชื่อประเภทอื่นมาชำระหนี้ BNPL ห้ามใช้วงเงินไปถอนเป็นเงินสด
ปัจจุบันมีผู้ประกอบการ BNPL รายใหญ่ 7 ราย ซึ่งคาดว่าน่าจะยื่นขอใบอนุญาต และธปท. คาดว่าจะออกเกณฑ์กำกับ BNPL ในเดือนธันวาคม 2569
ด้านการกำกับ Stablecoin นายวิทัยกล่าวว่า ธปท. เปิดรับฟังความเห็นไปแล้ว โดยการรับฟังครั้งแรกใช้เอกสารรับฟังความเห็น ต่อมามีผู้เรียกร้องให้เปิดรับฟังครั้งที่ 2 และขอขยายเวลาเพราะ 10 วันไม่เพียงพอ ธปท. จึงขยายเวลาเป็น 30 วันตามที่ร้องขอ พร้อมระบุว่าเป็นการพัฒนาเชิงระบบที่ต้องช่วยกันคิดและช่วยกันทำ
สำหรับ THB Stablecoin ธปท. วางหลักการให้เหรียญอ้างอิงมูลค่าเงินบาทในอัตรา 1 ต่อ 1 มีสินทรัพย์หนุนหลังเต็มจำนวน และกำหนดมาตรฐานผู้ให้บริการทั้งด้านการออกเหรียญ การไถ่ถอน การเก็บรักษา และการตรวจสอบธุรกรรม เพื่อรองรับการพัฒนาระบบชำระเงินในอนาคต
นายวิทัยกล่าวถึงการยกระดับการกำกับผู้ประกอบการแลกเปลี่ยนเงินตราต่างประเทศ (Money Changerว่า ปัจจุบันมี Money Changer ราว 2,000 แห่ง ซึ่งจำนวนมากไม่ปฏิบัติตามกฎเกณฑ์ เช่น ไม่ส่งเอกสารและไม่ตรวจสอบลูกค้า ธปท. จึงจะปรับระบบใหม่ทั้งหมด ซึ่งอาจจะส่งผลให้ผู้ประกอบการที่ไม่ได้มาตรฐานอาจหายไปจากระบบเป็นร้อยถึงหลายร้อยราย และต้องเข้าสู่มาตรฐานการกำกับและการรายงาน เพื่อไม่ให้เป็นช่องทางที่น่าสงสัยว่ามีการฟอกเงินผ่านการแลกเป็นเงินตราต่างประเทศ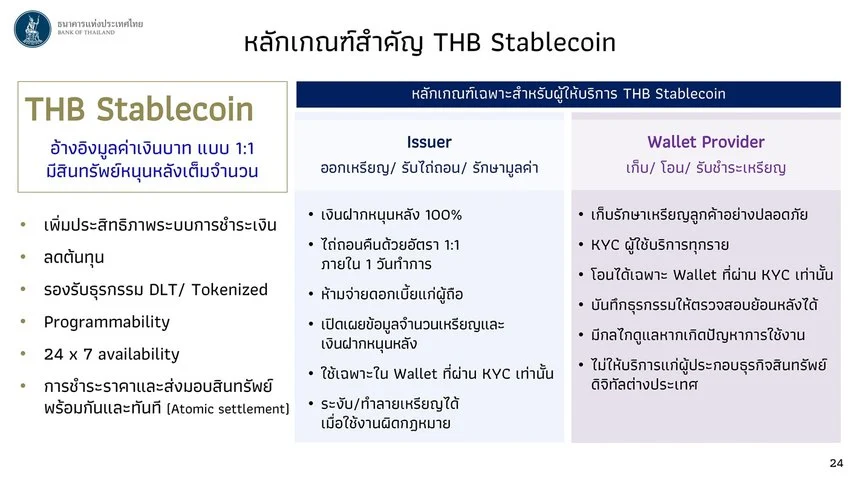
สำหรับทิศทางการดำเนินงานในปี 2570 ธปท. จะยังคงให้ความสำคัญกับการรักษาเสถียรภาพเศรษฐกิจควบคู่กับการประคับประคองการฟื้นตัว และเดินหน้ามาตรการเฉพาะจุดเพื่อแก้ปัญหาเชิงโครงสร้างอย่างต่อเนื่อง ซึ่งเป็นการต่อยอดจากมาตรการที่ ธปท. ดำเนินการในปีแรก ไปสู่การพัฒนากลไกและระบบกำกับดูแลที่ต่อเนื่องมากขึ้น โ
จากสไลด์ Moving Forward ประกอบการแถลงข่าว ธปท. กำหนด 3 ภารกิจหลัก ได้แก่ การแก้หนี้ครัวเรือน การเพิ่มการเข้าถึงสินเชื่อ SMEs และการยกระดับการกำกับดูแล Non-Bank
นายวิทัยกล่าวว่า หนี้ครัวเรือนเป็นหนึ่งในความท้าทายเชิงโครงสร้างที่สำคัญของประเทศไทยมานานหลายปี หนี้ครัวเรือนเคยขึ้นไปแตะที่ระดับประมาณ 95% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) จากนั้นก็ทยอยลดลงมาอย่างต่อเนื่อง จนปัจจุบันอยู่ที่ 85.9% ซึ่งก็ถือว่ายังอยู่ในระดับที่สูงมาก แม้สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลง แต่มาจากการที่ GDP ในรูปตัวเงินขยายตัวจากเงินเฟ้อ และ GDPเองก็เติบโตขึ้น ทำให้ตัวหารใหญ่ขึ้น
นายวิทัยกล่าวว่า การที่สัดส่วนหนี้ครัวเรือนต่อ GDP ลดลงไม่ได้ทำให้ความเป็นอยู่ของประชาชนดีขึ้น ธปท.ไม่ได้สนใจตัวเลขสัดส่วนที่ลดลง แต่สนใจ “ระดับปัจเจกบุคคล” เพราะผู้มีรายได้น้อยต้องใช้รายได้ส่วนใหญ่ไปคืนหนี้จนไม่มีกำลังซื้อ
สิ่งที่ ธปท. ให้ความสำคัญคือภาระของประชาชนที่ต้องใช้รายได้ส่วนใหญ่ไปชำระหนี้จนไม่มีกำลังซื้อ โดยกลุ่มที่มีรายได้น้อยจะมีสัดส่วนการชำระหนี้ต่อรายได้สูงกว่ากลุ่มรายได้มาก จึงไม่ได้สนใจตัวเลขสัดส่วนที่ลดลงจากเงินเฟ้อ แต่สนใจการแก้หนี้ในระดับ”ปัจเจกบุคคล”
“สิ่งที่เราสนใจคือคนต้องเอาเงิน เอารายได้ไปคืนหนี้เป็นส่วนใหญ่โดยที่ไม่มีกําลังซื้อ คนยิ่งมีรายได้น้อย ยิ่งมีสัดส่วนของการนําเงินไปคืนหนี้มาก คนที่มีรายได้มากสัดส่วนนี้ก็จะน้อยลงไปเรื่อยๆ เราสนใจคนที่อยู่ข้างล่าง เราสนใจคนในสังคม”
ผู้ว่าการ ธปท. ระบุว่า ปีหน้ามีหลายเรื่องที่ทำได้ แต่ไม่ขอลงรายละเอียดมากนัก เช่น การทบทวนเพดานดอกเบี้ยสูงสุดของสินเชื่อบางประเภท ซึ่งบางตัวอาจมีช่องให้ปรับได้เนื่องจากต้นทุนเงินต่างกัน รวมถึงการพิจารณาช่วยลูกค้าบัตรเครดิตที่จ่ายชำระขั้นต่ำในอัตรา 8-10% ต่อเดือนอย่างต่อเนื่องหลายปี ซึ่งอาจต้องใช้เวลา 4-5 ปีกว่าจะหมดหนี้ แม้จะเป็นลูกหนี้ชั้นดี
นอกจากนี้ ธปท. จะหาแนวทางช่วยทั้งผู้ค้ำประกันและลูกหนี้ที่เสียประวัติเครดิตจากเศษหนี้จำนวนน้อย บางรายค้างเพียง 1 บาทจากดอกเบี้ย บางรายค้างราว 200-1,000 บาท ซึ่งอาจเกิดขึ้นโดยลูกหนี้ไม่รู้ตัว แต่ทำให้เสียประวัติมาตั้งแต่อดีต นายวิทัยกล่าวว่าจะค่อย ๆ ดำเนินการไปทีละขั้น เพื่อให้ผลรวมสะท้อนเป็นสัดส่วนที่ดีขึ้นจากผลจริง ไม่ใช่ตัวเลขที่ลดลง
“เหล่านี้คือสิ่งที่ต้องทำ เราสนใจที่ระดับปัจเจกบุคคล ค่อย ๆ ทำโครงการไปทีละขั้น แล้วผลจะรวมกันขึ้นไป ทำให้สัดส่วนที่ลดลงนั้นดีขึ้นเพราะเกิดผลจริง เราไม่ได้สนใจว่าสัดส่วนจะลดลง แต่สนใจที่ระดับบุคคลเป็นหลัก”
ธปท. วางแนวทางเพิ่มการเข้าถึงสินเชื่อ SMEs ผ่าน 4 กลไกสำคัญ ได้แก่ SMEs Credit Portal กลไกค้ำประกันสินเชื่อใหม่ Alternative Data Exchange และการส่งเสริมการแข่งขันในตลาดสินเชื่อ
นายวิทัยกล่าวว่า SMEs Credit Portal จะทำหน้าที่เป็นตลาดกลางให้ผู้กู้และผู้ให้กู้หากันเจอ เพื่อเพิ่มการแข่งขัน หากสถาบันการเงินรายใดไม่ปล่อยสินเชื่อหรือไม่ปล่อยเพิ่ม ผู้กู้ก็สามารถรีไฟแนนซ์ไปยังรายอื่นได้ และหากรายใดคิดอัตราแพง ก็จะมีรายอื่นเสนอเงื่อนไขที่ดีกว่า
ผู้ว่าการ ธปท. ย้ำว่า ธปท. ไม่ได้ตั้งเป้าให้ SME ทุกรายเข้าถึงสินเชื่อ แต่ต้องการให้ SME ที่มีคุณภาพเข้าถึงสินเชื่อได้มากขึ้น ซึ่งปัจจุบันมีเพียงราว 21% ถือว่าต่ำเกินไป
ด้านกลไกค้ำประกัน ผู้ว่าการ ธปท. ระบุว่า SME Credit Boost จะถูกวางเป็นกลไกค้ำประกันสินเชื่อถาวรระยะเวลา 5 ปี ขณะนี้ฝ่ายบริหารของ ธปท. อยู่ระหว่างเจรจา คาดว่าจะเริ่มได้ในช่วงต้นปีหน้า หากดำเนินการได้ จะช่วยให้มีสินเชื่อ SME ใหม่เพิ่มขึ้นปีละ 100,000 ล้านบาท หรือรวม 500,000 ล้านบาทใน 5 ปี
นายวิทัยกล่าวว่า “มีความหวังมาก” พร้อมระบุว่าปีหน้าทุกฝ่ายจะใช้ตัวชี้วัดร่วมกัน (KPI) ในการทำให้สินเชื่อ SME ฟื้นตัว หลังหดตัวต่อเนื่องมาแล้ว 17 ไตรมาส
ด้าน Alternative Data Exchange ซึ่งดำเนินการร่วมกันระหว่างกระทรวงการคลัง ธปท. และสมาคมธนาคารไทย (TBA) โดยนำข้อมูลทางเลือก (Alternative Data) ที่หน่วยงานต่าง ๆ มีอยู่ มาใช้ประเมินความสามารถในการชำระหนี้ของผู้ประกอบการ SME ที่ไม่มีรายได้ประจำ และพ่อค้าแม่ค้า ที่ไม่สามารถแสดงหลักฐานรายได้ตามรูปแบบที่ธนาคารใช้ในปัจจุบัน
ผู้ว่าการ ธปท. มองว่า หากทำสำเร็จจะเป็น “การเปลี่ยนเกม” ของการให้สินเชื่อรายย่อยและ SME ของประเทศ โดยหวังว่าจะสำเร็จในปีหน้า แต่ย้ำว่าเป็นโครงการที่ให้ผลระยะยาว ผลจะค่อย ๆ เกิดขึ้น ไม่ใช่เห็นผลทันทีเมื่อโครงการแล้วเสร็จ
ผู้ว่าการ ธปท. กล่าวถึงมาตรการที่ 4 ว่า ธปท. ต้องทำให้การปล่อยสินเชื่อ SME เกิดการแข่งขันให้ได้ โดยมีแนวทางแล้ว แต่ขอศึกษาให้รอบคอบก่อน และจะเปิดเผยรายละเอียดภายหลัง พร้อมย้ำว่าสถานการณ์ปัจจุบันไม่สามารถปล่อยให้เป็นอยู่เช่นนี้ได้ เพราะมีความเสี่ยง แต่เข้าใจเหตุผลที่ธนาคารไม่ปล่อยสินเชื่อ แต่ต้องหาทางทำให้ธนาคารกลับมาปล่อยสินเชื่อให้ได้
นายวิทัยกล่าวว่า แนวทางหลักคือลดต้นทุนใน 3 ส่วน ได้แก่ 1) ต้นทุนความเสี่ยงเครดิต (Credit Cost) ซึ่งจะใช้กลไกค้ำประกันสินเชื่อใหม่มาแทนโครงการ SME Credit Boost 2) ต้นทุนในการหาลูกหนี้และผู้ให้กู้ ซึ่งจะแก้ผ่าน SME Credit Portal และ 3) ต้นทุนธุรกรรม (Transaction Cost) ซึ่งรวมถึงการลดค่าเครดิตบูโร และจะหารือว่ามีต้นทุนธุรกรรมใดที่ลดได้อีก
อีกภารกิจสำคัญในปี 2570 คือการยกระดับการกำกับดูแลผู้ประกอบธุรกิจการเงินที่ไม่ใช่ธนาคารพาณิชย์ หรือ Non-Bank ซึ่งมีความหลากหลายและเชื่อมโยงกันมากขึ้น
ผู้ว่าการ ธปท. ระบุว่า ที่ผ่านมา ธปท. กำกับสถาบันการเงินที่ไม่ใช่ธนาคาร (Non-Bank) ต่อเนื่อง แต่ยังไม่มีระบบการตรวจสอบที่เป็นระเบียบ เนื่องจากตั้งแต่วิกฤตปี 2540 ธปท. มุ่งตรวจสถาบันการเงินที่รับฝากเงินเป็นหลัก เพราะการล้มของสถาบันการเงินในช่วงนั้นส่งผลต่อเสถียรภาพ จึงเน้นธนาคารรัฐและธนาคารพาณิชย์ ขณะที่การตรวจ Non-Bank ทำได้ในขอบเขตจำกัด และกระจายอยู่ในหลายหน่วยงานของ ธปท.
ธปท. จึงรวมงานกำกับทั้งหมดเข้าด้วยกัน พร้อมปรับโครงสร้างองค์กรครั้งแรกในรอบหลายสิบปี โดยเนื่องจากกฎหมายกำหนดให้มีรองผู้ว่าการได้เพียง 3 คน ธปท. จึงยุบตำแหน่งรองผู้ว่าการสายบริหารสายหนึ่ง และจัดตั้งเป็นรองผู้ว่าการด้านกำกับ Non-Bank ขึ้นแทน
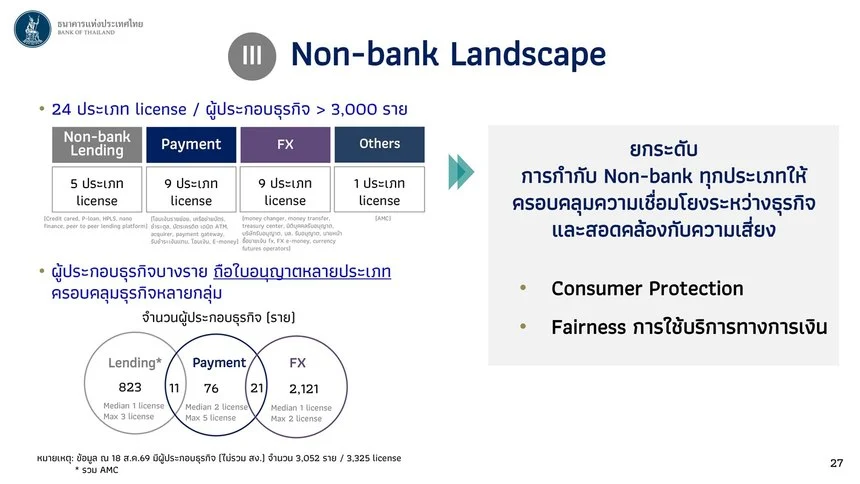
ขอบเขตการกำกับ Non-Bank ประกอบด้วย 1) กลุ่มสินเชื่อ 5 ประเภท 5 ใบอนุญาต ได้แก่ Nano, Title Loan, P Loan, Digital P Loan และบัตรเครดิต ซึ่งจะเพิ่มเป็น 6 ประเภทเมื่อมีใบอนุญาต BNPL 2) กลุ่มบริการชำระเงิน 9 ประเภท เช่น e-payment และ e-wallet 3) กลุ่ม FX ได้แก่ Money Changer และ Money Transfer รวมถึง Treasury Center และ 4) บริษัทบริหารสินทรัพย์ (AMC) ซึ่ง ธปท. แทบไม่ได้กำกับมาก่อน โดยจะเริ่มจากการเน้นกลุ่มสินเชื่อและกลุ่มชำระเงินเป็นลำดับแรก และจะพิจารณาว่าควรยุบหรือรวมใบอนุญาตกลุ่มชำระเงิน 9 ประเภทหรือไม่
นายวิทัยกล่าวว่า เป้าหมายหลักคือการคุ้มครองผู้บริโภค เพราะพบปัญหาผู้ประกอบการคิดดอกเบี้ยและค่าธรรมเนียมเกินกำหนด รวมถึงการคิดดอกเบี้ยซ้อนดอกเบี้ย เช่น เมื่อลูกหนี้ค้างชำระก็ปล่อยกู้ใหม่ โดยนำเงินต้นและดอกเบี้ยค้างมารวมเป็นยอดหนี้ใหม่ ซึ่ง “เรื่องนี้เป็นสิ่งที่จะเน้นในปีหน้า และผู้บริโภคจะถูกเอาเปรียบน้อยลงแน่นอน ต้องมีมาตรฐานที่ดีขึ้น”
ด้านวิธีการทำงาน ธปท. จะเปลี่ยนจากการกำกับผู้ประกอบการราว 30 ราย เป็นการกำกับราว 3,000 ราย โดยนำข้อมูลและ AI มาช่วยแบ่งทีมและจัดลำดับความสำคัญตามขนาดของผู้ประกอบการ
ข้อมูล ธปท. ณ วันที่ 18 สิงหาคม 2569 ระบุว่า มีผู้ประกอบธุรกิจ Non-Bank รวม 3,052 ราย ถือใบอนุญาตรวม 3,325 ใบ ครอบคลุมธุรกิจสินเชื่อ การชำระเงิน การแลกเปลี่ยนเงินตราต่างประเทศ และธุรกิจบริหารสินทรัพย์
นายวิทัยสรุปทิศทางการทำงานว่า บริบทเศรษฐกิจและความเสี่ยงเปลี่ยนไปจากอดีต ที่เศรษฐกิจเคยเติบโต 4-5% อย่างต่อเนื่อง ขณะที่ความเสี่ยงด้านเงินเทาและคอร์รัปชันเปลี่ยนรูปแบบ และปัญหาการเข้าถึงสินเชื่อของ SME รุนแรงขึ้นชัดเจน ธปท. จึงปรับยุทธศาสตร์องค์กร
นายวิทัยย้ำว่า ธปท. ยังให้ความสำคัญกับภารกิจหลักคือเสถียรภาพเศรษฐกิจมหภาค 3 ด้าน ซึ่งปัจจุบันยังไม่น่ากังวล โดยด้านราคา แม้เงินเฟ้อขณะนี้อยู่ในระดับสูง แต่ ธปท. เชื่อว่าช่วงกลางปีหน้า หรืออาจถึงปลายปี เงินเฟ้อจะกลับมาติดลบอีก เพราะกำลังซื้อไม่เพียงพอ ด้านระบบการเงิน สถาบันการเงินมีความแข็งแรงมาก ทั้งเงินกองทุนรองรับความเสี่ยงและอัตราส่วนสภาพคล่อง และระบบการชำระเงินก็แข็งแรงมากเช่นกัน
เมื่อเสถียรภาพอยู่ในระดับที่ดูแลได้ ธปท. จึงเปลี่ยนจากการเน้นเสถียรภาพเป็นหลัก มาเป็นการดูแลเสถียรภาพควบคู่กับการประคับประคองเศรษฐกิจให้เติบโตใกล้ระดับศักยภาพมากที่สุด ผ่านเครื่องมือ 3 ส่วน ได้แก่ นโยบายการเงินแบบผ่อนคลาย โดยลดดอกเบี้ยนโยบาย 2 ครั้ง ซึ่งการลดครั้งหลังในเดือนกุมภาพันธ์เป็นการลดแบบไม่ได้คาดการณ์ การบริหารอัตราแลกเปลี่ยนเชิงรุก ให้เงินบาทอ่อนค่าตามสมควรและไม่เกินประเทศอื่น ๆ ในเอเชีย ซึ่งสนับสนุนการเติบโตและช่วยผู้ส่งออก และการประสานนโยบายกับกระทรวงการคลังซึ่งทำได้ดีมาก
ส่วนมาตรการการเงินเฉพาะจุดเป็นการดำเนินการผ่านบทบาทผู้กำกับสถาบันการเงิน ซึ่งเป็นคนละบทบาทกับนโยบายการเงิน เพื่อแก้ปัญหาเชิงโครงสร้าง 4 เรื่อง ผู้นายวิทัยระบุว่า เชื่อว่าจะช่วยให้เศรษฐกิจดีขึ้น เกิดความเป็นธรรมมากขึ้น และลดความเหลื่อมล้ำ โดยที่ผ่านมาออกมาตรการไปแล้ว 18 โครงการ และกำลังจะออกอีก 5 โครงการในอีก 2 เดือนข้างหน้า
ในช่วงตอบคำถามสื่อมวลชนที่ถามถึงการประเมินผลงานในรอบ 1 ปี และความสำเร็จตามเป้าหมายที่วางไว้ก่อนเข้ารับตำแหน่ง นายวิทัยกล่าวว่า ควรให้ผู้มีส่วนได้ส่วนเสียเป็นผู้ประเมิน แต่ในมุมของตนเองเห็นว่า ธปท. สามารถปรับตัวให้สอดคล้องกับบริบทเศรษฐกิจและความเสี่ยงที่เปลี่ยนแปลงไปได้พอสมควร โดยงานจำนวนมากได้ดำเนินการตามวิสัยทัศน์ที่เสนอไว้ในกระบวนการสรรหาและแผนงานที่ได้รับอนุมัติจากคณะกรรมการ ธปท. แล้ว ขณะที่บางส่วนยังอยู่ระหว่างดำเนินการ
นายวิทัยกล่าวว่า เจตนาสำคัญของการเข้ามารับตำแหน่งคือการช่วยให้เศรษฐกิจไทยดีขึ้นควบคู่กับการรักษาเสถียรภาพ โดยเห็นว่าเศรษฐกิจที่เติบโตเพียงประมาณ 2% ไม่เพียงพอต่อการยกระดับรายได้ของครัวเรือนและผู้ประกอบการ SMEs อีกทั้งการเติบโตยังไม่ได้กระจายอย่างทั่วถึง ทำให้บางกลุ่มไม่ได้รับประโยชน์จากการขยายตัวทางเศรษฐกิจ
“เรามาด้วยเจตนาที่จะช่วยให้เศรษฐกิจดีขึ้น รักษาเสถียรภาพ และทำให้ความเสี่ยงของเศรษฐกิจดีขึ้น เราจะโตแค่ 2% แบบนี้ไม่ได้ รายได้ของคนและ SME ที่โตเพียง 2% ไม่พอหรอก และไม่ได้กระจายอย่างทั่วถึงด้วย เพราะ 2% เป็นค่าเฉลี่ย บางคนได้ 100 บางคนได้ 200 แต่ก็มีคนที่ได้ 0 ดังนั้นเราต้องทำต่อไป”
เมื่อถามว่า ธปท. มีเป้าหมายหรือกรอบเวลาที่เศรษฐกิจไทยจะกลับไปเติบโตใกล้ระดับศักยภาพ (Potential Growth) หรือไม่ นายวิทัยตอบว่า “ไม่มี เราทำทุกวัน ทำให้ดีที่สุดทุกวัน” โดยอธิบายว่าศักยภาพการเติบโตของเศรษฐกิจเป็นค่าประมาณที่สามารถเปลี่ยนแปลงได้ตามการลงทุนและการยกระดับขีดความสามารถของประเทศ
“เราไม่ได้มีหน้าที่กระตุ้นเศรษฐกิจให้โต เรามีหน้าที่ประคับประคองแก้ปัญหาเชิงโครงสร้างให้เศรษฐกิจดีขึ้น” นายวิทัยกล่าว
นอกจากนี้ ผู้ว่าการ ธปท. ยังระบุว่า การเปลี่ยนแปลงในรอบปีที่ผ่านมาไม่ได้จำกัดอยู่เฉพาะการดำเนินนโยบายเศรษฐกิจ แต่รวมถึงการปรับปรุงการสื่อสารนโยบายการเงินให้ชัดเจนและเข้าใจง่ายขึ้น การสร้างความสัมพันธ์กับสื่อมวลชน ตลอดจนการบริหารบุคลากรและบรรยากาศการทำงานภายในองค์กรด้วย
“ผมโฟกัสกับเศรษฐกิจในประเทศ และปัญหาในประเทศ ส่วนเรื่องการประเมิน ผมขอให้คนอื่นมาประเมินดีกว่า แต่ผมคิดว่าเราบริหารแบงก์ชาติร่วมกัน ทั้งรองผู้ว่าการ ผู้ช่วยผู้ว่าการ ผู้บริหาร และพนักงานทุกคน บริบทเปลี่ยน ความเสี่ยงเปลี่ยน เราก็ปรับองค์กรได้พอสมควร แต่ผมไม่มั่นใจว่าคนอื่นรู้สึกว่าแบงก์ชาติเปลี่ยนไปหรือไม่”
สำหรับคำถามต่อมา เป้าหมายการทำงานที่เคยให้สัมภาษณ์ในปีแรก คือทำให้เศรษฐกิจไทยเติบโตอย่างสมดุลและเข้าสู่ศักยภาพที่แท้จริง เพื่อให้ประชาชนและประเทศได้ประโยชน์สูงสุด ยังเป็นเป้าหมายในปีที่ 2 หรือไม่
นายวิทัยตอบว่า สิ่งที่เคยประกาศไว้เมื่อปีแรกยังเหมือนเดิม ทั้งสิ่งที่ทำมาและเจตนา โดยระบุว่า “ผมเป็น executor” จึงต้องลงมือทำ เน้นผลลัพธ์ที่เกิดผลกระทบจริง และเป้าหมายปลายทางคือเสถียรภาพต้องดี เศรษฐกิจต้องดีขึ้น คน “ต้องหายจน” และ SME ต้องดีขึ้น
สำหรับคำถามเรื่องดอกเบี้ยนโยบาย ผู้ว่าการ ธปท. ยอมรับว่าการคงดอกเบี้ยต่ำต่อเนื่องยาวนานมีผลดีในการสนับสนุนเศรษฐกิจ แต่ก็มีผลเสียตามมา 3 ด้าน ได้แก่ 1) การสะสมความเสี่ยงจากการที่ไทยมีดอกเบี้ยต่ำกว่าประเทศอื่นมากขึ้นเรื่อย ๆ 2) ผู้ฝากเงินได้ผลตอบแทนน้อยลง และ 3) ผู้กู้ที่กู้ง่ายอยู่แล้ว เช่น ลูกค้ารายใหญ่ที่มีต้นทุนความเสี่ยงด้านเครดิตต่ำ ยิ่งกู้ได้ง่ายขึ้นด้วยดอกเบี้ยที่ถูกลง
แต่ยังเห็นว่าอัตราดอกเบี้ยนโยบายที่ 1% เหมาะสมกับเศรษฐกิจไทยในปัจจุบัน โดยจะพิจารณาปรับขึ้นเมื่อข้อมูลเศรษฐกิจและแนวโน้มข้างหน้าบ่งชี้ว่ามีความจำเป็น
ผู้ว่าการ ธปท. ระบุว่า ธปท. จะพิจารณาขึ้นดอกเบี้ยเมื่อข้อมูลปัจจุบันและการประเมินแนวโน้มข้างหน้าชี้ว่ามีความเหมาะสมหรือจำเป็น เช่น เศรษฐกิจดีขึ้นมากจนร้อนแรงและกระทบเงินเฟ้อ หรือเงินเฟ้อที่คาดว่าจะลดลงกลางปีหน้าไม่ลดลงตามคาด จากราคาน้ำมันที่สูงขึ้นอีก หรือจากการลดการอุดหนุนราคาน้ำมันของรัฐบาลผ่านกองทุน ซึ่งทำให้ราคาน้ำมันสูงขึ้นเร็วในกลางปีหน้า รวมถึงกรณีที่เงินบาทมีปัญหา อย่างไรก็ตาม ณ ปัจจุบัน ดอกเบี้ยนโยบายที่ 1% ยังเหมาะสมเมื่อพิจารณาข้อมูลและแนวโน้มทั้งหมด
ผู้ว่าการ ธปท.ไม่เห็นว่า ไทยจำเป็นต้องขึ้นดอกเบี้ยตามต่างประเทศโดยอัตโนมัติ เพราะอัตราแลกเปลี่ยนแบบยืดหยุ่นช่วยปรับตัวรองรับส่วนต่างดอกเบี้ยได้ระดับหนึ่ง และไทยมีบริบทเงินเฟ้อกับการเติบโตต่างจากประเทศอื่น
ผู้สื่อข่าวถามว่า ธปท. เคยระบุมาตลอดว่านโยบายการเงินแก้ปัญหาเชิงโครงสร้างเศรษฐกิจไม่ได้ แต่การแถลงครั้งนี้ ธปท. ดูมีบทบาทเชิงรุกในการแก้ปัญหาโครงสร้างผ่านการกำกับดูแลและมาตรการเฉพาะจุด ขอถามว่า ธปท. กำลังผลักดันให้ระบบการเงินไม่เพียงมีเสถียรภาพ แต่ส่งผลจริงต่อเศรษฐกิจมากขึ้นใช่หรือไม่ และในระยะยาวจะมีผลต่อแนวทางการกำกับดูแลสถาบันการเงินหรือไม่
ผู้ว่าการ ธปท. ตอบว่า การลดดอกเบี้ยนโยบายไม่ได้ทำให้ปัญหาเชิงโครงสร้างขนาดใหญ่หมดไป ธปท. จึงออกมาตรการการเงินเฉพาะจุดเพื่อแก้ 4 เรื่อง ได้แก่ หนี้ครัวเรือน การเข้าถึงสินเชื่อของ SME ความเป็นธรรมด้านต้นทุนบริการทางการเงินทั้งค่าธรรมเนียมและดอกเบี้ย และเงินเทาหรือคอร์รัปชันที่หมุนเวียนผ่านระบบสถาบันการเงิน ซึ่งผู้ว่าการ ธปท.ระบุว่า “ลดดอกเบี้ยนโยบายเหลือศูนย์ก็แก้ไม่ได้ เพราะมันไม่เกี่ยวกัน”
นายวิทัยกล่าวต่อว่า สิ่งที่ทําคือออกมาตรการเฉพาะจุด และมาตรการเหล่านี้ดำเนินการได้ผล เพราะ ธปท. ทำหน้าที่ผู้กำกับสถาบันการเงิน และหารือกับธนาคารอย่างต่อเนื่อง โดย 18 มาตรการที่ออกมาแก้ปัญหาทั้ง 4 เรื่องผ่านการกำกับดูแลสถาบันการเงิน ซึ่งเป็นบทบาทคนละส่วนกับนโยบายการเงิน
สำหรับอนาคต ผู้ว่าการ ธปท. ระบุว่า ธปท. ยังเดินตามแนวทางนี้ต่อไป โดยปีหน้าจะเน้นหลัก ๆ เรื่องหนี้ครัวเรือน SME และการกำกับ Non-Bank ส่วนโครงหลักยังเหมือนเดิม ขณะที่นโยบายการเงินต้องพิจารณาตามสถานการณ์
ผู้สื่อข่าวถามเกี่ยวกับการลดค่าบริการของเครดิตบูโร (NCB) และการจัดทำ SME Credit Portal จะทำให้รายได้ของ NCB ลดลง หรือทำให้บทบาทของ NCB ในระบบเศรษฐกิจสำคัญน้อยลงหรือไม่
นายวิทัยตอบว่า เครดิตบูโรยังมีความสำคัญมากต่อระบบเศรษฐกิจ เพราะเป็นผู้ให้บริการแบบผูกขาดที่เป็นโครงสร้างพื้นฐานหลัก (core infrastructure) ของประเทศอยู่แล้ว แต่การจะทำให้การปล่อยสินเชื่อรายย่อยและ SME ทำได้ดีขึ้น ต้องลดต้นทุนธุรกรรมให้ได้ทุกตัว ทั้งต้นทุนความเสี่ยงด้านเครดิต ต้นทุนเงินทุน และต้นทุนการตรวจข้อมูลเครดิต
นายวิทัยกล่าวว่า เมื่อคิดเป็นสัดส่วนต่อผู้กู้ ต้นทุนการตรวจเครดิตถือเป็นต้นทุนที่มีนัยสำคัญสำหรับผู้มีรายได้น้อย เพราะสถาบันการเงินต้องตรวจผู้ขอกู้ 15 ราย เพื่อปล่อยสินเชื่อได้ 1 ราย ต้นทุนของผู้ขอกู้อีก 14 รายที่ปล่อยไม่ได้จึงถูกรวมอยู่ในต้นทุนของผู้กู้รายเดียวที่ได้สินเชื่อ ซึ่งอาจกู้เพียง 5,000-10,000 บาท
ผู้ว่าการ ธปท. กล่าวว่า ธปท. อยากให้ NCB ขยายตัวใหญ่ขึ้น แต่ต้องการให้ต้นทุนเป็นธรรมและถูกลง
ผู้สื่อข่าวสอบถามเพิ่มเติมเรื่องคอร์รัปชัน ว่าหลัง ธปท. เข้าไปดูแลธุรกรรมลักษณะนี้ เห็นอะไรที่เปลี่ยนไปจากอดีต เงินคอร์รัปชันไหลเข้าและออกอย่างไร รวมถึงตรวจพบอะไรบ้าง
ผู้ว่าการ ธปท. ตอบว่า ธปท. จัดการเงินเทาและคอร์รัปชันในภาพรวมเดียวกัน เพราะทำให้เกิดการจัดสรรทุนที่ผิดพลาด (misallocation of capital) ทรัพยากรถูกดึงออกจากระบบ ส่งผลต่อการพัฒนาประเทศ และกระทบการจัดเก็บภาษี
นายวิทัยกล่าวว่า ธปท. ดำเนินการครอบคลุมทั้งระบบนิเวศ (ecosystem) 3 ส่วน
ผู้ว่าการ ธปท. กล่าวว่า ขั้นต่อไปอาจมีมาตรการซื้อขายทองคำเกิน 10 ล้านบาท รวมถึงแนวทางสนับสนุนให้ใช้การโอนเงินแทนการถือหรือรับเงินสด ซึ่งจะช่วยให้ระบบนิเวศดีขึ้น แต่ย้ำว่าเป็นการใช้อำนาจที่มีเต็มที่แล้ว
นายวิทัยกล่าวว่า ธุรกรรมต้องสงสัยหลายรูปแบบลดลง และปริมาณการถอนเงินสดก้อนใหญ่ลดลง 50% แสดงว่าการใช้เงินสดผิดปกติทำได้ยากขึ้นมาก อย่างไรก็ตาม ผู้เกี่ยวข้องอาจเปลี่ยนไปใช้วิธีอื่น ซึ่งผู้ว่าการระบุว่า “ไม่ทราบ” แต่อย่างน้อย ธปท. ทำให้เกิดความยากลำบากและเป็นอุปสรรค และจะติดตามต่อไป
“หน้าที่เราคือเราต้องทําระบบการเงินของเราให้ไม่เอื้อต่อการทําเรื่องเงินเทาและคอร์รัปชัน และทําให้เงินเทาและคอร์รัปชันที่ผ่านระบบการเงินมีต้นทุนและมีความยากลําบาก”