รายงานโดย ปรีดี บุญซื่อ
ครั้งหนึ่ง มีเรื่องเล่ากันว่า หากนำที่ดินใจกลางกรุงโตเกียว ที่ล้อมรอบด้วยเส้นทางรถไฟสายสีเขียว Yamanote Line เงินที่ได้มา สามารถนำไปซื้อที่ดินในสหรัฐอเมริกาได้ทั้งหมด เรื่องเล่าสะท้อนภาวะเศรษฐกิจฟองสบู่ของญี่ปุ่น ที่เกิดขึ้นในปลายทศวรรษ 1980 เวลา 40 ปีต่อมา จีนอาจมีสภาพฟองสบู่แบบเดียวกันนี้ เมื่อปี 2023 กลุ่ม Citigroup เคยรายงานว่า ปี 2020 อสังหาริมทรัพย์จีนมีมูลค่ารวมกัน 65 ล้านล้านดอลลาร์ ซึ่งมากกว่ามูลค่าอสังหาริมทรัพย์ของสหรัฐฯ อียู และญี่ปุ่นรวมกัน และในปี 2021 GDP ของจีนก็มีมูลค่าแค่ 18 ล้านล้านดอลลาร์
เศรษฐกิจที่ประสบภาวการณ์เติบโตต่ำมายาวนาน มีอัตราเงินเฟ้อต่ำ และมีอัตราดอกเบี้ยต่ำนั้น สื่อมวลชนสายการเงินเรียกสิ่งนี้ว่า “กระบวนการที่มีสภาพแบบญี่ปุ่น (Japanisation) ลักษณะเศรษฐกิจสภาพแบบญี่ปุ่นเกิดขึ้นในต้นทศวรรษ 1990 ก่อนหน้านี้ญี่ปุ่นมีการเติบโตรวดเร็วมาหลายสิบปี หลังจากนั้น เศรษฐกิจญี่ปุ่นเติบโตในอัตราที่ต่ำอย่างต่อเนื่องหลายสิบปี
เศรษฐกิจจีนในปัจจุบัน มีสภาพคล้ายกับญี่ปุ่นในทศวรรษ 1990 จีนมีโมเดลการเติบโตที่ไม่สมดุลทางเศรษฐกิจ มีศูนย์กลางที่การผลิตอุตสาหกรรมกับการลงทุน แต่การบริโภคภายในอ่อนตัว รวมทั้งต้องพึ่งพาการส่งออก จีนมีปัญหาเรื่องภาระหนี้สิน การเติบโตในช่วงขาลง จำนวนประชากรลดลง มีวิกฤติอสังหาริมทรัพย์นับตั้งแต่ปี 2021 แต่การอ่อนตัวของเศรษฐกิจจีนอาจไม่รุนแรง หากมีการปรับความสมดุลของโมเดลเศรษฐกิจ
รายงานของ The Financial Times เรื่อง Two Asian giants, one economic trap กล่าวว่า คนจีนหลายล้านคนระมัดระวังเรื่องการใช้จ่ายเงิน เพราะจีนกำลังมีสภาพคล้ายกับญี่ปุ่นในทศวรรษ 1990 มีการว่างงานสูงในหมู่เยาวชน ราคาอสังหาริมทรัพย์ตกต่ำ และมีระบบประกันสังคมที่ยังไม่พัฒนา
ผู้นำจีนได้ศึกษาประสบการณ์ของญี่ปุ่น เพื่อหลีกเลี่ยงความผิดพลาดด้านนโยบายของญี่ปุ่น ในการรับมือกับภาวะถดถอย แต่ภาพลักษณ์แบบญี่ปุ่นก็มีให้เห็นทั่วไปในจีน เช่น ภาวะเงินฝืดเรื้อรัง ผู้บริโภคไม่ยินดีที่จะใช่จ่ายเงิน บริษัท Goldman Sachs ได้ทำดัชนีเรียกว่า Japanisation Index ปรากฏว่า ในระยะ 5 ปีที่ผ่านมา จีนมี “สภาพแบบญี่ปุ่น” มากกว่าตัวญี่ปุ่นเองอีก
ปัญหาสำคัญเหนือเรื่องทั้งหมด คือสิ่งที่นักเศรษฐศาสตร์เรียกว่า กฎเหล็กของประชากร ประชากรญี่ปุ่นเริ่มลดลงในปี 2009 ส่วนประชากรจีนเริ่มลดลงในปี 2022 สิ่งนี้ทำให้เกิดแนวโน้มที่ว่า จีนจะไม่สามารถก้าวล้ำหน้าสหรัฐฯ ขึ้นเป็นประเทศเศรษฐกิจใหญ่อันดับ 1 ของโลก อย่างที่มีการคาดหมายกัน
อีกตัวอย่างหนึ่งของสภาพการตกต่ำของญี่ปุ่นในทศวรรษ 1990 คือรายงานล่าสุดของ IMF ที่เตือนเรื่อง “บริษัทผีดิบ” (zombie company) ในเอเชีย ที่มีจำนวนมากขึ้น โดยยังดำเนินชีวิตธุรกิจอยู่ได้ เพราะเงินสนับสนุนจากธนาคาร อุตสาหกรรมการผลิตของจีนล้วนได้รับการอุดหนุนอย่างมาก ส่วนบริษัททั่วไปลังเลที่จะลงทุน ในด้านครัวเรือนก็ระงับการใช้จ่ายเงิน
ภาวะเงินฝืด ทำให้ร้านอาหารในจีน แข่งขันกันในรายการอาหาร ที่มีราคาต่ำกว่า 10 หยวน สภาพแบบนี้คล้ายกับญี่ปุ่น ในปี 1990 ร้านอาหารเปิดสงครามตัดราคา ข้าวหน้าเนื้อมีราคา 400 เยน หลังจากนั้น ราคาก็ตกลงอีก ราคากลับมาขยับขึ้นที่ 400 เยนอีกครั้งในปี 2021 ส่วนผู้บริโภคก็ลดการกู้ยืมเงินจากธนาคาร เดือนสิงหาคมที่ผ่านมา ธนาคารปล่อยกู้แก่ครัวเรือน ลดลงครั้งแรกในประวัติศาสตร์ นับจากฟองสบู่อสังหาริมทรัพย์แตกผ่านมาได้ 5 ปีแล้ว นักเศรษฐศาสตร์บางส่วนกังวลว่า เศรษฐกิจจีนมาถึงครึ่งทางของ “ทศวรรษการสูญเปล่า” และจะดำเนินต่อไปเป็นทศวรรษที่ 2 และ 3 หรือไม่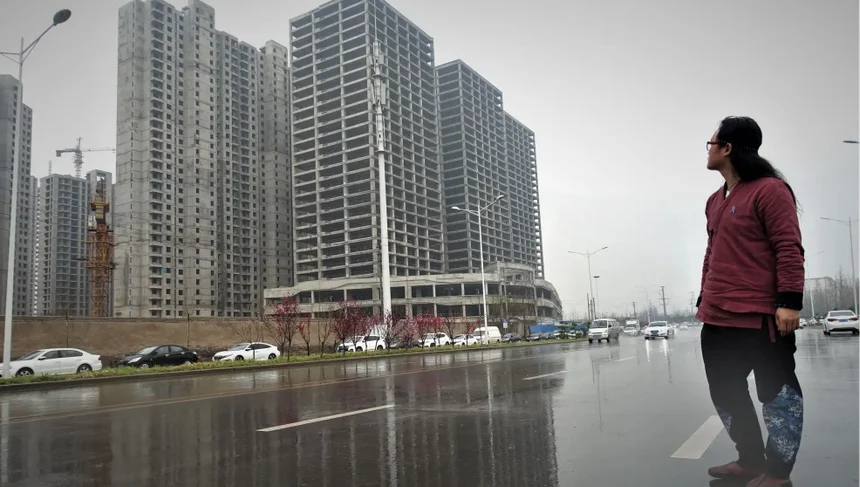
รายงานของ The Financial Times กล่าวว่า นักวิเคราะห์บางส่วนมองว่า เศรษฐกิจจีนมีความแตกต่างจากญี่ปุ่น จีนพยายามทำให้ภาคการผลิต มีความได้เปรียบด้านการแข่งขันและการรักษาส่วนแบ่งตลาด ไตรมาสที่ 3 เศรษฐกิจขยายตัว 4.5% โดยมีปัจจัยสำคัญคือการเติบโตของการส่งออก
เมื่อเทียบจีนในปัจจุบันกับญี่ปุ่นช่วงฟองสบู่แตก จีนมีระดับการพัฒนาน้อยกว่า ทำให้ยังมีช่องทางการเติบโตมากกว่าญี่ปุ่นในเวลานั้น และอยู่ในฐานะมีอำนาจต่อรอง ที่จะรับมือกับแรงกดดันทางการเมืองจากสหรัฐฯ ในเรื่องอัตราแลกเปลี่ยนของเงินหยวน มากกว่าญี่ปุ่นในอดีต
นักเศรษฐศาสตร์จากธนาคาร BNP Paribas กล่าวว่า แม้จีนกับญี่ปุ่นจะมีอะไรบางอย่างที่คล้ายกัน แต่สิ่งที่เป็นความแตกต่างสำคัญมากกว่า จีนสามารถกระตุ้นเศรษฐกิจภายใน โดยการแก้ปัญหาที่ต้นเรื่องเงินออมของครัวเรือนที่สูง ซึ่งมีขนาดสองเท่าเงินออมของญี่ปุ่นในทศวรรษ 1980
แต่การพลิกกลับของภาวะเศรษฐกิจจีน ก็เกิดขึ้นแบบทันทีทันใด เมื่อไม่นานมานี้ ผู้คนจำนวนมากยังคิดว่า จีนจะสามารถรักษาเติบโตได้ปีหนึ่ง 7-10% ต่อไปได้ในทศวรรษข้างหน้า แต่ทันทีทันใด แนวโน้มการเติบโตของจีน ก็ลดลงมาสู่ปีหนึ่ง 3% ถือเป็นการเปลี่ยนแปลงการรับรู้ครั้งใหญ่
รายงานของ The Financial Times กล่าวว่า ฟองสบู่อสังหาริมทรัพย์จีนแตกขึ้นมา เป็นเหตุการณ์ครั้งใหญ่ทางประวัติศาสตร์ ล้ำหน้าเศรษฐกิจฟองสบู่ญี่ปุ่นในปลายทศวรรษ 1980 เนื่องจากมีขนาดเท่ากับ 1 ใน 3 ของเศรษฐกิจจีน ทำให้ฟองสบู่ที่แตกขึ้นมาในปี 2021 ส่งผลกระทบอย่างมาก โครงการอสังหาริมทรัพย์ใหม่ของจีนลดลงถึง 78% จากจุดที่เคยพุ่งสูงสุด ช่วงปี 1996-2025 อสังหาริมทรัพย์ในญี่ปุ่นลดลง 65%
ในทศวรรษ 1990 การพังทลายของตลาดอสังหาริมทรัพย์ของญี่ปุ่น ทำให้เกิดสภาพที่ Nomura Research Institute เรียกว่า “การถดถอยทางงบดุล” (balance sheet recess) ที่หมายถึง แนวโน้มบริษัทญี่ปุ่นและคนญี่ปุ่นที่จะชำระหนี้สิน มากกว่าที่จะกู้เงินมาลงทุนหรือนำมาใช้จ่าย อุปสงค์ที่อ่อนตัวและภาวะเงินฝืด ยิ่งทำให้ภาระหนี้สินเลวร้ายลงอีก และนำไปสู่วงจรอุบาทว์ การลงทุนตกต่ำ ตลาดแรงงานหยุดนิ่ง ไม่มีการจ้างงานใหม่ และเงินเดือนไม่ขยับขึ้น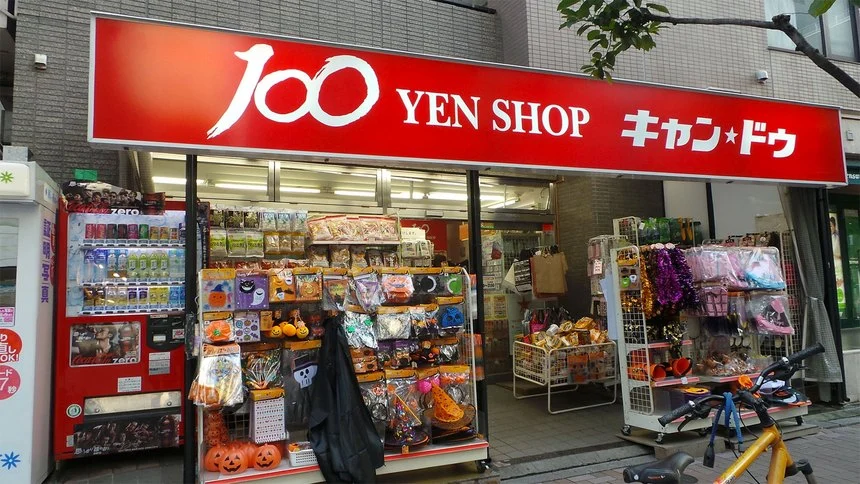
Nomura Research Institute มองว่า การรับมือกับสภาพ “การถดถอยทางงบดุล” คือนโยบายการคลังของรัฐ ที่กระตุ้นเศรษฐกิจ โดยระดมเงินออมในธนาคาร มากกว่าการใช้นโยบายผิดพลาดของญี่ปุ่น ที่อาศัยอัตราดอกเบี้ยต่ำ มากระตุ้นเศรษฐกิจ นโยบายการเงินผ่อนปรนยิ่งไปส่งเสริมธุรกิจที่อ่อนแอ ยังคงดำเนินงานต่อไป แทนที่จะแก้ปัญหาพื้นฐานของตัวเอง จุดนี้ทำให้เกิดการจัดสรรเงินทุนที่ผิดพลาด
นักเศรษฐศาสตร์เชื่อว่า เหตุผลหนึ่งที่รัฐบาลจีนยังลังเลที่จะใช้มาตรการกระตุ้นเศรษฐกิจภายใน เพราะการส่งออกของจีนยังแข็งแกร่ง ปีที่แล้ว จีนได้เปรียบดุลการค้า 1.2 ล้านล้านดอลลาร์ มากที่สุดเท่าที่เคยมีการบันทึกเรื่อง การได้เปรียบดุลการค้าของประเทศต่างๆ ผู้นำจีนคิดว่าการส่งออกที่เข้มแข็งจะช่วยซื้อเวลา เพื่อรอให้ตลาดอสังหาริมทรัพย์กลับสู่ภาวะปกติ
ผู้นำจีนยังเชื่อว่า การลงทุนในอุตสาหกรรมไฮเทค เช่น ชิปคอมพิวเตอร์และ AI จะให้เกิดผลสำเร็จขึ้นมา สิ่งนี้ไม่ได้เกิดขึ้นกับญี่ปุ่น หลังจากฟองสบู่แตก ในช่วงสองทศวรรษการสูญเสีย ญี่ปุ่นทิ้งอุตสาหกรรมชิปคอมพิวเตอร์ ไปให้กับไต้หวันและเกาหลีใต้ มูลค่าสินค้าอุตสาหกรรมของญี่ปุ่นลดลงจาก 23% ของโลกในปี 1995 เหลือ 11% ในปี 2010 ขณะที่สัดส่วนของจีนเพิ่มเป็น 28% ของโลกในปี 2024
หนังสือชื่อ Japan as Number One พิมพ์ปี 1979 ทำให้มีการคาดหมายว่า เศรษฐกิจญี่ปุ่นอาจใหญ่โตล้ำหน้าสหรัฐฯ มีการคาดหมายแบบเดียวกันกับเศรษฐกิจจีน แต่หากจีนไม่สามารถฟื้นตัวจาก “ภาวะสภาพเศรษฐกิจแบบญี่ปุ่น” กระบวนไล่ตามสหรัฐฯ จะไม่พุ่งขึ้นไล่ตาม แต่จะดำเนินไปแบบแนวนอนแทน
เอกสารประกอบ
Two Asian giants, one economic trap, 21 October 2026, The Financial Times