……
ศูนย์วิจัย Krungthai COMPASS ธนาคารกรุงไทย วิเคราะห์ Beyond Packaging : PPWR กำลังเปลี่ยนกติกาการแข่งขันของผู้ส่งออกไทย
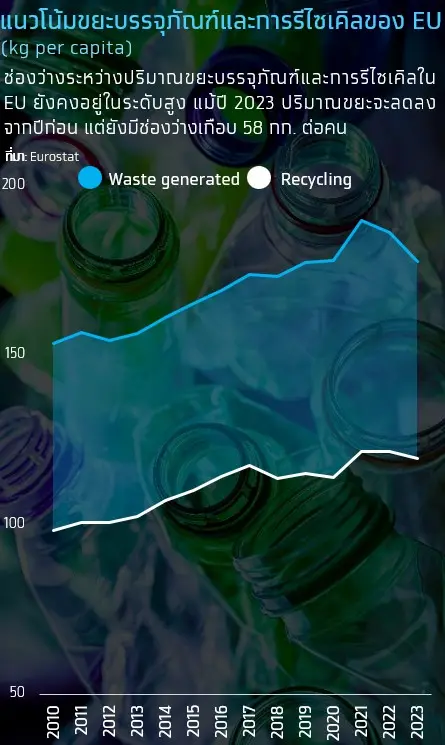
ภายใต้ความท้าทายจากปริมาณขยะบรรจุภัณฑ์ในสหภาพยุโรปที่เพิ่มขึ้นอย่างต่อเนื่อง แม้จะมีการผลักดันเศรษฐกิจหมุนเวียนและการรีไซเคิลมาอย่างยาวนาน แต่ Packaging Directive เดิมซึ่งบังคับใช้มากว่า 32 ปี ยังไม่เพียงพอต่อการลดปริมาณขยะและเพิ่มประสิทธิภาพการใช้ทรัพยากร โดยในปี 2021 ประเทศสมาชิก EU สร้างขยะบรรจุภัณฑ์รวมกว่า 84 ล้านตัน เพิ่มขึ้นถึง 24% จากปี 2010 หรือเฉลี่ยมากกว่า 188 กก. ต่อคนต่อปี[1] ขณะที่การรีไซเคิลยังเติบโตไม่ทันปริมาณขยะที่เกิดขึ้น และหากไม่มีมาตรการเพิ่มเติม ปริมาณขยะบรรจุภัณฑ์อาจเพิ่มขึ้นอีก 19% ภายในปี 20301 สหภาพยุโรปจึงยกระดับกฎหมายสู่ Packaging and Packaging Waste Regulation (PPWR) ซึ่งจะบังคับใช้อย่างเข้มงวดและเป็นมาตรฐานเดียวกันทั่วทั้งสหภาพยุโรป
PPWR จะเข้ามาเปลี่ยนบทบาทของบรรจุภัณฑ์ จากเดิมที่เป็นเพียงเครื่องมือปกป้องสินค้าและสร้างความแตกต่างทางการตลาด สู่หนึ่งในเงื่อนไขสำคัญของการเข้าตลาด EU เพราะนอกจากคุณภาพของสินค้าแล้ว ผู้ประกอบการจะต้องคำนึงถึงความสามารถในการรีไซเคิลและข้อกำหนดด้านสิ่งแวดล้อมของบรรจุภัณฑ์มากขึ้น โดยบรรจุภัณฑ์ที่ไม่เป็นไปตามข้อกำหนดที่เกี่ยวข้องอาจไม่สามารถวางจำหน่ายในตลาด EU ได้ ทั้งนี้ PPWR มีผลบังคับใช้โดยทั่วไปแล้วตั้งแต่วันที่ 12 ส.ค. 2026 โดยข้อกำหนดสำคัญด้าน Recyclability, Recycled Content และมาตรการอื่นๆ จะทยอยมีผลบังคับใช้ในระยะต่อไป
ผู้ส่งออกไทยที่ต้องการส่งสินค้าไปตลาดสหภาพยุโรป จึงไม่อาจหลีกเลี่ยงผลกระทบจากการเปลี่ยนแปลงครั้งนี้ได้ Krungthai COMPASS จึงชวนผู้อ่านเจาะลึกว่า PPWR กำลังเปลี่ยนกติกาการแข่งขันของผู้ส่งออกไทยอย่างไร
สหภาพยุโรป (EU) ยกระดับกฎระเบียบที่เกี่ยวกับบรรจุภัณฑ์ผ่าน Packaging and Packaging Waste Regulation (PPWR) หรือ Regulation (EU) 2025/40 เพื่อรับมือกับความท้าทายสำคัญ อาทิ ปริมาณขยะบรรจุภัณฑ์ใน EU ที่อยู่ในระดับสูง เมื่อเทียบกับปริมาณที่นำกลับมารีไซเคิล รวมถึงความแตกต่างของกฎระเบียบระหว่างประเทศสมาชิกภายใต้ Packaging Directive ฉบับเดิม ซึ่งเปิดให้ประเทศสมาชิกกำหนดแนวทางปฏิบัติของตนเองได้ ส่งผลให้เกิดมาตรฐานภายในตลาด EU แตกต่างกัน PPWR จึงถูกนำมาใช้เพื่อยกระดับมาตรฐานด้านบรรจุภัณฑ์ให้เป็นแนวทางเดียวกันทั่วทั้ง EU ควบคู่กับการลดปริมาณขยะและส่งเสริมการใช้ทรัพยากรหมุนเวียน
PPWR วางกรอบครอบคลุมตลอดวงจรชีวิตบรรจุภัณฑ์ ตั้งแต่ขั้นตอนการออกแบบ การใช้วัสดุรีไซเคิล การลดปริมาณบรรจุภัณฑ์ส่วนเกิน การติดฉลากบ่งชี้วัสดุและการคัดแยกขยะ การส่งเสริมระบบใช้ซ้ำ ไปจนถึงความรับผิดชอบของผู้ผลิตต่อขยะบรรจุภัณฑ์หลังการบริโภค โดยมาตรการต่างๆ จะทยอยมีผลเป็นลำดับ ตั้งแต่ความรับผิดชอบที่เพิ่มขึ้นของผู้ผลิต (EPR) และการจำกัดสารเคมีอันตรายในบรรจุภัณฑ์ (PFAS & Heavy Metals) ในช่วงแรก ไปสู่ข้อกำหนดด้านฉลาก (Labelling) และการลดบรรจุภัณฑ์ส่วนเกิน (Minimization) ในช่วงปี 2028 ขณะที่มาตรการสำคัญด้านการออกแบบเพื่อการรีไซเคิล (Recyclability) การเพิ่มสัดส่วนวัสดุรีไซเคิล (Recycled Content) ข้อจำกัดบรรจุภัณฑ์ใช้ครั้งเดียวบางประเภท (Single-use Restrictions) และ เป้าหมายการใช้ซ้ำ (Re-use Targets) จะเริ่มมีผลตั้งแต่ปี 2030 เป็นต้นไป และบางเกณฑ์จะเข้มข้นต่อเนื่องถึงปี 2040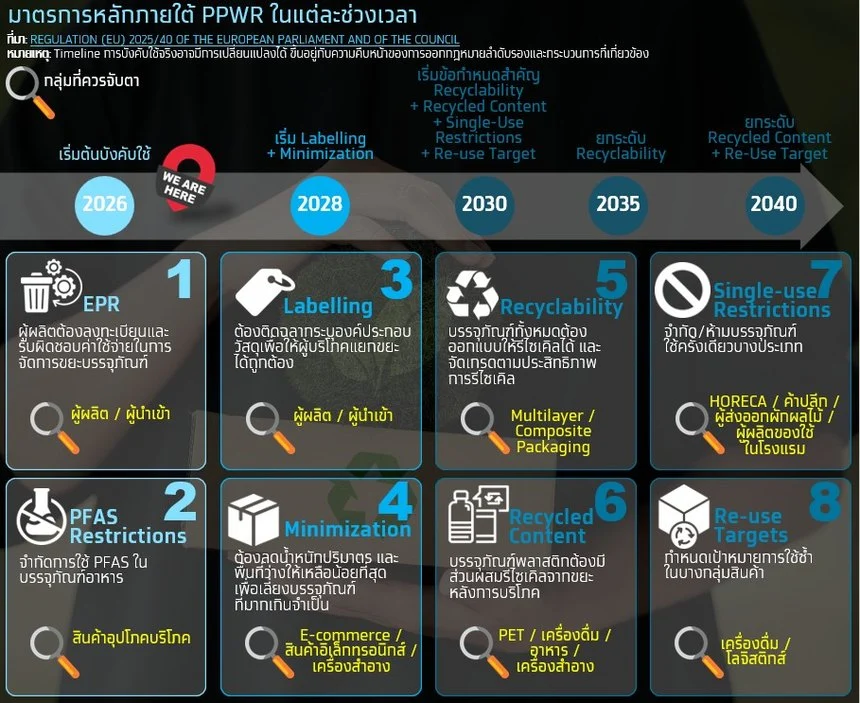
ความเข้มข้นของผลกระทบยังแตกต่างตามประเภทบรรจุภัณฑ์และการใช้งาน เช่น ข้อกำหนดด้าน Recycled Content ที่กำหนดเป้าหมายแตกต่างกันระหว่างบรรจุภัณฑ์สัมผัสอาหาร ขวดเครื่องดื่ม และพลาสติกประเภทอื่น ขณะที่ Recyclability จะยกระดับเกณฑ์เป็นลำดับตามประสิทธิภาพการรีไซเคิล และ Minimization จะกดดันธุรกิจ ที่ใช้บรรจุภัณฑ์หลายชั้น มีพื้นที่ว่างสูง หรือใช้บรรจุภัณฑ์เพื่อสร้างภาพลักษณ์สินค้าเป็นพิเศษ ทำให้ผลกระทบจาก PPWR ไม่ได้ขึ้นอยู่กับมูลค่าการส่งออกไป EU เพียงอย่างเดียว แต่ขึ้นอยู่กับการใช้บรรจุภัณฑ์ในสินค้าของแต่ละธุรกิจด้วย
ในระยะนี้ ผู้ส่งออกไทยควรเริ่มจากการประเมิน Packaging Portfolio เพื่อระบุว่าบรรจุภัณฑ์ใดมีความเสี่ยงและต้องปรับตัวด้านใด ก่อนวางแผนร่วมกับ Supplier เพื่อเตรียมข้อมูล วัสดุ และการทดสอบที่เกี่ยวข้อง ขณะที่ในระยะถัดไปควรทยอยปรับการออกแบบ เพิ่มการใช้วัสดุรีไซเคิล ลดน้ำหนักและพื้นที่ว่าง และยกระดับกระบวนการผลิตให้สอดคล้องกับเกณฑ์ใหม่ เนื่องจากการเปลี่ยนแปลงเหล่านี้ต้องใช้ทั้งเวลาและเงินลงทุน การเริ่มเตรียมพร้อมก่อนจึงช่วยลดความเสี่ยงจากการเร่งปรับตัวเมื่อข้อกำหนดมีผลบังคับใช้
แม้ PPWR จะครอบคลุมบรรจุภัณฑ์และบรรจุภัณฑ์ใช้กับสินค้าที่วางจำหน่ายในตลาด EU แต่ผลกระทบที่เกิดขึ้นต่อธุรกิจไทยจะไม่เท่ากัน โดยขึ้นอยู่กับลักษณะบรรจุภัณฑ์ที่ใช้ ความเข้มข้นในการใช้ บรรจุภัณฑ์ และการพึ่งพาตลาดสหภาพยุโรปของแต่ละธุรกิจ โดย Krungthai COMPASS มุ่งวิเคราะห์กลุ่ม Consumer Packaging เนื่องจากเป็นกลุ่มที่เกี่ยวข้องโดยตรงกับข้อกำหนดสำคัญหลายข้อของ PPWR ไม่ว่าจะเป็น Recyclability, Recycled Content, Minimization และ Labelling โดยพิจารณาผลกระทบต่อผู้ประกอบการไทย 2 กลุ่มหลัก ได้แก่ ผู้ส่งออกสินค้าที่ใช้บรรจุภัณฑ์ และผู้ผลิตบรรจุภัณฑ์ที่ส่งออกไปยังตลาดสหภาพยุโรปโดยตรง
1. ผู้ส่งออกสินค้าที่ใช้บรรจุภัณฑ์
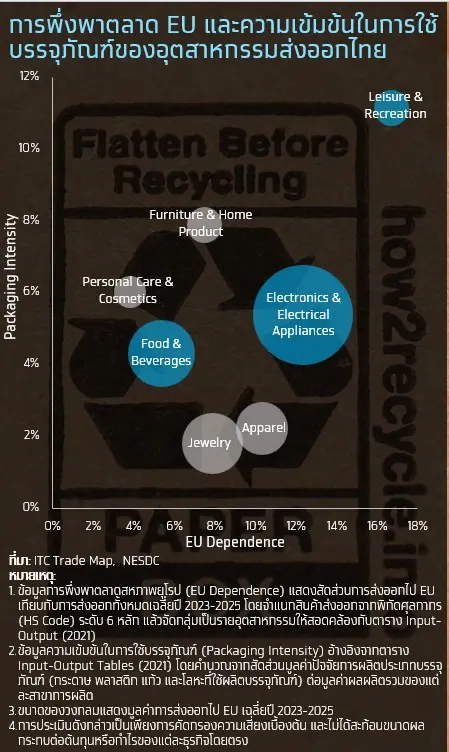
Krungthai COMPASS ประเมินระดับ PPWR Exposure ของกลุ่มสินค้าส่งออกไทยผ่าน 3 มิติ เพื่อคัดกรองกลุ่มธุรกิจที่ควรจับตาเบื้องต้น ได้แก่ 1) ระดับการพึ่งพาตลาด EU สะท้อนความอ่อนไหวต่อการเปลี่ยนแปลงกติกาของตลาด EU 2) ความเข้มข้นในการใช้บรรจุภัณฑ์ สะท้อนระดับการพึ่งพาบรรจุภัณฑ์และความไวต่อต้นทุนการปรับตัว และ 3) มูลค่าการส่งออกไป EU สะท้อนขนาดมูลค่าการค้าที่อาจเกี่ยวข้องกับ PPWR โดยกลุ่มที่มี Exposure สูงในหลายมิติควรได้รับการติดตามเป็นพิเศษ
Krungthai COMPASS จึงประเมินว่ากลุ่มที่ควรจับตา ได้แก่ สินค้าไลฟ์สไตล์และสันทนาการ เครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ และอาหารและเครื่องดื่ม แต่ด้วยปัจจัยเสี่ยงที่แตกต่างกัน
กลุ่มสินค้าไลฟ์สไตล์และสันทนาการ มีทั้งการพึ่งพาตลาด EU และความเข้มข้นในการใช้บรรจุภัณฑ์อยู่ในระดับสูง อาทิ ของเล่นและอุปกรณ์กีฬา ซึ่งบรรจุภัณฑ์ของสินค้าในกลุ่มนี้เน้นสร้างความน่าสนใจและกระตุ้นการตัดสินใจซื้อ ทำให้มีแนวโน้มใช้วัสดุและพื้นที่บรรจุภัณฑ์มากกว่าสินค้าหลายประเภท ส่งผลให้ต้นทุนบรรจุภัณฑ์มีสัดส่วนสูงกว่าสินค้าหลายประเภท จึงอาจเผชิญแรงกดดันทั้งจากข้อกำหนด Minimization และ Recyclability
กลุ่มเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ มีมูลค่าการส่งออกไป EU สูงมากถึง 11.6 พันล้านดอลลาร์สหรัฐ2 และมีสัดส่วนการพึ่งพาตลาด EU สูงถึง 12.3%[3] อีกทั้งบรรจุภัณฑ์ของสินค้าอิเล็กทรอนิกส์มักประกอบด้วยวัสดุหลายประเภท เช่น โฟมกันกระแทก พลาสติกห่อชิ้นส่วนย่อย และกระดาษ ทำให้การปรับปรุงให้สอดคล้องกับข้อกำหนดด้าน Recyclability และ Minimization อาจมีความซับซ้อนกว่ากลุ่มสินค้าที่ใช้บรรจุภัณฑ์น้อยชิ้น
กลุ่มอาหารและเครื่องดื่มเป็นอีกหนึ่งอุตสาหกรรมที่ควรจับตา แม้พึ่งพาตลาด EU ไม่สูงมาก แต่มีความเข้มข้นในการใช้บรรจุภัณฑ์สูงและส่งออกไป EU มูลค่ากว่า 2.4 พันล้านดอลลาร์สหรัฐ[2] นอกจากนี้ ยังเกี่ยวข้องโดยตรงกับข้อกำหนดสำคัญที่ถูกระบุไว้เป็นการเฉพาะภายใต้ PPWR โดยเฉพาะข้อกำหนดที่เกี่ยวกับ Recycled Content สำหรับบรรจุภัณฑ์พลาสติกสัมผัสอาหารและขวดเครื่องดื่ม ตลอดจนข้อจำกัดด้าน Single-use Restrictions ผู้ประกอบการในกลุ่มนี้จึงอาจเผชิญต้นทุนพร้อมกันหลายด้าน ทั้งการเปลี่ยนวัสดุ การออกแบบบรรจุภัณฑ์ใหม่ และการปรับกระบวนการผลิต
นอกจากนี้ กลุ่มเฟอร์นิเจอร์และของใช้ในบ้าน รวมถึงผลิตภัณฑ์ดูแลส่วนบุคคลและเครื่องสำอาง เป็นอีกกลุ่มที่ควรติดตามจากการใช้บรรจุภัณฑ์ในระดับสูง โดยกลุ่มเฟอร์นิเจอร์อาจเผชิญแรงกดดันจากข้อกำหนดด้าน Minimization เนื่องจากจำเป็นต้องใช้บรรจุภัณฑ์จำนวนมากเพื่อป้องกันสินค้าระหว่างขนส่ง ขณะที่กลุ่มผลิตภัณฑ์ดูแลส่วนบุคคลและเครื่องสำอางซึ่งมักใช้วัสดุและส่วนประกอบหลายประเภท อาจเผชิญความท้าทายด้าน Recyclability และ Labelling มากกว่า
2. กลุ่มผู้ส่งออกบรรจุภัณฑ์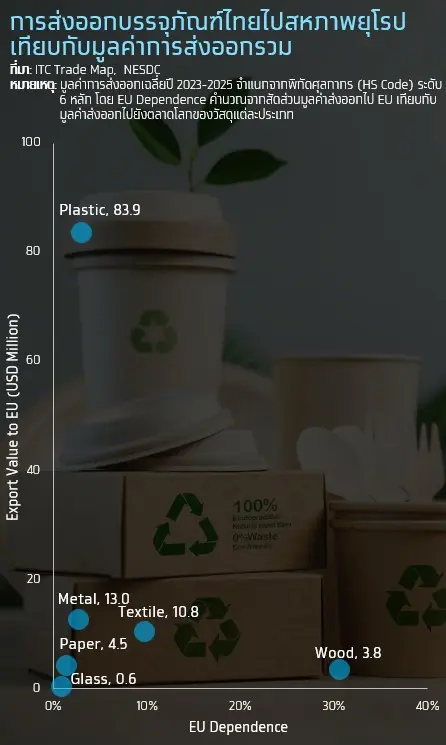
แม้มูลค่าการส่งออกบรรจุภัณฑ์ไทยไป EU จะไม่สูงเมื่อเทียบกับกลุ่มสินค้าที่กล่าวถึงก่อนหน้า แต่ผู้ผลิตบรรจุภัณฑ์ถือเป็นกลุ่มที่ได้รับผลกระทบโดยตรงจาก PPWR โดยเฉพาะบรรจุภัณฑ์พลาสติก ซึ่งมีมูลค่าการส่งออกไป EU ราว 83.9 ล้านดอลลาร์สหรัฐ[4] หรือคิดเป็น 72% ของมูลค่าการส่งออกบรรจุภัณฑ์ไทยไป EU ทั้งหมด5 และเกี่ยวข้องโดยตรงกับข้อกำหนด Recyclability และ Recycled Content จึงมีแนวโน้มเผชิญแรงกดดันในการปรับใช้วัสดุรีไซเคิลและการออกแบบมากกว่าวัสดุประเภทอื่น
ขณะที่บรรจุภัณฑ์ไม้และสิ่งทอ แม้มีมูลค่าการส่งออกไป EU ไม่สูง แต่มีสัดส่วนการพึ่งพาตลาด EU ค่อนข้างสูงที่ 30.6% และ 9.7% ตามลำดับ[5] ผู้ผลิตในกลุ่มนี้จึงมีความอ่อนไหวต่อการเปลี่ยนแปลงกติกาของตลาด EU ค่อนข้างมาก โดยหากไม่สามารถปรับตัวให้สอดคล้องกับข้อกำหนดใหม่ภายใต้ PPWR ได้ อาจส่งผลกระทบต่อความสามารถในการเข้าถึงตลาด EU ซึ่งอาจกระทบทั้งยอดขายและฐานลูกค้าในระยะต่อไป
โดยรวมแล้ว ผู้ประกอบการควรประเมิน PPWR Exposure ควบคู่กับโครงสร้างต้นทุน ความเข้มข้นในการใช้บรรจุภัณฑ์ และความสามารถในการปรับตัว เพื่อให้เห็นความเปราะบางที่แท้จริงของธุรกิจและจัดลำดับการปรับตัวได้อย่างเหมาะสม
โดยส่วนถัดไปจะวิเคราะห์ช่องทางที่ PPWR อาจส่งผ่านมายังต้นทุนของผู้ประกอบการ เพื่อให้เห็นว่าธุรกิจต้องเตรียมรับภาระต้นทุนในด้านใดบ้าง และกลุ่มใดอาจมีความเปราะบางมากกว่า
Krungthai COMPASS ประเมินว่าผู้ประกอบการอาจต้องเผชิญต้นทุนการปรับตัวให้สอดคล้องกับข้อกำหนด PPWR อยู่ 4 ช่องทางหลัก ได้แก่ 1) การจัดเก็บข้อมูลและการปฏิบัติตามกฎ 2) การออกแบบและปรับปรุงบรรจุภัณฑ์ 3) การปรับเปลี่ยนวัสดุที่ใช้ในบรรจุภัณฑ์ และ 4) ความรับผิดชอบต่อขยะบรรจุภัณฑ์หลังการบริโภคผ่านระบบ EPR โดยขนาดและลักษณะของต้นทุนจะแตกต่างกันตามประเภทบรรจุภัณฑ์ โครงสร้างบรรจุภัณฑ์ที่ใช้ และขนาดธุรกิจ ผู้ประกอบการจึงควรเริ่มประเมิน Packaging Portfolio ของตนเองเพื่อเข้าใจว่าบรรจุภัณฑ์ แต่ละประเภทที่ใช้ได้รับผลกระทบผ่านช่องทางใด เพื่อจัดลำดับการปรับตัวก่อนข้อกำหนดสำคัญทยอยมีผลบังคับใช้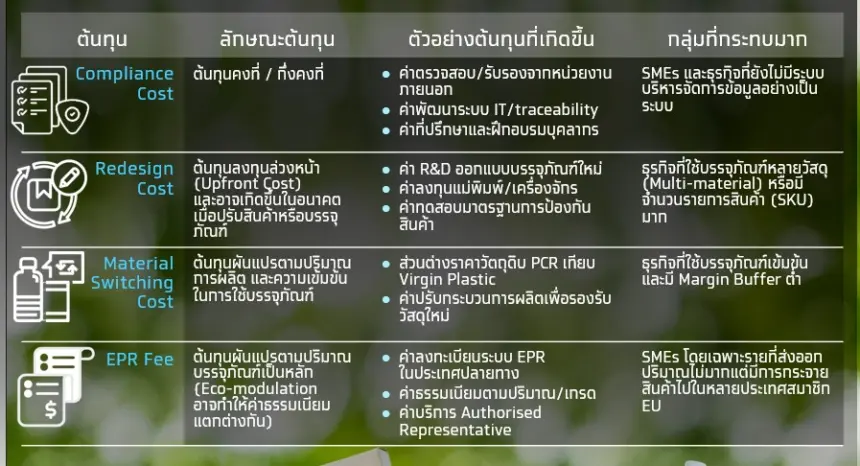
แม้ต้นทุนการปรับตัวทั้ง 4 ช่องทางจะเกิดจากข้อกำหนดภายใต้ PPWR เหมือนกัน แต่ลักษณะของต้นทุนและกลุ่มธุรกิจที่ได้รับผลกระทบแตกต่างกัน ดังนี้
กรณีศึกษา: Recycled Content กับต้นทุน และ Gross Margin ของธุรกิจเครื่องดื่มไม่มีแอลกอฮอล์
ในบรรดาต้นทุนทั้ง 4 ด้านข้างต้น ต้นทุนจากการเปลี่ยนไปใช้วัสดุรีไซเคิลเป็นหนึ่งในตัวอย่างที่น่าสนใจสำหรับการประเมินขนาดผลกระทบต่อธุรกิจ โดยเฉพาะในกลุ่มที่ใช้บรรจุภัณฑ์พลาสติกและอยู่ภายใต้ข้อกำหนด Recycled Content Krungthai COMPASS จึงใช้ธุรกิจเครื่องดื่มไม่มีแอลกอฮอล์เป็นกรณีตัวอย่าง เพื่อประเมินว่าส่วนต่างราคาพลาสติกรีไซเคิลกับพลาสติกบริสุทธิ์ อาจส่งผลต่อต้นทุนขายและความสามารถในการทำกำไรได้มากเพียงใด ทั้งนี้ ผลการประเมินครอบคลุมเฉพาะต้นทุนจากการใช้วัสดุรีไซเคิล และไม่ได้สะท้อนต้นทุน PPWR ด้านอื่น
ผลการประเมินชี้ว่าแรงกดดันจาก Recycled Content จะสูงขึ้นตามความเข้มข้นในการใช้บรรจุภัณฑ์พลาสติกและจะกระทบธุรกิจที่มีความสามารถในการรองรับต้นทุน (Margin Buffer) จำกัดมากกว่า ภายใต้สมมติฐานที่พลาสติกรีไซเคิลมีราคาสูงกว่าพลาสติกบริสุทธิ์ราว 10-30% และสัดส่วน Recycled Content สำหรับขวดเครื่องดื่มตามข้อกำหนดขั้นต่ำที่ PPWR กำหนดไว้ในช่วง 30-65% สำหรับขวดเครื่องดื่มพลาสติกใช้ครั้งเดียวในปีเป้าหมาย ต้นทุนขายของผู้ประกอบการรายเล็กตัวอย่างอาจเพิ่มขึ้นจากระดับก่อน PPWR ราว 0.2-1.5% และอาจกดอัตรากำไรขั้นต้นลงราว 0.2-1.3 ppt
ผลกระทบจะรุนแรงขึ้นสำหรับธุรกิจที่ใช้บรรจุภัณฑ์พลาสติกเข้มข้น โดยหากมีสัดส่วนต้นทุนบรรจุภัณฑ์พลาสติกสูงกว่าค่าเฉลี่ยอุตสาหกรรม 2 เท่า ต้นทุนขายอาจเพิ่มขึ้นราว 0.5-3.0% และทำให้อัตรากำไรขั้นต้นลดลง 0.4-2.6 ppt สะท้อนว่า ผลกระทบของ Recycled Content ไม่ได้ขึ้นอยู่กับส่วนต่างราคาวัสดุเพียงอย่างเดียว แต่ยังขึ้นอยู่กับความเข้มข้นในการใช้บรรจุภัณฑ์และความสามารถในการรองรับต้นทุนของแต่ละธุรกิจ
อย่างไรก็ดี การประเมินดังกล่าวเป็นกรณีที่ผู้ประกอบการไม่สามารถส่งผ่านต้นทุนที่เพิ่มขึ้นไปยังราคาขายได้ จึงสะท้อนแรงกดดันต่ออัตรากำไรในกรณีที่ผู้ประกอบการต้องแบกภาระต้นทุนไว้เองทั้งหมด ผลกระทบจริงอาจต่ำกว่าที่ประเมินหากสามารถปรับราคาหรือบริหารต้นทุนบางส่วนได้ อนึ่ง ตัวเลขดังกล่าวยังไม่รวมต้นทุน PPWR ด้านอื่น เช่น ต้นทุนการรายงานข้อมูลและการปฏิบัติตามกฎ การออกแบบบรรจุภัณฑ์ใหม่ และ EPR ดังนั้น ผลกระทบรวมต่อธุรกิจอาจแตกต่างจากกรณีศึกษานี้ได้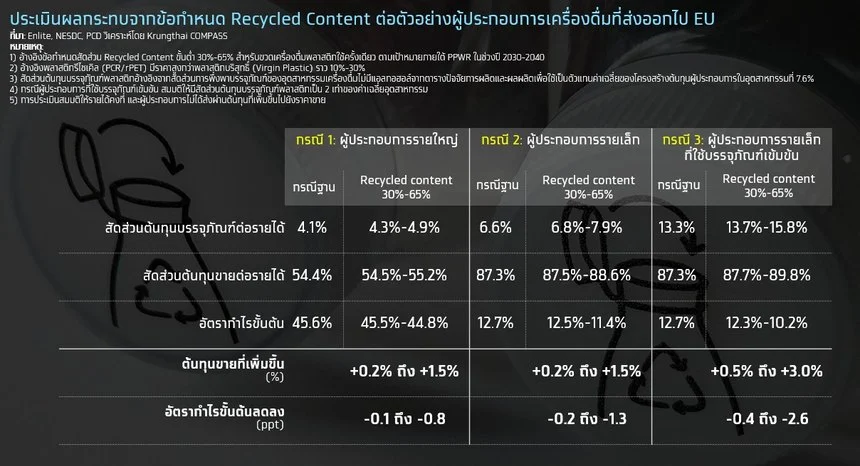
หมายเหตุ :
1 อ้างอิงข้อมูลจาก European Council
2 มูลค่าการส่งออกไป EU อ้างอิงจากมูลค่าการส่งออกเฉลี่ยปี 2023-2025 จาก ITC Trade Map โดยจำแนกสินค้าส่งออกจากพิกัดศุลกากร (HS Code) ระดับ 6 หลัก
3 สัดส่วนการพึ่งพาตลาด EU แสดงสัดส่วนการส่งออกไป EU เทียบกับการส่งออกทั้งหมดเฉลี่ยปี 2023-2025
4 มูลค่าการส่งออกไป EU อ้างอิงจากมูลค่าการส่งออกเฉลี่ยปี 2023-2025 จาก ITC Trade Map โดยจำแนกสินค้าส่งออกจากพิกัดศุลกากร (HS Code) ระดับ 6 หลัก
5 สัดส่วนการพึ่งพาตลาด EU คำนวณจากสัดส่วนมูลค่าส่งออกไป EU เทียบกับมูลค่าส่งออกไปยังตลาดโลกเฉลี่ยปี 2023-2025 ของวัสดุแต่ละประเภท