ศูนย์วิจัยเศรษฐกิจและธุรกิจ (SCB EIC)วิเคราะห์ CCS as a Service : The next Infrastructure Play จากเทคโนโลยีลดคาร์บอนสู่โครงสร้างพื้นฐานใหม่ของไทย
……
ธุรกิจ CCS กำลังปรับเปลี่ยนสู่การเป็นโครงสร้างพื้นฐานที่สำคัญในอนาคต
แรงกดดันด้านการลดการปล่อยก๊าซเรือนกระจกกำลังเปลี่ยนผ่านจากประเด็น ESG ไปสู่ปัจจัยที่ส่งผลต่อต้นทุนและความสามารถในการแข่งขันของภาคธุรกิจ โดยเฉพาะอุตสาหกรรมหนักที่ไม่สามารถลดการปล่อยได้มากเพียงพอด้วยการใช้พลังงานหมุนเวียนหรือการเพิ่มประสิทธิภาพพลังงานเพียงอย่างเดียว ขณะเดียวกัน ร่างแผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย (PDP 2026) ได้นำเทคโนโลยีการดักจับ ใช้ประโยชน์ และกักเก็บคาร์บอน (Carbon Capture, Utilization and Storage : CCS) เข้ามาเป็นหนึ่งในทางเลือกของระบบไฟฟ้าสู่ Net zero ปี 2050 สะท้อนว่า CCS กำลังเปลี่ยนจากเทคโนโลยีลดคาร์บอนเฉพาะรายโรงงานไปสู่โครงสร้างพื้นฐานสำคัญสำหรับการเปลี่ยนผ่านของภาคอุตสาหกรรมทั้งระบบ โดยเฉพาะในอุตสาหกรรมที่ลดการปล่อยได้ยาก เช่น โรงกลั่น ปิโตรเคมี ซีเมนต์ เหล็ก โรงไฟฟ้า และโรงแยกก๊าซ ซึ่งมีข้อจำกัดด้านเทคโนโลยีและต้นทุนในการลดการปล่อยคาร์บอนด้วยวิธีการอื่น ส่งผลให้แนวคิด CCS as a Service (CCSaS) ได้รับความสนใจมากขึ้นในฐานะแบบจำลองธุรกิจที่ช่วยให้ผู้ประกอบการสามารถเข้าถึงบริการดักจับ ขนส่ง และกักเก็บคาร์บอนได้โดยไม่จำเป็นต้องลงทุนและบริหารจัดการโครงสร้างพื้นฐานทั้งหมดด้วยตนเอง
CCSaS เป็นโมเดลการให้บริการที่เริ่มมีการนำมาใช้แล้ว แต่มีหลายรูปแบบของการให้บริการ ซึ่งแต่ละรูปแบบยังต้องพิจารณาระดับความพร้อมเชิงพาณิชย์
แม้ CCS จะเป็นเทคโนโลยีสำคัญสำหรับการลดการปล่อยคาร์บอนในอุตสาหกรรมที่ลดการปล่อยได้ยาก เช่น ปิโตรเคมี เคมีภัณฑ์ ปูนซีเมนต์ และเหล็ก แต่การนำไปใช้ในวงกว้างยังถูกจำกัดด้วยต้นทุนการลงทุนสูง ความซับซ้อนของโครงสร้างพื้นฐาน และการขาดรูปแบบธุรกิจที่สามารถสร้างผลตอบแทนทางเศรษฐกิจได้อย่างยั่งยืน ดังนั้น อุตสาหกรรมจึงจำเป็นต้องพัฒนาโมเดลธุรกิจรูปแบบใหม่ รวมถึงโครงสร้างพื้นฐานแบบศูนย์กลาง (Hub-based infrastructure) และการแบ่งบทบาทของผู้เชี่ยวชาญในแต่ละส่วนของห่วงโซ่คุณค่า เพื่อช่วยลดความเสี่ยงและอุปสรรคในการลงทุนของผู้ปล่อยคาร์บอนรายต่าง ๆ อย่าง CCSaS
ประสบการณ์ต่างประเทศสะท้อนว่า CCS จะเกิดเชิงพาณิชย์ได้เมื่อมีลูกค้าระยะยาว ภาครัฐช่วยลดความเสี่ยง และมีโครงสร้างพื้นฐานรองรับการขยายตัวในอนาคต
องค์ประกอบสำคัญที่จะทำให้เกิดความพร้อมเชิงพาณิชย์ ได้แก่ ทุกโครงการต้องมีลูกค้าหลักที่ทำสัญญาระยะยาวก่อนการลงทุน การมีโครงสร้างพื้นฐานที่รองรับปริมาณ CO₂ ในระดับที่มากเพียงพอที่ก่อให้เกิดความคุ้มค่าทางเศรษฐกิจ และการสนับสนุนจากภาครัฐผ่านเงินอุดหนุน กลไกราคาคาร์บอน หรือสิทธิประโยชน์ทางภาษี ขณะที่ผู้ให้บริการต้องสามารถสร้างรายได้ที่คาดการณ์ได้จากค่าบริการตามปริมาณ CO₂ และบริหารความเสี่ยงด้านกฎหมาย การกักเก็บ และความรับผิดชอบระยะยาวได้อย่างชัดเจน จึงจะทำให้โครงการมีคุณสมบัติใกล้เคียง Infrastructure finance และสามารถระดมเงินทุนจากภาคเอกชนได้มากขึ้น
สำหรับไทย อ่าวไทยมีศักยภาพเป็นฐานสำคัญของ CCS จากทั้งโครงสร้างธรณีวิทยา ข้อมูลใต้ดิน และประสบการณ์ด้านปิโตรเลียมนอกชายฝั่ง
โครงการ Arthit CCS จะเป็นจุดเริ่มต้นสำคัญในการสร้างองค์ความรู้ด้านการกักเก็บ การตรวจสอบ และต้นทุน ก่อนต่อยอดสู่การพัฒนา Eastern Thailand CCS Hub ในอนาคต อย่างไรก็ตาม การทำให้ CCSaS เกิดขึ้นได้ในเชิงพาณิชย์จำเป็นต้องมีสามเงื่อนไขพร้อมกัน คือ ปริมาณ CO₂ มากพอให้โครงสร้างพื้นฐานคุ้มค่า รายได้ระยะยาวจากผู้ใช้บริการที่มีความแน่นอน และกรอบกฎหมายและนโยบายที่สามารถจัดสรรความเสี่ยงระยะยาวได้อย่างชัดเจน
…….
ไทยกำลังเข้าสู่จุดเปลี่ยนสำคัญของการลดการปล่อยก๊าซเรือนกระจกในภาคอุตสาหกรรม จากเดิมที่การลดการปล่อยก๊าซเรือนกระจกถูกมองเป็น “ประเด็นด้าน ESG” หรือ “ต้นทุนเพื่อภาพลักษณ์” ขององค์กร แต่ในวันนี้คาร์บอนเริ่มกลายเป็นต้นทุนทางธุรกิจที่จับต้องได้มากขึ้น ทั้งจากมาตรการการค้าระหว่างประเทศ เช่น Carbon Border Adjustment Mechanism (CBAM) ของยุโรป แรงกดดันจากลูกค้าในซัพพลายเชนโลกที่ให้ความสำคัญกับการลดการปล่อยก๊าซเรือนกระจก ตลอดจนเป้าหมาย Net zero ของบริษัทขนาดใหญ่
สำหรับอุตสาหกรรมที่มีการปล่อยคาร์บอนสูงของไทย เช่น โรงกลั่น ปิโตรเคมี ซีเมนต์ เหล็ก โรงไฟฟ้า และโรงแยกก๊าซ การลดการปล่อยคาร์บอนด้วยการใช้พลังงานหมุนเวียนหรือการเพิ่มประสิทธิภาพการใช้พลังงานเพียงอย่างเดียวอาจไม่เพียงพอ โดยเฉพาะในกระบวนการผลิตที่มีการปล่อยคาร์บอนโดยตรงจากปฏิกิริยาทางเคมีของกระบวนการผลิต หรือจำเป็นต้องใช้พลังงานความร้อนสูงต่อเนื่อง ส่งผลให้เทคโนโลยีการดักจับและกักเก็บคาร์บอนหรือ Carbon Capture and Storage (CCS) จึงเริ่มถูกมองในฐานะ “โครงสร้างพื้นฐานเพื่อการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ” มากกว่าจะเป็นเทคโนโลยีลดคาร์บอนแต่เฉพาะในโรงงานแห่งใดแห่งหนึ่ง
อย่างไรก็ตาม การพัฒนาโครงการ CCS ในรูปแบบที่ผู้ประกอบการแต่ละรายลงทุนด้วยตนเองยังเผชิญข้อจำกัดสำคัญ คือเงินลงทุนเริ่มต้นสูง อีกทั้ง ยังมีความซับซ้อนทางเทคนิคสูง และยังต้องมีกฎหมายและกลไกมารองรับในระยะยาว โดยเฉพาะเรื่องสิทธิในการใช้พื้นที่กักเก็บใต้ดิน ความรับผิดชอบหลังการปิดหลุมที่เป็นแหล่งกักเก็บ และมาตรฐานการตรวจสอบการกักเก็บคาร์บอน ปัจจัยเหล่านี้คือเหตุผลที่แนวคิด CCS as a Service หรือ CCSaS เริ่มมีความน่าสนใจมากขึ้น
CCSaS คือการเปลี่ยน CCS จาก “สินทรัพย์ที่แต่ละโรงงานต้องลงทุนเอง” ไปเป็น “บริการโครงสร้างพื้นฐานร่วม” ที่มีผู้ให้บริการเฉพาะทางดูแล ครอบคลุมตั้งแต่การดักจับ การรวบรวม การขนส่ง การกักเก็บ การตรวจสอบ และการออกหลักฐานการลดการปล่อยคาร์บอนให้ผู้ใช้บริการ อย่างไรก็ตาม โมเดลนี้ยังไม่ได้มีความพร้อมเชิงพาณิชย์ เท่ากันตลอดทั้ง Value chain โดยส่วนที่เกิดขึ้นจริงและมีตัวอย่างเชิงพาณิชย์ชัดเจนที่สุดในหลายประเทศทั่วโลก คือบริการขนส่งและกักเก็บ CO₂ หรือ Transport & Storage Service ขณะที่บริการดักจับคาร์บอนหรือ Capture Service ยังอยู่ในช่วงเริ่มต้นและมักเกิดในรูปแบบสัญญาเฉพาะโครงการมากกว่าการให้บริการในลักษณะโมเดลตลาดที่แพร่หลายแล้ว
CCS as a Service เป็นโมเดลการให้บริการที่เริ่มมีการนำมาใช้แล้ว แต่มีรูปแบบการให้บริการหลายรูปแบบ ซึ่งแต่ละรูปแบบยังมีระดับความพร้อมเชิงพาณิชย์ในระดับที่ไม่เท่ากัน โดยแต่ละรูปแบบมี Business model ดังนี้
1. Capture Service : ยังอยู่ในช่วงเริ่มต้น แต่ตอบโจทย์ลูกค้าอุตสาหกรรม
Capture Service คือโมเดลที่ผู้ให้บริการเทคโนโลยีหรือผู้เชี่ยวชาญด้านวิศวกรรมเข้าไปออกแบบ ติดตั้ง เดินระบบ และบำรุงรักษาหน่วยดักจับ CO₂ ให้กับโรงงานอุตสาหกรรม โดยรูปแบบของรายได้ อาจคิดค่าบริการตามปริมาณ CO₂ ที่ดักจับได้จริง หรือเชื่อมโยงกับตัวชี้วัดด้านประสิทธิภาพของระบบ เช่น ความพร้อมในการเดินเครื่อง(Availability) และประสิทธิภาพการดักจับคาร์บอนที่รับประกันไว้ (Performance guarantee) ของระบบ โมเดลนี้ช่วยลดภาระเงินลงทุนเริ่มต้น (CAPEX) และความเสี่ยงด้านเทคโนโลยีของผู้ปล่อย
อย่างไรก็ตาม Capture Service ยังอยู่ในช่วงเริ่มต้นของการพัฒนาเมื่อเทียบกับบริการในฝั่งของ Transport and storage เพราะต้นทุนและประสิทธิภาพของการดักจับคาร์บอนมีความแตกต่างกันอย่างมากในแต่ละแหล่งกำเนิดการปล่อย โดยขึ้นอยู่กับความเข้มข้นของ CO₂ ในก๊าซที่ปล่อยออกมา ปริมาณการปล่อย ลักษณะกระบวนการผลิต ประเภทเชื้อเพลิง และข้อจำกัดด้านพื้นที่ติดตั้งอุปกรณ์ ดังนั้น ในระยะเริ่มต้น ผู้ให้บริการ CCS-as-a-Service จึงมีแนวโน้มเลือกให้บริการกับแหล่งปล่อยที่มี CO₂ ความเข้มข้นสูง (High-concentration CO₂ streams) ก่อน เช่น โรงแยกก๊าซ โรงงานผลิตไฮโดรเจน โรงงานผลิตแอมโมเนีย หรือบางกระบวนการในอุตสาหกรรมปิโตรเคมี เนื่องจากมีต้นทุนการดักจับต่ำกว่าแหล่งปล่อยประเภท Flue gas จากหม้อไอน้ำหรือเตาเผา ซึ่งมักมี CO₂ เจือจางและมีต้นทุนการดักจับสูงกว่าอย่างมีนัยสำคัญ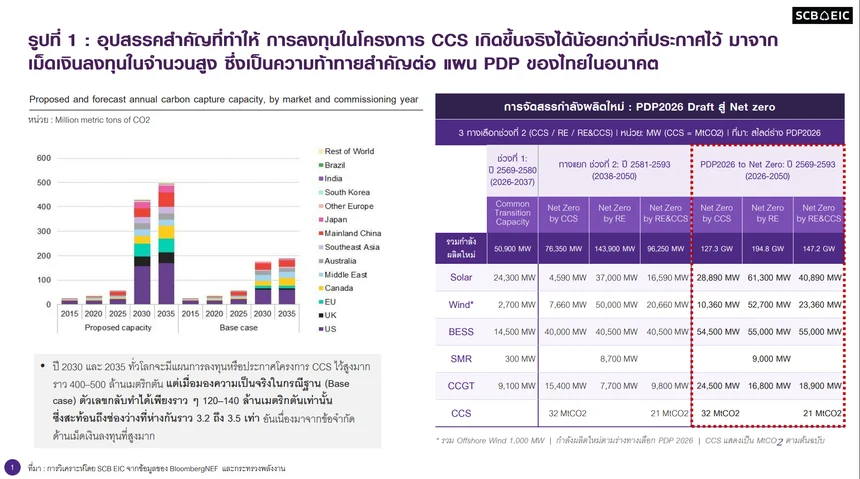
2. Transport & Storage Service : โมเดลที่เกิดจริงและเป็นหัวใจของ CCS infrastructure
Transport & Storage Service หรือ T&S Service เป็นส่วนที่มีตัวอย่างเชิงพาณิชย์ชัดเจนที่สุดในตลาด CCS โลก ผู้ให้บริการจะพัฒนาโครงสร้างพื้นฐานสำหรับรับ CO₂ จากหลายแหล่ง รวบรวม อัด ขนส่ง และกักเก็บถาวรในแหล่งใต้ดินที่ผ่านการประเมินแล้ว จากนั้นจะคิดค่าบริการตามปริมาณ CO₂ ที่รับเข้าระบบ ตัวอย่างสำคัญคือ Northern Lights ในนอร์เวย์ ซึ่งพัฒนาในรูปแบบโครงสร้างพื้นฐานขนส่งและกักเก็บคาร์บอนแบบเปิด (Open-access CO₂ transport and storage infrastructure) และ Porthos ในเนเธอร์แลนด์ที่รวบรวม CO₂ จากเขตอุตสาหกรรม Rotterdam ไปกักเก็บใน Depleted gas fields ใต้ทะเลเหนือ
สำหรับประเทศไทย T&S Service เป็นส่วนที่มีศักยภาพสูงที่สุดในเชิงโครงสร้าง เพราะไทยมีความพร้อมจากอุตสาหกรรมปิโตรเลียมนอกชายฝั่งที่ดำเนินการมาเป็นเวลานาน มีฐานข้อมูลธรณีวิทยาใต้ดิน (Subsurface) ในอ่าวไทย และมีแหล่งปล่อย CO₂ ขนาดใหญ่กระจุกตัวในพื้นที่ภาคตะวันออก หากสามารถพัฒนาโครงสร้างพื้นฐานส่วนกลาง เช่น CO₂ backbone หรือ Eastern Thailand CCS Hub ได้ ผู้ให้บริการ T&S อาจกลายเป็น Carbon infrastructure provider รายแรกของประเทศ ซึ่งหัวใจสำคัญของความสำเร็จในการระดมทุนของโครงการคือ การทำให้ผู้ให้เงินทุนมั่นใจว่าโครงการมีรายได้ต่อเนื่อง ผ่านสัญญาระยะยาวและการรับประกันปริมาณการใช้บริการขั้นต่ำหรือ Minimum volume commitment คล้ายกับสัญญาแบบ Take-or-pay ในธุรกิจ LNG หรือ Pipeline
สำหรับผู้ประกอบการอุตสาหกรรม ประเด็นสำคัญของการใช้บริการ CCS จะเปลี่ยนจากคำถามด้านเทคนิคไปสู่คำถามเชิงธุรกิจที่ชัดขึ้นว่า “ต้นทุนต่อหนึ่งตัน CO₂ อยู่ในระดับที่ยังรักษาความสามารถในการแข่งขันของสินค้าได้หรือไม่” ขณะที่สำหรับมุมมองของสถาบันการเงิน คำถามจะมุ่งเน้นไปที่ “สัญญา รายได้ และความเสี่ยงของโครงการมีความชัดเจนเพียงพอที่จะให้การสนับสนุนสินเชื่อได้หรือไม่”
ในมุมของการจัดสรรเงินเพื่อลงทุนในโครงการ ความน่าสนใจของ CCSaS อยู่ที่ความสามารถในการเปลี่ยน CCS จากโครงการที่ต้องใช้เงินลงทุนสูงของผู้ประกอบการรายเดี่ยว ไปสู่บริการโครงสร้างพื้นฐานที่มีผู้ใช้บริการหลักหลายรายมีสัญญาระยะยาว และมีรายได้ที่คาดการณ์ได้ ขณะเดียวกัน ความเสี่ยงที่เกิดขึ้นเป็นความเสี่ยงที่สถาบันการเงินสามารถประเมินได้ ทั้งนี้หากไม่มีเจ้าภาพในการพัฒนาโครงสร้างพื้นฐานส่วนกลาง การลงทุนในระบบ CCS ในไทยอาจกลายเป็นโครงการที่กระจัดกระจาย ต้นทุนต่อหน่วยสูง และขยายผลเพื่อให้เกิดการประหยัดต่อขนาดได้ยาก
โมเดลธุรกิจที่เกิดขึ้นจริงในต่างประเทศเริ่มเป็นรูปเป็นร่างในเชิงพาณิชย์โดยหัวใจสำคัญคือ ภาครัฐสนับสนุน และการทำสัญญาระยะยาว
คำถามสำคัญคือ โมเดล CCSaS นี้สามารถดำเนินการและสร้างรายได้ในเชิงพาณิชย์ได้จริงหรือไม่? ปัจจุบันมีตัวอย่างในหลายประเทศที่สะท้อนว่าโมเดลดังกล่าวสามารถเกิดขึ้นได้จริงตัวอย่างเช่น
1. Northern Lights (นอร์เวย์) : T&S-as-a-Service เชิงพาณิชย์รายแรกของโลก
Northern Lights เป็นกิจการร่วมค้าของ Equinor, Shell และ TotalEnergies และเป็นผู้ให้บริการขนส่งและกักเก็บ CO₂ เชิงพาณิชย์แบบ Open access รายแรกของโลก โดยเริ่มดำเนินการกักเก็บ CO₂ ล็อตแรกลงชั้นหิน Saline aquifer ที่ความลึกราว 2,600 เมตรใต้ทะเลเหนือเมื่อเดือนสิงหาคม 2025 เฟสแรก โดยมีกำลังรองรับ 1.5 ล้านตัน CO₂ต่อปีและมีผู้ใช้บริการเต็มแล้ว โดยลูกค้าคือ โรงปูน Heidelberg Materials, โรงเผาขยะ Hafslund Celsio, โรงงานปุ๋ย Yara (เนเธอร์แลนด์ 8 แสนตัน/ปี), Ørsted (เดนมาร์ก) และ Stockholm Exergi (สวีเดน 9 แสนตัน/ปี สัญญา 15 ปี)
ในบทเรียนสำคัญของ Northern Lights คือบทบาทของภาครัฐในการลดความเสี่ยงจากการพัฒนาโครงการ CCS โดยในระยะแรก รัฐบาลนอร์เวย์เข้ามาร่วมรับความเสี่ยงผ่านการสนับสนุนเงินลงทุนก้อนใหญ่ในโครงการ Longship เพื่อพิสูจน์ว่า Value chain ของ CCS สามารถเกิดขึ้นได้จริง ตั้งแต่การดักจับ การขนส่ง ไปจนถึงการกักเก็บ CO₂ เมื่อโครงสร้างพื้นฐานและโมเดลธุรกิจเริ่มพิสูจน์ตัวเองได้แล้ว การขยายโครงการในระยะที่สองจึงเปลี่ยนมาอยู่บนฐานเชิงพาณิชย์มากขึ้น โดยมีเป้าหมายเพิ่มกำลังรองรับการกักเก็บเป็นอย่างน้อย 5 ล้านตัน CO₂ ต่อปีภายในปี 2028 และมีการตัดสินใจลงทุนราว 7.5 พันล้านโครนนอร์เวย์ หรือประมาณ 744 ล้านดอลลาร์สหรัฐ ขณะที่เงินสนับสนุนจากสหภาพยุโรปอยู่ที่ประมาณ 131 ล้านยูโรเท่านั้น กล่าวอีกนัยหนึ่งคือ รัฐเข้ามาช่วยรับความเสี่ยงในช่วงเริ่มต้น เพื่อให้ตลาดมั่นใจและกล้าลงทุนต่อในระยะถัดไป นอกจากนี้ อีกบทเรียนสำคัญคือการเลือกใช้เรือขนส่ง CO₂ เหลว ควบคู่กับการพัฒนาโครงสร้างพื้นฐานอื่น แทนที่จะพึ่งพาท่อส่งเพียงอย่างเดียว วิธีนี้จะช่วยให้โครงการสามารถรับ CO₂ จากลูกค้าข้ามพรมแดนได้ และทำให้ CCS ไม่ได้จำกัดอยู่แค่โครงการเฉพาะพื้นที่ แต่สามารถพัฒนาเป็นบริการลดคาร์บอนระดับภูมิภาคได้
2.Porthos ประเทศเนเธอร์แลนด์ : โมเดล CCS Hub ที่รัฐพัฒนาโครงสร้างพื้นฐานและผูกลูกค้าหลักไว้ล่วงหน้า
Porthos ในท่าเรือรอตเทอร์ดามเป็นตัวอย่างของ CCS Hub ที่ภาครัฐมีบทบาทนำ โดยมีเจ้าของโครงการเป็นรัฐวิสาหกิจ 3 ราย ได้แก่ Gasunie, EBN และการท่าเรือรอตเทอร์ดาม โครงการมีมูลค่าลงทุนประมาณ 1.3 พันล้านยูโร รองรับ CO₂ ได้ราว 2.5 ล้านตันต่อปี หรือรวม 37 ล้านตันตลอดระยะเวลา 15 ปี ก่อนส่งไปกักเก็บในแหล่งก๊าซธรรมชาติเดิมใต้ทะเลเหนือ จุดสำคัญของโครงการนี้คือการทำสัญญาระยะยาวกับลูกค้าหลัก 4 ราย ได้แก่ Shell, ExxonMobil, Air Liquide และ Air Products ก่อนตัดสินใจลงทุนจริง โดยลูกค้าเหล่านี้จะจ่ายค่าบริการตามปริมาณ CO₂ ที่ส่งเข้าสู่ระบบในอัตราที่กำหนดไว้ล่วงหน้า วิธีนี้ช่วยลดความเสี่ยงด้านรายได้ของโครงการ และทำให้ผู้ลงทุนมั่นใจมากขึ้น นอกจากนี้ โครงสร้างท่อบนบกยังถูกออกแบบให้รองรับการขยายตัวในอนาคตได้ถึง 10 ล้านตันต่อปี อย่างไรก็ตาม Porthos ยังสะท้อนว่าความเสี่ยงด้านกฎหมาย ใบอนุญาต และสิ่งแวดล้อมเป็นต้นทุนสำคัญที่ต้องนำมาประเมินในโมเดลการลงทุน เพราะโครงการเคยเผชิญความล่าช้าจากประเด็นด้านสิ่งแวดล้อมระหว่างก่อสร้าง และกำหนดการเปิดดำเนินการถูกเลื่อนออกไปเป็นช่วงครึ่งหลังของปี 2027
3.สหรัฐฯ : โมเดลเอกชนเต็มรูปแบบที่ขับเคลื่อนด้วยแรงจูงใจทางภาษี (Tax credit)
สหรัฐฯ เลือกใช้กลไกที่ต่างจากยุโรป โดยอาศัยมาตรการสนับสนุนผ่าน Tax credit ตามมาตรา 45Q ภายใต้ Inflation Reduction Act ซึ่งให้เครดิตภาษีราว 85 ดอลลาร์ต่อตันสำหรับ CO₂ ที่กักเก็บถาวร โดยราคานี้สูงพอที่จะทำให้เกิดดีลเชิงพาณิชย์ได้โดยไม่ต้องพึ่งพา Carbon tax ทั้งนี้ ผู้เล่นอย่าง ExxonMobil Low Carbon Solutions ได้ต่อยอดท่อขนส่ง CO₂ และแหล่งกักเก็บบริเวณ Gulf Coast ซึ่งเป็นการให้บริการครบวงจร และเซ็นสัญญารับ CO₂ จากลูกค้าอุตสาหกรรม เช่น โรงงานแอมโมเนียของ CF Industries ในระดับราว 2 ล้านตันต่อปี ซึ่งสะท้อนให้เห็นชัดเจนมากว่า ไม่มีที่ไหนในโลกที่ CCSaaS เกิดจากตลาดล้วน ๆ แต่ทุกโมเดลยืนอยู่บนกลไกราคา ซึ่งอาจจะเป็น Carbon tax และ ETS แบบยุโรป หรือ Tax credit แบบอเมริกา แต่ต้องมีมูลค่าที่สูงพอที่จะทำให้การลงทุน CCS คุ้มค่า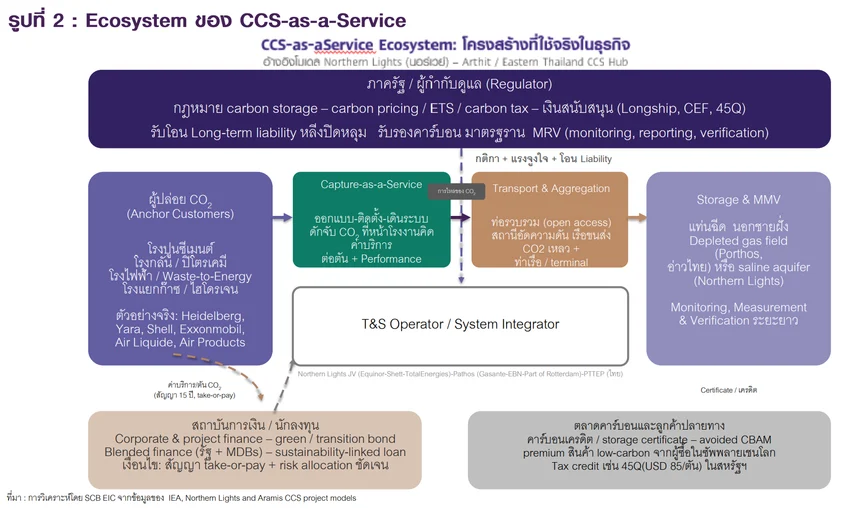
แม้รูปแบบการสนับสนุนจะแตกต่างกันในแต่ละประเทศ แต่บทเรียนร่วมจากโครงการของต่างประเทศคือ
1) ทุกโครงการต้องมีลูกค้าหลัก ที่เซ็นสัญญาระยะยาวก่อนสร้าง ไม่ใช่สร้างก่อนแล้วค่อยหาลูกค้า 2) รัฐรับความเสี่ยงเฟสแรกเสมอ ไม่ว่าจะผ่านเงินอุดหนุน การถือหุ้น หรือ Tax credit 3) แหล่งกักเก็บที่คุ้นเคยดีที่สุดคือ Depleted gas fields ที่มีข้อมูลใต้ดินอยู่แล้ว ซึ่งตรงกับจุดแข็งของอ่าวไทยพอดี 4) โครงสร้างพื้นฐานควรถูกออกแบบเพื่อรองรับการขยายในอนาคตได้ตั้งแต่แรก 5) ค่าบริการต่อตันต้องต่ำกว่ามูลค่าคาร์บอนที่ลูกค้าหลีกเลี่ยงได้ ไม่อย่างนั้นการดำเนินการเชิงพาณิชย์จะไม่เกิดขึ้น
ไทยมีจุดแข็ง 3 ด้านในการพัฒนา CCS 1) ด้านธรณีวิทยา อ่าวไทยมีแหล่งก๊าซที่เข้าสู่ระยะ Mature และชั้นหินศักยภาพสูงตามลักษณะเดียวกับโครงการชั้นนำในต่างประเทศ อย่างเช่น Porthos โดยชั้นหินที่สามารถกักเก็บไฮโดรคาร์บอนได้หลายล้านปี ซึ่งนับเป็นเหตุผลสำคัญของการศึกษาถึงความเป็นไปได้ในการกักเก็บ CO₂ อีกทั้ง ยังมีข้อมูลธรณีวิทยาใต้ผิวดิน หลุมผลิตเดิม และประสบการณ์การปฏิบัติงานนอกชายฝั่งที่สามารถนำมาต่อยอดได้ อย่างไรก็ดี จำเป็นต้องแยกแยะให้ชัดเจนว่า “ศักยภาพทางธรณีวิทยา” ไม่ได้หมายถึง “ความพร้อมเชิงพาณิชย์” เสมอไป การประเมินความจุกักเก็บต้องยกระดับความน่าเชื่อถือตามลำดับ จาก Theoretical capacity ไปสู่ Appraised capacity และท้ายที่สุดคือ Bankable capacity โครงการที่ยังอยู่ในช่วงของการศึกษาในขั้นต้น (Desktop study) จึงยังไม่อาจนับเป็นสินทรัพย์ที่ให้สินเชื่อแบบ Project finance ได้เต็มรูปแบบ
2) ด้านบุคลากร ไทยมีอุตสาหกรรมปิโตรเลียม Offshore ที่พัฒนาแล้วซึ่งสร้างไม่ได้ในไม่กี่ปี ทำให้ PTTEP เป็น Operator ตามธรรมชาติของระบบ ส่วนกลุ่ม ปตท. โรงกลั่น ปิโตรเคมี และโรงไฟฟ้า คือทั้งแหล่งปล่อยและ Anchor customers ในตัวเอง
3) การมีโครงการนำร่องจริงที่เดินหน้าพัฒนาแล้ว โดย PTTEP ประกาศการลงทุน FID โครงการ Arthit CCS เมื่อ 8 กันยายน 2025 เงินลงทุนราว 10,000 ล้านบาท (ประมาณ 320 ล้านดอลลาร์สหรัฐ) รองรับการกักเก็บสูงสุด 1 ล้านตันต่อปี เริ่มปี 2028 โดยจะฉีด CO₂ กลับลงชั้นหินเดิมที่ความลึก 1,000–2,000 เมตร จุดได้เปรียบคือ CO₂ จากกระบวนการแยกก๊าซมีความเข้มข้นสูง ต้นทุนดักจับจึงต่ำกว่า เพื่อปูทางสู่ Eastern Thailand CCS Hub ที่รวบรวม CO₂ จากอุตสาหกรรมภาคตะวันออกไปกักเก็บในอ่าวไทย ซึ่งเป็นโมเดลเดียวกับที่ Porthos และ Northern Lights ได้พิสูจน์ให้เห็นแล้วว่าสามารถพัฒนาไปสู่โครงสร้างพื้นฐานด้านคาร์บอนในเชิงพาณิชย์ได้จริง
CCS จะเกิดเชิงพาณิชย์ได้ไม่ใช่จากเทคโนโลยีเพียงอย่างเดียว แต่ต้องทำให้ทั้งผู้ปล่อย ผู้พัฒนาโครงสร้างพื้นฐาน ผู้ให้เงินทุน นักลงทุน และภาครัฐเห็นแรงจูงใจที่สอดคล้องกัน
โดยบทบาทของแต่ละฝ่ายควรเริ่มตั้งแต่วันนี้
ผู้ปล่อยคาร์บอนและลูกค้าอุตสาหกรรม : ไม่ควรรอให้โครงสร้างพื้นฐาน CCS เกิดขึ้นสมบูรณ์ก่อนจึงเริ่มเตรียมตัว แต่ควรจัดทำ Carbon baseline และ Marginal Abatement Cost Curve (MACC) เพื่อประเมินว่าการปล่อยคาร์บอนส่วนใดสามารถลดได้ด้วยการเพิ่มประสิทธิภาพพลังงานหรือการใช้พลังงานหมุนเวียนและส่วนใดต้องอาศัย CCS ควบคู่ไปด้วย พร้อมกับการยกระดับระบบการติดตาม รายงาน และทวนสอบข้อมูลการปล่อยก๊าซเรือนกระจก (MRV) และการประเมินความสามารถในการรับภาระต้นทุน (Willingness to pay) ต่อตัน CO₂ เพื่อให้สามารถตัดสินใจทำสัญญาใช้บริการได้เมื่อโครงการเริ่มเปิดให้บริการ
บริษัทพลังงานและผู้พัฒนาโครงสร้างพื้นฐาน : ควรมองโอกาสจากการเป็นผู้พัฒนาโครงสร้างพื้นฐานร่วม มากกว่าการทำ CCS แยกเป็นรายโรงงาน โดยบทบาทสำคัญคือการเป็น System integrator ที่เชื่อมการรวบรวม ขนส่ง และกักเก็บ CO₂ เข้าด้วยกัน ล็อกปริมาณการใช้บริการระยะยาวจากลูกค้าหลัก และออกแบบ Capacity ให้รองรับการขยายตัวในอนาคต เพราะความคุ้มค่าทางเศรษฐศาสตร์ของ CCS จะเพิ่มขึ้นอย่างมีนัยสำคัญเมื่อมีปริมาณ CO₂ ผ่านระบบในระดับที่มากพอ
ธนาคารและสถาบันการเงิน : ควรมอง CCS มากกว่า Green loan แบบทั่วไป และประเมินในฐานะการลงทุนโครงสร้างพื้นฐานหรือ Infrastructure finance ที่รายได้ต้องพึ่งสัญญาระยะยาว สิ่งที่สำคัญจึงไม่ได้อยู่ที่ความพร้อมของเทคโนโลยีเพียงอย่างเดียว แต่คือคุณภาพของคู่สัญญา Minimum volume commitment การแบ่งความรับผิดชอบกรณี CO₂ รั่วหรือหลังปิดหลุม รวมถึงความสามารถในการชำระหนี้ของโครงการหาก Carbon price หรือแรงจูงใจจากนโยบายอยู่ในระดับต่ำกว่าที่คาดการณ์ไว้
นักลงทุน : ไม่จำเป็นต้องเข้าลงทุนตั้งแต่ช่วงที่ความเสี่ยงพัฒนายังสูงที่สุด แต่ควรติดตามปัจจัยต่าง ๆ ที่เป็นจุดเปลี่ยนสำคัญที่ทำให้โครงการมีความเสี่ยงลดลง (De-risk) อย่างเป็นลำดับ ได้แก่ ความชัดเจนของกฎหมาย Storage และ Liability การยืนยันศักยภาพแหล่งกักเก็บในระดับที่ใช้รองรับการระดมทุนได้ (Bankable storage capacity) การลงนามสัญญากับลูกค้าหลัก กลไกราคาและมาตรการสนับสนุนจากภาครัฐ ตลอดจนผลการดำเนินงานจริงของ Arthit CCS เมื่อองค์ประกอบเหล่านี้มีความชัดเจนขึ้น สินทรัพย์ CCS จะเริ่มมีลักษณะใกล้เคียงกับสินทรัพย์โครงสร้างพื้นฐานที่สร้างกระแสเงินสดระยะยาว (Infrastructure yield asset) มากขึ้นตามไปด้วย
ภาครัฐและหน่วยงานกำกับดูแล : มีบทบาทสำคัญในการทำให้ช่องว่างความเป็นไปได้ทางเทคนิคกับความเป็นไปได้ทางธุรกิจหรือ Feasibility แคบลง โดยต้องเร่งสร้างกติกาที่ชัดเจนเรื่องสิทธิการกักเก็บ ความรับผิดชอบระยะยาว และมาตรฐาน ควบคู่กับการออกแบบ Revenue stack ในระยะแรก เช่น Tax incentive เงินสนับสนุน หรือกลไกที่ให้มูลค่ากับ CO₂ ที่กักเก็บได้จริง พร้อมสนับสนุนการพัฒนารูปแบบ CCS hub เพื่อให้หลายอุตสาหกรรมใช้โครงสร้างพื้นฐานร่วมและลดต้นทุนต่อหน่วยและเพิ่มความคุ้มค่าของการลงทุนในระยะยาว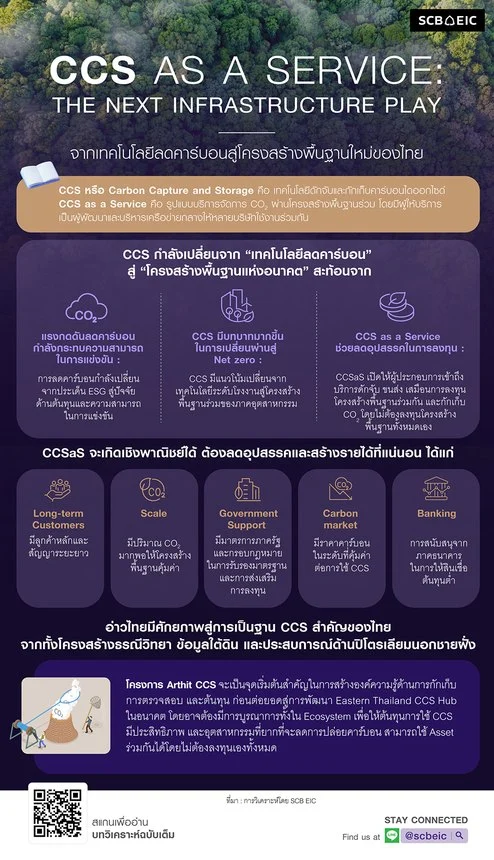
มองในภาพรวมแล้ว CCSaS จะสามารถระดมทุนและมีความพร้อมเชิงพาณิชย์ได้เมื่อมี 3 องค์ประกอบพร้อมกันคือ ปริมาณ CO₂ มากพอที่จะทำให้โครงสร้างพื้นฐานคุ้มค่า, รายได้ระยะยาวที่ล็อกได้จากผู้ใช้บริการ และกติกาที่ทำให้ความเสี่ยงระยะยาวสามารถประเมินและจัดสรรได้
บทวิเคราะห์โดย… https://www.scbeic.com/th/detail/product/CCS-171126