รายงานโดย ปรีดี บุญซื่อ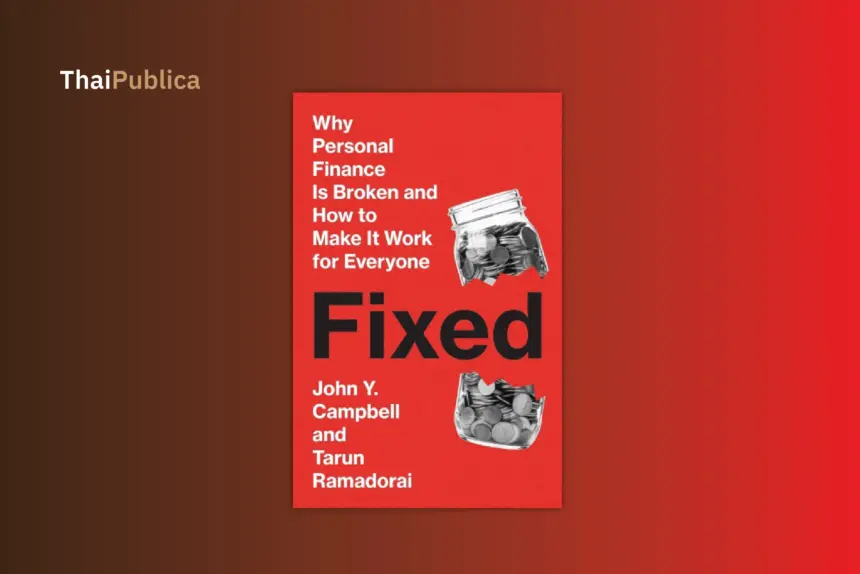
ในหนังสือการเงินส่วนบุคคลที่โด่งดัง Fixed: Why Personal Finance Is Broken and How to Make It Work for Everyone (2025) เริ่มต้นจากตัวอย่างเกี่ยวกับกรณีการเงินส่วนบุคคล ที่การตัดสินใจผิดพลาดทางการเงินนำไปสู่การล้มละลาย ผู้หญิงคนหนึ่งกู้เงินมาเรียนระดับมหาวิทยาลัย แต่จบลงที่เป็นลูกหนี้โดยไม่ได้ปริญญา พนักงานบริษัท Enron คนหนึ่งที่นำบัญชีเงินเกษียณไปลงทุนกับหุ้น Enron แต่กลายเป็นหุ้นไม่มีค่าเมื่อ Enron ล้มละลาย
กรณีที่นักพฤกษศาสตร์อินเดียชื่อ Virendra Pak Kapoor ซื้อประกันชีวิต ในโครงการระยะเวลา 5 ปี เรียกว่า ULIPs (Unit Linked Insurance Plans) ผลิตภัณฑ์การเงินที่ให้ประโยชน์ 2 ด้าน คือประกันชีวิตกับผลตอบแทนการลงทุน ส่วนหนึ่งของเบี้ยประกันเพื่อการประกันชีวิต อีกส่วนหนึ่งใช้ลงทุนในหลักทรัพย์ต่างๆ สินค้าการเงิน ULIPs ที่โฆษณาว่าให้ผลตอบแทนสูง ออกแบบมาเพื่อให้การซื้อประกันชีวิตน่าสนใจมากขึ้น แต่ 5 ปีต่อมา มูลค่าการลงทุนชอง Virendra หายไปหมด
ชื่อหนังสือ Fixed มีนัยบ่งบอกว่า จากตัวอย่างดังกล่าว ระบบการเงินมีการกระทำการที่ไม่ชอบมาพากลต่อประชาชนคนธรรมดา ระบบการเงินมีการออกแบบที่ผิดพลาดในระดับมูลฐาน เป็นเกมที่ไม่เที่ยงธรรม ที่ดูดเงินผลกำไรจากคนเล่นเกมที่ซื่อบริสุทธิ์ ไปให้คนเล่นที่เป็นคนวงในมีความช่ำชอง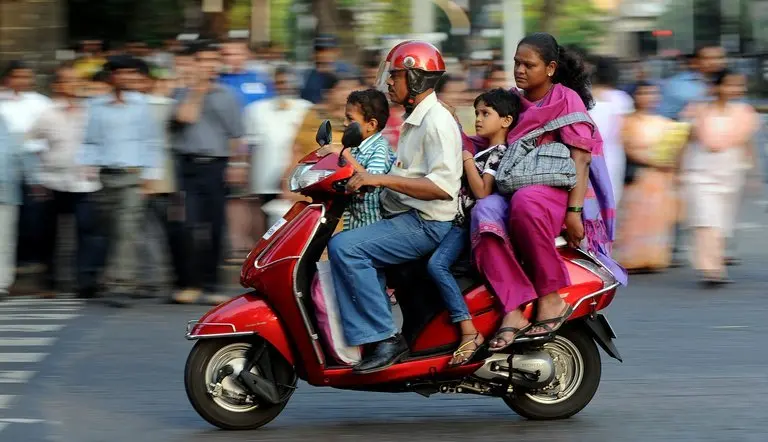
หนังสือ Fixed เขียนถึงระบบการเงินที่รับใช้คนธรรมดาว่า คนเราทุกคนเกี่ยวข้องและใช้งานระบบการเงิน เช่น การชำระเงิน การออมทรัพย์ การขอสินเชื่อ และการทำประกัน การเงินจึงเป็นระบบอัดฉีดของชีวิตคนเรา เราจึงต้องการให้ระบบนี้ทำงานอย่างมีประสิทธิภาพ เราอาจเคยชินกับสถาบันการเงิน เช่น ธนาคาร ตลาดการเงิน เช่น ตลาดหุ้น และเครื่องมือการเงิน เช่น เงินกู้เพื่อการศึกษา
แต่จะเข้าใจว่าระบบการเงินว่ามีขึ้นมาเพื่ออะไร ต้องทำความเข้าใจใน 6 หน้าที่ของระบบการเงิน ที่นักเศรษฐศาสตร์ชื่อ Robert Merton ระบุไว้
(1) อำนวยความสะดวกเรื่องการชำระเงิน หน้าที่พื้นฐานของการเงิน ภายหลังจากสังคมพัฒนาจากระบบการแลกเปลี่ยนมาเป็นการใช้เงินตรา
(2) แบ่งแยกสินทรัพย์ใหญ่ให้มีขนาดเล็ก เพื่อขายเป็นสินทรัพย์ขนาดเล็กลง ในอดีต เรือสินค้าลำใหญ่มีคนร่ำรวยเป็นเจ้าของ ต่อมาเจ้าของคือบริษัทธุรกิจ และออกหุ้นให้คนทั่วไปเป็นเจ้าของบริษัท ต่อมามีการตั้งกองทุนรวม (mutual fund) ที่ลงทุนในหลายบริษัท ทำให้นักลงทุนกระจายความเสี่ยงการลงทุนในหุ้นต่างๆ
(3) การโอนทรัพยากรข้ามเวลา คนเรามีทรัพยากรจำกัด จำเป็นต้องกู้เพื่อการศึกษา เงินทุนฉุกเฉิน เงินกู้ซื้อบ้าน เงินเกษียณ ฯลฯ ดังนั้น การออมคือการเก็บรักษาทรัพยากรจากปัจจุบันเพื่ออนาคต ส่วนการกู้คือการนำทรัพยากรอนาคตมาใช้ในยามจำเป็นในปัจจุบัน
(4) บริหารความเสี่ยง จากการลงทุนและการประกันภัย เพราะคนเรามีความเสี่ยงทางกายภาพ เช่น ทรัพย์สินและสุขภาพ
(5) การให้ข้อมูล และ (6) การเสนอแรงจูงใจที่ถูกต้องแก่ประชาชน ข้อมูลกับแรงจูงใจเป็นส่วนสำคัญของเศรษฐกิจสมัยใหม่ ระบบเศรษฐกิจวางแผนส่วนกลางของโซเวียตพังลง เพราะไม่มีข้อมูลว่า สังคมต้องการสินค้าและบริการแบบไหน และไม่ได้ให้แรงจูงใจแก่คนงานจะผลิตสินค้าและบริการ
หนังสือ Fixed บอกว่า ระบบการเงินสำคัญต่อสังคมในระดับมหภาค ระบบการเงินต้องมีเสถียรภาพความมั่นคง สนับสนุนเศรษฐกิจให้เติบโต เช่น จัดสรรเงินทุนแก่ภาคที่มีผลิตภาพ ในระดับส่วนบุคคล ระบบการเงินต้องเสนอสินค้าและบริการ ที่คนธรรมดาสามารถเข้าใจ เข้าถึง และใช้ประโยชน์อย่างปลอดภัย
หนังสือ Fixed กล่าวว่า ปัญหาการเงินส่วนบุคคล มีปัญหาเพิ่มขึ้น เพราะโลกเปลี่ยนไปในทางที่ทำให้คนเรามีความต้องการระบบการเงินส่วนบุคคลมากขึ้น คนปัจจุบันไม่สามารถอาศัยการสนับสนุนทางการเงินจากครอบครัวแบบขยายในอดีตหรือจากชุมชน ทุกวันนี้ คนเรามีอายุมากขึ้น มีครอบครัวขนาดเล็ก การเปลี่ยนแปลงทางสังคมทำให้คนเราต้องกู้เงินจำนวนมากตั้งแต่ช่วงเริ่มต้นการทำงาน และต้องเก็บเงินจำนวนมากเมื่อเข้าสู่ช่วงใกล้เกษียณ
แต่การเปลี่ยนแปลงสำคัญสุดคือ การเติบโตของครอบครัวคนชั้นกลาง ในประเทศกำลังพัฒนา การเติบโตทางเศรษฐกิจทำให้ครอบครัวจำนวนมากมีฐานะสูงขึ้น แต่การเข้าสู่เศรษฐกิจสมัยใหม่เป็นครั้งแรกอาจทำให้หลงทางเพราะไม่คุ้นเคย เช่น ทางเลือกต่างๆ ในการกู้เงินซื้อบ้าน ความเสี่ยงจากการซื้อประกันชีวิตและสุขภาพ การเก็บเงินเพื่อรักษาคุณภาพชีวิตหลังเกษียณ การตัดสินใจผิดพลาดเรื่องการเงินของครอบครัว อาจทำให้ฐานะทางเศรษฐกิจที่ได้มาอย่างยากลำบากสูญหายไปทันที
Fixed บอกว่า การอธิบายของสังคม มักมองข้ามการต่อสู้ของคนชั้นกลาง โดยไปเน้นความเหลื่อมล้ำทางเศรษฐกิจ เช่น การกระจุกตัวของความมั่งคั่งในคนกลุ่มน้อย 1% และการลดลงของประชากรที่มีความยากจนสุดขั้ว แต่กลับมองข้ามการมีระบบการเงินส่วนบุคคล ที่สามารถสนองความจำเป็นของ “คนชั้นกลางที่ถูกทอดทิ้ง”
ส่วนระบบการเงินกลับไปค้ำจุนความเหลื่อมล้ำ คนมีฐานมั่งคั่งได้ผลตอบแทนการลงทุนที่สูงกว่า เพราะฐานะการเงินทำให้สามารถลงทุน ในสินทรัพย์ที่ให้ผลตอบแทนสูงแต่มีสภาพคล่องไม่มาก เช่น การร่วมทุนในธุรกิจสตาร์ทอัป (venture capital) คนมีฐานะยังกู้เงินต้นทุนถูกกว่า เพราะหลักทรัพย์มีค่ามากกว่า และคนมีฐานะเก็บออมมากกว่า
John Cambell หนึ่งในผู้เขียน Fixed ให้สัมภาษณ์ว่า ระบบการเงินที่ทำงานเพื่อคนทั่วไปคือการเงินที่มีลักษณะ เช่น บัญชีเงินฝากที่ปลอดภัย มีสภาพคล่อง และจ่ายดอกเบี้ยส่วนหนึ่ง การสามารถเข้าถึงสินเชื่อ เมื่อคนคนหนึ่งมีความจำเป็น บัญชีเงินเกษียณอายุที่คนเราเก็บเงินออม ที่ไม่เสียภาษีมากเกินไป และคนทั่วไปเข้าถึงบัญชีเกษียณนี้ได้ เงินกู้แก่นักศึกษาที่การชำระคืนมีความยืดหยุ่น และสินเชื่อเงินกู้จำนอง ที่มีสัญญาแบบง่ายๆ และเข้าใจได้
ส่วนในระดับทั่วไป สินค้าการเงินที่ประชาชนต้องการ คือสิ่งที่พวกเขาสามารถเข้าใจและสามารถเลือกซื้อได้ บนหลักเกณฑ์ของคุณภาพและราคาแบบเดียวที่คนทั่วไปเลือกซื้อรถยนต์ เราต้องการเห็นระบบการเงินที่มีสินค้าการเงินที่ประชาชนสามารถเลือกซื้อได้แบบเดียวกับไปร้านขายยาเพื่อซื้อขายแก้ปวด สามารถเปรียบเทียบยี่ห้อยาต่างๆ ที่มีสารตัวยาและวิธีใช้ยาคล้ายๆ กัน และง่ายในการที่เราจะเปรียบเทียบราคา แต่ปัจจุบัน เรายังอยู่ห่างไกลจากจุดนี้
เอกสารประกอบ
Fixed: Why Personal Finance Is Broken and How to Make It Work for Everyone, John Y Campbell & Tarun Ramadorai, Princeton University Press, 2025.