ttb analytics ประเมินเศรษฐกิจไทยปี 2570 ฟื้นตัวโต 3% แต่เผชิญโจทย์นโยบายการเงินที่ซับซ้อนขึ้น หลังเงินเฟ้อมีแนวโน้มเร่งตัว ขณะที่อัตราดอกเบี้ยนโยบายอยู่ในระดับต่ำ ส่งผลให้ดอกเบี้ยที่แท้จริงของไทยเสี่ยงลดลงสู่ระดับต่ำสุดเมื่อเทียบกับประเทศเศรษฐกิจหลักและอาเซียน ซ้ำเติมด้วยส่วนต่างผลตอบแทนพันธบัตรรัฐบาลไทย–สหรัฐฯ อายุ 10 ปี ที่กว้างที่สุดในรอบ 20 ปี เพิ่มแรงกดดันต่อเงินทุนเคลื่อนย้ายและค่าเงินบาท คาด กนง. อาจปรับขึ้นดอกเบี้ยนโยบายสู่ 1.50–1.75% ภายในสิ้นปีหน้า แต่ยอมรับการขึ้นดอกเบี้ยไม่ใช่คำตอบที่ปราศจากต้นทุน โดยเฉพาะต่อ SME ที่ยังเปราะบาง
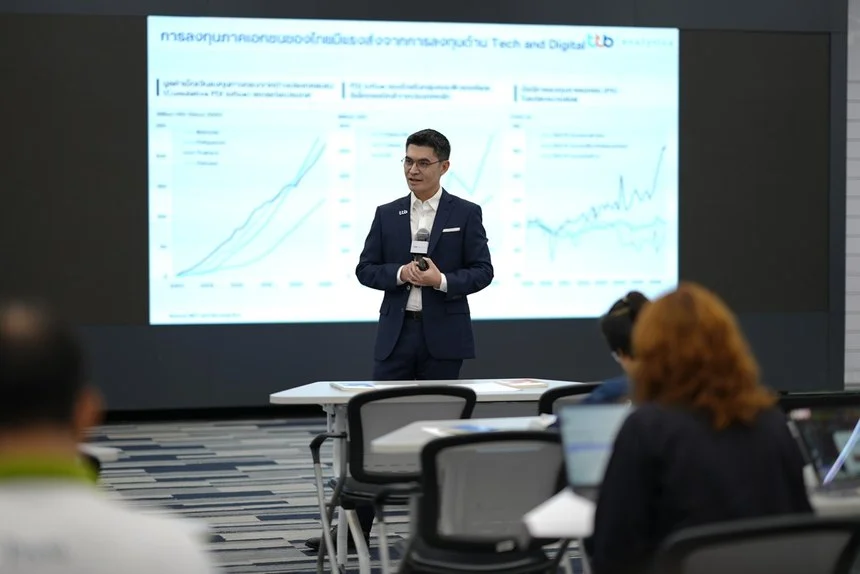
วันที่ 9 พฤศจิกายน 2569 ทีทีบีจัดงานแถลงทิศทางเศรษฐกิจปี 2570 ภายใต้หัวข้อ “เจาะทิศทางเศรษฐกิจไทย 2570 : ฝ่าโจทย์ความท้าทาย ด้วยเครื่องยนต์การเติบโตใหม่” โดย นายนริศ สถาผลเดชา ประธานกลุ่ม Data และ Analytics ทีทีบี
ความก้าวหน้าทางเทคโนโลยี โดยเฉพาะ AI กำลังเร่งการเปลี่ยนแปลงเชิงโครงสร้างของภาคการผลิตไทย และกลายเป็นแรงขับเคลื่อนใหม่ของเศรษฐกิจไทย อย่างไรก็ดี การเติบโตยังคงกระจุกตัวและส่งผ่านประโยชน์สู่ภาคธุรกิจในวงจำกัด จึงนำมาสู่โจทย์สำคัญในการพัฒนาเครื่องยนต์การเติบโตใหม่ที่ไม่เพียงมุ่งดึงดูดเงินลงทุนจากต่างประเทศ แต่ต้องสามารถต่อยอดการลงทุนไปสู่การสร้างมูลค่าภายในประเทศและยกระดับศักยภาพของเศรษฐกิจไทยในระยะยาว
ขณะเดียวกัน เศรษฐกิจโลกยังมีแรงส่งจากวัฏจักรการลงทุนด้านเทคโนโลยีและ AI อยู่ แต่สมดุลความเสี่ยงกำลังเคลื่อนจากความกังวลด้านการเติบโตไปสู่แรงกดดันเงินเฟ้อมากขึ้น ภายใต้บริบทโลกที่เปลี่ยนแปลงดังกล่าว เศรษฐกิจไทยในปี 2570 จะเผชิญทั้งโอกาสจากเครื่องยนต์การเติบโตใหม่และข้อจำกัดด้านเสถียรภาพทางเศรษฐกิจ ซึ่งจะกำหนดทิศทางการเติบโตและนโยบายเศรษฐกิจในระยะต่อไป
นายนริศ สถาผลเดชา ประธานกลุ่ม Data และ Analytics ทีทีบี กล่าวว่า ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี (ttb analytics) ประเมินแนวโน้มเศรษฐกิจไทยปี 2570 ว่า จะขยายตัว 3.0% เพิ่มขึ้นจาก 2.7% ในปี 2569 จากแรงส่งของมาตรการภาครัฐ การลงทุนและการส่งออกที่เชื่อมโยงกับวัฏจักรเทคโนโลยีปัญญาประดิษฐ์ (AI Cycle) รวมถึงการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ให้สะท้อนโครงสร้างเศรษฐกิจที่เปลี่ยนแปลงไปได้ดีขึ้น
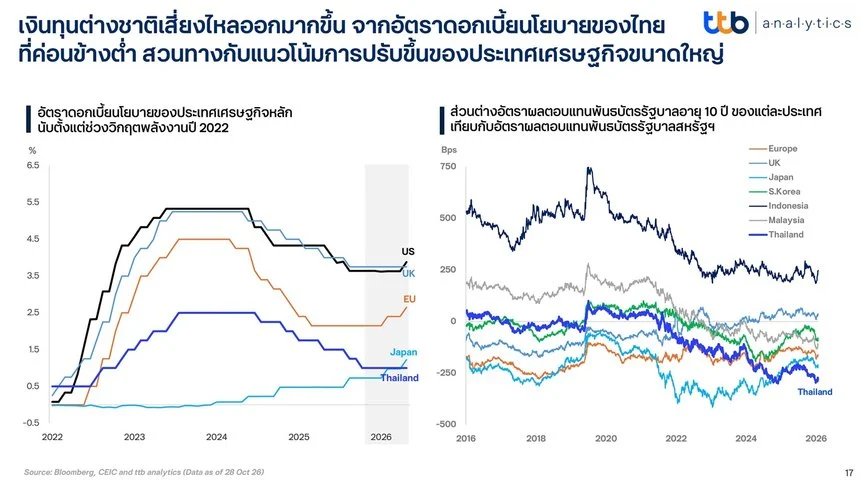
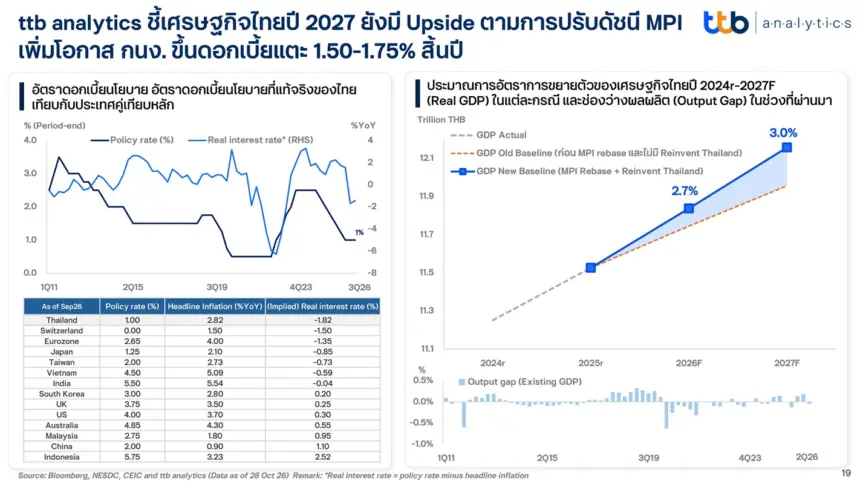
อย่างไรก็ตาม การฟื้นตัวของเศรษฐกิจมาพร้อมกับความท้าทายและโจทย์นโยบายการเงินที่ซับซ้อนขึ้น เนื่องจากแรงกดดันด้านเงินเฟ้อมีแนวโน้มเร่งตัวสูงขึ้น ขณะที่อัตราดอกเบี้ยนโยบายของไทยยังคงอยู่ในระดับต่ำ ส่งผลให้อัตราดอกเบี้ยที่แท้จริง (Real Interest Rate) ของไทยมีความเสี่ยงที่จะลดลงสู่ระดับต่ำที่สุดเมื่อเทียบกับประเทศเศรษฐกิจหลักและประเทศในกลุ่มอาเซียน
ขณะเดียวกัน ส่วนต่างอัตราผลตอบแทนพันธบัตรรัฐบาลไทยและสหรัฐอเมริกาอายุ 10 ปี ที่กว้างที่สุดในรอบ 20 ปี กำลังเพิ่มความเสี่ยงต่อการเคลื่อนย้ายเงินทุนและเสถียรภาพค่าเงินบาท
ttb analytics จึงประเมินว่า คณะกรรมการนโยบายการเงิน (กนง.) มีโอกาสปรับขึ้นอัตราดอกเบี้ยนโยบายจากระดับ 1% ในปัจจุบัน สู่ระดับ 1.50–1.75% ณ สิ้นปี 2570 โดยเป็นการปรับขึ้นแบบค่อยเป็นค่อยไป ไม่ใช่การเร่งขึ้นดอกเบี้ยอย่างรุนแรง
เงินเฟ้อเร่งตัว ดอกเบี้ยที่แท้จริงไทยเสี่ยงติดลบลึก
ttb analytics ประเมินแรงส่งของเศรษฐกิจไทยที่ปรับดีขึ้นจะช่วยลดความจำเป็นในการรักษาแนวนโยบายการเงินที่ผ่อนคลายในระดับปัจจุบัน โดยเฉพาะเมื่ออัตราดอกเบี้ยนโยบายยังอยู่ในระดับต่ำเมื่อเทียบกับหลายประเทศในภูมิภาค ขณะที่แรงกดดันเงินเฟ้อคาดว่าจะอยู่ในระดับสูงอย่างน้อยในช่วงต้นปี 2570 ตามทิศทางราคาพลังงานสวนทางกับกันชนจากกองทุนน้ำมันเชื้อเพลิงที่เริ่มมีข้อจำกัดมากขึ้น อีกทั้งการปรับขึ้นของราคาสินค้าและบริการที่กระจายเป็นวงกว้าง ซึ่งส่งผลทำให้อัตราดอกเบี้ยที่แท้จริงของไทยมีแนวโน้มต่ำที่สุดเมื่อเทียบกับประเทศเศรษฐกิจหลักและประเทศในอาเซียน ด้านส่วนต่าง (Spread) ระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลไทยกับพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีที่กว้างที่สุดในรอบ 20 ปี สะท้อนช่องว่างอัตราผลตอบแทนระหว่างไทยกับสหรัฐฯ ซึ่งอาจสร้างแรงกดดันต่อการไหลออกของเงินทุนและค่าเงินบาทในระยะต่อไป แม้ว่าเสถียรภาพของเศรษฐกิจไทยโดยรวมยังอยู่ในระดับสูงก็ตาม
นายนริศกล่าวว่า สถานการณ์เงินเฟ้อที่กำลังเร่งตัวขึ้นอย่างรวดเร็วทั้งในระดับโลกและในประเทศไทย โดยตัวเลขเงินเฟ้อในประเทศเศรษฐกิจหลักอย่างสหรัฐอเมริกา ยุโรป และอังกฤษ อยู่ที่ระดับ 3.7% แล้ว ขณะที่อัตราเงินเฟ้อของไทยล่าสุดพุ่งขึ้นแตะระดับ 3.9% ซึ่งสะท้อนให้เห็นว่าแรงกดดันด้านเงินเฟ้อเกิดแล้วอย่างชัดเจน
หากราคาพลังงานยังอยู่ในระดับสูงและแรงกดดันด้านต้นทุนกระจายไปยังสินค้าและบริการมากขึ้น ความเสี่ยงที่เงินเฟ้อจะเร่งตัวต่อเนื่องก็ยังมีอยู่
ttb analytics ประเมินว่า แรงกดดันเงินเฟ้อในปี 2570 มีแนวโน้มทรงตัวในระดับสูงอย่างน้อยในช่วงต้นปี จากทิศทางราคาพลังงานโลกที่ยังมีความเสี่ยงเพิ่มขึ้น ประกอบกับข้อจำกัดของกองทุนน้ำมันเชื้อเพลิงในการรองรับต้นทุนพลังงาน และการปรับขึ้นราคาสินค้าและบริการที่เริ่มกระจายตัวเป็นวงกว้างมากขึ้น
ประเด็นสำคัญคือ หากเงินเฟ้อปรับสูงขึ้น ขณะที่อัตราดอกเบี้ยนโยบายยังทรงตัวที่ 1% อัตราดอกเบี้ยที่แท้จริงของไทยก็จะยิ่งลดต่ำลง
อัตราดอกเบี้ยที่แท้จริงเป็นอัตราดอกเบี้ยที่ปรับด้วยเงินเฟ้อ โดยอัตราดอกเบี้ยในรูปตัวเงินหักด้วยอัตราเงินเฟ้อ ดังนั้น แม้อัตราดอกเบี้ยนโยบายจะไม่เปลี่ยนแปลง แต่หากเงินเฟ้อปรับตัวสูงขึ้น อัตราดอกเบี้ยที่แท้จริงก็จะลดลง และอาจติดลบมากขึ้นหากเงินเฟ้อสูงกว่าอัตราดอกเบี้ย
เงินเฟ้อไม่ได้ขึ้นเฉพาะน้ำมัน แต่เริ่มกระจายสู่ราคาสินค้าและบริการ
อีกประเด็นหนึ่งที่นายนริศชี้ให้เห็นคือ ลักษณะของแรงกดดันเงินเฟ้อที่เริ่มเปลี่ยนจากการเพิ่มขึ้นของราคาพลังงานไปสู่ราคาสินค้าและบริการในวงกว้าง ที่ผ่านมาการเพิ่มขึ้นของราคาน้ำมันอาจส่งผลต่อเงินเฟ้อทั่วไปเป็นหลัก แต่หากต้นทุนที่สูงขึ้นเริ่มส่งผ่านไปยังราคาอาหารและบริการ ก็อาจทำให้แรงกดดันเงินเฟ้อมีความต่อเนื่องมากขึ้น
การวิเคราะห์เงินเฟ้อจึงไม่ควรพิจารณาเฉพาะอัตราเงินเฟ้อทั่วไป (Headline Inflation) แต่ต้องติดตามเงินเฟ้อพื้นฐาน (Core Inflation) และการกระจายตัวของการปรับขึ้นราคาในสินค้าและบริการประเภทต่าง ๆ ด้วย
นายนริศกล่าวว่า แม้เงินเฟ้อพื้นฐานจะอยู่ราว 2% แต่ราคาสินค้าหมวดอาหาร ขนส่ง รักษาพยาบาลและของใช้ส่วนบุคคล บันเทิง และเครื่องนุ่งห่มเริ่มขยับขึ้น เหลือเพียงหมวดที่อยู่อาศัยที่ค่าเช่ายังไม่ขึ้น เพราะคอนโดมิเนียมยังล้นตลาด ขณะที่ราคาพลังงานคาดว่าจะอยู่ในระดับสูงอย่างน้อยถึงช่วงต้นปี 2570
ttb analytics ประเมิน เงินเฟ้อปี 2570 ไว้ที่ 4%
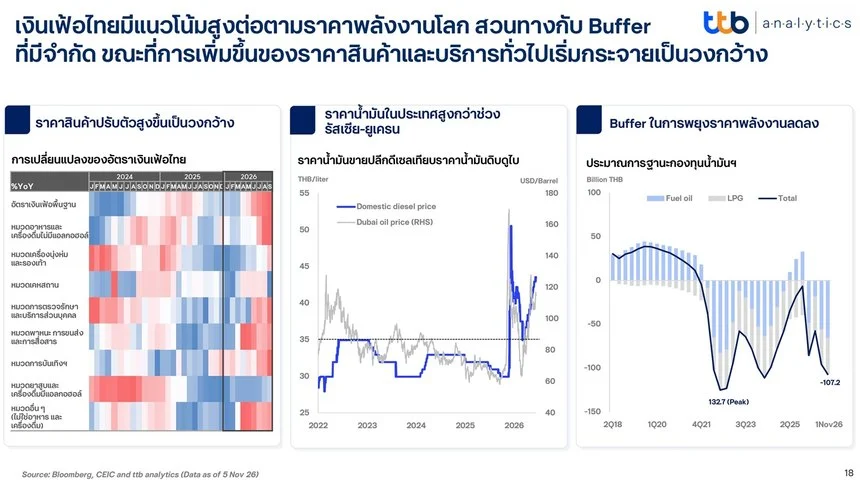
สงครามการค้า–ตะวันออกกลาง เพิ่มความเสี่ยงเงินเฟ้อ ราคาน้ำมันอาจลงยาก
นายนริศกล่าวว่า แม้ในรอบนี้อัตราเงินเฟ้อของไทยอาจจะไม่พุ่งสูงถึง 7% เหมือนในช่วงวิกฤตรัสเซีย-ยูเครนระหว่างปี 2021–2022 แต่ด้วยสถานการณ์ปัจจุบันที่อัตราเงินเฟ้อขยับเข้าใกล้ระดับ 4% จึงมีความเป็นไปได้สูงที่เงินเฟ้อไทยจะมีโอกาสไต่ระดับขึ้นไปแตะ 5% โดยมีปัจจัยกดดันหลักมาจากระดับราคาพลังงานที่ยังคงอยู่ในระดับสูง
นายนริศกล่าวว่า ความเสี่ยงต่อเงินเฟ้อโลกยังมีอยู่สูงจากความไม่แน่นอนทางภูมิรัฐศาสตร์ โดยเฉพาะความขัดแย้งในตะวันออกกลาง ซึ่งอาจส่งผลให้ราคาน้ำมันและต้นทุนการขนส่งทรงตัวในระดับสูงต่อเนื่อง
แม้จะมีการเปลี่ยนผ่านทางการเมือง เช่น ผลการเลือกตั้งในสหรัฐ แต่การดำเนินนโยบายกีดกันทางการค้าตั้งแต่สมัยทรัมป์ 1 จนถึงยุคของเดโมแครต (ไบเดน) สะท้อนให้เห็นว่ามาตรการภาษีและการกีดกันทางการค้าที่ไม่ใช่ภาษีไม่เคยถูกยกเลิกและยังคงอยู่
ttb analytics ประเมินว่าสงครามการค้าจะยังคงดำเนินต่อไป แม้พรรคเดโมแครตจะกลับมาบริหารประเทศ แต่อาจใช้วิธีการดำเนินนโยบายในรูปแบบเดิมโดยไม่ได้ประกาศออกมา ซึ่งยังเป็นปัจจัยเพิ่มความไม่แน่นอนให้เศรษฐกิจโลก
นอกจากนี้ราคาน้ำมันและต้นทุนพลังงานยังคงมีความแข็งแกร่งและลงได้ยาก เนื่องจากสถานการณ์ในตะวันออกกลางและอิหร่านทำให้ทุกฝ่ายต้องเผชิญกับความท้าทายครั้งใหญ่
กองทุนน้ำมันติดลบ จำกัดความสามารถตรึงราคา เสนอเปลี่ยนสู่อุดหนุนเฉพาะกลุ่ม
นายนริศกล่าวว่า หากราคาพลังงานปรับตัวสูงขึ้นต่อเนื่อง ผลกระทบจะไม่ได้จำกัดอยู่เฉพาะราคาน้ำมันเชื้อเพลิง แต่ยังส่งผ่านไปยังต้นทุนการขนส่ง การผลิต และราคาสินค้าและบริการในวงกว้าง ซึ่งเป็นความเสี่ยงที่มีความสำคัญต่อประเทศไทย เนื่องจากไทยยังพึ่งพาการนำเข้าพลังงานจากต่างประเทศในสัดส่วนสูง ทำให้เศรษฐกิจมีความอ่อนไหวต่อความผันผวนของราคาพลังงานโลก
ขณะเดียวกัน ฐานะกองทุนน้ำมันเชื้อเพลิง ซึ่งเป็นหนึ่งในเครื่องมือสำคัญที่รัฐบาลใช้บรรเทาผลกระทบจากราคาพลังงานต่อประชาชนมีภาระขาดดุลสะสม ติดลบในระดับประมาณ 100,000 ล้านบาท ยังจำกัดความสามารถของรัฐบาลในการอุดหนุนราคาพลังงานแบบครอบคลุมทุกกลุ่มในระยะยาว
หากราคาน้ำมันโลกยังอยู่ในระดับสูง การรักษาราคาขายปลีกด้วยการอุดหนุนในวงกว้างอาจสร้างภาระทางการคลังและฐานะกองทุนเพิ่มขึ้น
นายนริศกล่าวว่า รัฐบาลอาจต้องเปลี่ยนจากการอุดหนุนราคาพลังงานแบบทั่วไป ไปสู่การช่วยเหลือเฉพาะกลุ่ม (Targeted Subsidy) โดยใช้ระบบดิจิทัลหรือ Wallet เพื่อกำหนดสิทธิการช่วยเหลือให้ตรงกับกลุ่มที่จำเป็น
บอนด์ยีลด์ไทยต่ำกว่าสหรัฐฯ 2.8% ส่วนต่างกว้างสุดในรอบ 20 ปี
นอกเหนือจากความเสี่ยงด้านเงินเฟ้อ นายนริศยังชี้ให้เห็นถึงส่วนต่างของอัตราผลตอบแทนพันธบัตรรัฐบาลไทยและสหรัฐอเมริกา โดยส่วนต่าง (Spread) ระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลไทยกับพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี กว้างที่สุดในรอบ 20 ปี ซึ่งอาจสร้างแรงกดดันต่อการเคลื่อนย้ายเงินทุนและค่าเงินบาทในระยะต่อไป แม้เสถียรภาพเศรษฐกิจไทยโดยรวมยังอยู่ในระดับสูงก็ตาม
อัตราผลตอบแทนพันธบัตรรัฐบาลไทยอายุ 10 ปี ต่ำกว่าสหรัฐฯ ประมาณ 280 basis points หรือ 2.8% ซึ่งเป็นช่องว่างที่กว้างมากเมื่อเทียบกับประเทศอื่น
นายนริศกล่าวว่า ระดับผลตอบแทนพันธบัตรรัฐบาลไทยที่อยู่ในระดับต่ำ ส่วนหนึ่งมาจากการคาดการณ์ของตลาดว่าอัตราดอกเบี้ยนโยบายไทยจะทรงตัวอยู่ในระดับต่ำประมาณ 1% ต่อเนื่อง
เมื่อผลตอบแทนพันธบัตรสหรัฐฯ สูงกว่าไทยมากขึ้น นักลงทุนย่อมต้องพิจารณาผลตอบแทนที่ได้รับเทียบกับความเสี่ยงด้านอัตราแลกเปลี่ยนและปัจจัยอื่น ส่งผลให้ช่องว่างผลตอบแทนกลายเป็นตัวแปรสำคัญในการตัดสินใจลงทุนระหว่างประเทศ
ขณะเดียวกัน แนวโน้มดอกเบี้ยของประเทศเศรษฐกิจหลักยังมีความไม่แน่นอน แม้เศรษฐกิจโลกในปี 2570 คาดว่าจะยังมีแรงส่งต่อเนื่องจากกระแส AI Cycle ที่ช่วยหนุนการลงทุน เทคโนโลยี และกิจกรรมทางเศรษฐกิจในหลายประเทศ แต่ด้วยความไม่แน่นอนด้านนโยบายของสหรัฐฯ ที่เพิ่มขึ้นจาก Political Gridlock ความเสี่ยงด้านภูมิรัฐศาสตร์ รวมถึงความไม่แน่นอนจากนโยบายกีดกันทางการค้า อาจทำให้ทิศทางดอกเบี้ยของประเทศเศรษฐกิจหลักมีแนวโน้มอยู่ในระดับสูง ส่งผลให้ต้นทุนทางการเงินทั่วโลกสูงตามไปด้วย
“เราไม่สามารถหนีแรงดึงดูดของทิศทางดอกเบี้ยโลกได้”
อย่างไรก็ตาม การที่ส่วนต่างผลตอบแทนพันธบัตรไทย–สหรัฐฯ กว้างขึ้น ไม่ได้หมายความว่าธนาคารแห่งประเทศไทยจำเป็นต้องปรับขึ้นดอกเบี้ยตามสหรัฐฯ โดยตรง เนื่องจากอัตราผลตอบแทนพันธบัตรระยะยาวยังสะท้อนปัจจัยอื่น ทั้งการคาดการณ์อัตราดอกเบี้ยในอนาคต เงินเฟ้อ และความเสี่ยงของตลาด
ขณะเดียวกัน เศรษฐกิจไทยยังมีความเสี่ยงจากภาคต่างประเทศ ทั้งดุลการค้าและดุลบริการที่เผชิญแรงกดดันจากภาคการท่องเที่ยวที่ฟื้นตัวต่ำกว่าคาดและต้นทุนค่าขนส่งที่สูงขึ้น ประกอบกับเงินลงทุนในหลักทรัพย์จากต่างประเทศ (Foreign Portfolio Investment) ที่เริ่มลดลง ทำให้เงินลงทุนโดยตรงจากต่างประเทศ (FDI) มีความสำคัญมากขึ้นในการช่วยพยุงกระแสเงินทุนเข้าสู่ประเทศ
คาด กนง. ขึ้นดอกเบี้ยแบบค่อยเป็นค่อยไป 2–3 ครั้ง ไม่เร่งขึ้น
ttb analytics ประเมินว่า คณะกรรมการนโยบายการเงิน (กนง.) อาจพิจารณาปรับขึ้นอัตราดอกเบี้ยนโยบายสู่ระดับ 1.50–1.75% ณ สิ้นปี 2570 เนื่องจากเศรษฐกิจที่ฟื้นตัวดีขึ้นจะลดความจำเป็นในการคงนโยบายการเงินแบบผ่อนคลาย ขณะที่ความเสี่ยงจากเงินเฟ้อและส่วนต่างอัตราผลตอบแทนกับต่างประเทศกำลังเพิ่มขึ้น
นายนริศกล่าวว่า การคาดการณ์ดอกเบี้ยที่ระดับ 1.50–1.75% ณ สิ้นปี 2570 ตั้งอยู่บนสมมติฐานว่าเศรษฐกิจไทยจะทยอยฟื้นตัวดีขึ้น จากอัตราการขยายตัวที่คาดไว้ 2.7% ในปี 2569 เป็น 3% ในปี 2570 ประกอบกับแรงกดดันเงินเฟ้อที่เพิ่มขึ้น
เมื่อเศรษฐกิจมีแนวโน้มเติบโตดีขึ้น ความจำเป็นในการคงอัตราดอกเบี้ยนโยบายไว้ในระดับต่ำเพื่อประคองเศรษฐกิจก็จะลดลง ขณะที่ความเสี่ยงด้านเสถียรภาพการเงินอาจมีน้ำหนักมากขึ้น
อย่างไรก็ตาม การปรับขึ้นดอกเบี้ยที่คาดการณ์ไว้ไม่ได้หมายถึงการดำเนินนโยบายการเงินแบบเข้มงวดอย่างรวดเร็ว แต่มีความเป็นไปได้ที่จะทยอยปรับขึ้นประมาณ 2–3 ครั้ง ตามพัฒนาการของเศรษฐกิจและเงินเฟ้อ
นายนริศกล่าวว่า การปรับขึ้นดอกเบี้ยของกนง.ปีหน้าจะแตกต่างจากช่วงที่เงินเฟ้อเร่งตัวอย่างรุนแรงหลังสงครามรัสเซีย–ยูเครน ซึ่งธนาคารกลางหลายประเทศจำเป็นต้องใช้นโยบายการเงินเข้มงวดเพื่อควบคุมเงินเฟ้อ
7.6 หมื่นบริษัทเสี่ยงเป็น “ซอมบี้” สะท้อนข้อจำกัดเศรษฐกิจไทย
แม้ ttb analytics จะคาดการณ์ว่าดอกเบี้ยนโยบายมีโอกาสปรับขึ้นในปี 2570 แต่การดำเนินนโยบายการเงินยังต้องคำนึงถึงภาวะเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึง โดยเฉพาะ SME ที่มีความสามารถในการรับภาระดอกเบี้ยแตกต่างจากธุรกิจขนาดใหญ่
นายนริศกล่าวว่า การเปลี่ยนแปลงอัตราดอกเบี้ยมีผลกระทบต่อภาคเศรษฐกิจแตกต่างกัน โดยเฉพาะผู้ประกอบการ SME ซึ่งยังมีความเปราะบางทางการเงิน
“SME จะได้รับผลกระทบมาก เวลาดอกเบี้ยขึ้น”
การปรับขึ้นดอกเบี้ยอาจเพิ่มภาระต้นทุนทางการเงินแก่ธุรกิจที่พึ่งพาเงินกู้ โดยเฉพาะผู้ประกอบการที่มีความสามารถในการทำกำไรและกระแสเงินสดจำกัดอยู่แล้ว ขณะที่ผลกระทบต่อสินเชื่อรายย่อยอาจแตกต่างกันตามประเภทของผลิตภัณฑ์ เช่น สินเชื่อรถยนต์ที่มีอัตราดอกเบี้ยคงที่ สินเชื่อที่อยู่อาศัยที่มีโครงสร้างอัตราดอกเบี้ยแตกต่างกัน และสินเชื่อส่วนบุคคลที่มีต้นทุนดอกเบี้ยค่อนข้างสูง
นายนริศกล่าวว่า ปัญหาของ SME ไม่ได้เกิดจากระดับอัตราดอกเบี้ยเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับรายได้ที่เติบโตต่ำ ความสามารถในการแข่งขัน และภาระหนี้สะสม
SME คือบริษัทขนาดใหญ่ที่มียอดขายเกิน 400 ล้านบาทต่อปีตามเกณฑ์ของสำนักงานส่งเสริมวิสาหกิจขนาดกลางและขนาดย่อม (สสว.)
เกณฑ์ที่ใช้คัดว่าบริษัทใดเข้าข่าย “ซอมบี้” อาศัยสองแกน คือการเติบโตของรายได้ และความสามารถในการชำระดอกเบี้ย (Interest Coverage Ratio) หากรายได้ไม่โตต่อเนื่อง และกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) ไม่พอจ่ายดอกเบี้ย ก็นับว่ามีความเสี่ยง
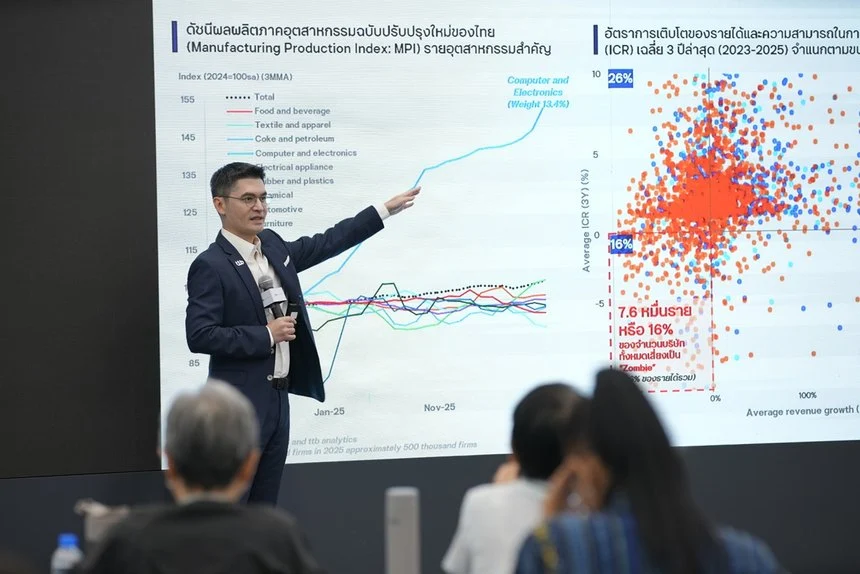
นายนริศกล่าวว่า จากการวิเคราะห์ข้อมูลข้อมูลเฉลี่ย 3 ปีต่อเนื่องบริษัทที่ยังดำเนินกิจการอยู่ประมาณ 500,000 ราย พบว่ามีบริษัทประมาณ 76,000 ราย หรือ 16% ที่มีความเสี่ยงเข้าข่ายธุรกิจซอมบี้ (Zombie Firms) เมื่อพิจารณาจากการเติบโตของรายได้และความสามารถในการชำระดอกเบี้ย โดยเฉพาะธุรกิจที่รายได้ไม่เติบโตต่อเนื่อง และมีผลประกอบการไม่เพียงพอรองรับภาระดอกเบี้ย
ทั้งนี้ ไม่ได้หมายความว่าบริษัททั้งหมด 76,000 รายเป็นธุรกิจซอมบี้ แต่เป็นการประเมินความเสี่ยงตามเกณฑ์ที่ใช้ในการวิเคราะห์ อย่างไรก็ตาม สะท้อนว่าธุรกิจไทยจำนวนไม่น้อยยังมีข้อจำกัดด้านความสามารถในการสร้างรายได้และกระแสเงินสด
ในขณะที่เศรษฐกิจไทยกำลังได้รับประโยชน์จากกระแส AI Cycle โดยเฉพาะการลงทุนและการส่งออกในกลุ่มอิเล็กทรอนิกส์และห่วงโซ่อุปทานที่เกี่ยวข้องกับ AI แต่ผลประโยชน์ดังกล่าวยังกระจุกตัวในอุตสาหกรรมบางกลุ่ม
การเติบโตลักษณะนี้ทำให้เศรษฐกิจไทยมีภาพแบบ K-shaped ที่บางภาคเศรษฐกิจขยายตัวได้ดี ขณะที่ภาคธุรกิจอื่นยังเติบโตช้าหรือหดตัว เมื่อประกอบกับโครงสร้างสินเชื่อ SME ที่พึ่งพาเงินทุนหมุนเวียนและอัตราดอกเบี้ยลอยตัวในสัดส่วนสูง การปรับขึ้นอัตราดอกเบี้ยจึงอาจเพิ่มแรงกดดันต่อธุรกิจที่เปราะบางอยู่แล้ว
นายนริศกล่าวว่า 70% ของสินเชื่อ SME เป็นสินเชื่อเบิกเกินบัญชี (OD) และสินเชื่อหมุนเวียน (Working Capital) ที่อิงอัตราดอกเบี้ย MRR และ MOR ซึ่งจะขยับตามเมื่อธนาคารปรับขึ้นดอกเบี้ย ต่างจากผู้กู้รายย่อยที่ผลกระทบน้อยกว่า เพราะสินเชื่อรถยนต์เป็นดอกเบี้ยคงที่ สินเชื่อบ้านมีการแข่งขันสูงและหลายรายกู้ด้วยอัตราโปรโมชันก่อนรีไฟแนนซ์
นายนริศมองว่า การแก้ไขปัญหาไม่ควรเป็นการช่วยเหลือธุรกิจทุกประเภทอย่างไม่มีเงื่อนไข แต่ต้องพิจารณาความสามารถในการดำเนินธุรกิจต่อไปในระยะยาวด้วย เพราะการนำทรัพยากรไปพยุงกิจการที่ไม่มีศักยภาพฟื้นตัวอาจทำให้เกิดการจัดสรรทรัพยากรที่ไม่มีประสิทธิภาพ (Misallocation of Resources)
สำหรับทางเลือกในการบรรเทาผลกระทบจากการปรับขึ้นดอกเบี้ย นายนริศมองว่าควรใช้มาตรการสินเชื่อแบบเฉพาะกลุ่ม (Targeted Measures) ควบคู่กับนโยบายดอกเบี้ย โดยมุ่งช่วยเหลือธุรกิจที่ยังมีศักยภาพในการเติบโตและมีบทบาทต่อเศรษฐกิจในอนาคต
ยกตัวอย่าง โครงการ Credit Boost ซึ่งมีการสนับสนุนด้านการค้ำประกันสินเชื่อและการลดต้นทุนทางการเงิน เพื่อให้สถาบันการเงินสามารถส่งผ่านต้นทุนเงินทุน (Cost of Funds) ที่ลดลงไปยังผู้ประกอบการในรูปของอัตราดอกเบี้ยสินเชื่อที่ต่ำลง ซึ่งจะช่วยให้ธุรกิจที่มีศักยภาพสามารถเข้าถึงสินเชื่อด้วยต้นทุนที่เหมาะสม แม้อัตราดอกเบี้ยโดยรวมอาจปรับสูงขึ้น
ขณะเดียวกัน ทีทีบียังนำแนวทางกำหนดอัตราดอกเบี้ยตามระดับความเสี่ยงของผู้กู้ (Risk-based Pricing) มาใช้กับผลิตภัณฑ์สินเชื่อบางประเภท เช่น Cash to Go เพื่อให้ลูกหนี้ที่มีความเสี่ยงต่ำและมีประวัติทางการเงินดีได้รับอัตราดอกเบี้ยที่เหมาะสมกับความเสี่ยง แทนการกำหนดต้นทุนสินเชื่อในระดับสูงใกล้เคียงกันสำหรับผู้กู้ทุกกลุ่ม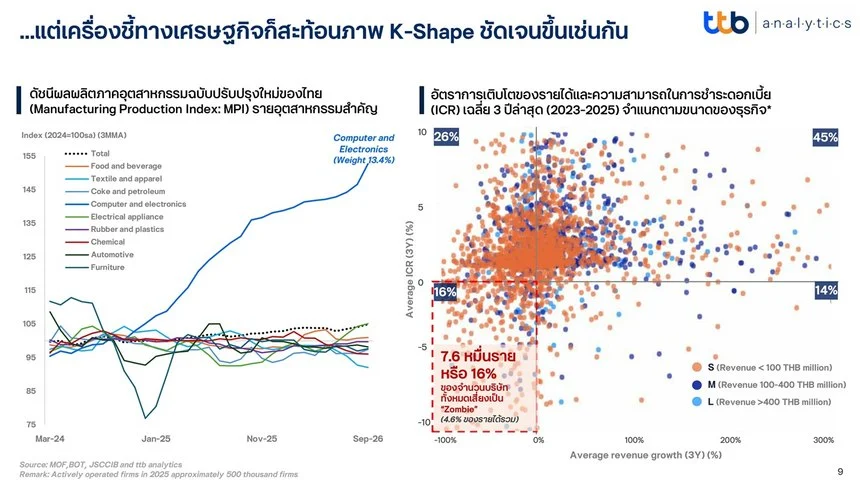
เศรษฐกิจไทยโต 3% แต่แรงส่งยังมาจาก AI เป็นหลัก
สำหรับแนวโน้มเศรษฐกิจไทยปี 2570 ttb analytics ประเมินว่าการเติบโตจะเพิ่มขึ้นเป็น 3.0% จาก 2.7% ในปี 2569 โดยมีแรงขับเคลื่อนสำคัญจากมาตรการกระตุ้นเศรษฐกิจของภาครัฐและกิจกรรมที่เชื่อมโยงกับ AI Cycle
นายนริศระบุว่า ในช่วง 5–6 ปีที่ผ่านมา มูลค่าการส่งออกสินค้าอิเล็กทรอนิกส์ที่เกี่ยวข้องกับห่วงโซ่อุปทาน AI เพิ่มขึ้นอย่างรวดเร็ว ขณะที่สินค้าในอุตสาหกรรมอื่นขยายตัวในอัตราที่ต่ำกว่ามาก
ประเทศไทยได้รับประโยชน์จากกระแสดังกล่าวผ่านการลงทุนและการส่งออกในกลุ่มอิเล็กทรอนิกส์ แผงวงจรพิมพ์ (PCB) เซมิคอนดักเตอร์ และอุปกรณ์ที่เกี่ยวข้องกับ Data Center โดยเฉพาะการลงทุนจากไต้หวันที่มีบทบาทสำคัญต่อการขยายห่วงโซ่อุปทานอิเล็กทรอนิกส์ในไทย
อย่างไรก็ตาม การเติบโตที่พึ่งพาอุตสาหกรรมบางกลุ่มเป็นหลักทำให้เศรษฐกิจไทยมีลักษณะ K-shaped หรือการฟื้นตัวที่แตกต่างกันระหว่างภาคเศรษฐกิจ โดยกลุ่มที่เชื่อมโยงกับ AI สามารถขยายตัวได้ดี ขณะที่ธุรกิจดั้งเดิมและ SME จำนวนมากยังเผชิญแรงกดดัน
นอกจากนี้ การลงทุนด้าน AI และ Data Center ยังมีความเสี่ยงด้านการใช้พลังงาน เนื่องจากประเทศไทยเป็นผู้นำเข้าพลังงานสุทธิ ทำให้การขยายตัวของอุตสาหกรรมดังกล่าวอาจเพิ่มความต้องการพลังงานและความอ่อนไหวต่อราคาพลังงานโลก
นายนริศเตือนถึงความเสี่ยงจากการปรับฐานของราคาสินทรัพย์ที่เกี่ยวข้องกับ AI หากกระแสการลงทุนในอุตสาหกรรมดังกล่าวเผชิญภาวะฟองสบู่ โดยผลกระทบอาจเกิดขึ้นในตลาดการเงินก่อนส่งผ่านมายังภาคเศรษฐกิจจริง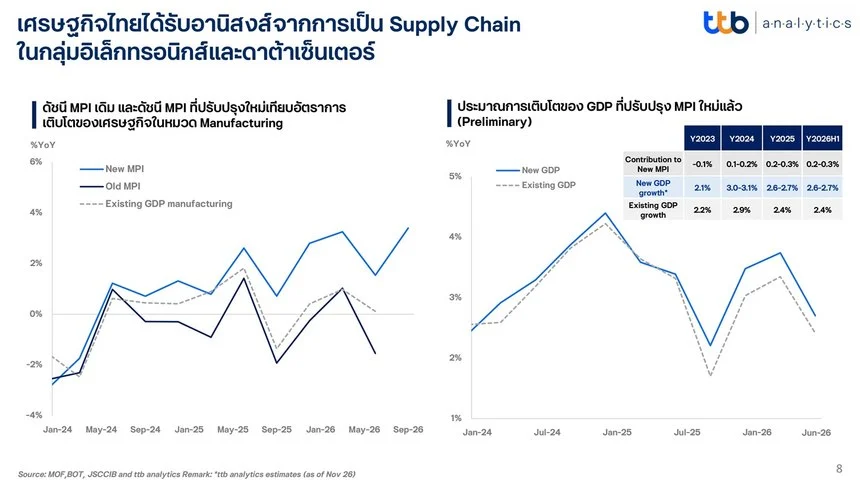
ปรับฐาน MPI สะท้อนเศรษฐกิจใหม่ แต่ต้องเร่งยกระดับศักยภาพการเติบโต
อีกปัจจัยหนึ่งที่มีให้ GDP สูงขึ้นคือการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ซึ่งช่วยให้การวัดกิจกรรมการผลิตสะท้อนโครงสร้างอุตสาหกรรมใหม่ได้ครอบคลุมมากขึ้น โดยเฉพาะกลุ่มสินค้าเทคโนโลยีที่ขยายตัวรวดเร็วในช่วงที่ผ่านมา
โดยปกติแล้ว สำนักงานเศรษฐกิจอุตสาหกรรม (OIE) จะมีกำหนดการปรับปรุงโครงสร้างดัชนี MPI เป็นประจำทุก ๆ 5 ปี เพื่อให้โครงสร้างสินค้า น้ำหนัก และกลุ่มตัวอย่างโรงงานสะท้อนความเป็นจริงของเศรษฐกิจในแต่ละยุคสมัย ซึ่งการปรับปรุงดัชนี MPI ของไทยล่าสุดในปี 2569 นั้น แม้จะเป็นการปรับปรุงตามวาระปกติ แต่กลับมีนัยสำคัญมากกว่าการปรับปรุงเชิงเทคนิคทั่วไป จากการปรับเปลี่ยนใน 2 มิติหลัก
ได้แก่ มิติของการเพิ่มผลิตภัณฑ์และกลุ่มตัวอย่างให้ครอบคลุมมากขึ้น (Product and Sample Coverage) โดยเพิ่ม 3 กลุ่มสินค้าด้านเทคโนโลยีใหม่ ได้แก่ 1) เครื่องคอมพิวเตอร์พกพา 2) อุปกรณ์รับส่งสัญญาณแสง (Optical Transceiver) และ 3) เครื่องสำรองไฟฟ้าสำหรับเซิร์ฟเวอร์ (Server) รวมไปถึงเพิ่มข้อมูลโรงงานเปิดใหม่ในกลุ่มวงจรรวม (Integrated Circuit) และชิ้นส่วนอิเล็กทรอนิกส์อื่น ๆ และมิติของการวิธีการคำนวณ (Methodology) โดยนำวิธี Chain-link Approach หรือ การปรับปรุงการถ่วงน้ำหนัก (Weight) ของสินค้าในตะกร้าอย่างต่อเนื่องทุก ๆ ปี แทนการถ่วงน้ำหนักคงที่ (Fixed Weight) ในปีฐานเท่านั้น เพื่อให้สะท้อนโครงสร้างเศรษฐกิจที่มีการเปลี่ยนแปลงได้มากขึ้น
ttb analytics เห็นว่าการปรับฐานดัชนี MPI ของไทยครั้งนี้สอดคล้องกับหลายประเทศในภูมิภาค โดยเฉพาะสิงคโปร์ โดยล่าสุดสิงคโปร์ได้ประกาศใช้ดัชนีผลผลิตอุตสาหกรรม (Industrial Production Index : IPI) ชุดใหม่ไปเมื่อเดือนกุมภาพันธ์ 2569 ที่ผ่านมา โดยปรับปรุงปีฐานของดัชนี IPI จากปีฐาน 2562 เป็นปีฐาน 2568 โดยใช้วิธีการคำนวณดัชนีในรูปแบบดัชนีลูกโซ่ (Laspeyres Annual Chain-linking Method) ซึ่งเป็นการปรับปรุงน้ำหนักสินค้าและอุตสาหกรรมในตะกร้าทุกปีตามข้อมูลสำมะโนการผลิตล่าสุด (Census of Manufacturing Activities) แทนการใช้น้ำหนักคงที่ตามปีฐานเดียว (Fixed Weight) แบบเดิม ซึ่งส่งผลให้ดัชนี IPI และการเติบโตทางเศรษฐกิจสิงคโปร์เป็นไปในทิศทางเดียวกันมากขึ้น
นอกจากนี้ เกาหลีใต้และอินเดียก็ได้ปรับปรุงเครื่องชี้ภาคอุตสาหกรรมให้สอดคล้องกับบริบทเศรษฐกิจปัจจุบันเช่นกัน โดยเกาหลีใต้ได้ปรับปรุงดัชนีผลผลิตอุตสาหกรรม (Index of Industrial Production : IIP) เป็นประจำทุก 5 ปี ซึ่งรอบล่าสุดในปี 2563 เกาหลีใต้ปรับน้ำหนักและกลุ่มตัวอย่าง รวมถึงจำแนกกลุ่มสินค้าออกมาให้มีความชัดเจนขึ้น เช่น การจัดกลุ่มหมวดเซมิคอนดักเตอร์ โดยแยกหน่วยความจำ (Memory Semiconductors) ออกจากชิปประมวลผล (System Semiconductors) พร้อมทั้งแบ่งย่อยกลุ่มหน่วยความจำออกเป็น DRAM, NAND Flash และรายการย่อยอื่น เช่นเดียวกับอินเดียที่ได้ปรับปรุงดัชนีผลผลิตอุตสาหกรรม (Index of Industrial Production : IIP) จากปีฐานเดิมในปี 2554-2555 เป็นปีฐาน 2565-2566 พร้อมทั้งการขยายขอบเขตการสำรวจเพิ่มกลุ่มสินค้าใหม่ถึง 120 รายการ ครอบคลุมอุตสาหกรรมที่ไม่เคยถูกบันทึกมาก่อน เช่น แร่หายาก ชิ้นส่วนอากาศยานและยานอวกาศ และบัตรแถบแม่เหล็ก พร้อมแยกหมวดไฟฟ้าจากพลังงานหมุนเวียนออกจากไฟฟ้าทั่วไป
ttb analytics มองว่า การปรับปรุง MPI จะช่วยให้ข้อมูลภาคอุตสาหกรรมสะท้อนกิจกรรมทางเศรษฐกิจใหม่ได้แม่นยำขึ้น และลดความไม่สอดคล้องระหว่างข้อมูลการผลิตกับการส่งออก ซึ่งเป็นประเด็นที่มีความสำคัญต่อการประเมินเศรษฐกิจไทย รวมถึงความเสี่ยงด้านมาตรการการค้าของสหรัฐฯ
อย่างไรก็ตาม การปรับปรุงวิธีวัดผลผลิตอุตสาหกรรมไม่ได้หมายความว่าศักยภาพการผลิตที่แท้จริงของประเทศเพิ่มขึ้นโดยอัตโนมัติ การยกระดับการเติบโตในระยะยาวยังต้องอาศัยการลงทุน การพัฒนาผลิตภาพ และการปรับโครงสร้างเศรษฐกิจอย่างต่อเนื่อง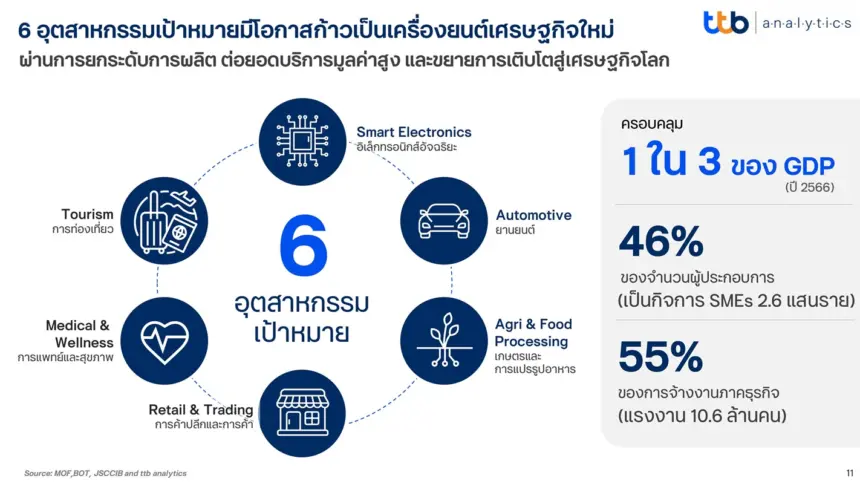
เศรษฐกิจโตแต่คนไม่รู้สึก เพราะ K-Shape
ภาพใหญ่ที่ทำให้ผลของเศรษฐกิจกระทบแต่ละกลุ่มไม่เท่ากันคือโครงสร้างการเติบโตแบบ K-Shape นายนริศระบุว่ามูลค่าการส่งออกสินค้าอิเล็กทรอนิกส์ที่อยู่ในห่วงโซ่อุปทานของ AI ทั่วโลกพุ่งขึ้นเกือบ 4 เท่าจากช่วงก่อนโควิด ขณะที่สินค้าส่งออกกลุ่มอื่นเติบโตช้ากว่ามาก ไทยก็เดินตามภาพเดียวกัน ดัชนีผลผลิตอุตสาหกรรมกลุ่มคอมพิวเตอร์และอิเล็กทรอนิกส์เมื่อตั้งปี 2567 เป็นฐาน 100 ขยับขึ้นไปราว 150 ในสองปี ขณะที่กลุ่มอื่นแทบไม่โต
นอกจากนี้ การคำนวณดัชนีผลผลิตภาคอุตสาหกรรม (MPI) เดิมตามห่วงโซ่อุปทานที่เปลี่ยนไปเร็วไม่ทัน เมื่อปรับวิธีคำนวณใหม่ให้สะท้อนความจริงมากขึ้น MPI ที่เคยแบนหรือติดลบจะกลายเป็นเติบโตราว 4% ภาคการผลิตมีสัดส่วนราว 20% ของ GDP ทำให้ GDP ปีนี้มีโอกาสปรับขึ้นจากราว 2.4% ไปอยู่ราว 2.7%
สำนักงานสภาพัฒนาเศรษฐกิจและสังคมแห่งชาติ (สศช.) แถลงตัวเลขอย่างเป็นทางการในวันที่ 10 พฤศจิกายน
แต่ตัวเลขที่ดีขึ้นยิ่งทำให้ภาพ K-Shape ชัดขึ้น ซึ่งนายนริศถามขึ้นเองว่า
“เศรษฐกิจไทยโตแล้วทำไมคนไทยไม่รู้สึก”
คำตอบคือ เพราะผลประโยชน์กระจุกอยู่ในกลุ่มอิเล็กทรอนิกส์ที่เกี่ยวข้องกับ AI ขณะที่ SME และแรงงานที่ SME จ้างอยู่ยังไม่ได้ประโยชน์ นายนริศเตือนด้วยว่า หากฟองสบู่ AI แตก ไทยที่ผูกกับห่วงโซ่อุปทานนี้สูงจะไม่ใช่ “ที่หลบภัย” ที่เงียบสงบอีกต่อไป และแม้นักลงทุนต่างชาติจะมองไทยเป็นแหล่งกระจายความเสี่ยงที่มั่นคงในภูมิภาค โดยเงินลงทุนโดยตรงจากต่างประเทศสะสมตั้งแต่ปี 2543 อยู่ราว 2.2 ล้านล้านบาท ไม่ได้ห่างจากเวียดนามและมาเลเซียมากนัก ไต้หวันเป็นนักลงทุนหลักในห่วงโซ่นี้
Reinvent Thailand การแก้ปัญหาเชิงโครงสร้าง
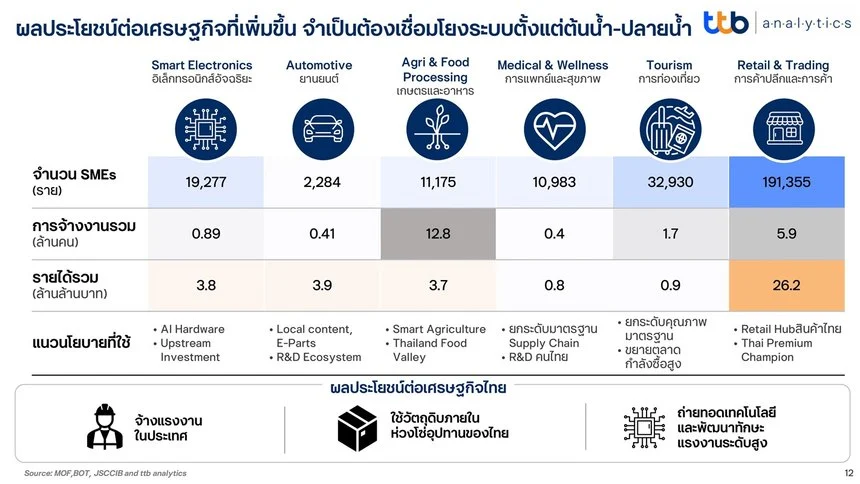
นายนริศกล่าวว่า ภาครัฐ ธนาคารแห่งประเทศไทย คณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) สภาหอการค้า สภาอุตสาหกรรม มหาวิทยาลัย และสมาคมธนาคารไทย กำลังร่วมกันปรับโครงสร้างเศรษฐกิจ “ทีมไทย” โดยเปลี่ยนตัวชี้วัดความสำเร็จ จากที่เคยเน้นเม็ดเงินลงทุนโดยตรงจากต่างประเทศและการเติบโตของ GDP ไปสู่คำถามว่าเงินที่เข้ามายกระดับเทคโนโลยี ห่วงโซ่อุปทาน และการจ้างงานของไทยได้หรือไม่ และเปลี่ยนจาก “ปลาใหญ่กินปลาเล็ก” ไปสู่ระบบนิเวศแบบ “พี่ช่วยน้อง” ระบบนิเวศที่บริษัทใหญ่ช่วยบริษัทเล็ก เพราะ SME คือผู้จ้างงานรายใหญ่ของประเทศ
SME ไทยจ้างงานราว 12 ล้านคน มากกว่าบริษัทขนาดใหญ่ที่จ้างงานราว 5 ล้านคนอย่างมีนัยสำคัญ
แนวทางนี้นำมาสู่การกำหนดอุตสาหกรรมเป้าหมาย 6 กลุ่มเป็นเครื่องยนต์เศรษฐกิจใหม่ ภายใต้ แนวทาง Reinvent Thailand ยกระดับอุตสาหกรรมเป้าหมาย 6 กลุ่ม
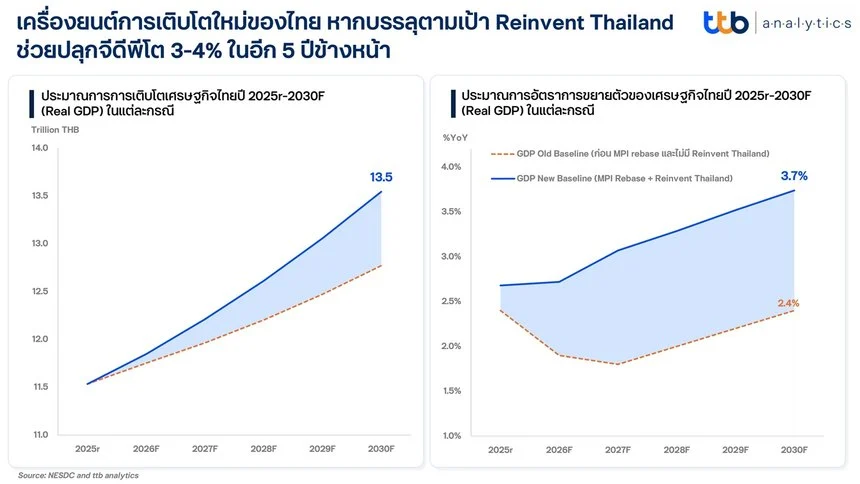
ในระยะยาว ttb analytics มองว่าแนวทาง Reinvent Thailand อาจช่วยเพิ่มศักยภาพการเติบโตของเศรษฐกิจไทยสู่ระดับ 3–4% ภายใน 5 ปีข้างหน้า หากสามารถดำเนินการได้ตามเป้าหมาย
โดยใน 4 กลุ่ม คือ อิเล็กทรอนิกส์ที่ต่อยอดจากแผงวงจรพิมพ์ (PCB) ปรับไปสู่ชิ้นส่วนที่เกี่ยวข้องกับเซมิคอนดักเตอร์ แหล่งจ่ายไฟ และฮาร์ดไดรฟ์สำหรับศูนย์ข้อมูล, ยานยนต์ ที่การปรับโครงสร้างภาษีสรรพสามิตใหม่มุ่งดึงการลงทุนที่ใช้ชิ้นส่วนในประเทศมากขึ้น ไม่ใช่แค่นำเข้ารถสำเร็จรูปราคาถูกจากจีน, เกษตรและอาหาร และการแพทย์ที่ไทยมีความได้เปรียบด้านบุคลากรจนตะวันออกกลางต้องมาดูงาน
ttb analytics ประเมินว่า หากโครงการ Reinvent Thailand ประสบความสำเร็จตามเป้า เศรษฐกิจไทยมีโอกาสขยายตัวได้เกิน 3% ภายในราว 4–5 ปีข้างหน้า แต่ผู้แถลงมองว่าการไปถึง 4% ยังเป็นไปได้ยาก
“ถ้าทำสำเร็จจริงๆ สัก 4–5 ปี โอกาสที่จะเกิน 3% มีอยู่ ”
ในทางกลับกัน หากไม่ดำเนินการใดๆ การเติบโตของ GDP ไทยจะยังวนอยู่ในกรอบเดิมที่ราว 2–2.4%