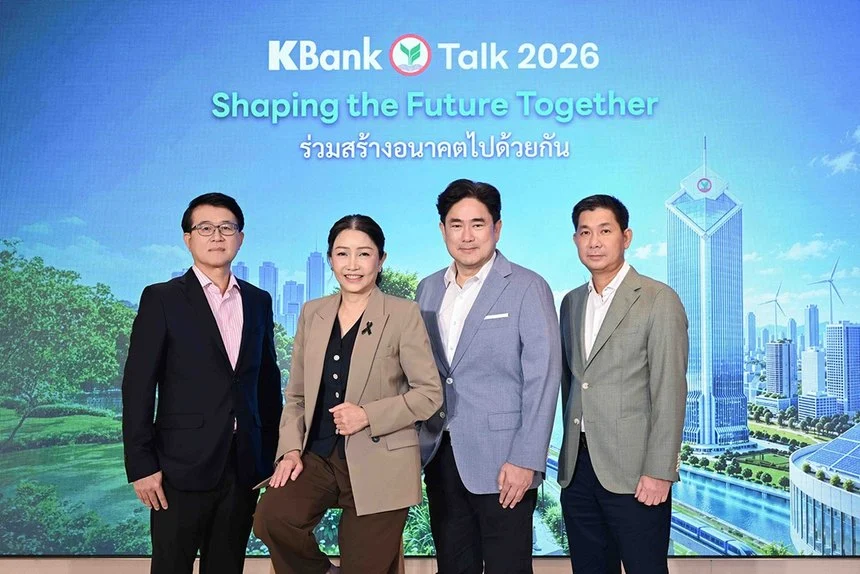
ท่ามกลางเศรษฐกิจไทยที่ยังเติบโตต่ำและฟื้นตัวไม่ทั่วถึง ธนาคารกสิกรไทยเดินหน้าต่อยอดผลการดำเนินงานที่ยังมีแรงส่ง ทั้งสินเชื่อธุรกิจรายใหญ่ที่เติบโต 7% และรายได้ค่าธรรมเนียมที่ขยายตัวต่อเนื่อง พร้อมวางยุทธศาสตร์ระยะยาวรับความเปลี่ยนแปลงของเศรษฐกิจและระบบการเงิน โดยยังให้น้ำหนักกับคุณภาพสินเชื่อและการบริหารความเสี่ยง ขณะที่ 99% ของสินเชื่อใหม่ที่อนุมัติยังเป็นลูกค้าปัจจุบัน พร้อมทดลองใช้ข้อมูลทางเลือกเพื่อขยายโอกาสเข้าถึงลูกค้ากลุ่มใหม่ ผสาน AI และเทคโนโลยีดิจิทัลเพิ่มขีดความสามารถในการแข่งขัน และสนับสนุนห่วงโซ่อุตสาหกรรมเป้าหมายภายใต้แนวคิด Team Thailand เพื่อสร้างฐานการเติบโตที่แข็งแกร่งรองรับคลื่นเศรษฐกิจรอบใหม่
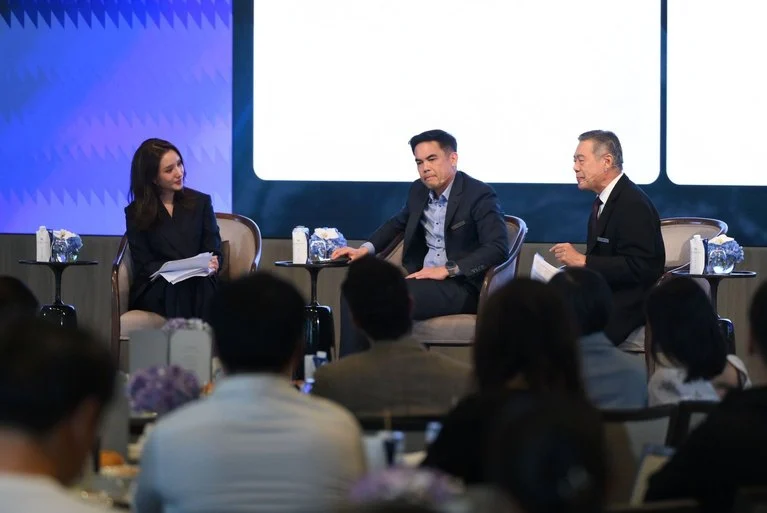
วันที่ 5 พฤศจิกายน 2569 นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร นายรุ่งเรือง สุขเกิดกิจพิบูลย์ ผู้จัดการใหญ่ ดร. พิพัฒน์พงศ์ โปษยานนท์ ผู้จัดการใหญ่ และนายจงรัก รัตนเพียร ผู้จัดการใหญ่ ธนาคารกสิกรไทย ร่วมแถลงภาพรวมธุรกิจปี 2569 ซึ่งไม่ได้เป็นเพียงการรายงานความสำเร็จ แต่เป็นการอธิบายถึงการวางตำแหน่งของธนาคารที่จะขยายโอกาสการเติบโต ในช่วงที่เศรษฐกิจยังเปราะบาง และโตต่ำ รวมไปถึงการเข้าถึงลูกค้ากลุ่มใหม่ยังต้องคำนึงถึงความเสี่ยงอย่างรอบคอบ
นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร เริ่มต้นด้วยการยอมรับว่าความไม่แน่นอนไม่ใช่เหตุการณ์ชั่วคราวอีกต่อไป “ความไม่แน่นอนเกิดขึ้นอยู่ตลอดอย่างต่อเนื่อง วิกฤติก็ไม่เหมือนกันเลย และถ้าเราเห็นในแพทเทิร์น มันเกิดถี่ขึ้นด้วย เพราะฉะนั้นความไม่แน่นอนก็เหมือนเป็นเพื่อนของเราไปแล้ว”
นางสาวขัตติยากล่าวว่า ผลกระทบเกิดขึ้นทั้งกับเศรษฐกิจโลกและเศรษฐกิจไทย สิ่งที่ธนาคารและลูกค้าต้องทำคือการคาดการณ์ไปข้างหน้าและปรับตัวให้สอดคล้องกับวิกฤติที่เกิดขึ้น
สำหรับเศรษฐกิจไทย นางสาวขัตติยามองว่ามีสัญญาณฟื้นตัวเชิงบวก แต่ยังเป็นการฟื้นตัวในรูปตัว K (K-shaped) คือมีอุตสาหกรรมที่ได้ประโยชน์ ขณะที่บางธุรกิจยังถูกกดดัน ขาที่เป็นบวกประกอบด้วยการลงทุนโดยตรงจากต่างประเทศ (FDI) ธุรกิจศูนย์ข้อมูลหรือ Data Center สินเชื่อเพื่อการเปลี่ยนผ่าน (Transition Loan) ที่เชื่อมกับเรื่องสีเขียวและ ESG รวมถึงพลังงานสะอาดที่เป็นเทรนด์ดีขึ้นเรื่อยๆ
นายจงรัก รัตนเพียร ผู้จัดการใหญ่ ให้ภาพสอดคล้องกันในเอกสารข่าวของธนาคารว่า เศรษฐกิจไทยมีแนวโน้มฟื้นตัวดีขึ้น แม้การเติบโตยังไม่ทั่วถึงและยังเผชิญความไม่แน่นอนจากปัจจัยทั้งในและต่างประเทศ โดยทิศทางค่าเงินบาทและนโยบายการเงินยังได้รับแรงกดดันจากภาวะเศรษฐกิจโลก อัตราดอกเบี้ยมีแนวโน้มอยู่ในระดับที่เอื้อต่อการฟื้นตัวของเศรษฐกิจไทยที่ยังเปราะบางในบางภาคส่วน อย่างไรก็ตาม ปัจจัยสำคัญที่ต้องจับตา คือ วัฏจักรการลงทุนรอบใหม่ โดยเฉพาะการลงทุนจากต่างประเทศในอุตสาหกรรมดิจิทัล อิเล็กทรอนิกส์ ยานยนต์ไฟฟ้า (EV) ศูนย์ข้อมูล (Data Center) และพลังงานสะอาด ซึ่งจะเป็นโอกาสสำคัญในการขับเคลื่อนเศรษฐกิจในระยะต่อไป
“โอกาสมันอยู่ข้างหน้าแล้ว สิ่งที่เราต้องทำคือต้องต่อยอดจากโอกาสที่เข้ามาสู่ประเทศของเรา” นางสาวขัตติยากล่าว “เราจะต่อยอดยังไง เราจะสร้างให้เป็นขีดความสามารถใหม่ในการแข่งขันของประเทศไทย ของลูกค้าของเราได้อย่างไร”
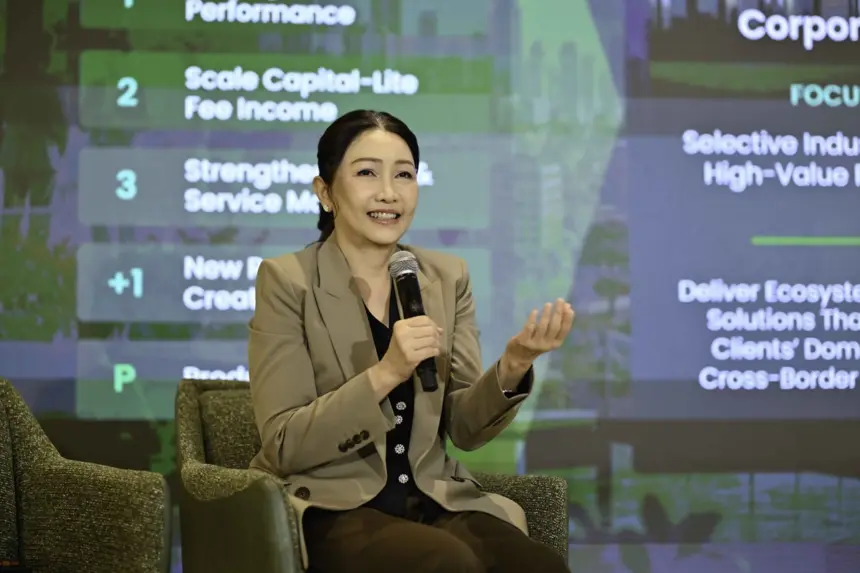
ภายใต้สถานการณ์เศรษฐกิจปัจจุบัน นางสาวขัตติยาอธิบายว่า ธนาคารยังเดินหน้ายุทธศาสตร์ 3+1 & P ซึ่งช่วยหนุนผลการดำเนินงานในช่วง 3 ปีที่ผ่านมา แต่ธนาคารยังต้องหา New S-Curve ต่อเนื่อง
นางสาวขัตติยากล่าวว่า ผลประกอบการที่ดีในช่วง 2–3 ปีที่ผ่านมาเป็นผลจากยุทธศาสตร์ 3+1+P โดยระบุว่า ยุทธศาสตร์ 3+1 & P การยกระดับประสิทธิภาพการดำเนินงาน และกลยุทธ์ลูกค้าเป็นศูนย์กลาง เป็นกลไกสำคัญที่ขับเคลื่อนผลการดำเนินงานที่แข็งแกร่งและการเติบโตอย่างมีคุณภาพของธนาคาร พร้อมรักษาความเป็นผู้นำในธุรกิจหลักอย่างต่อเนื่อง
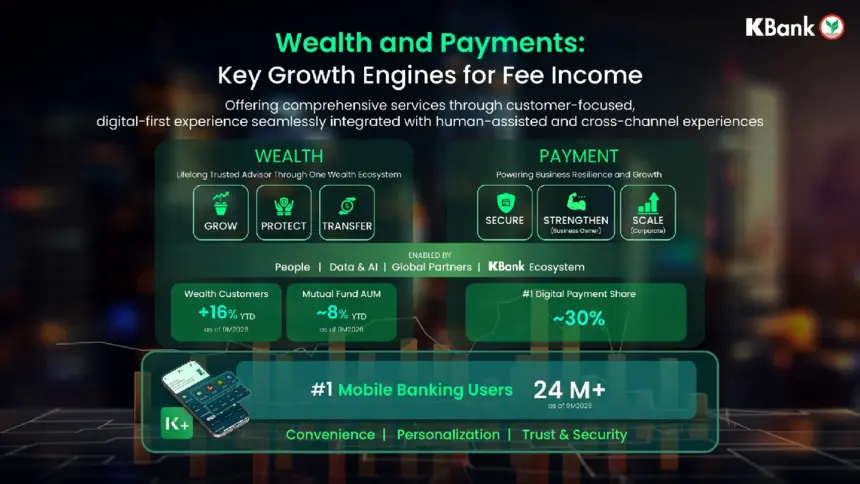
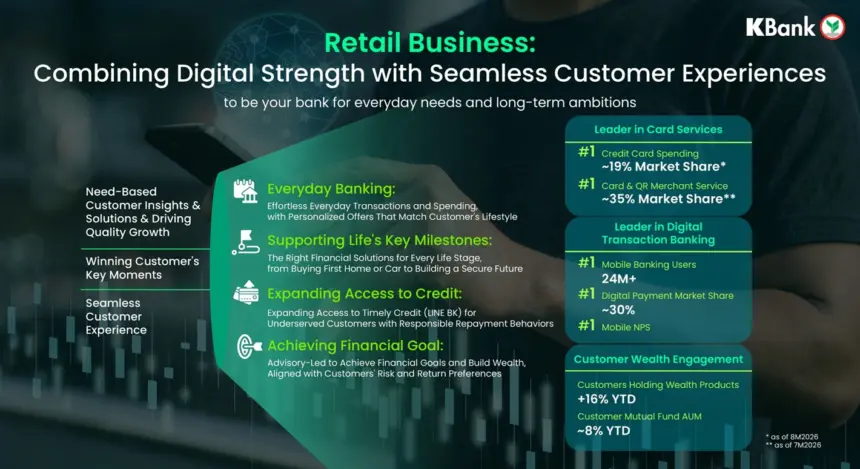
โดยครองอันดับ 1 ด้านการชำระเงินผ่านช่องทางดิจิทัล ด้วยส่วนแบ่งตลาดประมาณ 30% และมีผู้ใช้งาน K PLUS กว่า 24 ล้านราย ครองอันดับ 1 ด้านยอดใช้จ่ายผ่านบัตรเครดิต ด้วยส่วนแบ่งตลาด 19% รวมทั้งรักษาความเป็นผู้นำด้านการบริหารความมั่งคั่ง โดยมีจำนวนลูกค้า Wealth เพิ่มขึ้น 16% และครองอันดับ 1 ด้านสินทรัพย์ภายใต้การบริหารจัดการกองทุนรวม (Mutual Fund AUM) ด้วยส่วนแบ่งตลาด 22.6% ตลอดจนผู้นำด้านการจัดจำหน่ายตราสารหนี้ภาคเอกชน (Corporate Bond Underwriting) และครองอันดับ 1 ด้านคะแนนความพึงพอใจ (NPS: Net Promoter Score) ทั้งโมบายแบงก์กิ้ง และลูกค้าผู้ประกอบการ
K-Strategy (ยุทธศาสตร์ 3+1 & P) ประกอบด้วย การยกระดับและเพิ่มประสิทธิภาพด้านสินเชื่อ การขยายธุรกิจรายได้ค่าธรรมเนียม ผ่านการให้บริการด้าน Wealth และการชำระเงิน การเสริมสร้างความแข็งแกร่งให้กับช่องทางต่างๆ การสร้างแหล่งรายได้ใหม่ในระยะกลางและระยะยาว การเพิ่มประสิทธิภาพการดำเนินงาน
นางสาวขัตติยาอธิบาย ยุทธศาสตร์ 3+1 & P โดยเริ่มจากเสาแรกคือการพัฒนาขีดความสามารถด้านสินเชื่อว่า ธนาคาร “ยังเรียนรู้ที่จะปล่อยสินเชื่อกับ segment ใหม่ๆ ที่เรายังไม่ค่อยคุ้นเคย” โดยเริ่มจากการทดสอบพอร์ตเล็กๆ แล้วดูความเสี่ยงเป็นรายรุ่น รายปี
“ในภาพรวม เรายังอยู่ในโหมดที่เรียกว่าระมัดระวัง เพราะความไม่แน่นอนเกิดขึ้นอยู่มากมาย” นางสาวขัตติยากล่าว สิ่งที่ธนาคารมุ่งเน้นจึงยังเป็นกลุ่มลูกค้าที่รู้จักดี อยู่กับธนาคารมานาน และใช้กสิกรไทยเป็นธนาคารหลัก ซึ่ง “99% ของสินเชื่อใหม่ที่อนุมัติ ยังคงเป็นลูกค้าปัจจุบัน”
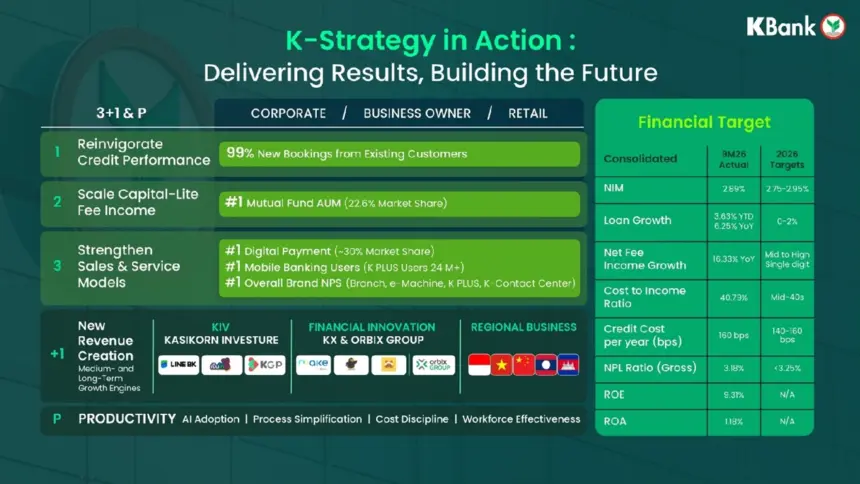
นอกจากนี้ เสาที่สองคือรายได้ที่ไม่ใช่ดอกเบี้ยทั้ง Wealth Management การชำระเงิน (Payment) และ portfolio investment โดยการชำระเงินเติบโตดี และเมื่อธนาคารมีลูกค้าและธุรกรรมจำนวนมาก ก็เกิดแรงส่งต่อเนื่อง
นางสาวขัตติยากล่าวว่า การที่ธนาคารแห่งประเทศไทยประกาศลดค่าธรรมเนียม 19 รายการ ซึ่งกระทบทุกธนาคาร ไม่ใช่เฉพาะกสิกรไทย แรงกดดันต่อรายได้ค่าธรรมเนียมด้านการชำระเงินจึงยังมีอยู่ ธนาคารจึงเดินหน้าต่อที่การชำระเงินข้ามพรมแดน (cross-border payment) และการชำระมูลค่าต่อรายการขนาดเล็ก โดย K PLUS สแกนจ่ายได้ใน 70 กว่าประเทศ เพราะนักท่องเที่ยวต่างชาติยังไม่กลับมาถึงระดับก่อนโควิด จึงต้องพึ่งพาคนไทยที่เดินทางไปต่างประเทศ ในส่วน Wealth Management ธนาคารมีส่วนแบ่งตลาดราว 20–22% และมุ่งเป็น “trusted advisor” คือให้คำแนะนำให้ถูกจังหวะและถูกจริตการลงทุนของลูกค้าแต่ละคน
เสาที่สามคือการผสมผสานช่องทาง Omni-Channel นางสาวขัตติยากล่าวว่า ธนาคารต้องการชวนลูกค้าย้ายธุรกรรมง่ายๆ ไปใช้ช่องทางดิจิทัลที่สะดวกและปลอดภัย แต่ยังมีช่องทางที่เป็นคนไว้รองรับธุรกรรมที่ซับซ้อน ต้องการคำแนะนำ หรือกรณีลูกค้าถูกมิจฉาชีพหลอก
ขณะที่ +1 คือนวัตกรรมและโอกาสใหม่ระยะกลาง-ยาว เช่น LINE BK การขยายสู่ภูมิภาค และสินทรัพย์ดิจิทัล ซึ่ง “ผลคงยังไม่เห็น คงเห็นเป็นระยะกลางและระยะยาว” นางสาวขัตติยาตอบคำถาม เรื่องบริษัทลูกรายไหนสร้างรายได้ได้ดีที่สุดว่า LINE BK เป็นตัวที่เห็นชัดที่สุด เพราะผ่านวัฏจักรวิกฤติและเข้าใจหนี้เสียของลูกค้าแต่ละประเภทมาแล้ว จนปัจจุบันมีกำไร ส่วนนวัตกรรมอื่นไม่อยากให้มองว่า “เป็นบริษัทกำไรหรือเปล่า” แต่ต้องการนำผลิตภัณฑ์ของบริษัทลูกมาบูรณาการเสริมกับธุรกิจของธนาคาร เช่น อาจมารวมอยู่กับ K PLUS และสินทรัพย์ดิจิทัล “จริงๆ เราอาจจะไม่ควรมองแยกออกไปว่าเป็น digital asset แต่มันก็คือเงินประเภทหนึ่ง”
สุดท้ายคือ P หรือ Productivity นางสาวขัตติยาระบุว่า “ช่วย KBank มาได้เยอะมาก” ตลอด 3 ปีที่ผ่านมา การนำเทคโนโลยีมาใช้ส่งแรงส่งให้ผลการดำเนินงาน “แต่เราก็ไม่อยากจะวางใจ ในเมื่อโมเมนตัมมาแล้ว เราก็คิดว่าเราจะต้องหา New S-curve ต่อไป”
ด้านการขยายสู่ภูมิภาค เอกสารข่าวระบุว่า ธนาคารยังมุ่งสร้างความสัมพันธ์กับทั้งลูกค้าไทยและธุรกิจท้องถิ่นที่มีศักยภาพ และเชื่อมโยงตลาดต่างๆ ให้เป็น Regional Financial Ecosystem โดยธนาคารมีบทบาทเป็น Regional Growth Partner ที่สนับสนุนลูกค้าตั้งแต่เริ่มต้นธุรกิจในไทยจนขยายสู่ภูมิภาค พร้อมสร้างฐานลูกค้าท้องถิ่นที่แข็งแกร่งบนหลักการเติบโตอย่างมีคุณภาพ มีความสามารถในการทำกำไร และบริหารความเสี่ยงอย่างเหมาะสม
คำถามจากผู้สื่อข่าวว่า ปี 2570 ธนาคารจะเริ่มขยายออกจากฐานลูกค้าเดิมไปสู่กลุ่มใหม่หรือไม่ นางสาวขัตติยาย้อนไปถึงประสบการณ์เมื่อปี 2022 ที่ธนาคารทดลองปล่อยสินเชื่อให้ลูกค้ากลุ่มใหม่ ปัจจุบันช่องทางดิจิทัลรับใบสมัครสินเชื่อปีละเป็นล้านใบ แต่ “เราอนุมัติน้อยมากเลย แล้วในการอนุมัตินั้น บางกลุ่มก็ยังไม่สามารถชำระเงินได้อยู่ดี”
อย่างไรก็ตามนางสาวขัตติยาตอบว่ากำลังทดสอบการขยายสินเชื่อไปในลูกค้ากลุ่มใหม่ โดยสายงานนายรุ่งเรืองทดสอบฝั่งลูกค้าบุคคล ส่วนสายงานนายจงรักดูแลด้านความเสี่ยงและธุรกิจ เป็นโครงการขนาดเล็ก และ “ถ้าเขาพ้นเกณฑ์ (threshold) บางอย่าง เราก็คงสามารถไปต่อได้”
ธนาคารยังทดสอบการเข้าถึงกลุ่มใหม่ผ่านการร่วมมือกับพาร์ทเนอร์และการใช้ข้อมูลทางเลือก (Alternative Data) โดยนางสาวขัตติยายกตัวอย่าง LINE BK ที่ทำร่วมกับ LINE Financial และข้อมูลจากห่วงโซ่อุปทาน “ถ้าทั้ง supply chain มีข้อมูลที่เชื่อมโยงกัน ทั้งรายใหญ่ รายเล็ก SME เขาจ่ายตังค์อย่างไร เขาส่งของตรงเวลาไหม ของมีคุณภาพหรือมีของส่งคืนหรือเปล่า พฤติกรรมเหล่านี้ช่วยมากๆ เลยในการปล่อยสินเชื่อกับลูกค้าในกลุ่มที่ข้อมูลของ KBank ยังไม่มี” พร้อมชี้ว่าศูนย์ข้อมูล (Data Bureau) ที่ธนาคารแห่งประเทศไทยกำลังจัดทำ จะทำให้ข้อมูลของธนาคารถูกแบ่งปันออกไป และข้อมูลของผู้อื่นก็ถูกนำมาใช้ร่วมกันได้เช่นกัน จึงน่าจะมีโอกาสเข้าถึงลูกค้ารายใหม่ได้
นายรุ่งเรือง สุขเกิดกิจพิบูลย์ ผู้จัดการใหญ่ ขยายความว่า สัดส่วนสินเชื่อใหม่ที่อยู่กับลูกค้าเดิมคงไม่เปลี่ยนมากนัก เพราะเมื่อธนาคารเข้าหาลูกค้าผ่านช่องทางดิจิทัลมากขึ้น ผู้สมัครผ่านช่องทางดิจิทัลส่วนใหญ่คือผู้ที่ใช้ผลิตภัณฑ์ดิจิทัลของธนาคารอยู่แล้ว “สิ่งที่จะเปลี่ยนคือ risk appetite ของเรากับการใช้ data ในการทำสินเชื่อ”
นายรุ่งเรืองกล่าวว่า ธนาคารมี “lab project” หลายโครงการที่ลองกลุ่มลูกค้าที่มีรูปแบบพฤติกรรมต่างกัน ซึ่งเป็นแบบ trial and error
ตามข้อมูลในเอกสารข่าวของธนาคาร นายรุ่งเรืองกล่าวถึงการใช้ข้อมูลกับลูกค้าที่ธนาคารรู้จักอยู่แล้ว เช่น ลูกค้าที่มีบัญชีเงินเดือนกับธนาคารสามารถแจ้งความประสงค์ขอสินเชื่อบ้านผ่าน K PLUS และทราบผลเบื้องต้นภายใน 15 นาที แต่ธนาคาร “ไม่ได้ปิดกั้น” กลุ่มที่ยังไม่คุ้นเคย
นายรุ่งเรืองมองว่าโครงการ Your Data จากภาครัฐในอนาคตจะช่วยให้เห็นข้อมูลสภาวะตลาดกว้างขึ้น ซึ่งในอนาคตธนาคารจะได้เห็นข้อมูลของคู่แข่งด้วย น่าจะนำมาประยุกต์ใช้กับสถานการณ์ของธนาคารได้ “เราต้องเรียนรู้กับมัน แล้วเราก็ทำเป็น pilot project ไปเรื่อยๆ”
นายรุ่งเรืองเปรียบเทียบว่า เมื่อทดสอบจนมั่นใจแล้ว ด้วยเครือข่ายที่แข็งแรงของกสิกรไทย การขยายขนาด (scale) ไม่ใช่ประเด็น “ถ้าเราอยู่บน autobahn แล้วเราเหยียบคันเร่ง ผมคิดว่า scalability ของเราก็น่าจะเป็นเบอร์ต้นๆ ในตลาดการเงินของคนไทย” แต่สิ่งที่สำคัญไม่แพ้กันคือการเสริมความแข็งแกร่งด้านการติดตามหนี้ (collection)
นอกจากนี้ยังมีการขยายโอกาสการเข้าถึงสินเชื่อผ่าน LINE BK เพื่อให้ลูกค้ากลุ่มที่ยังเข้าไม่ถึงบริการทางการเงินสามารถเข้าถึงสินเชื่อที่เหมาะสมกับความต้องการและความสามารถในการชำระหนี้ ตลอดจนการให้ความช่วยเหลือลูกค้าอย่างตรงจุดตามแนวทางมาตรการภาครัฐและธนาคาร โดยคำนึงถึงประโยชน์ของลูกค้าเป็นสำคัญ
ดร.พิพัฒน์พงศ์ โปษยานนท์ ผู้จัดการใหญ่ กล่าวถึงการใช้เทคโนโลยีและ AI ว่า ธนาคารมองว่า AI ไม่ได้เข้ามาแทนที่คน หากแต่เป็นเครื่องมือสำคัญในการเสริมศักยภาพบุคลากร เพิ่มประสิทธิภาพการทำงาน และสร้างนวัตกรรมบริการรูปแบบใหม่ ขณะที่ความไว้วางใจ ความเข้าใจลูกค้า และความสัมพันธ์ระหว่างคน ยังคงเป็นหัวใจสำคัญของการให้บริการทางการเงินในอนาคต
ดร.พิพัฒน์กล่าวว่า AI ว่า จะเข้ามาเปลี่ยนวิธีทำงานของธุรกิจการเงินอย่างหลีกเลี่ยงไม่ได้ “AI คงไม่ได้มาแทนคน 100% แต่จะเปลี่ยนวิธีให้คนทำงานในรูปแบบใหม่ อยู่ร่วมกับ AI อย่างไร”
ขณะเดียวกัน AI ก็สร้างความเสี่ยงใหม่ให้กับทุกฝ่ายด้วยธนาคารจึงวางบทบาท AI ไว้ 3 ระดับ ได้แก่ 1) ใช้ AI เป็นเครื่องมือสนับสนุนของพนักงานในการให้บริการลูกค้า 2) ใช้ AI ปรับเปลี่ยนประสบการณ์ลูกค้าและทำให้กระบวนการต่างๆ มีประสิทธิภาพขึ้น และ 3)ใช้ AI เปลี่ยนโมเดลธุรกิจ ทั้งวิธีการดูแลลูกค้า วิธีขาย และวิธีให้บริการ เพื่อให้เติบโตได้อย่างยั่งยืนในระยะยาว
ในเอกสารข่าว ดร.พิพัฒน์พงศ์กล่าวว่า บริบทการแข่งขันของธุรกิจการเงินในปัจจุบันได้ก้าวข้ามจากการแข่งขันด้านผลิตภัณฑ์ ไปสู่การแข่งขันด้านความเข้าใจลูกค้า คุณภาพของคำแนะนำ และการสร้างความสัมพันธ์บนความไว้วางใจในระยะยาว ธนาคารกสิกรไทยจึงมุ่งผสานศักยภาพของบุคลากร เข้ากับเทคโนโลยี ข้อมูล และ AI เพื่อส่งมอบโซลูชันที่ตอบโจทย์ความต้องการของลูกค้าได้อย่างตรงจุด ปลอดภัย และสร้างคุณค่าอย่างแท้จริง
ดร.พิพัฒน์พงศ์ ยกตัวอย่างที่จับต้องได้คือการปรับ K PLUS โฉมใหม่ ที่มีการจัดหมวดหมู่และฟีเจอร์ให้ใช้งานง่ายขึ้น
นางสาวขัตติยาเสริมว่า เบื้องหลังการออกแบบ K PLUS โฉมใหม่มาจากทั้งการสัมภาษณ์ลูกค้าเชิงลึกและข้อมูลพฤติกรรมการใช้งาน เช่น การปรับขนาดตัวเลขในสลิปให้มองเห็นชัดขึ้น มาจากข้อมูลที่ได้ว่าลูกค้ากดปุ่มไหนมากที่สุด แล้วจัดหน้าจอให้เหมาะกับพฤติกรรม
ในเอกสารข่าว นางสาวขัตติยยากล่าวว่า การขับเคลื่อนเศรษฐกิจไทยสู่อนาคตต้องอาศัยพลังความร่วมมือจากทุกภาคส่วนในรูปแบบ Team Thailand เพื่อยกระดับผลิตภาพและขีดความสามารถในการแข่งขัน พร้อมเร่งปรับตัวด้วยเทคโนโลยีและการพัฒนาศักยภาพอย่างต่อเนื่อง ธนาคารกสิกรไทยในฐานะสถาบันการเงินชั้นนำพร้อมเคียงข้างและสนับสนุนลูกค้าและผู้มีส่วนได้เสียทุกกลุ่มให้สามารถปรับตัว รับมือความท้าทาย คว้าโอกาสใหม่ และเติบโตไปด้วยกันอย่างยั่งยืน
นางสาวขัตติยาอธิบายว่า นโยบาย Reinvent Thailand ของรัฐบาลที่ประกอบด้วย 7 อุตสาหกรรมเป้าหมาย (7 Priority Sectors) ว่า ไม่ควรมองเป็นเพียงอุตสาหกรรมโดดๆ “จริงๆ แล้วอยากให้มองว่าเป็น Supply Chain” เช่น อุตสาหกรรมยานยนต์ที่มีตั้งแต่ผู้ประกอบรถยนต์ ไปจนถึงผู้ผลิตอะไหล่ ยาง พลาสติก เบาะหนัง กระจก ชิ้นส่วนอลูมิเนียม และเครื่องยนต์ ซึ่งเชื่อมโยงตั้งแต่ลูกค้ารายใหญ่ SME ไปจนถึงรายย่อย เป็นโจทย์ที่ “ธนาคารพร้อมจัดสรรทรัพยากร เงินทุน และสินเชื่อให้สอดคล้องกับทิศทางของประเทศ”
นางสาวขัตติยาย้ำว่า การขับเคลื่อนเศรษฐกิจไทยสู่อนาคตต้องอาศัยความร่วมมือจากทุกภาคส่วนในรูปแบบ Team Thailand เพื่อยกระดับผลิตภาพและขีดความสามารถในการแข่งขัน โดยธนาคารพร้อมเคียงข้างและสนับสนุนลูกค้าและผู้มีส่วนได้เสียทุกกลุ่มให้ปรับตัวและเติบโตไปด้วยกัน
“การเติบโตที่ยั่งยืนต้องเติบโตไปด้วยกัน ไม่ใช่โตเฉพาะรายใหญ่ SME ก็ต้องโตด้วย” และ “ต่อไปขา K shape มันจะต้องแคบเข้าหากัน” นางสาวขัตติยากล่าว การเงินจึงต้องเข้าถึงทั้งลูกค้า Private Banking และกลุ่มที่ยังต้อง “ทำมาหากิน หาเช้ากินค่ำ” โดยคำนึงถึงสิ่งแวดล้อมควบคู่ไปด้วย ผ่านสินเชื่อสีเขียวและการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ
นายจงรัก รัตนเพียร ผู้จัดการใหญ่ กล่าวว่า สินเชื่อธุรกิจลูกค้าบรรษัท ขยายตัวประมาณ 7% ซึ่งเป็นแรงขับเคลื่อนหลักของการเติบโตสินเชื่อธนาคาร โดยธนาคารมุ่งสนับสนุนการเติบโตของภาคธุรกิจอย่างมีคุณภาพ คัดเลือกโอกาสทางธุรกิจที่เหมาะสมกับความเสี่ยงและให้ผลตอบแทนอย่างยั่งยืน ควบคู่กับการดูแลคุณภาพสินทรัพย์และการบริหารพอร์ตสินเชื่ออย่างมีวินัย มุ่งเน้นอุตสาหกรรมเป้าหมายตามนโยบายภาครัฐ ธุรกิจที่เชื่อมโยงกับการลงทุนโดยตรงจากต่างประเทศ (FDI) และโอกาสด้านความยั่งยืน โดยเฉพาะธุรกิจ Data Center ซึ่งสามารถสร้างโอกาสต่อเนื่องไปยัง Ecosystem ที่เกี่ยวข้อง เช่น นิคมอุตสาหกรรม ธุรกิจก่อสร้าง อุปกรณ์ไฟฟ้า ระบบทำความเย็น และ Network Connectivity ซึ่งธนาคารพร้อมสนับสนุนด้วยโซลูชันทางการเงิน นวัตกรรมการชำระเงิน และบริการธุรกรรมที่ตอบโจทย์ความต้องการภาคธุรกิจตรงจุดครบวงจร เชื่อมโยงโอกาสทางธุรกิจทั้งในประเทศและต่างประเทศ เสริมศักยภาพการแข่งขันและสนับสนุนให้ลูกค้าก้าวผ่านความท้าทายและเติบโตอย่างแข็งแกร่ง
นายจงรักอธิบายว่า กลุ่มลูกค้ารายใหญ่มีความสำคัญ 2 ประการ ประการแรก รัฐบาลที่ผลักดัน Reinvent Thailand ร่วมกับบริษัทรายใหญ่ที่ปรับตัวเก่ง หาช่องทางไปต่างประเทศ และหาสินค้าที่ตอบโจทย์ จะช่วยขับเคลื่อนเศรษฐกิจ ประการที่สอง “corporate เป็นตัวต่อที่สำคัญที่จะไหลเชื่อมมาที่ SME และ retail ถ้า corporate และประเทศขับเคลื่อนได้ดี SME ก็จะไปด้วย ได้น้ำกินไปด้วย”
นายจงรักกล่าวว่า ธนาคารจึงมองหาอุตสาหกรรมที่เติบโต ปล่อยสินเชื่อ และผลักดันผลิตภัณฑ์ที่เชื่อมธุรกิจรายใหญ่เข้ากับ SME และธุรกิจรายย่อย พร้อมสนับสนุนด้วยสินเชื่อและแพลตฟอร์มความรู้ อุตสาหกรรมอิเล็กทรอนิกส์ พลังงาน และโครงสร้างพื้นฐานเติบโตดีมาก
ในเอกสารข่าว ธนาคารระบุว่า การจ้างงานของประเทศไทย กว่า 70% มาจากการจ้างงานโดยธุรกิจผู้ประกอบการซึ่งเป็นหนึ่งในการขับเคลื่อนเศรษฐกิจ โดยธนาคารมุ่งเป็นที่ปรึกษาที่ไว้วางใจ (Trusted Advisor) เพื่อสนับสนุนให้ผู้ประกอบการเติบโตอย่างยั่งยืน ท่ามกลางการแข่งขันและความท้าทายต่างๆ ด้วยความเข้าใจธุรกิจของลูกค้าอย่างรอบด้าน พร้อมนำเสนอโซลูชันที่ครอบคลุมทั้งบริการทางการเงินและบริการที่มากกว่าการเงิน ตอบโจทย์ความต้องการเฉพาะของแต่ละธุรกิจ ตั้งแต่โซลูชันการชำระเงินแบบครบวงจร โซลูชันเฉพาะอุตสาหกรรม ไปจนถึงการเชื่อมโยงเครือข่ายธุรกิจและการพัฒนาองค์ความรู้ผ่านหลักสูตรต่างๆ อาทิ K SME Care ที่ดำเนินการต่อเนื่องเป็นรุ่นที่ 27
ดร.พิพัฒน์พงศ์ระบุว่า เศรษฐกิจโลกที่ปรับตัวในช่วง 2–3 ไตรมาสที่ผ่านมา ทำให้ธุรกิจ Wealth Management ของทั้งอุตสาหกรรมถได้รับความสนใจมากขึ้น กสิกรไทยจึงอยากสร้างความแตกต่างด้วยการมอง Wealth ไม่ใช่เพียงการแข่งขันด้านผลิตภัณฑ์ แต่เป็นความเข้าใจลูกค้า คุณภาพของคำแนะนำ และความสัมพันธ์ระยะยาว ตั้งแต่การสร้าง การปกป้อง ไปจนถึงการส่งต่อความมั่งคั่งข้ามรุ่น
ธนาคารจึงมุ่งเป็น “Trusted Advisor” ที่เป็น long term partnership โดยมีพาร์ทเนอร์ระดับโลกอย่าง JP Morgan และ Lombard Odier สนับสนุนด้านความรู้และคำแนะนำ ควบคู่กับการลงทุนและดูแลพอร์ตผ่าน K PLUS บนมือถือ ส่งผลให้สินทรัพย์ภายใต้การบริหารจัดการกองทุนรวม (Mutual Fund AUM) โตราว 8% ในปีนี้ และจำนวนลูกค้าเพิ่มขึ้นต่อเนื่อง เพราะคนไทยตื่นตัวเรื่องการลงทุนมากขึ้น
ในเอกสารข่าว ธนาคารยกระดับธุรกิจ Wealth สู่ “Lifelong Wealth Partnership” ที่ดูแลลูกค้าทุกกลุ่มในทุกช่วงชีวิต พร้อมเดินหน้ายกระดับประสบการณ์ลูกค้า ผ่านการผสานศักยภาพของบุคลากรเข้ากับเทคโนโลยี ข้อมูล และ AI เพื่อส่งมอบบริการที่ตอบโจทย์ได้ตรงความต้องการ อีกทั้งให้ความสำคัญกับการสร้างความเชื่อมั่นในยุคการชำระเงินดิจิทัลด้วยการยกระดับความปลอดภัยทางไซเบอร์ ตอกย้ำความเป็นผู้นำด้านดิจิทัลแบงก์กิง พัฒนาฟีเจอร์ K PLUS ให้ตอบโจทย์ การใช้งานที่สะดวก รู้ใจ และปลอดภัย โดยยังคงอันดับ 1 ด้านการชำระเงินผ่านช่องทางดิจิทัล และเป็นโมบายแบงก์กิงที่มีจำนวนผู้ใช้งานสูงที่สุดเป็นอันดับหนึ่งของไทย
ด้าน Payment ดร.พิพัฒน์พงศ์ยอมรับว่ามีแรงกดดันจากค่าธรรมเนียม แต่ธนาคารยังยึดมั่นเรื่องความปลอดภัยและความง่ายในการใช้งาน พร้อมสร้าง business value ให้ SME และ Corporate เพื่อให้การชำระเงินทั้งในประเทศและข้ามพรมแดนทำได้สะดวกขึ้น ทำให้ธนาคารยังรักษาส่วนแบ่งตลาดการชำระเงินดิจิทัลได้ราว 30% และ K PLUS มีฐานผู้ใช้งานถึง 24 ล้านราย โดยไม่ละเลยเรื่องความปลอดภัยไซเบอร์
ขณะเดียวกัน นายรุ่งเรือง กล่าวถึงการแข่งขันจาก Virtual Bank ว่าเป็นรูปแบบธุรกิจอีกแบบหนึ่งที่ธนาคารต้องเรียนรู้และปรับตัว
นายรุ่งเรืองมองว่า เป็นรูปแบบผู้เล่นใหม่ตามการเปลี่ยนแปลงของเทคโนโลยี “ถามว่าเราตกใจไหม เราก็ไม่จำเป็นต้องไปตกใจอะไรมาก มันก็แค่เป็นรูปแบบหนึ่ง” และ “สิ่งที่เรามีมากกว่าเขาคือ Capital ที่ใหญ่กว่า รากฐานของความเข้าใจในตลาดที่มากกว่า” แม้ผู้เล่นใหม่อาจเคลื่อนตัวเร็วและมีเทคโนโลยีที่ดี ซึ่งเป็นสิ่งที่ธนาคารต้องปรับตัว
นายรุ่งเรืองชี้ว่า digital banking กับ virtual banking ไม่ต่างกันมากในแง่ประสบการณ์ที่ต้องส่งมอบให้ลูกค้า ธนาคารพยายามตอบ 3 เรื่อง คือ “ถูกต้อง” ในแง่ข้อมูล “ถูกใจ” ในแง่บริการ และ “ถูกตังค์” คือลูกค้ารู้สึกคุ้มค่า ซึ่งนำมาสู่การเป็นอันดับ 1 ทั้งบัตรเครดิต โมบายแบงก์กิ้ง และการชำระเงิน และมองว่าการแข่งขันทำให้ประเทศ ธนาคาร และสังคมเจริญ
ในเอกสารข่าว ธนาคารกสิกรไทยมองว่า ท่ามกลางการแข่งขันในภาคการเงินที่เข้มข้นต่อเนื่อง และการเกิดขึ้นของ Virtual Bank ซึ่งเพิ่มทางเลือกและยกระดับประสบการณ์ทางการเงินให้แก่ลูกค้า ธนาคารกสิกรไทยมุ่งสร้างความแตกต่างด้วยความเข้าใจความต้องการของกลุ่มลูกค้าบุคคลอย่างลึก และการนำเสนอโซลูชันที่ตอบโจทย์ทุกช่วงชีวิตอย่างเหมาะสม พร้อมยกระดับการดูแลลูกค้าผ่านบริการที่เชื่อมต่ออย่างไร้รอยต่อ ผสานความแข็งแกร่งด้านดิจิทัลเข้ากับประสบการณ์การให้บริการที่ราบรื่นและตรงใจ
ธนาคารมุ่งเป็นส่วนหนึ่งในชีวิตประจำวันของลูกค้า พร้อมกับการตอบโจทย์เป้าหมายทางการเงินของลูกค้าในระยะยาว สนับสนุนลูกค้าในช่วงสำคัญของชีวิตด้วยโซลูชันทางการเงินที่รองรับทุกช่วงวัย ด้วยบริการที่ช่วยให้การทำธุรกรรมและการใช้จ่ายเป็นเรื่องง่าย พร้อมนำเสนอผลิตภัณฑ์และบริการที่สอดคล้องไลฟ์สไตล์และความต้องการเฉพาะบุคคล ตลอดจนการให้สินเชื่ออย่างรับผิดชอบและมีคุณภาพ รักษาและต่อยอดความสัมพันธ์กับลูกค้าปัจจุบันที่มีศักยภาพ และปรับกลยุทธ์ให้สอดคล้องกับภาวะเศรษฐกิจ อาทิ การพัฒนาบัตรเครดิตให้ตอบโจทย์กลุ่มลูกค้าเป้าหมายตรงจุดยิ่งขึ้น คัดสรรสิทธิประโยชน์และวางแผนการตลาดให้เหมาะกับลูกค้าแต่ละกลุ่ม เน้นการใช้จ่ายที่จำเป็นในชีวิตประจำวัน โดยสามารถรักษาความเป็นผู้นำในตลาดบัตรเดรดิตอันดับ 1 ด้านยอดใช้จ่ายผ่านบัตร ด้วยส่วนแบ่งตลาด 19%
ขณะเดียวกัน ในเอกสารข่าวระบุว่า ธนาคารยังคงให้ความสำคัญกับการบริหารความเสี่ยงเชิงรุกอย่างรอบด้านและมีวินัยเพื่อรักษาความมั่นคงของธนาคารและสนับสนุนลูกค้าให้สามารถรับมือกับความไม่แน่นอน ทั้งด้านเครดิตที่มุ่งการเติบโตอย่างมีคุณภาพ คัดเลือกลูกค้าที่มีศักยภาพ ติดตามสัญญาณความเสี่ยงผ่านระบบ Early Warning Signals และให้ความช่วยเหลือลูกค้าอย่างทันท่วงที ด้านการป้องกันภัยทุจริตทางดิจิทัลและบัญชีม้า โดยเดินหน้ายกระดับระบบตรวจจับธุรกรรมผิดปกติเพื่อป้องกันลูกค้าจากการตกเป็นเหยื่อ เพิ่มความรวดเร็วในการจัดการบัญชีม้า และสร้างความตระหนักรู้ให้ลูกค้าอย่างต่อเนื่อง ควบคู่กับการยกระดับการกำกับดูแลและการปฏิบัติตามกฎเกณฑ์ ทั้งการป้องกันการฟอกเงิน (AML) การตรวจสอบข้อมูลลูกค้า การร่วมมือกับทางการในการจัดการทุนเทา และการปฏิบัติตามเกณฑ์การบริหารจัดการความเสี่ยงของธุรกรรมที่เกี่ยวข้องกับเงินสด ทั้งการฝากเงินสด การถอนเงินสด และการแลกเงิน (มูลค่าตั้งแต่ 5 ล้านบาทขึ้นไป) ของธนาคารแห่งประเทศไทย รวมทั้งการเตรียมความพร้อมรองรับกฎเกณฑ์ใหม่
นอกจากนี้ ธนาคารยังให้ความสำคัญกับการบริหารความเสี่ยงด้านปฏิบัติการ ความมั่นคงปลอดภัยทางไซเบอร์ เทคโนโลยีสารสนเทศ ตลอดจนการบริหารความเสี่ยงด้านตลาดและสภาพคล่อง รวมทั้งการทดสอบภาวะวิกฤตและการเตรียมแผนรองรับ เพื่อรักษาเสถียรภาพทางการเงิน ความต่อเนื่องในการให้บริการ และความมั่นคงในระยะยาว
นายจงรักเน้นย้ำแนวคิดว่า “เราคุยเรื่องการบริหารความเสี่ยง ไม่ได้คุยเรื่องการจำกัดความเสี่ยง เพราะฉะนั้นความเสี่ยง เรามองสองด้านเสมอ ความเสี่ยงเป็นที่มาของรายได้หรือ return ผลตอบแทน” ธนาคารต้องปกป้องตัวเอง แต่ก็ต้องนำความเสี่ยงไปสร้างผลตอบแทน จึงมุ่ง “ปล่อยสินเชื่ออย่างรัดกุม แต่หาช่องทางตลอดเพื่อสนับสนุนเศรษฐกิจของประเทศ” และเห็นว่าความเสี่ยงไม่ได้แปลว่าปิดประตู เช่น ธนาคารปล่อยสินเชื่อให้ SME จำนวนมาก
โดยกตัวอย่างผลการเลือกตั้งสหรัฐที่เพิ่งเกิดขึ้น ซึ่งสิ่งที่เห็นได้ชัดก่อนคือผลตอบแทนพันธบัตรอายุ 10 ปีและ 30 ปี อัตราแลกเปลี่ยน และความคาดหวังต่อตลาดหุ้น ความไม่แน่นอนที่สูงก่อนเลือกตั้งลดลง ตลาดหุ้นและตลาดพันธบัตรเริ่มรู้สึกปลอดภัยขึ้นและกล้าจัดสรรเงินลงทุนเพิ่มขึ้น ส่วนด้านภัยทุจริตและไซเบอร์ที่เป็นข่าวรายวัน ธนาคารให้ความรู้และใช้ข้อมูลตรวจจับเพื่อป้องกันเต็มที่ ควบคู่กับการทำกำไรให้เป็นไปตามกฎระเบียบและตอบโจทย์สังคม
ผู้สื่อข่าวถามถึงน้ำท่วมที่คาดว่าจะเกิดซ้ำปีหน้า นายจงรักตอบว่า ธนาคารประเมินสถานการณ์เป็นฉากทัศน์(scenario) โดยใช้ข้อมูลระดับโลก เพื่อดูว่าพื้นที่ใดจะได้รับผลกระทบ จากนั้นนำไปเทียบกับที่ตั้งของธุรกิจลูกค้าและหลักประกัน จนมี dashboard ที่บอกได้ว่าหากเกิดน้ำท่วมในพื้นที่หนึ่ง มูลค่าหลักประกันที่เสียหายจะเป็นเท่าใด แต่ก็ยอมรับข้อจำกัดตรงๆ ว่า พื้นที่เศรษฐกิจที่มีประชากรหนาแน่นมักเป็นพื้นที่น้ำท่วม “ถ้าเราหนีจากความเสี่ยงนี้หมดเลย เราก็ต้องไม่ปล่อยสินเชื่อในพื้นที่เศรษฐกิจอย่างกรุงเทพ ซึ่งก็ทำไม่ได้” ธนาคารจึงเลือกกระจายความเสี่ยงและติดตามอย่างต่อเนื่อง
นางสาวขัตติยาเสริมว่า ทีมบริหารความเสี่ยงนำแผนที่ของ GISTDA ที่แสดงระดับความสูงเหนือระดับน้ำทะเลและความเสี่ยงน้ำท่วม มาซ้อนกับแผนที่ของธนาคารแห่งประเทศไทย และแผนที่อื่นที่หาได้ เมื่อพบผู้ถือหุ้น คำถามที่มักได้รับคือหลักประกันประเมินอย่างไร “ไม่ใช่แค่ KBank อยากเป็นแบงก์ที่ดูแลสิ่งแวดล้อม” ซึ่งวันนี้ธนาคารกำลังแปลงออกมาเป็นมูลค่าหลักประกันและทดสอบความอ่อนไหวของความเสี่ยงต่างๆ
ในเอกสารข่าว ธนาคารยังได้ขยายสินเชื่อ ESG เพื่อสนับสนุนการเปลี่ยนผ่านสู่สังคมคาร์บอนต่ำ โดยธนาคารมองว่าความยั่งยืน (Sustainability) ไม่ใช่เพียงทางเลือก แต่เป็นปัจจัยสำคัญต่อขีดความสามารถในการแข่งขันและการเติบโตของธุรกิจในอนาคต ทั้งการเข้าถึงตลาด แหล่งเงินทุน และโอกาสทางธุรกิจใหม่ ท่ามกลางกฎเกณฑ์ด้านสิ่งแวดล้อมที่เข้มข้นขึ้น ธนาคารมุ่งเป็นพันธมิตรสนับสนุนลูกค้าเปลี่ยนผ่านสู่ Net Zero อย่างครบวงจร ทั้งการสนับสนุนทางการเงิน การให้คำปรึกษา ตลอดจน Carbon Accounting Solutions ผ่าน KClimate 1.5 ควบคู่กับการเสริมสร้างองค์ความรู้และพัฒนาผู้นำด้านความยั่งยืนผ่านหลักสูตรอบรมผู้บริหารระดับสูงด้านความยั่งยืน (Net Zero CEO) เพื่อช่วยให้ลูกค้าปรับตัว คว้าโอกาสใหม่ ยกระดับศักยภาพธุรกิจ และสร้างการเติบโตอย่างยั่งยืน โดยปัจจุบันธนาคารมีสินเชื่อและการลงทุนเพื่อความยั่งยืน (Sustainable Finance and Investment) สะสมกว่า 2.53 แสนล้านบาท และมุ่งสู่เป้าหมาย 4–5 แสนล้านบาทภายในปี 2573
นายรุ่งเรืองชี้ว่า ESG ไม่ใช่แฟชั่นอีกต่อไป โดยยกกฎของสหภาพยุโรปที่ห้ามอ้างว่ารักษ์โลกโดยไม่มีหลักฐาน ซึ่งต้องมีบุคคลที่สามรับรอง ธนาคารเป็น enabler โดยการให้กู้เป็นด่านสุดท้าย ส่วนการให้ความรู้และเครื่องมือเป็นด่านแรก ซึ่งธนาคารมีหลักสูตรอย่าง Net Zero CEO และ K SME Care “รู้ก่อน วัดได้ แล้วจึงมีเครื่องมือและเงินทุน” โดยใช้ KClimate 1.5 เป็นหน่วยวัด
อีกด้านคือภัยไซเบอร์ที่ผู้สื่อข่าวอ้างถึงเหตุโจมตีในต่างประเทศ และถามถึงแผนความต่อเนื่องทางธุรกิจ (BCP) ดร.พิพัฒน์พงศ์ตอบว่า ยุค AI ทำให้ภัยคุกคามรูปแบบใหม่เกิดขึ้นง่ายขึ้นมาก ธนาคารมีศูนย์ปฏิบัติการความมั่นคงปลอดภัยไซเบอร์ (SOC) เฝ้าระวังตลอด 24 ชั่วโมง ติดตามข่าวการโจมตีทั่วโลก และเมื่อเร็วๆ นี้ก็รีบปิดช่องโหว่ที่เกี่ยวกับ PHP อย่างรวดเร็ว “เราไม่ได้ป้องกันได้ 100% แต่เรามีความพร้อมในการตอบสนอง” พร้อมยอมรับว่า “ระบบ IT หายไป 5 นาที เป็นเรื่องใหญ่โตมากในวันนี้” แม้มีการซักซ้อม BCP อยู่ตลอด ก็ยังอาจเกิดการสะดุดของบริการได้
นางสาวขัตติยาเสริมในประเด็นการป้องกันและการกู้ระบบกลับมา โดยอ้างคำกล่าวที่ว่ามีองค์กรอยู่ 2 ประเภท คือประเภทที่รู้ว่าถูกแฮ็ก กับประเภทที่ไม่รู้ว่าถูกแฮ็ก “เมื่อรู้ว่าถูกแฮ็ก เรา recover กลับมาได้เร็วแค่ไหน เพราะฉะนั้นต้องซ้อมทั้งสองอย่าง คือป้องกันและ recover”
ในช่วงท้ายการแถลงข่าวผู้สื่อข่าวถามนางสาวขัตติยาว่า ปีหน้าธนาคารจะใช้หลักเกณฑ์ใดตัดสินว่าธุรกิจไหนควรชะลอ ธุรกิจไหนควรขยาย และอะไรคือข้อจำกัดสำคัญที่สุดต่อผลตอบแทนผู้ถือหุ้น (ROE)
นางสาวขัตติยาให้คำตอบว่าเรื่อง “ROE วันนี้รออย่างเดียว เศรษฐกิจประเทศไทยเติบโต ในเชิงศักยภาพของ K Bank เชื่อว่าเรามีความพร้อม เมื่อไหร่ก็ตามที่ wave นี้ขึ้น ลมบนนี้ขึ้นมาแล้ว เราก็พร้อมที่จะใช้โอกาสนี้” และเสริมว่าธนาคาร “ไปทุกผลิตภัณฑ์ ไปทุกกลุ่มลูกค้า”
ในส่วนเกณฑ์เลือกธุรกิจ นาวสาวขัตติยาไม่ได้ระบุรายชื่อธุรกิจที่ควรชะลอ แต่ชี้ว่า “การที่ธุรกิจหรือบริษัทอยู่ใน 7 priority sector ต้องเรียกว่ามีภาษี ได้เปรียบกว่าคนอื่นหน่อยหนึ่ง แต่ไม่เสมอไปว่าใครอยู่ใน supply chain 7 อันนี้ หรืออยู่ข้างนอก เขาจะไม่รอดหรือจะรอด” สิ่งสำคัญที่สุดคือแต่ละบริษัทต้องสร้างจุดแข็งและข้อได้เปรียบในการแข่งขันของตัวเอง เช่น ต้นทุนต่ำที่สุดในอุตสาหกรรม การเข้าถึงวัตถุดิบคุณภาพดีที่หายาก หรือมีตลาดใหญ่และกระจายความเสี่ยง ธนาคารยังสนับสนุนลูกค้าทุกกลุ่ม แต่ขอให้ลูกค้า “มีใจพร้อมจะไปกับประเทศด้วย” เพื่อให้ไทยพ้นกับดักรายได้ปานกลางภายใน 12 ปีข้างหน้า
ภาพอนาคตที่นางสาวขัตติยาวาดไว้ คือธนาคารที่เข้าใจลูกค้าอย่างลึกในทุกกลุ่มย่อย ส่งผ่านผลิตภัณฑ์และบริการด้วยช่องทางคนและดิจิทัลที่ผสมผสานกัน พร้อมผลการดำเนินงานและเงินกองทุนที่แข็งแกร่ง ลูกค้าต้องได้ผลิตภัณฑ์ที่ดีในราคายุติธรรม ผู้ถือหุ้นต้องได้ผลตอบแทนที่เหมาะสมกับความเสี่ยง พนักงานต้องได้รับการพัฒนา และเมื่อธนาคาร “do well” ด้วยผลกำไรที่ดีแล้ว ก็ต้อง “do good” ดูแลสังคมควบคู่กัน องค์กรต้อง “แกร่ง” ในความหมายที่ไม่ใช่แข็งนิ่ง แต่คล่องตัวและยืดหยุ่นพอจะปรับทิศทางได้ โครงสร้างต้องลีน และการตัดสินใจต้องใกล้ชิดลูกค้ามากที่สุด
ด้านนายจงรักกล่าวถึงความมุ่งหวังที่จะยกระดับผลตอบแทนต่อส่วนผู้ถือหุ้น (ROE) จากระดับ 9.31% ไปสู่ตัวเลขสองหลัก แต่ยังไม่กำหนดจังหวะเวลา เพราะขึ้นอยู่กับเศรษฐกิจที่ฟื้นตัวอย่างค่อยเป็นค่อยไป
นางสาวขัตติยา กล่าวปิดท้ายว่า ความสำเร็จของธนาคารไม่ได้วัดจากผลการดำเนินงานในระยะสั้นเพียงอย่างเดียว แต่รวมถึงความสามารถในการสร้างคุณค่าและการเติบโตอย่างยั่งยืนในระยะยาว ธนาคารจึงมุ่งมั่นรักษาความแข็งแกร่งทางการเงิน ดำเนินธุรกิจอย่างมีวินัย สร้างผลตอบแทนที่มั่นคง และต่อยอดความเป็นผู้นำในธุรกิจที่มีศักยภาพ ควบคู่กับการยกระดับขีดความสามารถทั้งด้านดิจิทัล เทคโนโลยี และบุคลากร เพื่อเพิ่มประสิทธิภาพ ความคล่องตัว และความพร้อมรับมือกับการเปลี่ยนแปลง โดยมีเป้าหมายสำคัญในการสร้างคุณค่าที่มีความหมายแก่ลูกค้า ผู้ถือหุ้น และผู้มีส่วนได้เสียทุกกลุ่ม พร้อมขับเคลื่อนการเติบโตไปข้างหน้าด้วยกันอย่างแข็งแกร่งและยั่งยืน