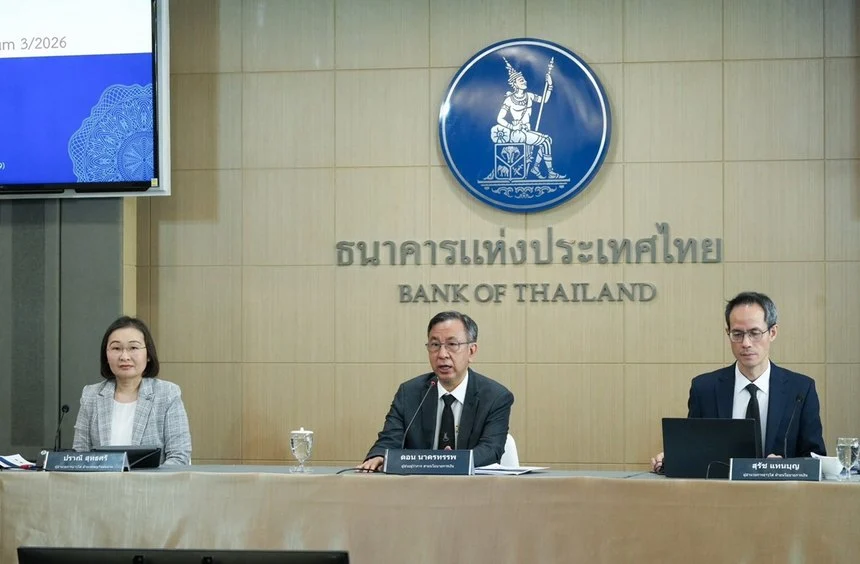
ธนาคารแห่งประเทศไทย (ธปท.) เผยคณะกรรมการนโยบายการเงิน (กนง.) ไม่จำเป็นต้องรอให้เศรษฐกิจไทยขยายตัวถึงระดับศักยภาพ (Potential Growth) ที่ 2.7% จึงจะพิจารณาปรับขึ้นอัตราดอกเบี้ยนโยบาย โดย กนง. ได้หารือถึงกลยุทธ์การดำเนินนโยบายการเงินเชิงป้องกัน (Preemptive) ซึ่งสามารถปรับขึ้นดอกเบี้ยล่วงหน้าได้ แม้เศรษฐกิจยังฟื้นตัวไม่เต็มที่ หากพบสัญญาณการสะสมความเสี่ยงด้านเงินเฟ้อหรือเสถียรภาพระบบการเงิน ขณะที่อัตราดอกเบี้ยนโยบายระดับ 1% ในปัจจุบันยังมีความจำเป็นต่อการประคับประคองเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึง พร้อมย้ำว่ายังไม่พบการสะสมความเสี่ยงจากภาวะดอกเบี้ยต่ำเป็นเวลานาน (Low for Long) อย่างมีนัยสำคัญ
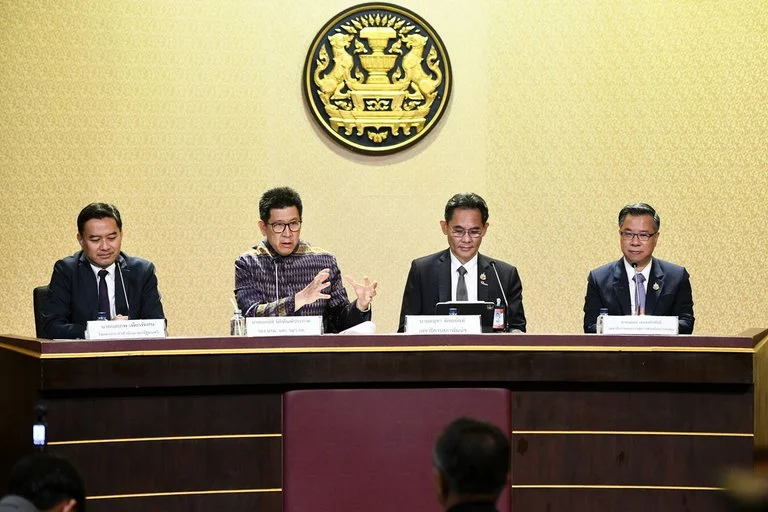
วันที่ 11 พฤศจิกายน 2569 ธนาคารแห่งประเทศไทย (ธปท.) ได้จัด Monetary Policy Forum ครั้งที่ 3/2569 เพื่อนำเสนอและแลกเปลี่ยนความเห็นกับนักเศรษฐศาสตร์ นักวิเคราะห์ และสื่อมวลชน หลังจากวันที่ 28 ตุลาคม 2569 คณะกรรมการนโยบายการเงิน (กนง.) มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายไว้ที่ร้อยละ 1.00 ต่อปี ในการประชุมครั้งที่ 5/2569 โดยดร.ดอน นาครทรรพ เลขานุการ คณะกรรมการนโยบายการเงิน (กนง.) ดร.สุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน และนางปราณี สุทธศรี ผู้อำนวยการอาวุโส ฝ่ายเศรษฐกิจมหภาค
ดร.ดอน นาครทรรพ ผู้ช่วยผู้ว่าการ สายนโยบายการเงิน และเลขานุการ กนง. สรุปมุมมองของ กนง. จากการประชุมเมื่อวันที่ 28 ตุลาคม 2569 ว่า กรรมการมองการขยายตัวของเศรษฐกิจไทยในเชิงบวกมากขึ้น จากวัฏจักรของ AI แต่ตัวเลขที่เผยแพร่ไปยังไม่ได้รวมการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ของสำนักงานเศรษฐกิจอุตสาหกรรม ซึ่งอาจทำให้ภาพเศรษฐกิจดีกว่าที่ประเมินไว้
อย่างไรก็ตาม กรรมการยังกังวลเรื่องการกระจายตัวของการฟื้นตัว โดยเฉพาะกลุ่มรายย่อยและ SME ซึ่งได้ให้ ธปท. ติดตามอย่างใกล้ชิด
ด้านเงินเฟ้อ ขณะประชุมยังไม่มีตัวเลขเดือนตุลาคม แต่กรรมการประเมินว่าเงินเฟ้อจะปรับสูงขึ้นค่อนข้างแรง และทรงตัวอยู่ในระดับสูงราว 2 ไตรมาส ก่อนลดลงอย่างรวดเร็ว โดยเป็นการเพิ่มขึ้นชั่วคราวที่มาจากด้านอุปทานทั้งหมด เนื่องจากอุปสงค์ในประเทศยังอ่อนแอ แม้เศรษฐกิจจะขยายตัวดีขึ้น
กรรมการจึงเห็นว่าอัตราดอกเบี้ยนโยบายที่ร้อยละ 1 ยังมีความจำเป็นต่อการประคับประคองเศรษฐกิจ แต่ได้ให้ติดตามปัจจัยเสี่ยงหลัก 2 ประการ ได้แก่ ความเสี่ยงด้านเงินเฟ้อในระยะสั้น และในระยะยาว คือความเสี่ยงสะสมจากการที่อัตราดอกเบี้ยนโยบายอยู่ในระดับต่ำเป็นเวลานาน
ทั้งนี้ ในวันเดียวกัน ธปท. ได้เผยแพร่รายงานการประชุม กนง. ฉบับย่อ และรายงานนโยบายการเงิน ซึ่งมีบทความพิเศษ 2 เรื่อง ได้แก่ AI กับเศรษฐกิจไทย และการบริโภคภาคเอกชนและแนวโน้ม โดย ดร.ดอนระบุว่า กรรมการมองว่าการขยายตัวอย่างยั่งยืนของเศรษฐกิจไทยจำเป็นต้องอาศัยการบริโภคภาคเอกชนที่กลับมาแข็งแกร่ง แต่ในขณะนี้การบริโภคยังไม่แข็งแกร่งเท่าตัวเลขเศรษฐกิจโดยรวม
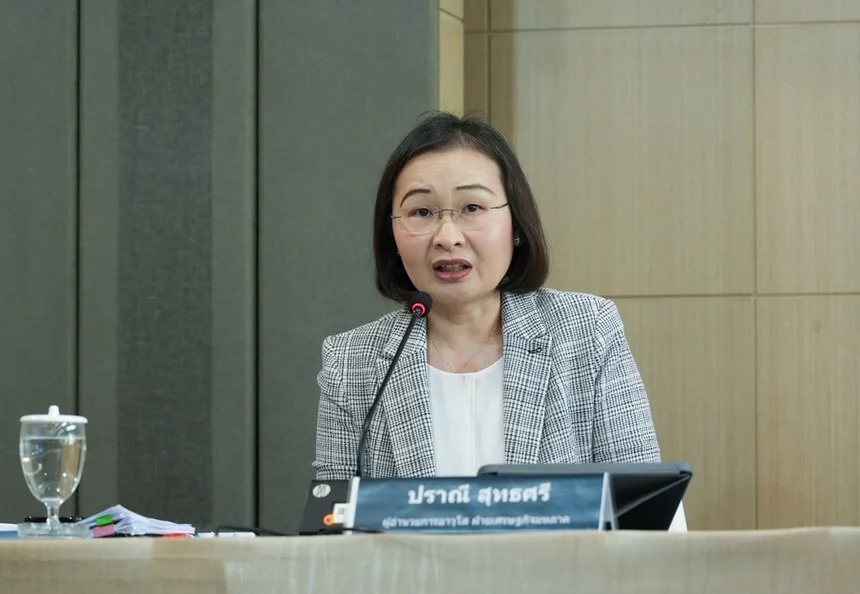
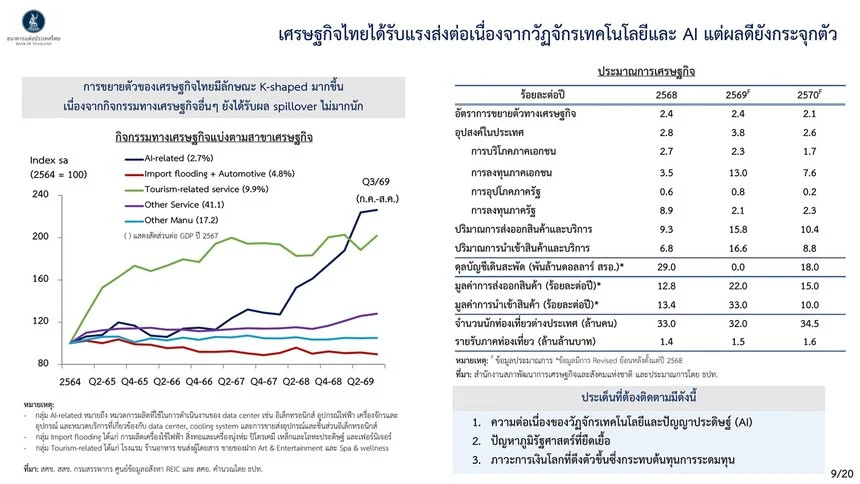
ในส่วนของการประเมินภาวะเศรษฐกิจ นางปราณี สุทธศรี ผู้อำนวยการอาวุโส ฝ่ายเศรษฐกิจมหภาค ระบุว่าเศรษฐกิจไทยมีแนวโน้มดีกว่าคาด โดยมีแรงส่งจาก AI เป็นหลัก ซึ่งช่วยให้การส่งออกและการลงทุนภาคเอกชนขยายตัวดีกว่าที่ประเมินไว้ แต่โดยรวมยังขยายตัวต่ำกว่าศักยภาพ และผลดียังกระจุกตัวในธุรกิจและภาคบริการที่เกี่ยวข้องกับ AI เป็นหลัก ซึ่งเป็นลักษณะการเติบโตแบบ K-Shape
ธปท. ปรับประมาณการ GDP ปี 2569 ขึ้นเป็น 2.4% จาก 2.3% ในครั้งก่อน และคาดว่าปี 2570 จะโต 2.1% โดยยังไม่รวมผลการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ซึ่งอาจเป็นปัจจัยบวกเพิ่มเติม ทั้งนี้ ประมาณครึ่งหนึ่งของการเติบโตทั้งสองปีมาจากแรงส่งของ AI เช่นเดียวกับเศรษฐกิจโลก โดยข้อมูลของ Goldman Sachs ระบุว่า ไต้หวันและเกาหลีใต้ได้ประโยชน์จาก AI จนเป็นส่วนใหญ่ของการเติบโตของ GDP ปี 2569
นางปราณีกล่าวว่า แรงส่งของเศรษฐกิจโลกยังมีอยู่ สะท้อนจากประมาณการการลงทุนของกลุ่ม Hyperscalers ที่ปรับขึ้นจากการประชุม กนง. รอบเดือนมิถุนายน โดยคาดว่าปีนี้ขยายตัว 96% จาก 84% และปีหน้าขยายตัว 37% จาก 22% ส่งผลให้ ธปท. ปรับประมาณการเศรษฐกิจประเทศคู่ค้าขึ้นเป็น 3.1% ในปีนี้ จาก 2.8% และ 2.7% ในปีหน้า
อย่างไรก็ดี ยังมีความเสี่ยงต่อเศรษฐกิจโลก 2 ด้าน ด้านแรกคือการก่อหนี้ เนื่องจาก Hyperscalers ระดมทุนผ่านหุ้นกู้มากขึ้น จาก 8% ในปี 2567 เป็น 34% ในปีนี้ ซึ่งอาจเพิ่มความเสี่ยงด้าน Leverage หากดอกเบี้ยอยู่ในระดับสูงเป็นเวลานาน ด้านที่สองคือสงครามที่สร้างความไม่แน่นอนมาตั้งแต่เดือนกุมภาพันธ์ และกระทบราคาน้ำมัน โดยในระยะสั้นราคาน้ำมันดิบและน้ำมันสำเร็จรูปยังสูงจาก War Premium และความไม่แน่นอนด้านอุปทาน ขณะที่ปริมาณน้ำมันคงคลังของโลกต่ำใกล้ระดับตึงตัว ธปท. คาดว่าราคาจะลดลงในระยะต่อไป แต่ยังสูงกว่าช่วงก่อนสงครามที่ราว 60 ดอลลาร์ต่อบาร์เรล
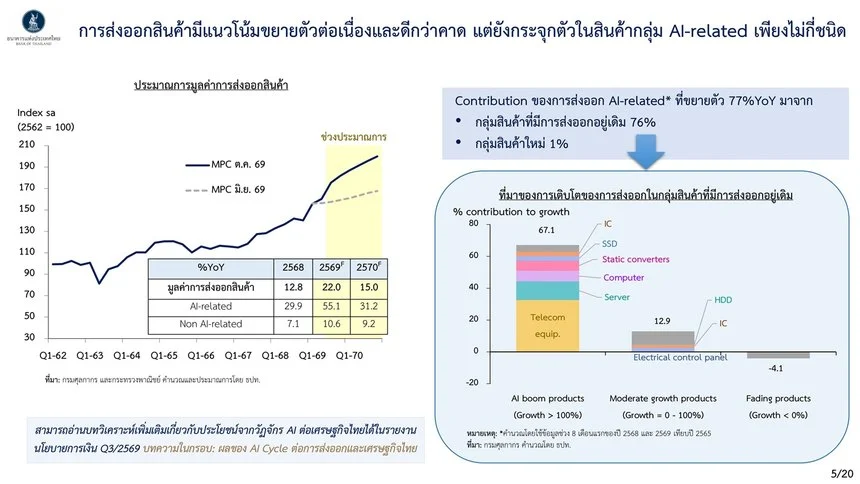
จากแรงส่งด้าน AI การลงทุนภาคเอกชนไทยอยู่ในขาขึ้นชัดเจน ธปท. ปรับประมาณการเป็น 13% ในปีนี้ และ 7.6% ในปีหน้า โดยได้แรงหนุนหลักจากธุรกิจที่เกี่ยวข้องกับ AI เช่น อิเล็กทรอนิกส์ขั้นสูงและ Data Center ส่วนการส่งออกสินค้าปรับขึ้นเป็น 22% ในปีนี้ และ 15% ในปีหน้า ซึ่งมาจากกลุ่มที่เกี่ยวข้องกับ AI เป็นหลักเช่นกัน
แต่การขยายตัวของการส่งออกกระจุกตัวสูง โดยการส่งออกกลุ่ม AI ขยายตัว 77% ในช่วง 8 เดือน เป็นการเติบโตจากสินค้าที่ส่งออกอยู่เดิมถึง 76% และจากสินค้าใหม่เพียง 1% ขณะที่ 67% ของการเติบโตมาจากสินค้าเพียงราว 5–6 รายการ
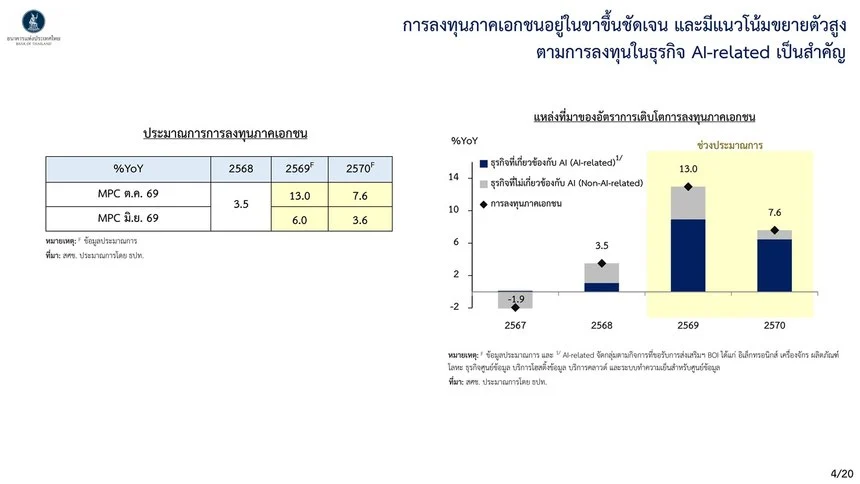
นางปราณีอธิบายว่า โลกและไทยอยู่ในเฟส 1–2 หรือ build out ของวัฏจักร AI ซึ่งเป็นช่วงก่อสร้างโครงสร้างพื้นฐานและเริ่มพัฒนาโมเดล ไทยได้อานิสงส์ด้านการผลิต ส่งออก และลงทุนผ่านห่วงโซ่อุปทาน แต่ผลส่งผ่าน (Spillover) ยังน้อย เพราะการผลิตส่วนใหญ่เป็นขั้นกลางและปลายน้ำ และมีสัดส่วนการนำเข้าวัตถุดิบสูง นอกจากนี้ ไทยส่วนใหญ่เป็นผู้ใช้มากกว่าผู้พัฒนา
ส่วนเฟส 3–4 ซึ่งเป็นการใช้งานจริงและเพิ่มผลิตภาพในวงกว้าง ขณะนี้ส่วนใหญ่ยังอยู่ในเฟส 3 ที่เริ่มประยุกต์ใช้ โดยผู้ได้ประโยชน์ในไทยจำกัดอยู่ที่ธุรกิจขนาดใหญ่และ SME ที่มีศักยภาพ ซึ่งมีบุคลากรและเงินทุนพร้อมกว่า IMF คาดว่าหากมีการใช้ AI ในวงกว้าง จะช่วยให้ GDP เติบโตเพิ่มปีละ 0.5–1% ในประเทศพัฒนาแล้ว และ 0.2–0.8% ในประเทศกำลังพัฒนา ธปท. จึงมองว่าสิ่งที่เกิดขึ้นขณะนี้เป็น “Investment Story” มากกว่า “Productivity Story”
บริโภคและตลาดแรงงานยังเปราะบาง
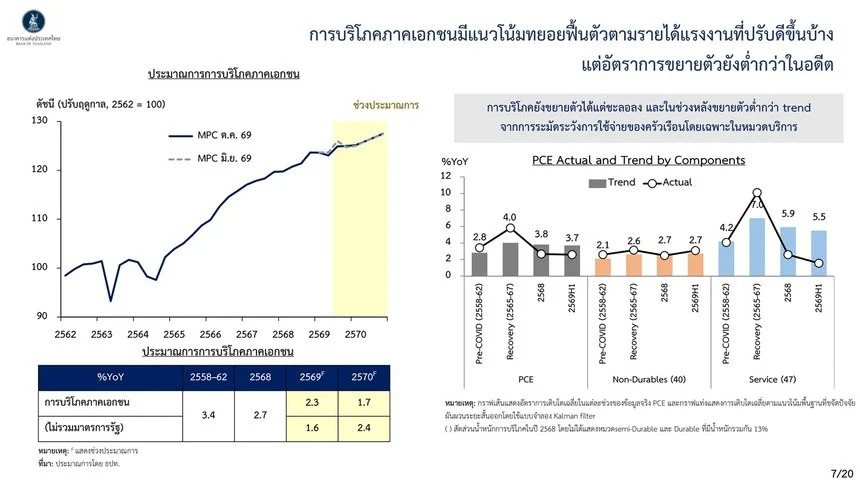
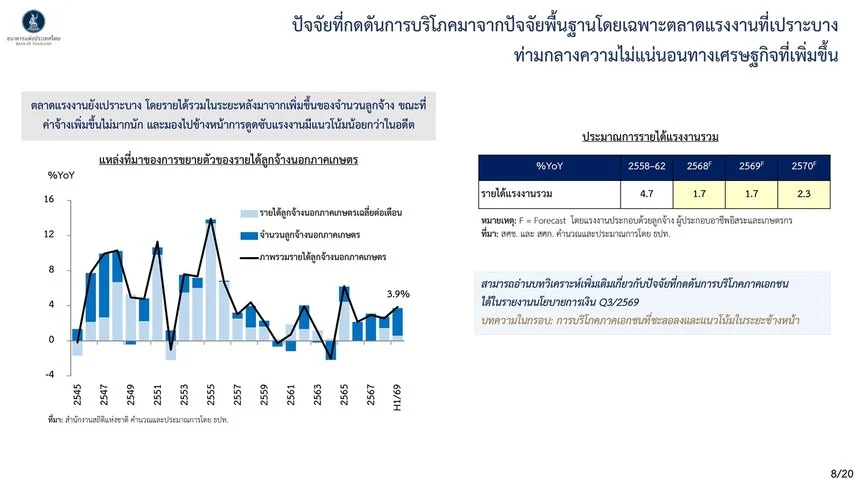
การบริโภคภาคเอกชนคาดว่าขยายตัว 2.3% ในปีนี้ และ 1.7% ในปีหน้า โดยส่วนหนึ่งที่ชะลอลงในปีหน้าเป็นผลจากฐานที่สูงจากมาตรการกระตุ้นของภาครัฐในปีนี้ หากไม่รวมมาตรการภาครัฐ การบริโภคมีแนวโน้มทยอยฟื้นตัวจาก 1.6% เป็น 2.4% สอดคล้องกับการฟื้นตัวของรายได้และผลกระทบจากราคาพลังงานที่จะลดลง อย่างไรก็ดี เมื่อเทียบกับอดีต การบริโภคยังต่ำกว่าเทรนด์ โดยเฉพาะหมวดบริการ เช่น การกินข้าวนอกบ้านและการท่องเที่ยว ขณะที่สินค้าไม่คงทนยังใกล้เคียงเทรนด์ สะท้อนว่าผู้บริโภคยังใช้จ่ายสินค้าจำเป็น แต่ประหยัดขึ้นจากความไม่แน่นอน
ปัจจัยกดดันหลักคือตลาดแรงงานที่เปราะบาง และผู้บริโภคบางส่วนเผชิญช็อกซ้ำ ๆ ตั้งแต่โควิด สงครามรัสเซีย–ยูเครน ราคาพลังงานสูง น้ำท่วม ไปจนถึงสงครามในตะวันออกกลาง นางปราณีกล่าวว่า รายได้ลูกจ้างนอกภาคเกษตรขยายตัวเป็นบวก แต่มาจากจำนวนผู้จ้างงานที่เพิ่มขึ้นเป็นหลัก ขณะที่ค่าจ้างไม่ได้เพิ่มมากนักในระยะหลัง
มองไปข้างหน้า ผู้ประกอบการอาจส่งผ่านต้นทุนได้ไม่เต็มที่ จึงอาจลดต้นทุน ลดชั่วโมงทำงาน หรือลดการจ้างงาน ประกอบกับการลงทุนใหม่เป็นแบบใช้ทุนเข้มข้นมากขึ้น การดูดซับแรงงานจึงอาจไม่สูงเท่าในอดีต ประมาณการรายได้แรงงานจึงเป็นบวกทั้งสองปี แต่ยังต่ำกว่าค่าเฉลี่ยในอดีต
“ในระยะหลังการลงทุนที่เข้ามาก็มีลักษณะ capital intensive เพิ่มขึ้น หรือใช้แรงงานต่อทุนน้อยลง ก็อาจจะทําให้การดูดซับแรงงานของตลาดแรงงานในช่วงต่อไปอาจจะไม่ได้สูงเท่าในอดีต สะท้อนความเปราะบางของแนวโน้มรายได้แรงงานและการจ้างงาน” นางปราณีกล่าว
K-Shape และนักท่องเที่ยว
นางปราณีกล่าวว่า กลุ่มที่เกี่ยวข้องกับ AI มีสัดส่วนราว 2.7% ของ GDP แต่เป็นกลุ่มเดียวที่เติบโตเด่น ขณะที่การท่องเที่ยวซึ่งเร่งขึ้นหลังเปิดประเทศปี 2565 ค่อนข้างทรงตัวในระยะหลัง กิจกรรมกลุ่มอื่นไม่ได้รับผลส่งผ่านจาก AI มากนัก และกลุ่มที่เผชิญการแข่งขันจากสินค้านำเข้ารุนแรง เช่น สินค้าที่ได้รับเงินทุนจากจีน มีแนวโน้มลดลง
ด้านการท่องเที่ยว ธปท. ปรับลดจำนวนนักท่องเที่ยวต่างประเทศในปีนี้และปีหน้าลงปีละ 1 ล้านคนจากรอบเดือนมิถุนายน ตามการลดลงของนักท่องเที่ยวตลาดระยะใกล้ที่ได้รับผลกระทบจากราคาพลังงาน การแข่งขันที่สูง และความกังวลด้านความปลอดภัย แต่รายรับจากนักท่องเที่ยวยังคาดว่าใกล้เคียงเดิม จากค่าใช้จ่ายต่อทริปที่สูงขึ้นเพราะพักนานขึ้น
ความเสี่ยงที่ต้องติดตาม
ธปท. ระบุความเสี่ยงเศรษฐกิจที่ต้องติดตาม 3 เรื่อง ได้แก่ ความต่อเนื่องของ AI ว่าจะเป็นแรงส่งได้นานเพียงใด ปัญหาภูมิรัฐศาสตร์ที่ยืดเยื้อซึ่งกระทบราคาพลังงาน และภาวะการเงินที่ตึงตัวขึ้นซึ่งอาจกระทบต้นทุนการระดมทุนในตลาดโลก
ดร.สุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน ธปท. กล่าวว่า เงินเฟ้อทั่วไปจะสูงขึ้นชั่วคราวในปี 2569 โดยหลักมาจากปัจจัยด้านอุปทาน คือราคาพลังงาน ก่อนกลับสู่ระดับต่ำตั้งแต่ไตรมาส 2–4 ของปี 2570 และไตรมาส 1 ปี 2571 จากผลของฐานราคาพลังงานที่สูงในปี 2569 และอุปสงค์ในประเทศที่ยังฟื้นตัวช้า ซึ่งส่วนหนึ่งมาจากปัญหาเชิงโครงสร้าง
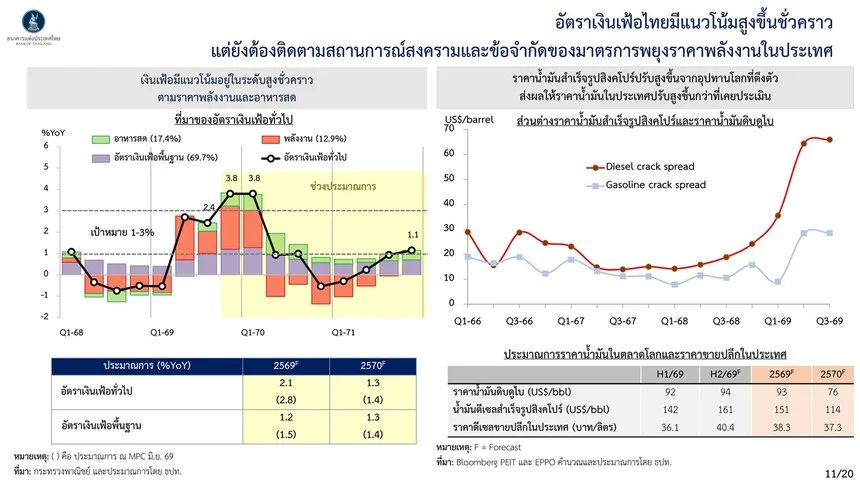
ธปท. ประเมินเงินเฟ้อทั่วไปที่ 2.1% ในปี 2569 และ 1.3% ในปี 2570 ส่วนเงินเฟ้อพื้นฐานทรงตัวที่ 1.2% และ 1.3% โดยราคาพลังงานดันเงินเฟ้อสูงขึ้นประมาณ 4 ไตรมาสนับจากเดือนเมษายนปีนี้ และจะกลับมาติดลบในไตรมาส 2 ปี 2570 ตามฐานที่สูง ขณะที่ราคาอาหารสดต้องติดตาม เนื่องจากไตรมาส 4 ปีนี้ได้รับผลชั่วคราวจากน้ำท่วมเมื่อเดือนตุลาคม และอาจได้รับผลจากเอลนีโญที่จะแรงในปีหน้า โดยเฉพาะไตรมาส 2 ปี 2570
ส่งผ่านต้นทุนไม่กว้าง เงินเฟ้อคาดการณ์ยังยึดเหนี่ยว
ดร.สุรัชระบุว่า ไม่เห็นสัญญาณที่เงินเฟ้อคาดการณ์สูญเสียการยึดเหนี่ยวทั้งระยะปานกลางและระยะสั้น ราคาที่ปรับขึ้นส่วนใหญ่ยังกระจุกอยู่ในหมวดพลังงาน แม้มีการส่งผ่านไปยังหมวดพื้นฐานบ้าง แต่เป็นไปอย่างค่อยเป็นค่อยไปตามที่ประเมินไว้ โดยอุปสงค์ที่อ่อนแอช่วยจำกัดไม่ให้การขึ้นราคากระจายเป็นวงกว้าง
โดยเงินเฟ้อทั่วไปเดือนตุลาคมอยู่ที่ 3.9% แต่หมวดอาหารสำเร็จรูปซึ่งมีน้ำหนักราว 16% ราคาค่อนข้างนิ่งในเดือนกันยายนและตุลาคม ขณะที่สัดส่วนสินค้าและบริการที่ปรับราคาขึ้นเพิ่มขึ้นหลังเดือนเมษายน แล้วลดลงและค่อนข้างนิ่ง เครื่องชี้เงินเฟ้อพื้นฐานหลายตัว ทั้งเงินเฟ้อพื้นฐานที่หักค่าเช่า ภาษี และเงินอุดหนุน Trim Mean (ค่าเฉลี่ยที่คำนวณโดยตัดข้อมูลที่มีค่าน้อยที่สุดและมากที่สุดออกตามสัดส่วนที่กำหนดไว้ ก่อนนำข้อมูลที่เหลือมาหาค่าเฉลี่ย) และ Sticky Price CPI (ดัชนีราคาผู้บริโภคที่วัดการเปลี่ยนแปลงราคาของสินค้าและบริการกลุ่มที่ปรับขึ้นหรือปรับลงได้ช้า หรือ หนืด) ก็ปรับขึ้นอย่างค่อยเป็นค่อยไป ไม่เห็นการกระโดดอย่างมีนัยสำคัญ
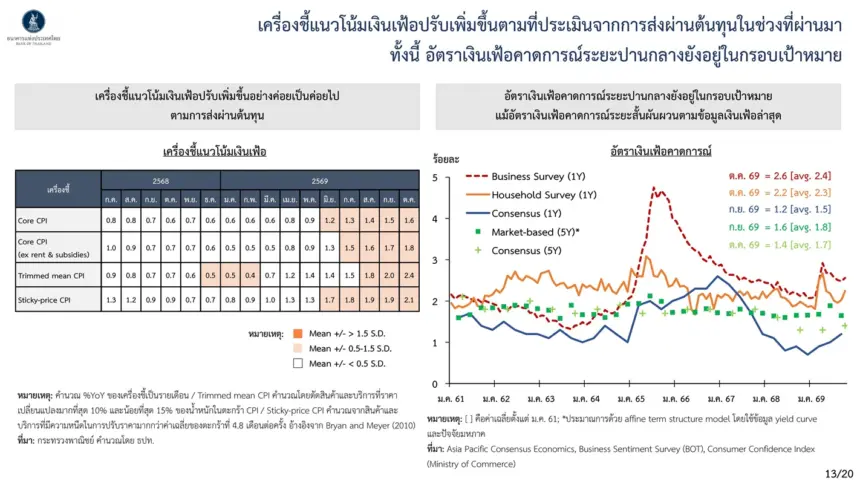
ด้านเงินเฟ้อคาดการณ์ ระยะสั้นจากการสำรวจภาคธุรกิจและครัวเรือนหักหัวลงในช่วงที่ผ่านมา แม้เห็นสัญญาณปรับขึ้นบ้างจากราคาน้ำมัน แต่ไม่พุ่งเหมือนปี 2022 ส่วนระยะ 5 ปี อยู่ที่ราว 1.6% จากแบบจำลอง และราว 1.4% จากการสำรวจนักวิเคราะห์ หรือโดยรวมราว 1.5% ซึ่งอยู่ในกรอบเป้าหมาย 1–3%
ธปท. ติดตามราคาน้ำมันทั้งดูไบ สิงคโปร์ และขายปลีกในประเทศ โดยเฉพาะ War Premium ที่มีสัญญาณพัฒนาการที่ดีขึ้นและอาจลดลง แต่ Logistic Premium และ Insurance Premium ของการขนส่งน้ำมันออกจากช่องแคบฮอร์มุซยังฝังอยู่ ทำให้ Crack Spread ของดีเซลยังอยู่ในระดับสูง เพราะการส่งน้ำมันสำเร็จรูปออกจากตะวันออกกลางทำได้ไม่เต็มที่เหมือนน้ำมันดิบ
ภาวะการเงิน สินเชื่อ SME ยังหด บาทอ่อนจากปัจจัยพื้นฐาน
ดร.สุรัชกล่าวว่า สินเชื่อรวมขยายตัวจากสินเชื่อธุรกิจขนาดใหญ่เป็นหลัก ทั้งจากความต้องการสภาพคล่องเมื่อต้นทุนสูงขึ้นและการสนับสนุนวัฏจักรการลงทุนใหม่ เช่น AI Cycle ขณะที่สินเชื่อ SME ยังหดตัวต่อเนื่อง สอดคล้องกับสถาบันการเงินที่ระมัดระวังจากความเสี่ยงด้านเครดิต และสินเชื่อรายย่อยโตต่ำใกล้ 1% คุณภาพสินเชื่อโดยรวมทรงตัว แต่คุณภาพสินเชื่อ SME ยังอยู่ในระดับสูงและต้องติดตาม
ผลตอบแทนพันธบัตรไทยตั้งแต่ต้นปีเพิ่มขึ้นราว 0.30% ลดลงจาก 0.50-0.60% ก่อนหน้านี้ แสดงว่าไม่ได้รับผลส่งผ่านจากผลตอบแทนพันธบัตรของประเทศพัฒนาแล้ว อัตราดอกเบี้ยสินเชื่อใหม่ทรงตัวราว 3.5% ส่วนค่าเงินบาทอ่อนค่าราว 6% ตั้งแต่ต้นปี ใกล้เคียงฟิลิปปินส์ อินโดนีเซีย และอินเดีย แต่สาเหตุของไทยมาจากปัจจัยพื้นฐานด้านการนำเข้าพลังงาน และช่วงหลังค่อนข้างนิ่ง ไม่ใช่เรื่องเงินเฟ้อหลุดแบบฟิลิปปินส์ หรือปัญหาธรรมาภิบาลแบบอินโดนีเซีย
นายสุรัชระบุว่า พื้นฐานด้านต่างประเทศของไทยค่อนข้างแข็งแกร่ง โดยปีนี้คาดว่าดุลบัญชีเดินสะพัดอยู่ที่ราว 0% ของ GDP ขณะที่ฟิลิปปินส์ อินเดีย และอินโดนีเซียติดลบ ไทยมีหนี้ต่างประเทศต่ำและทุนสำรองสูง และสัดส่วนนักลงทุนต่างชาติถือพันธบัตรราว 7% และหุ้นราว 25% ซึ่งต่ำ โอกาสเกิดเงินทุนไหลออกฉับพลันจึงค่อนข้างต่ำ
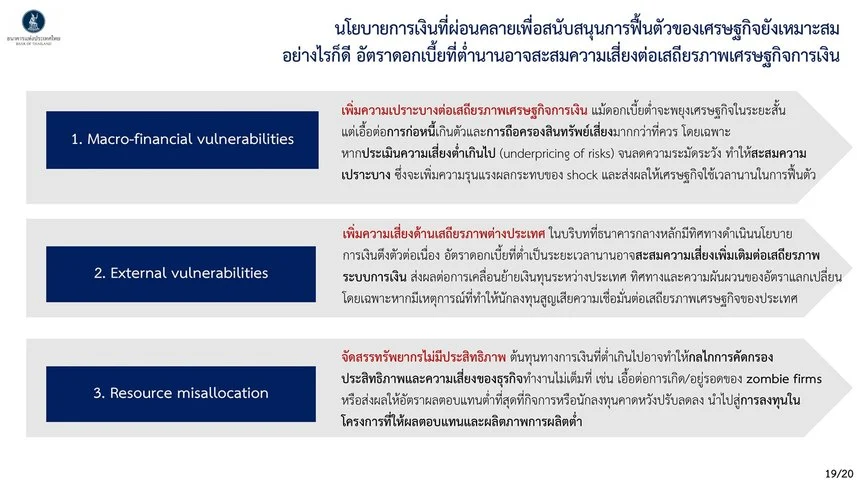
3 มิติความเปราะบางจากดอกเบี้ยต่ำนาน
ดร.สุรัชสรุป 2 ประเด็นสำคัญด้านนโยบายการเงิน ประเด็นแรก การคงดอกเบี้ยนโยบายสอดคล้องกับแนวโน้มและความเสี่ยงของเศรษฐกิจที่อยู่ระหว่างฟื้นตัว โดยการผ่อนคลายระดับปัจจุบันช่วยสนับสนุนการฟื้นตัว แต่ต้องจับตาความเสี่ยงเงินเฟ้อที่อาจสูงขึ้นหากสงครามปะทุอีกครั้งหรือราคาน้ำมันกลับมาสูง ประเด็นที่สอง กรรมการหารือความเสี่ยงจากการคงดอกเบี้ยต่ำเป็นเวลานาน ซึ่งขณะนี้ยังไม่เห็นสัญญาณสะสมความเสี่ยงอย่างมีนัยสำคัญ แต่ต้องติดตามความเปราะบางทางการเงินอย่างใกล้ชิด
“สิ่งที่กรรมการอภิปรายกันก็คือความเสี่ยงของการคงอัตราดอกเบี้ยต่ําเป็นเวลานาน keyword อันหนึ่ง คือ ต่ำเป็นเวลานาน low for long ปัจจุบันเราไม่เห็นสัญญาณการสะสมความเสี่ยงอย่างมีนัยยะสําคัญ แต่ว่าเราจะต้องติดตาม macro financial และ vulnerabilities อย่างใกล้ชิด” นายสุรัชกล่าว
“แต่แม้นโยบายการเงินที่อยู่ในระดับผ่อนคลายจะช่วยสนับสนุนการขยายตัวของเศรษฐกิจ แต่ก็อาจจะสร้างความเปราะบางถ้าหากคงอัตราดอกเบี้ยต่ำเป็นเวลานาน” นายสุรัชกล่าว
มิติแรก เสถียรภาพเศรษฐกิจการเงิน ดอกเบี้ยต่ำนานทำให้ผู้กู้ประเมินความสามารถชำระหนี้ต่ำเกินไปและก่อหนี้เกินตัว ส่วนผู้ลงทุนอาจถือสินทรัพย์เสี่ยงเกินควร เช่น หุ้นกู้คุณภาพต่ำ หากเกิดช็อกจนผิดนัดชำระหนี้ ก็กระทบเสถียรภาพระบบการเงินได้
มิติที่สอง เสถียรภาพด้านต่างประเทศ แม้ปัจจุบันดุลบัญชีเดินสะพัดของไทยไม่ติดลบ แต่หากเกิดช็อก เช่น ราคาพลังงานโลกสูงขึ้นจนดุลบัญชีเดินสะพัดติดลบ ประกอบกับส่วนต่างอัตราดอกเบี้ยที่ต่ำเกินไปเมื่อเทียบกับประเทศเพื่อนบ้าน ก็อาจกระตุ้นความไม่เสถียรของเงินทุนเคลื่อนย้ายและอัตราแลกเปลี่ยน ดังกรณีฟิลิปปินส์และอินโดนีเซีย
มิติที่สาม การจัดสรรทรัพยากรไม่มีประสิทธิภาพ ต้นทุนการเงินที่ต่ำเกินไปทำให้กลไกคัดกรองประสิทธิภาพและความเสี่ยงของธุรกิจทำงานได้ไม่เต็มที่ ธุรกิจที่ไม่มีอนาคตกู้เงินต่ออายุตัวเองได้เรื่อย ๆ กลายเป็น Zombie Firm ขณะที่นักลงทุนอาจลงทุนในสิ่งที่ให้ผลตอบแทนต่ำกว่าที่ควรได้
Policy Mix: ดอกเบี้ยทำเต็มที่แล้ว ต้องใช้มาตรการเฉพาะจุดควบคู่
นายสุรัชกล่าวว่า นโยบายการเงินปัจจุบันทำหน้าที่เต็มที่และผ่อนคลายเต็มที่แล้ว พร้อมติดตามเงินเฟ้ออย่างใกล้ชิด ทั้งการส่งผ่านต้นทุน เงินเฟ้อคาดการณ์ และความเสี่ยงที่ราคาพลังงานจะปะทุอีก ขณะเดียวกันก็ระมัดระวังผลของดอกเบี้ยต่ำต่อเนื่องที่อาจบั่นทอนเสถียรภาพการเงินระยะยาว ซึ่งต้องบาลานซ์ทั้งระยะสั้นและระยะยาว
การแก้ปัญหาในเศรษฐกิจแบบ K-Shape ต้องอาศัยมาตรการเฉพาะจุด ทั้งมาตรการการคลัง เช่น การโอนเงินช่วยกลุ่มเปราะบางภายใต้โครงการ Thai ช่วย Thai Plus และมาตรการการเงิน รวมถึงการเพิ่มผลิตภาพและปรับโครงสร้างเศรษฐกิจระยะยาว ซึ่งจะเป็นลักษณะของ “policy mix” ที่แก้ปัญหาอย่างตรงจุดและยั่งยืน ที่ภาครัฐและเอกชนร่วมมือกันต่อเนื่อง
สำหรับมาตรการของ ธปท. ได้แก่ การแก้หนี้กลุ่มเปราะบาง “ปิดหนี้ไว ไปต่อได้” มาตรการเสริมสภาพคล่อง เช่น Credit Boost และกลไกค้ำประกันสินเชื่อ นอกจากนี้ยังมีโครงการในแผน คือ Credit Portal ที่ช่วยให้ SME และสถาบันการเงินมาเจอกันด้วยต้นทุนต่ำ และ Alternative Data Exchange ที่ให้ผู้กู้นำข้อมูลนอกแบบ เช่น การชำระค่าน้ำค่าไฟ ค่าอินเทอร์เน็ต และ e-Wallet มาแสดงวินัยการชำระหนี้และกระแสรายได้ เพื่อลดปัญหาความไม่สมมาตรของข้อมูลความสามารถในการชำระหนี้
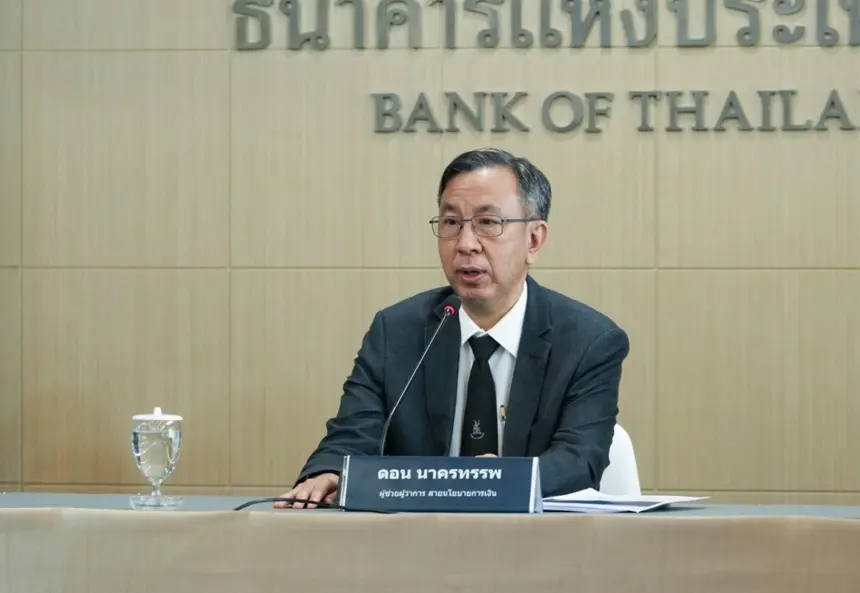
ในช่วงถาม-ตอบ นักวิเคราะห์จากธนาคารยูโอบี ตั้งคำถามต่อ ธปท. 3 ข้อ ได้แก่
1) ก่อนหน้านี้ ดร.ดอน กล่าวไว้ว่าจะปรับนโยบายการเงินสู่ภาวะปกติ (Normalize) เมื่อเศรษฐกิจเข้าสู่ภาวะปกติ ยังคงเป็นเช่นเดิมหรือไม่ และ ธปท. ยังประเมินศักยภาพการเติบโตของเศรษฐกิจไทย (Potential Growth) ที่ 2.7% หรือไม่ 2)ภาวะดอกเบี้ยต่ำเป็นเวลานาน (Low for Long) ต้องยาวนานเพียงใด ธปท. จึงจะเห็นการสะสมความเสี่ยงในภาคการเงิน 3)ธปท. มองว่านโยบายการเงินแบกภาระมากเกินไปหรือไม่ ในเมื่อมีเครื่องมือเพียงอย่างเดียวแต่ต้องดูแล 3 เป้าหมาย คือเสถียรภาพด้านเงินเฟ้อ เสถียรภาพทางการเงิน และการประคองเศรษฐกิจในภาวะที่โตต่ำและเงินเฟ้อต่ำ ซึ่งการช่วยเศรษฐกิจอาจก่อความเปราะบางในภาคการเงิน และ ธปท. ยังมีพื้นที่ใช้นโยบายอื่น เช่น มาตรการ Macroprudential เพื่อดูแลความเปราะบางหรือไม่
ดร.ดอน นาครทรรพ ตอบคำถามแรกว่า ตัวเลข 2.7% เป็นตัวเลขที่ประเมินไว้นานแล้ว อาจหลายปี และขณะนี้ ธปท. กำลังเร่งพิจารณาว่าจะต้องปรับเปลี่ยนหรือไม่ เนื่องจากโครงสร้างเศรษฐกิจไทยในช่วง 2–3 ปีที่ผ่านมาเปลี่ยนไปค่อนข้างเร็ว สะท้อนจากเครื่องชี้หลายตัว เช่น ดัชนีผลผลิตอุตสาหกรรม (MPI) ที่ปรับปรุงใหม่
อย่างไรก็ดี ในการหารือภายใน เห็นว่าสามารถคงตัวเลข 2.7% ไว้ก่อนได้ ระหว่างที่พิจารณาว่าจะปรับหรือไม่ โดยมีคณะทำงาน (Task Force) รับผิดชอบโดยตรง เมื่อเทียบกับสถาบันอื่น IMF ประเมินไว้ราว 2.5% ส่วน AMRO ที่ 2.9% ตัวเลข 2.7% จึงอยู่ตรงกลางและยังพอใช้ได้
ส่วนแนวนโยบายการเงินระยะต่อไป ดร.ดอนกล่าวว่า การประชุม กนง. ครั้งนี้กรรมการมองถึงการดำเนินนโยบายระยะข้างหน้าด้วย โดยในระยะสั้นเห็นว่าอัตราดอกเบี้ยนโยบายที่ 1% ยังเหมาะสมอยู่อีกสักระยะ แต่กรรมการมองเชิงกลยุทธ์ในการปรับดอกเบี้ยในอนาคตเช่นกัน เพราะเห็นเศรษฐกิจขยายตัวดีขึ้น ดังนั้นหากประเมินว่าเศรษฐกิจเข้มแข็งเพียงพอ การ Normalization ก็จะเกิดขึ้น แต่จะเป็นไปอย่างค่อยเป็นค่อยไป หรือ Measured Pace ซึ่งต้องติดตามพลวัตของเศรษฐกิจต่อไป ทั้งนี้ แนวนโยบายยังเป็นไปตามที่เคยสื่อสารไว้
ประเด็นการปรับเข้าสู่ระดับปกติ (Normalization) และอัตราการเติบโตตามศักยภาพ (Potential Growth) ดร.ดอนตอบว่า ไม่จำเป็นที่เศรษฐกิจจะต้องขยายตัวเท่ากับหรือสูงกว่าศักยภาพที่ระดับ 2.7% จึงจะสามารถปรับขึ้นอัตราดอกเบี้ยนโยบายได้ เนื่องจากการตัดสินใจของ กนง. จะเน้นการมองไปข้างหน้าและประเมินความเสถียรของการฟื้นตัวเป็นหลัก
หากเศรษฐกิจเติบโตสูงเกิน 2.7% เพียงชั่วคราว กนง. อาจมองว่าเป็นปัจจัยที่ไม่ถาวร ในทางกลับกัน หากการประเมินในระยะ 2 ปีข้างหน้าชี้ว่าเศรษฐกิจมีแนวโน้มฟื้นตัวได้อย่างมั่นคง การดำเนินนโยบายแบบ Normalization ก็สามารถเกิดขึ้นได้ทันที โดยไม่อยากให้ยึดติดกับตัวเลขศักยภาพที่ 2.7%
นอกจากนี้ ในการประชุมนโยบายการเงินที่ผ่านมา คณะกรรมการฯ ยังได้อภิปรายถึงกลยุทธ์การบริหารความเสี่ยง (Risk Management Strategy) ซึ่งเป็นอีกหนึ่งแนวทางสำคัญนอกเหนือจากการปรับดอกเบี้ยเข้าสู่ระดับปกติ โดย กนง. พร้อมพิจารณาปรับขึ้นอัตราดอกเบี้ยนโยบายในลักษณะเชิงป้องกัน (Preemptive) หากพบสัญญาณการสะสมความเสี่ยง ทั้งในมิติของอัตราเงินเฟ้อและมิติเสถียรภาพระบบการเงิน โดยสามารถดำเนินการได้ทันทีโดยไม่จำเป็นต้องรอให้เศรษฐกิจมีความพร้อมเต็มที่
Low for Long: ไม่กำหนดเวลา ดูที่ “อาการ”
ดร.สุรัช ตอบคำถามเรื่อง Low for Long ว่าจะต้องยาวนานเพียงใด ธปท. จึงจะเห็นการสะสมความเสี่ยง โดยระบุว่าขณะนี้ “ไม่ใช่ Low for Long แน่นอน” เพราะ ธปท. ลดดอกเบี้ยลงมาที่ 1% ตั้งแต่เดือนกุมภาพันธ์ ผ่านมาประมาณ 10–11 เดือน และ ธปท. จะไม่กำหนดเกณฑ์ตามปฏิทินว่า 1 ปีหรือ 2 ปี แต่จะพิจารณาตามสภาวะ (State Dependence) มากกว่า
สิ่งที่ ธปท. ติดตามคือสัญญาณการประเมินความเสี่ยงต่ำเกินไป (Underpricing of Risk) ได้แก่ ภาคครัวเรือนก่อหนี้เพิ่มขึ้นจนรบกวนกระบวนการลดภาระหนี้ (Deleveraging) หรือไม่ ภาคธุรกิจออกหุ้นกู้กลุ่มเสี่ยงมากขึ้นหรือไม่ และสถาบันการเงินที่กำไรลดลงจากดอกเบี้ยต่ำและการแข่งขันมีผลิตภัณฑ์ที่สุ่มเสี่ยงหรือไม่ ซึ่งเคยเห็นชัดเจนในช่วงปี 2019 ดร.สุรัชจึงย้ำว่า ธปท. ไม่ระบุกรอบเวลา แต่ดูที่ “อาการ” ที่จะเกิดขึ้น
ในประเด็นที่ถามว่าดอกเบี้ยเครื่องมือเดียวต้องดูแลหลายเป้าหมาย ทั้งเศรษฐกิจ เงินเฟ้อ และเสถียรภาพทางการเงิน ซึ่งทำให้ถูกยืดเกินไปหรือไม่ และควรใช้ Macroprudential หรือไม่ ดร.สุรัชตอบว่า หากปัญหาเป็นเรื่องเฉพาะจุดในบางภาค ไม่ว่าครัวเรือน ธุรกิจ หรือสถาบันการเงิน ก็ควรใช้ Macroprudential ซึ่งเป็นมาตรการเฉพาะจุดที่ออกแบบให้เหมาะกับปัญหา โดยที่ผ่านมา ธปท. มีเพดานด้านรายได้ต่อภาระหนี้ และเพดาน LTV รวมถึงการกำกับดูแลและติดตาม (Supervision, Monitoring) ซึ่งถือเป็น Macroprudential อย่างหนึ่ง
อย่างไรก็ตาม ธปท. จะไม่แยกว่าหากมีความไม่สมดุลด้านเสถียรภาพการเงินแล้วต้องใช้ Macroprudential เพียงอย่างเดียว เพราะต้องพิจารณาบริบทเศรษฐกิจว่ามาตรการจะเกิดการรั่วไหล (Leakage) หรือไม่ ซึ่งหมายถึงผู้ถูกบังคับสามารถหลบเลี่ยงมาตรการได้ การใช้เครื่องมือเสริมกันจึงสำคัญ เช่น ที่ ธปท. เคยใช้ในปี 2019 ซึ่งรวมถึงการดูแลไม่ให้อัตราดอกเบี้ยต่ำเกินไป และเป็นกลยุทธ์การใช้เครื่องมือในระยะข้างหน้า
ดร.สุรัชกล่าวเพิ่มเติมว่า หากค่าเงินขาดเสถียรภาพ ธปท. คงไม่ใช้อัตราดอกเบี้ยเป็นเครื่องมือหลักในการดูแลความผันผวนที่มากเกินไป แต่มีเครื่องมืออื่น เช่น การเข้าดูแลผ่านเงินสำรองระหว่างประเทศ ซึ่งมีอยู่ในระดับหนึ่ง ทั้งนี้ เกณฑ์ในการเลือกใช้ Policy Mix ขึ้นอยู่กับ 2 เรื่อง คือ ที่มาของช็อก (Source of Shock) และบริบทของเศรษฐกิจ ว่าในบริบทปัจจุบันเครื่องมือใดเหมาะกับปัญหามากที่สุด
คำถามต่อมาเป็นเรื่องเงินเฟ้อ ที่ตอนนี้ยังทรงตัวระดับสูงและอาจจะทรงตัวสูงถึงไตรมาส 1 ปีหน้าหลังจากนั้นจะลดลง ธปท.มองว่าปัจจัยอะไรที่ทําให้เงินเฟ้อที่จะปรับลดลงได้ในช่วงหลังไตรมาส 1 ปีหน้าเป็นต้นไป ทั้งที่สถานการณ์ของกองทุนน้ํามันยังติดลบ และสงครามยังมีความไม่แน่นอนอยู่
ดร.สุรัชระบุว่า ปัจจัยสำคัญที่ช่วยกดดันให้เงินเฟ้อปรับตัวลดลง มาจากผลของฐานที่สูงในปีก่อน ประกอบกับทิศทางราคาน้ำมันในตลาดโลกที่มีแนวโน้มปรับลดลงต่อเนื่อง โดยประมาณการราคาน้ำมันดิบเฉลี่ยในปีนี้อยู่ที่ 93 ดอลลาร์สหรัฐต่อบาร์เรล ก่อนจะทยอยลดลงมาอยู่ที่เฉลี่ย 76 ดอลลาร์สหรัฐต่อบาร์เรลในปีหน้า
สำหรับราคาพลังงานในประเทศ ภาครัฐและกองทุนน้ำมันเชื้อเพลิงมีความพยายามอย่างต่อเนื่องในการทยอยปรับลดราคาน้ำมันขายปลีก ทั้งน้ำมันดีเซล B7 และน้ำมันกลุ่มแก๊สโซฮอล์ เพื่อบรรเทาภาระค่าครองชีพของประชาชน แม้การปรับลดราคาน้ำมันขายปลีกในประเทศจะไม่สามารถลดลงได้ในอัตราส่วน 1 ต่อ 1 เมื่อเทียบกับการลดลงของราคาน้ำมันดิบหรือราคาน้ำมันสำเร็จรูปตลาดสิงคโปร์ก็ตาม
อย่างไรก็ดี ประเมินว่ากลยุทธ์การบริหารจัดการของกองทุนน้ำมันฯ ในปัจจุบันอยู่ในจังหวะที่สมดุล (Balance Strategy) โดยมีการทยอยลดอุดหนุนดีเซลและปรับเก็บเงินเข้ากองทุนในบางหมวด เพื่อทยอยฟื้นฟูและสร้างพื้นที่ทางนโยบาย (Policy Space) ควบคู่ไปกับการดูแลราคาน้ำมันขายปลีก ทั้งนี้ ยังต้องติดตามความเสี่ยงในระยะข้างหน้าอย่างใกล้ชิด หากเกิดเหตุการณ์ช็อกราคาน้ำมันในตลาดโลกปะทุขึ้นมาอีกครั้ง เนื่องจากปัจจุบันฐานะกองทุนน้ำมันเชื้อเพลิงยังคงเผชิญภาวะติดลบสะสมสูงถึงกว่าแสนล้านบาท
คำถามต่อมา ภาพเศรษฐกิจควรเป็นหรือเริ่มมีลักษณะแบบไหนที่ธปท. ถึงจะประเมินว่าการฟื้นตัวเริ่มทั่วถึง และมีแนวโน้มหลุดจากภาพ K-shape ได้
นางปราณี ตอบว่า ต้องพิจารณาเครื่องชี้วัดทางเศรษฐกิจในหลายมิติควบคู่กัน ได้แก่ กิจกรรมทางเศรษฐกิจเคลื่อนไหวไปในทิศทางเดียวกันมากขึ้น ไม่เกิดภาพการแยกออกจากกัน กิจกรรมนี้มีการส่งผ่านไปยังการจ้างงาน และรายได้ของธุรกิจ และ การกระจายตัวของผลสู่ภาคครัวเรือน
คำถามต่อมา จากการที่ธปท.เริ่มมี early warning เกี่ยวกับตลาดแรงงาน เป็นเพราะมีความกังวลเกี่ยวกับ staggflation หรือไม่
นางปราณีอธิบายเรื่องความกังวลในตลาดแรงงานว่า แม้อัตราการว่างงานของไทยอยู่ที่ประมาณ 1% ซึ่งไม่ได้สูง แต่เมื่อวิเคราะห์ลึกลงไปพบว่าสัดส่วนผู้ว่างงานที่เป็นผู้ว่างงานระยะยาวมากกว่า 1 ปี และยังมองหางานอยู่เพิ่มขึ้น แล้วเห็นอีกเครื่องชี้หนึ่งคือ ผู้ขอรับสิทธิ์ว่างงานรายใหม่ในมาตรา 38 ในระบบประกันสังคมปรับเพิ่มขึ้น 4-5 เดือนติดต่อกัน ตรงนี้ก็มีความกังวล นอกจากนี้แม้คนจะมีงานทําแต่จํานวนชั่วโมงทํางานไม่เต็มที่ หรือมีผู้เสมือนว่างงานอยู่ในกลุ่มที่การแข่งขันค่อนข้างสูงอย่าง ยานยนต์ สิ่งทอ ก่อสร้าง อสังหา ซึ่งตรงนี้ก็สอดคล้องกับการขอจ่ายค่าจ้างบางส่วนตามมาตรา 75 ที่ระยะหลังก็ปรับเพิ่มขึ้นในกลุ่มเหล่านี้เช่นกัน
ดร.สุรัชตอบเรื่อง stagflation ว่า stagflation คือ สถานการณ์ที่อัตราเงินเฟ้อติดลบต่อเนื่องควบคู่กับเศรษฐกิจที่อาจจะไม่ได้ขยายตัว แต่ที่เห็นว่าเงินเฟ้อพื้นฐานทรงตัวอยู่ในระดับต่ํา ก็ไม่ใช่เรื่องการว่างงาน หลักเงินเฟ้อพื้นฐานเป็นเรื่องของการส่งผ่าน จาก supply shock มากกว่า อย่างเช่น ต้นทุนอาหาร
“ถ้าเราเห็น stagflation หมายความว่า เราก็จะต้องเห็นเงินเฟ้อพื้นฐาน การส่งผ่านของเงินเฟ้อพื้นฐานปรับสูงขึ้นต่อเนื่อง แต่ที่เราเห็นล่าสุดไม่ได้ปรับสูงขึ้นด้วยซ้ํา stagflation มีลักษณะเศรษฐกิจแย่เงินเฟ้อสูง แต่เงินเฟ้อของไทยไม่ได้เห็นกันอย่างนั้นเราเห็นการแข่งขันที่ค่อนข้างสูงระหว่างธุรกิจนะครับ จึงเป็นตัวที่สกัดไม่ให้เกิดลักษณะนั้นขึ้น แต่ประเด็นที่สําคัญก็คือว่า stagflation เศรษฐกิจต้องแย่ เศรษฐกิจไทยไม่ถึงกับแย่หรือว่าติดลบต่อเนื่องขนาดนั้น” ดร.สุรัชกล่าว
ดร.สุรัชกล่าวว่า เศรษฐกิจไทยอยู่ในช่วงที่กําลังฟื้นตัวดี โดยเฉพาะเทียบกับช่วงเกิดวิกฤติพลังงานในปลายเดือนกุมภาพันธ์ซึ่ง ช่วงนี้ธปท.มองว่าเศรษฐกิจไทยจะโตต่ํา แต่ปีนี้คาดว่าจะขยายตัว 2.4% แล้วจะเพิ่มขึ้นจากการปรับปรุง MPI “ดังนั้น stacgflation ไม่ได้เป็น concern ในปัจจุบันแล้ว”
อย่างไรก็ตามที่เตือนเรื่องตลาดแรงงาน เพราะตลาดแรงงานเป็นปัจจัยหนึ่งที่มีผลต่อการบริโภคภาคเอกชน เศรษฐกิจไทยจะเติบโตได้อย่างยั่งยืนและเข้มแข็ง การบริโภคภาคเอกชนเป็นปัจจัยสําคัญ รายได้แรงงานหรืออัตราว่างงานมีผลต่อการบริโภคภาคเอกชน เมื่อธปท.เริ่มเห็นสัญญาน ก็ต้องติดตามใกล้ชิด