IMF ประเมินเศรษฐกิจโลกฟื้นตัวอย่างแข็งแกร่ง ภาพรวมยังยืดหยุ่นโดยมีกระแส AI และแรงหนุนในเอเชียช่วยขับเคลื่อน แต่กำลังเริ่มถึงขีดจำกัดแล้ว โดยความเสี่ยงสำคัญคือราคาพลังงาน ห่วงโซ่อุปทาน AI กระจุกตัว และภาระหนี้สาธารณะที่สูงขึ้น จึงต้องเปลี่ยนผ่านจากการเพียงแค่รับมือไปสู่การฟื้นฟูพื้นที่ทางการคลัง (Fiscal space) และสร้างความยืดหยุ่นทางฝั่งอุปทานขึ้นมาใหม่
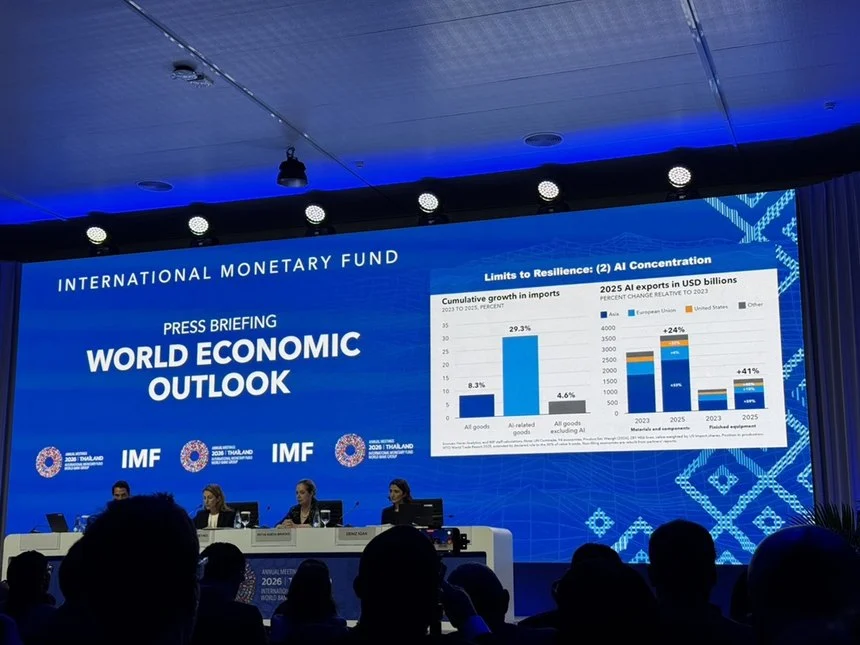
วันที่ 13 ตุลาคม 2569 กองทุนการเงินระหว่างประเทศ (International Monetary Fund:IMF) แถลงข่าวเปิดตัว รายงาน World Economic Outlook (WEO) ล่าสุด ภายใต้หัวข้อ “Resilience Under Strain: Urgent Choices” โดยซิลวานา เฟอร์เรโร (Silvana Ferreiro) Chief Economist and Director of the Research Department เพตยา คีว่า-บรูกส์ (Petya Koeva-Brooks) Deputy Director of the Research Department และ เดนิส อิแกน (Denise Igan) Division Chief of Research Department.
ซิลวานา เปิดเผยว่า เศรษฐกิจโลกยังแข็งแกร่งแต่เป็นความแข็งแกร่งที่ใกล้ถึงขีดจำกัด มีความเสี่ยงที่จะอ่อนตัวลง โดยคงคาดการณ์การเติบโตเศรษฐกิจโลกปี 2569 ไว้ที่ 3.1% ลดลง 0.40 จุด จากปีก่อน แต่จะขยายตัวมากขึ้นเป็น 3.4% ในปี 2570
ทั้งนี้มีสองปัจจัยที่มีผลต่อแนวโน้มเศรษฐกิจโลก ปัจจัยแรกได้แก่ ราคาพลังงานและสินค้าโภคภัณฑ์ที่เพิ่มขึ้นอันเป็นผลจากสงครามในตะวันออกกลาง ทำให้อุปทานทั่วโลกชะงัก ราคาสูงขึ้น กระทบต่อกิจกรรมทางเศรษฐกิจ ปัจจัยที่สองการขยายตัวอย่างรวดเร็วของเทคโนโลยี ส่วนใหญ่มาจากการพัฒนา AI ซึ่งมีผลทางบวกต่ออุปสงค์อย่างมาก ทั้งในด้านราคาและกิจกรรม โดยเฉพาะด้านการค้าและการลงทุน แม้อุปสงค์และอุปทานใต่างนำเศรษฐกิจไปในทิศทางที่ตรงข้ามกัน แต่ทั้งสองปัจจัยสร้างแรงกกดันที่เพิ่มขึ้นต่อเงินเฟ้อ
IMF คาดการณ์เงินเฟ้อโลกปีนี้ว่าเพิ่มขึ้น 4.7% แต่จะอ่อนตัวลงมาที่ 4.1% ในปี 2570 ส่วนเงินเฟ้อพื้นฐานคาดว่าจะเพิ่มมาที่ 3.9% แต่จะชะลอตัวลงเหลือ 3.7% ในปี 2570 ตามลำดับ
รายงาน WEO ประเมินว่า ราคาสินค้าโภคภัณฑ์ยังคงอยู่ในระดับสูงต่อไปอีกประมาณ 6 เดือน และในความเป็นจริง ราคาปรับตัวสูงขึ้นถึง 17% และ 40% ในปี 2026 และ 2027 ตามลำดับ ซึ่งมีผลกระทบต่อประเทศเศรษฐกิจพัฒนาแล้วและประเทศตลาดเกิดใหม่ โดย IMF ได้มีการปรับลดประมาณการเติบโตทางเศรษฐกิจลง และปรับเพิ่มประมาณการอัตราเงินเฟ้อขึ้นในประเทศทั้งสองกลุ่มนี้
แรงกระทบส่วนหนึ่งของอุปสงค์และอุปทานยัง ส่งผลให้ต้นทุนการกู้ยืมของประเทศที่พัฒนาแล้วสูงขึ้นท่ามกลางภาระหนี้ที่เพิิ่มขึ้น ภาระหนี้ภาครัฐที่อยู่ในระดับสูงและต้นทุนทางการเงินที่สูงขึ้น ยิ่งทำให้มีความกังวลต่อทางการคลังและความเสี่ยง
“แนวโน้มของแต่ละประเทศแตกต่างกัน เนื่องจากสัดส่วนการใช้สินค้าโภคภัณฑ์ที่มีราคาสูง รวมทั้งกิจกรรมที่เกี่ยวข้องกับ AI และต้นทุนการกู้ยืมที่ไม่เท่ากัน โดยคาดว่าประเทศผู้ส่งออกพลังงาน และไม่ได้อยู่ในภูมิภาคที่มีความขัดแย้ง และประเทศที่อยู่ในวงจร AI อย่างใกล้ชิดจะอยู่ในสถานะที่ดีกว่ามาก ส่วนประเทศผู้นำเข้าน้ำมัน และที่ยังไม่ได้เข้าอยู่ในวงจรเทคโนโลยี AI มากนัก แนวโน้มเศรษฐกิจจะอ่อนตัวลง” ซิลวานากล่าว
“ประเทศที่มีรายได้น้อยและประเทศที่มีความเปราะบางหลายแห่งจัดอยู่ในกลุ่มหลัง ความเสี่ยงต่อแนวโน้มการเติบโตโน้มเอียงไปทางขาลง ซึ่งตอกย้ำถึง 3 ข้อจำกัดหลักที่ทำให้การพื้นตัวแม่แข็งแกร่ง”
ประการแรก ความตึงเครียดที่กลับมารุนแรงขึ้นในตะวันออกกลาง ราคาน้ำมันดิบ ก๊าซธรรมชาติ และผลิตภัณฑ์น้ำมันกลั่น เช่น น้ำมันดีเซลและน้ำมันเชื้อเพลิงเครื่องบิน ต่างปรับตัวสูงขึ้นอย่างมาก หากการหยุดชะงักของการผลิตและการขนส่งในตะวันออกกลางยืดเยื้อออกไปอีก ก็อาจนำไปสู่การเพิ่มขึ้นอีกของราคาพลังงานและสินค้าโภคภัณฑ์อื่น ๆ
จนถึงขณะนี้ กลไกการปรับตัวหลายประการในตลาดพลังงานได้ช่วยรองรับผลกระทบจากวิกฤติ ทั้ง การเปลี่ยนเส้นทางการจัดหาพลังงาน การเพิ่มกำลังการผลิตพลังงานในประเทศอื่น ๆ การนำพลังงานสำรองออกมาใช้ การทดแทนด้วยแหล่งพลังงานอื่น รวมถึงพลังงานหมุนเวียน และการเพิ่มประสิทธิภาพการใช้พลังงาน ทั้งหมดนี้ช่วยจำกัดผลกระทบจากวิกฤติดังกล่าวได้
ซิลวานากล่าวว่า หากไม่มีกลไกเหล่านี้ IMF ประเมินว่าการเติบโตของเศรษฐกิจโลกในปีนี้จะต่ำลง 0.60 จุด มาอยู่ที่ 2.5% แทนที่จะเป็น 3.1%
อย่างไรก็ตามกลไกการปรับตัวบางด้านเหล่านี้ โดยเฉพาะสต็อกน้ำมันและการเพิ่มประสิทธิภาพการใช้พลังงาน กำลังเริ่มถึงขีดจำกัดแล้ว ปรากฏการณ์สภาพอากาศสุดขั้วซึ่งเกิดจากปรากฏการณ์เอลนีโญ อาจสร้างความระส่ำระสายในตลาดสินค้าโภคภัณฑ์ให้มาก และเพิ่มแรงกดดันด้านอุปทานให้รุนแรงยิ่งขึ้น
ข้อจำกัดประการที่สองคือ อุปทานของห่วงโซ่ AI กระจุกตัว มีสาเหตุมาจากโครงสร้างของการเติบโต โดยกระแสความนิยมที่เกี่ยวข้องกับ AI ผ่านการลงทุนและการค้าได้กลายเป็นแรงขับเคลื่อนสำคัญของการเติบโตทางเศรษฐกิจโลก ทว่าห่วงโซ่อุปทานของ AI กลับกระจุกตัวอยู่อย่างมากในไม่กี่ประเทศ ไม่กี่ภาคส่วน และไม่กี่บริษัท ซึ่งอาจเกิดคอขวดขึ้นได้ (potential choke points) ยิ่งไปกว่านั้น การที่ตลาดปรับฐานและภัยคุกคามทางไซเบอร์จาก AI ก็อาจทำให้การเติบโตถดถอยและเพิ่มความเสี่ยงต่อเสถียรภาพทางการเงิน
ซิลวานา กล่าวว่า AI มีบทบาทอย่างมากต่อการค้าและการเติบโตของเศรษฐกิจโลก เพื่อให้เห็นภาพขนาดและอิทธิพลที่ชัดเจน ได้ให้ตัวเลขว่าการค้าโลกในช่วงระหว่างปี 2023 ถึง 2025 ขยายตัวสะสมอยู่ที่ 8.3% ขณะที่การค้าโลกในกลุ่มสินค้าที่เกี่ยวข้องกับ AI ขยายตัวสูงถึง 29% “ซึ่งถือเป็นตัวเลขที่สูงและมีนัยสำคัญมาก” หากตัดการค้าโลกในกลุ่มสินค้าที่เกี่ยวข้องกับ AI แล้ว การค้าโดยรวมจะเติบโตเพียง 4.6% แทนที่จะเป็น 8.3% ซึ่งถือเป็นตัวเลขที่สูงและมีนัยสำคัญมาก
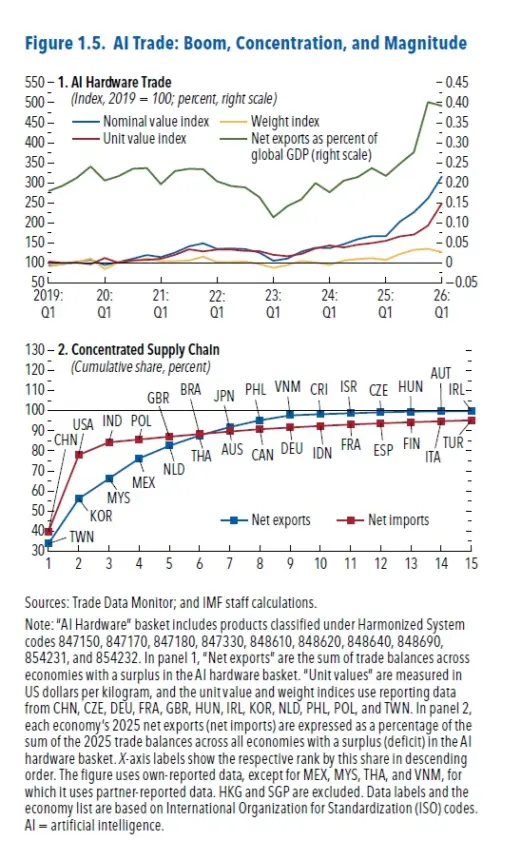
มองไปในอนาคต สิ่งที่ IMF ทำในการประมาณการสำหรับรายงาน WIO คือ การพิจารณาสถานการณ์จำลองรูปแบบต่าง ๆ ของ AI โดยในกรณีฐาน (Baseline forecast) ตั้งสมมติฐานว่า กระแสการเติบโตอย่างก้าวกระโดดนี้จะค่อย ๆ ชะลอตัวและทยอยลดลงเมื่อเวลาผ่านไป
“สิ่งที่เราทำในการวิเคราะห์สถานการณ์จำลอง (Scenario analysis) คือ การสมมติว่ากระแสการเติบโตอย่างก้าวกระโดดนั้นคงอยู่ยาวนานขึ้น นั่นคือสถานการณ์ A ซึ่งผสานรวมกับการเพิ่มขึ้นจริงของผลิตภาพ (Productivity) จาก AI ในกรณีนี้จะเห็นการขยายตัวของกิจกรรมทางเศรษฐกิจเพิ่มเติมโดยไม่ก่อให้เกิดภาวะเงินเฟ้อ” ซิลวานากล่าว
ในสถานการณ์ B ซึ่งยังคงเห็นอุปสงค์ที่เติบโตอย่างก้าวกระโดด แต่ไม่ได้มาพร้อมกับผลิตภาพที่เพิ่มขึ้น ส่งผลให้ผลประโยชน์ต่อการเติบโตทางเศรษฐกิจมีขนาดเล็กลง และมาพร้อมกับระดับเงินเฟ้อที่สูงขึ้น
และสถานการณ์ C (สถานการณ์ที่สาม) คือ สถานการณ์ที่มีการประเมินผลกำไรที่จะได้รับจาก AI ใหม่อีกครั้ง และการประเมินใหม่นั้นนำไปสู่การปรับลดลงของอุปสงค์ ดังนั้นสิ่งที่จะเห็นในการแบบจำลองนี้คือ ผลกระทบต่อระดับ (Level) ของกิจกรรมทางเศรษฐกิจ ไม่ใช่ต่ออัตราการเติบโต (Growth) ดังนั้นจึงไม่ได้มีผลกระทบต่อการเติบโตทางเศรษฐกิจอย่างแท้จริงในส่วนนี้
“ซึ่งสามารถลองปรับตัวเลขเพื่อเพิ่มหรือลดขนาดของผลกระทบ (Shock) ได้ นั่นคือการทดสอบแบบจำลองที่เราได้ทำขึ้น และโดยพื้นฐานแล้วมันเป็นการคาดการณ์แนวโน้มของการเติบโตอย่างก้าวกระโดดที่เรากำลังเผชิญอยู่”
ข้อจำกัดประการที่สามคือ ด้านการคลัง ต้นทุนการกู้ยืมและภาระการจ่ายดอกเบี้ยที่สูงขึ้นอาจบั่นทอนงบประมาณรายจ่ายที่จำเป็นในด้านอื่น ๆ และลดพื้นที่ทางการคลัง (Fiscal Buffers) สำหรับรับมือกับวิกฤตในอนาคต
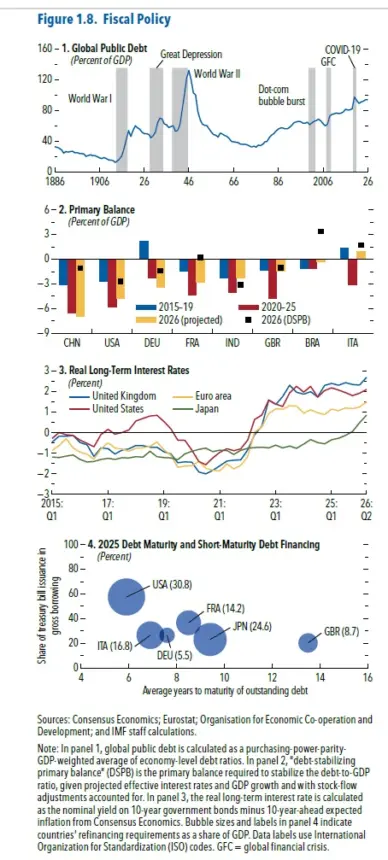
ซิลวานากล่าวว่า ในบทที่ 1 ของรายงาน WIO ได้แสดงให้เห็นถึงความเปราะบางเพิ่มเติม โดยพิจารณาสถานการณ์จำลองความเสี่ยง ซึ่งราคาสินค้าโภคภัณฑ์ที่สูงขึ้นและความกังวลเกี่ยวกับแนวโน้มทางการคลัง นำไปสู่การประเมินความเสี่ยงด้านการกู้ยืมของภาครัฐใหม่อีกครั้ง ส่งผลให้ทั้งส่วนชดเชยความเสี่ยงจากการถือครองสินทรัพย์ระยะยาว (Term Premium) และการคาดการณ์เงินเฟ้อปรับตัวสูงขึ้น ในสถานการณ์ดังกล่าว การเติบโตของประเทศเศรษฐกิจพัฒนาแล้วและประเทศเศรษฐกิจตลาดเกิดใหม่จะลดลง 0.50% ถึง 0.60% ภายในปี 2570 เมื่อเปรียบเทียบกับประมาณการกรณีฐาน โดยที่อัตราเงินเฟ้อจะสูงขึ้นอย่างมีนัยสำคัญ
ความเสี่ยงเหล่านี้ที่ถาโถมเข้ามา ต้องได้รับการรับมือด้วยมาตรการที่เด็ดขาด นโยบายการคลังต้องมีความรัดกุมเพื่อรักษาระดับแรงกดดันด้านอุปสงค์ในช่วงเวลาที่มีความเสี่ยงเงินเฟ้อสูง ประเทศที่มีหนี้สินและขาดดุลสูงจำเป็นต้องเริ่มปรับลดการขาดดุลทางการคลัง (Fiscal Consolidation) และสร้างความมั่นใจว่าการขาดดุล และรวมถึงตัวหนี้สินในท้ายที่สุด มีแนวโน้มปรับตัวลดลง
“ทั้งนี้ มาตรการช่วยเหลือใด ๆ หากมีความจำเป็น ควรเป็นมาตรการชั่วคราวและมุ่งเป้าไปที่การคุ้มครองกลุ่มที่เปราะบางที่สุด โดยยังคงรักษาบทบาทของสัญญาณราคาเอาไว้”
ในขณะเดียวกัน นโยบายการเงินควรยังคงมุ่งเน้นไปที่เสถียรภาพทางราคาเป็นหลักอย่างแน่วแน่ตามพันธกิจของธนาคารกลาง ทิศทางนโยบายการเงินควรรัดกุมเพียงพอที่จะป้องกันผลกระทบรอบสอง (Second-round effects) และเป็นหลักว่าอัตราเงินเฟ้อจะกลับสู่ระดับเป้าหมายได้ทันการณ์ ทิศทางที่เหมาะสมจะแตกต่างกันไปในแต่ละประเทศ โดยระดับเงินเฟ้อเริ่มต้น ความตึงตัวของตลาดแรงงาน รวมถึงการเปิดรับความเสี่ยงต่อผลกระทบทางเทคโนโลยีและสินค้าโภคภัณฑ์ ต่างเป็นหมุดหมายนโยบายที่สำคัญ และเหนือสิ่งอื่นใด ความเป็นอิสระของธนาคารกลางถือเป็นสิ่งสำคัญยิ่งในการบรรลุเป้าหมายเงินเฟ้อ
เพื่อสนับสนุนการเติบโตในระยะปานกลาง ประเทศต่าง ๆ ควรดำเนินการสร้างกันชนทางการคลัง (Fiscal Buffers) ต่อไป พร้อมทั้งปกป้องเสถียรภาพทางการเงิน เสริมสร้างพลวัตของภาคเอกชน และเพิ่มพูนความยืดหยุ่นทางฝั่งอุปทาน
ซิลวานาสรุปด้วยการเน้นย้ำประเด็นหลักว่า เศรษฐกิจโลกฟื้นตัวอย่างแข็งแกร่งมาโดยตลอด แต่ความแข็งแกร่งนั้นกำลังเริ่มถึงขีดจำกัดแล้ว ภารกิจข้างหน้าจึงเป็นการเปลี่ยนผ่านจากการรับมือไปสู่การฟื้นฟู การฟื้นพื้นที่ทางการคลังและความยืดหยุ่นทางฝั่งอุปทาน เพื่อเสริมสร้างขีดความสามารถของประเทศต่าง ๆ ให้เติบโตได้อย่างยั่งยืน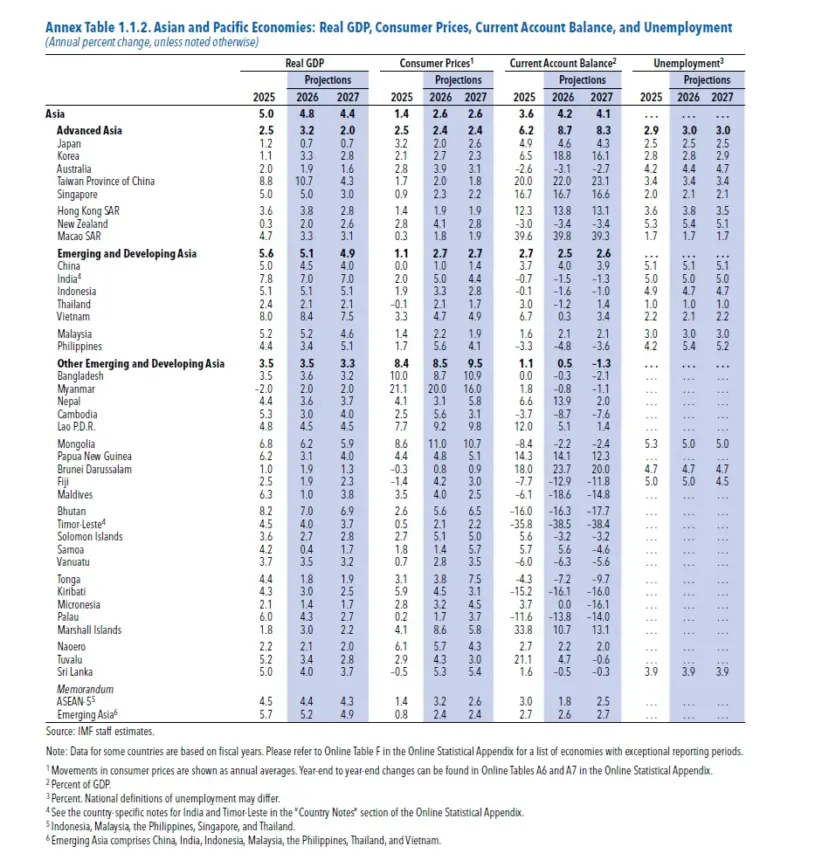
ในช่วงเปิดให้สื่อมวลชนซักถาม มีคำถามเกี่ยวกับ ผลจากอัตราดอกเบี้ยระยะยาวที่ปรับสูงขึ้นไม่นานมานี้ อัตราผลตอบแทนพันธบัตรรัฐบาลของหลายประเทศพุ่งต่อการเติบโตของเศรษฐกิจโลกและเสถียรภาพทางการเงิน ซิลวานากล่าวว่า การพิจารณาถึงปัจจัยขับเคลื่อนการปรับขึ้นของอัตราดอกเบี้ยมีความสำคัญ เพราะจะช่วยให้เข้าใจถึงผลกระทบที่จะเกิดขึ้นด้วย โดยพื้นฐานแล้วมีปัจจัยขับเคลื่อนหลัก 3 ประการ
ปัจจัยแรกคือการเติบโตทางเศรษฐกิจ กระแสการลงทุนที่ขับเคลื่อนโดย AI ถือเป็นปัจจัยหนุนสำคัญต่ออุปสงค์ และดันให้อัตราดอกเบี้ยสูงขึ้น ยิ่งไปกว่านั้น ในฝั่งของแรงขับเคลื่อนด้านอุปสงค์ การใช้จ่ายของภาครัฐที่สูงขึ้นนับตั้งแต่เกิดการแพร่ระบาด ซึ่งเข้ามาเพิ่มอุปสงค์และส่งผลให้ดอกเบี้ยสูงขึ้นตามไปด้วย ในแง่หนึ่ง เป็นการย้อนกลับของสิ่งที่เผชิญก่อนเกิดการแพร่ระบาด ช่วงที่ภาวะเศรษฐกิจซบเซายาวนาน (Secular stagnation) อุปสงค์ที่อ่อนแอ และอัตราดอกเบี้ยต่ำ แต่ในเวลานี้ เมื่ออุปสงค์แข็งแกร่งขึ้น อัตราดอกเบี้ยดุลยภาพ (Equilibrium rates) สูงขึ้นอันเป็นผลมาจากอุปสงค์ที่แข็งแกร่งนั้น
องค์ประกอบที่สองที่มีความสำคัญอย่างมากคือราคาน้ำมันและสินค้าโภคภัณฑ์อื่น ๆ ซึ่งเป็นส่วนหนึ่งของผลกระทบเชิงลบทางฝั่งอุปทาน (Negative supply shock) ซึ่งจำกัดกำลังการผลิตทั่วโลก ดันให้อัตราเงินเฟ้อสูงขึ้น และบีบให้ธนาคารกลางต้องออกมาตรการตอบสนอง
และองค์ประกอบที่สามคือส่วนชดเชยความเสี่ยง (Premium component) ความสัมพันธ์ระหว่างระดับหนี้ที่สูงและอัตราดอกเบี้ยที่สูง เมื่อพิจารณาถึงความสัมพันธ์และความเสี่ยงที่เกิดขึ้น หมายความว่านักลงทุนกำลังเรียกร้องส่วนชดเชยความเสี่ยงจากพันธบัตร และอีกองค์ประกอบหนึ่งของส่วนชดเชยความเสี่ยงนี้คือ ในสภาวะที่มีผลกระทบทางฝั่งอุปทาน พันธบัตรไม่ได้เป็นเครื่องมือป้องกันความเสี่ยง (Hedge) ที่ดีนักต่อวัฏจักรเศรษฐกิจ ดังนั้น นักลงทุนจึงเรียกร้องผลตอบแทนชดเชยสำหรับจุดนี้เช่นกัน
สำหรับการตอบสนองของนโยบายการเงิน ซิลวานากล่าวว่า สำหรับส่วนแรกที่เป็นปัจจัยเพิ่มอุปสงค์ คือ ผลกระทบด้านอุปสงค์ (Demand shock) ซึ่งนโยบายการเงินสามารถคานผลกระทบนี้ได้ด้วยการเพิ่มความรัดกุมมากขึ้น ส่วนวิกฤติพลังงานนั้นเป็นผลกระทบด้านอุปทาน (Supply shock) และเงินเฟ้อถูกขับเคลื่อนจากฝั่งอุปทาน ดังนั้น ในจุดนี้ นโยบายการเงินจึงต้องมีความระมัดระวังมากขึ้นเล็กน้อย และบริหารจัดการฝั่งอุปสงค์เพื่อให้แน่ใจว่าอัตราเงินเฟ้อจะกลับเข้าสู่ระดับเป้าหมาย ไม่เกิดผลกระทบรอบสอง (Second-round effects) และไม่ให้การคาดการณ์เงินเฟ้อ (De-anchoring of expectations)หลุดไป แต่การที่จะบรรลุเป้าหมายนี้ด้วยการจำกัดอุปสงค์ ก็จะส่งผลให้การลดลงของกิจกรรมทางเศรษฐกิจที่เกิดจากวิกฤตนั้นรุนแรงยิ่งขึ้น
“นโยบายการเงินควรตอบสนองอย่างไร? โดยหลักการแล้ว ควรมีความรัดกุมมากขึ้นเพื่อให้แน่ใจว่าอัตราเงินเฟ้อจะกลับเข้าสู่เป้าหมาย ซึ่ง IMF คาดว่าอัตราเงินเฟ้อจะเร่งตัวขึ้นในปีนี้และปีหน้า ดังนั้นจึงเป็นเรื่องสำคัญที่ธนาคารกลาง ซึ่งดำเนินการตามพันธกิจ จะต้องรักษาทิศทางนโยบายที่เข้มงวดรัดกุมอย่างเพียงพอ” ซิลวานากล่าว
สำหรับภูมิภาคเอเชียแปซิฟิก ซิลวานากล่าวว่า ในภาพรวมของภูมิภาค เอเชียแปซิฟิก เป็นภูมิภาคที่มีการเติบโตสูงที่สุด โดย IMF ได้ปรับเพิ่มประมาณการเติบโตขึ้นสำหรับหลายประเทศในภูมิภาค และมีปัจจัยขับเคลื่อนที่คล้ายกับโศรษฐกิจโลกกัน เพียงแต่ว่าปัจจัยด้าน AI นั้นแข็งแกร่งอย่างมากในเอเชีย ดังนั้น ภูมิภาคนี้จึงฟื้นตัวแจข็งแกร่งเกินคาด แม้ว่าเป็นผู้นำเข้าน้สุทธิ (Net importers) ของพลังงานและสินค้าโภคภัณฑ์อื่น ๆ ก็ตาม โดยกระแสความนิยม AI ได้เข้ามาช่วยชดเชยความอ่อนแอหรือลมต้าน (Headwinds) ที่มาจากตลาดสินค้าโภคภัณฑ์ได้มากกว่า
“จีนและอินเดียเป็นเครื่องยนต์หลักในการขับเคลื่อนการเติบโตในภูมิภาคนี้ การเติบโตของอินเดียได้รับการปรับขึ้นอย่างมีนัยสำคัญ โดย IMF คาดว่าอินเดียจะเติบโต 7% ในปีนี้และปีหน้า ส่วนการเติบโตของจีนในปีนี้คาดว่าจะอยู่ที่ 4.5% และปีหน้าอยู่ที่ 4% นอกจากนี้ยังมีกลุ่มประเทศที่มีส่วนร่วมในห่วงโซ่อุปทานของ AI เป็นอย่างดี ซึ่งประเทศเหล่านี้ได้รับการปรับเพิ่มประมาณการขึ้นอย่างมาก โดยเฉพาะเกาหลีใต้ สิงคโปร์ เวียดนาม มาเลเซีย และรวมถึงประเทศไทยในระดับหนึ่ง ดังนั้น สำหรับประเทศเหล่านี้ AI จึงเป็นปัจจัยขับเคลื่อนสำคัญของผลงานที่แข็งแกร่งนี้และเป็นแรงหนุนหลักในการปรับเพิ่มประมาณการ” ซิลวานากล่าว
ซิลวานาเจาะจงไปที่ประเทศไทยว่า ในปีที่แล้วไทยเผชิญกับภาวะเงินฝืด แต่ในปีนี้ คาดว่าจะสามารถหลุดพ้นจากภาวะเงินฝืดได้ โดยการเติบโตทางเศรษฐกิจคาดว่าจะอยู่ที่ 2.1% ในปีนี้ และ 2.1% ในปีหน้า ส่วนอัตราเงินเฟ้อในปีนี้ก็อยู่ที่ 2.1% เช่นกัน ส่วนปีหน้า คาดว่าอัตราเงินเฟ้อจะลดลงมาอยู่ที่ 1.7%
“ประเทศไทยรับมือได้ดีอีกครั้งแม้ว่าจะเป็นผู้นำเข้าพลังงานสุทธิก็ตาม และได้รับอานิสงส์จากกระแสความนิยม AI ที่แข็งแกร่งอย่างมากในพื้นที่ส่วนนี้ของเอเชีย ขณะที่ประเทศอื่น ๆ ในเอเชียอาจไม่ได้ประสบความสำเร็จมากนักในการเข้ามาเป็นส่วนหนึ่งของห่วงโซ่นี้ แต่แน่นอนว่ามีกลุ่มประเทศจำนวนมากที่ได้รับประโยชน์จากกระแสความนิยม AI” ซิลวานากล่าว