ที่มาภาพ : https://www.pier.or.th/abridged/2026/19/
‘Misallocation’ โจทย์ใหญ่ของภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย ‘PIER’ ชี้ทุนกำลังไหลผิดที่? – SMEs ประสิทธิภาพสูงเข้าไม่ถึงสินเชื่อ-ดอกเบี้ยแพง
จากงานศึกษาพบว่าเงินทุนของไทยกระจายไปไม่สอดคล้องกับความสามารถในการใช้ทุนของธุรกิจ กิจการที่ใช้สินทรัพย์ได้คุ้มค่ากลับเผชิญข้อจำกัดด้านสินเชื่อ โดยเฉพาะเอสเอ็มอี ขณะที่กลไกธนาคารทั้งการเลือกผู้กู้ และการตั้งดอกเบี้ยมีส่วนทำให้ปัญหาดำรงอยู่ การแก้ไขจึงต้องทำให้ทุนไปถึงกิจการที่เหมาะสมควบคู่กับการเพิ่มประสิทธิภาพของธุรกิจเอง
1. งานศึกษาต้องการตอบอะไรและใช้ข้อมูลใด
คำถามหลักคือ เหตุใดเศรษฐกิจไทยจึงเติบโตช้าลง และการจัดสรรทุนมีส่วนเพียงใด ผู้วิจัยใช้ข้อมูลงบการเงินนิติบุคคลจากกรมพัฒนาธุรกิจการค้าปี 2542–2567 ร่วมกับข้อมูลสินเชื่อรายสัญญาที่รายงานต่อ ธปท. โดยฐานนิติบุคคลปี 2567 มีประมาณเจ็ดแสนราย ส่วนการวิเคราะห์สินเชื่อ และดอกเบี้ยใช้ข้อมูลปี 2567–2568 ตามแต่ละส่วน จึงไม่ใช่การสำรวจเอสเอ็มอีทุกประเภทหรือข้อมูลปัจจุบัน ณ วันแถลง
2. ธุรกิจสร้างรายได้จากสินทรัพย์ได้น้อยลง แม้ส่วนต่างกำไรไม่ลด
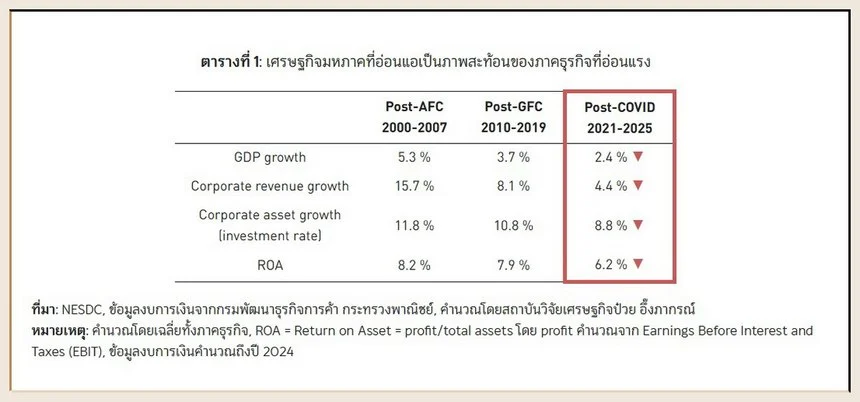
ภาพระยะยาวสะท้อนทั้งเศรษฐกิจและธุรกิจที่ชะลอลง อัตราเติบโตจีดีพีเฉลี่ยลดจาก 5.3% ในปี 2543–2550 เป็น 3.7% ในปี 2553–2562 และ 2.4% ในปี 2564–2568 ในช่วงเปรียบเทียบเดียวกัน รายได้ธุรกิจเติบโตเฉลี่ยลดจาก 15.7% เป็น 8.1% และ 4.4% ส่วนสินทรัพย์เติบโตลดจาก 11.8% เป็น 10.8% และ 8.8% ทั้งนี้ข้อมูลงบธุรกิจคำนวณถึงปี 2567
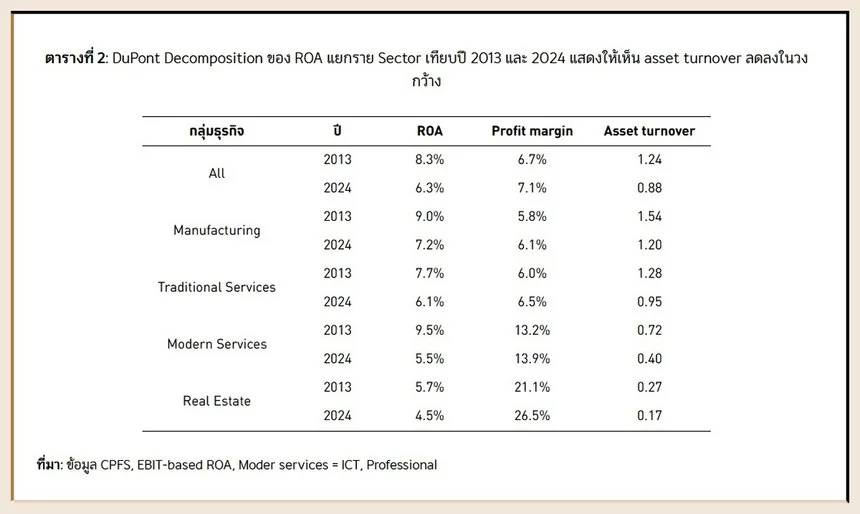
เมื่อเจาะปี 2556 เทียบกับปี 2567 ผลตอบแทนต่อสินทรัพย์ลดจาก 8.3% เหลือ 6.3% ผู้วิจัยแยกผลตอบแทนนี้เป็นสองส่วน คือ กำไรที่ได้จากรายได้แต่ละบาท และรายได้ที่สร้างได้จากสินทรัพย์แต่ละบาท พบว่า ส่วนต่างกำไรกลับเพิ่มจาก 6.7% เป็น 7.1% แต่สินทรัพย์หนึ่งบาทสร้างรายได้ลดจาก 1.24 บาท เหลือ 0.88 บาท จึงชี้ไปที่การใช้สินทรัพย์ได้ไม่คุ้มค่าเท่าเดิม เป็นสำคัญ ปัญหานี้เกิดกว้างขวาง รายได้ต่อสินทรัพย์ของภาคการผลิตลด จาก 1.54 เป็น 1.20 เท่า บริการดั้งเดิมจาก 1.28 เป็น 0.95 เท่า บริการสมัยใหม่จาก 0.72 เป็น 0.40 เท่า และอสังหาริมทรัพย์จาก 0.27 เป็น 0.17 เท่า การถดถอยจึงไม่ได้จำกัดอยู่ในธุรกิจประเภทเดียว
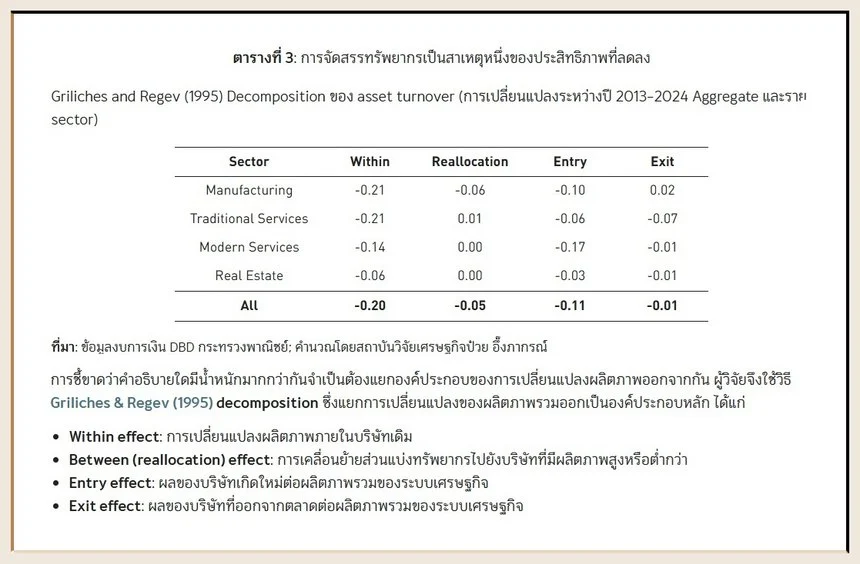
3. ทั้งกิจการเดิมและการเคลื่อนย้ายทุนมีปัญหา ผู้วิจัยแยกการเปลี่ยนแปลงประสิทธิภาพปี 2556–2567 ออกเป็นสี่ส่วน ผลรวมทั้งภาคธุรกิจพบว่า (ก) บริษัทเดิมใช้สินทรัพย์ได้ด้อยลง มีผล −0.20 (ข) การโยกย้ายส่วนแบ่งทรัพยากรระหว่างบริษัทมีผล −0.05 แปลว่า ทุนไม่ได้ไหลไปเพิ่มประสิทธิภาพรวม (ค) บริษัทเกิดใหม่มีผล −0.11 จึงยังไม่ช่วยยกระดับค่าเฉลี่ย และ (ง) บริษัทที่ออกจากตลาดมีผล −0.01 จึงยังไม่ช่วยคัดกรองให้ระบบดีขึ้น ตัวเลขนี้เป็นองค์ประกอบการเปลี่ยนแปลงรายได้ต่อสินทรัพย์ ไม่ใช่ร้อยละของจีดีพีที่สูญเสีย
ในภาพรวม การเสื่อมประสิทธิภาพภายในบริษัทเดิม เป็นองค์ประกอบลบที่ใหญ่ที่สุด จึงต้องแก้ทั้งตัวกิจการและระบบจัดสรรทุน ผลด้านการโยกย้ายทุนต่างกันตามภาคธุรกิจ โดยการผลิตติดลบ บริการดั้งเดิมเป็นบวกเล็กน้อย และอีกสองภาคอยู่ใกล้ศูนย์ ไม่ได้ติดลบทุกภาค หลักฐานประกอบยังพบว่า “กิจการที่ประสิทธิภาพลดลงกลับขยายสินทรัพย์ได้ ขณะที่กิจการที่ดีขึ้นโตได้จำกัด และช่องว่างประสิทธิภาพระหว่างกิจการในอุตสาหกรรมเดียวกันกว้างขึ้นตลอดสองทศวรรษ แม้การลงทุนบางอย่างต้องรอสร้างรายได้ แต่รูปแบบที่เกิดต่อเนื่องสนับสนุนข้อกังวลว่าทุนสะสมอยู่กับกิจการที่ใช้ทุนได้ด้อยกว่า”
4. ระบบธนาคารเกี่ยวข้องอย่างไร – เอสเอ็มอีเสียเปรียบเพียงใด
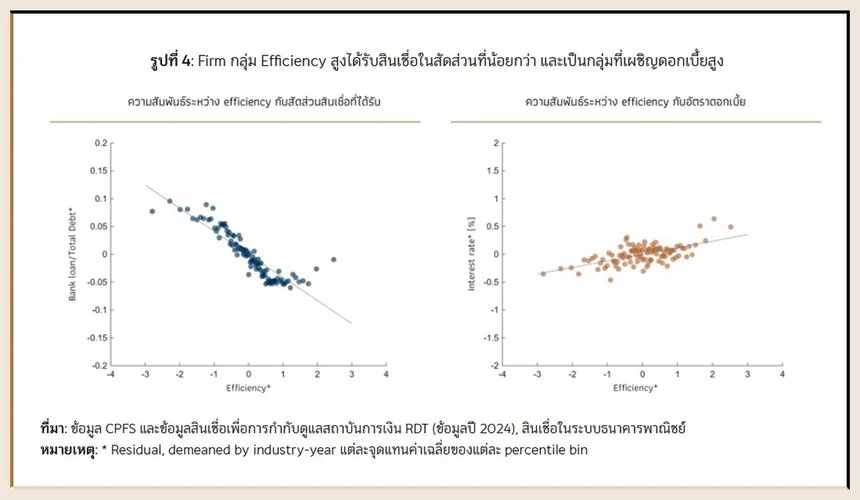
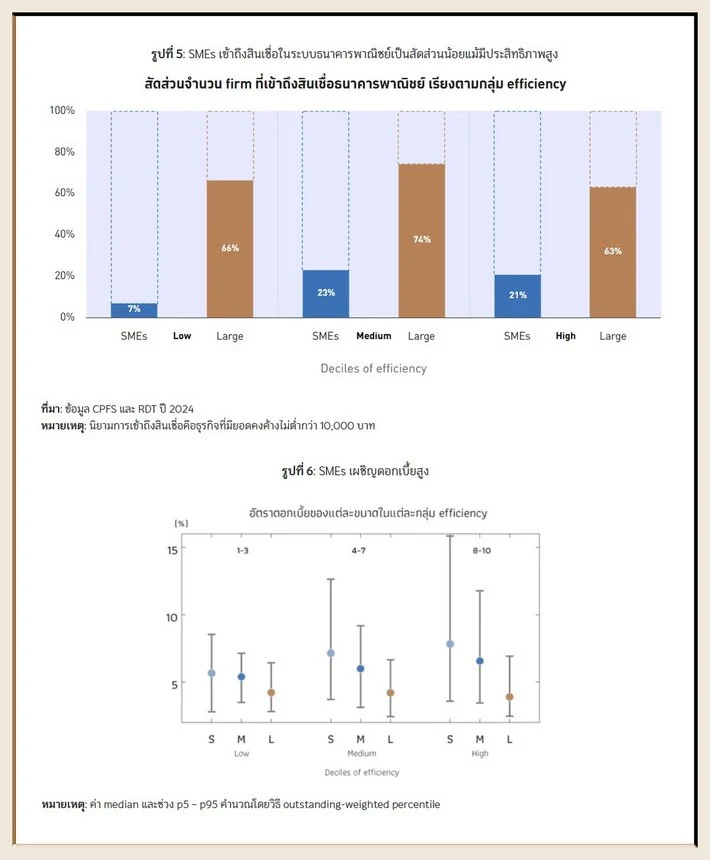
สินเชื่อสถาบันการเงินมีสัดส่วนเกินครึ่งของเงินทุนจากสินเชื่อ ตราสารหนี้ และตราสารทุนที่บทความนำมาเปรียบเทียบ โดยไม่รวมทุนภายในและเงินกู้นอกระบบ ธนาคารจึงมีอิทธิพลต่อทิศทางเงินทุน งานศึกษาพบว่า “นิติบุคคลกว่า 80% ในฐานข้อมูลไม่มีข้อมูลสินเชื่อธนาคารพาณิชย์ ส่วนกลุ่มที่มีสินเชื่อ กิจการประสิทธิภาพสูงกลับมีสัดส่วนสินเชื่อต่ำกว่า และดอกเบี้ยสูงกว่า อย่างไรก็ดี การไม่มีสินเชื่อ อาจเกิดจากไม่ต้องการกู้ด้วย ไม่ใช่หลักฐานว่าถูกปฏิเสธทั้งหมด แม้จำกัดเฉพาะกิจการประสิทธิภาพสูงสุด 30% แรก เอสเอ็มอีมีสินเชื่อเพียงราวหนึ่งในห้า เทียบกับธุรกิจใหญ่กว่า 60% โดยนิยามการมีสินเชื่อ คือ มียอดคงค้างตั้งแต่ 10,000 บาท ในกลุ่มประสิทธิภาพสูง ธุรกิจขนาดเล็กเผชิญดอกเบี้ยราว 7.8% เทียบกับธุรกิจใหญ่ 3.9% ตามค่าที่รายงานในรูปที่ 6 ซึ่งถ่วงน้ำหนักด้วยยอดคงค้าง มิใช่อัตราของเอสเอ็มอีทุกราย”
ข้อมูลสินเชื่อธุรกิจปี 2568 ยังกระจุกอยู่กับธุรกิจใหญ่กว่า 75% ครอบคลุมประมาณ 15,000 กิจการ ในส่วนนี้ประมาณสองในห้าเป็นของเครือข่ายธุรกิจสำคัญต่อระบบการเงิน 25 กลุ่ม หรือ SiCorp ซึ่งมีประมาณ 1,000 กิจการ ส่วนเอสเอ็มอีประมาณ 110,000 กิจการได้รับส่วนแบ่งสินเชื่อที่เหลือราว 25% ทั้งนี้การกระจุกตัวเพียงอย่างเดียวยังไม่พิสูจน์ว่าปล่อยกู้ผิดที่ ต้องพิจารณาความเสี่ยงและความสามารถใช้ทุนร่วมด้วย
5. ดอกเบี้ยที่ต่างกันอธิบายด้วยความเสี่ยงได้ทั้งหมดหรือไม่ เอสเอ็มอีมีความเสี่ยงสูงกว่าจริงในภาพรวม งานศึกษาอ้างสัดส่วนหนี้เสียสิ้นปี 2568 ราว 9.0% เทียบกับธุรกิจใหญ่ราว 1.3% จึงไม่ควรใช้ส่วนต่างดอกเบี้ยดิบเป็นข้อยุติ ผู้วิจัยใช้แบบจำลองข้อมูลปี 2567–2568 เปรียบเทียบดอกเบี้ยจริงกับดอกเบี้ยที่ประเมินจากโอกาสผิดนัดชำระหนี้ กำไร การเติบโตของรายได้ ภาระหนี้ ความสามารถจ่ายดอกเบี้ย และหลักประกัน พร้อมควบคุมอายุกิจการ อุตสาหกรรม และเวลา ข้อมูลความเสี่ยงยังสะท้อนสิ่งที่ธนาคารทราบนอกเหนือจากงบการเงินด้วย
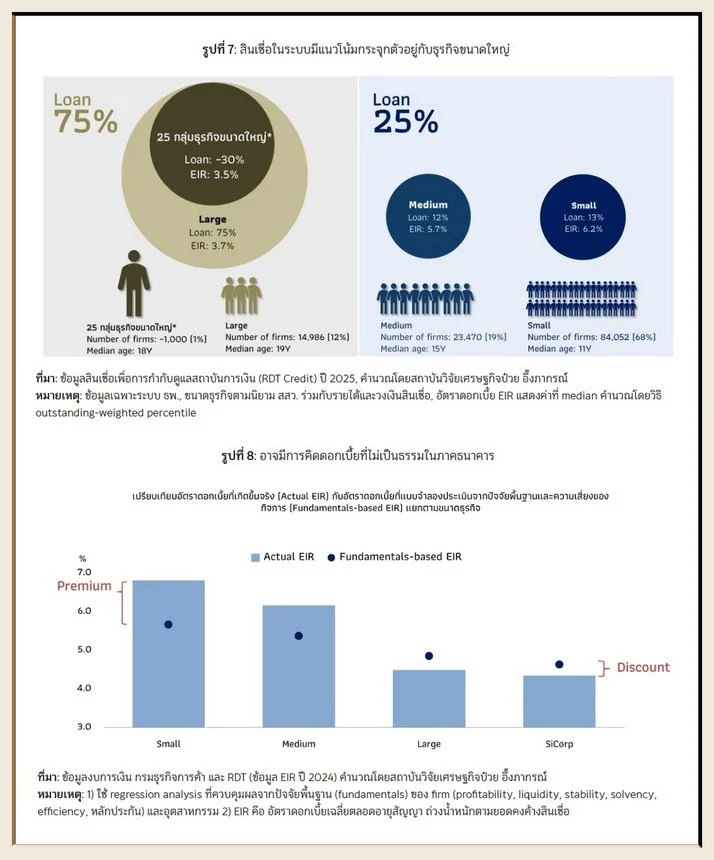
ผลคือธุรกิจเล็กและกลางจ่ายสูงกว่าค่าที่แบบจำลองอธิบายได้ ขณะที่ธุรกิจใหญ่และ SiCorp จ่ายต่ำกว่า เป็นรูปแบบที่สอดคล้องกับการอุดหนุนข้ามกลุ่ม กล่าวอย่างง่ายคือผู้กู้กลุ่มหนึ่งอาจแบกต้นทุนสูงเพื่อชดเชยราคาต่ำของอีกกลุ่ม แต่ยังไม่ใช่หลักฐานยืนยันการถ่ายโอนต้นทุนรายธนาคาร เพราะแบบจำลองไม่ได้รวมต้นทุนเงินทุน กลยุทธ์การแข่งขัน และอำนาจต่อรองทั้งหมด ส่วนต่างที่เหลือจึงยังเรียกว่าเป็นดอกเบี้ยไม่เป็นธรรมทั้งหมดไม่ได้
6. ข้อเสนอของงานศึกษาและความหมายต่อการดำเนินนโยบาย
งานศึกษาเสนอห้าด้าน ได้แก่ ① ลดช่องว่างข้อมูลด้วยข้อมูลเครดิต ข้อมูลทางเลือก และการยืนยันธุรกรรมการค้า เพื่อเห็นศักยภาพผู้กู้ชัดขึ้น ② ใช้การค้ำประกันจากรัฐหรือคู่ค้าโดยกำหนดต้นทุนตามความเสี่ยงและรักษาแรงจูงใจของผู้เกี่ยวข้อง ③ ตั้งดอกเบี้ยให้สัมพันธ์กับความเสี่ยงจริง ④ เพิ่มการแข่งขันและช่องทางระดมทุนสำหรับเอสเอ็มอีและธุรกิจใหม่ และ ⑤ เฝ้าระวังการตั้งดอกเบี้ยต่ำกว่าความเสี่ยงในลูกค้าบางกลุ่ม ซึ่งอาจสะสมความเปราะบางทางการเงิน
ข้อสรุปคือการเพิ่มยอดสินเชื่ออย่างเดียวอาจไม่ช่วยและอาจตอกย้ำปัญหา ต้องให้สินเชื่อไปสนับสนุนการเพิ่มผลิตภาพและการปรับตัวของกิจการด้วย ผลศึกษาชี้ว่าการคัดกรองและตั้งราคาสินเชื่อของธนาคารเป็นกลไกหนึ่งที่มีส่วนทำให้การจัดสรรทุนผิดที่ดำรงอยู่ แต่ยังไม่ได้วัดว่าธนาคารเป็นสาเหตุคิดเป็นสัดส่วนเท่าใด และรายได้ต่อสินทรัพย์ก็ไม่ใช่ตัวแทนความเสี่ยงหรือผลิตภาพทางเทคนิคทั้งหมด