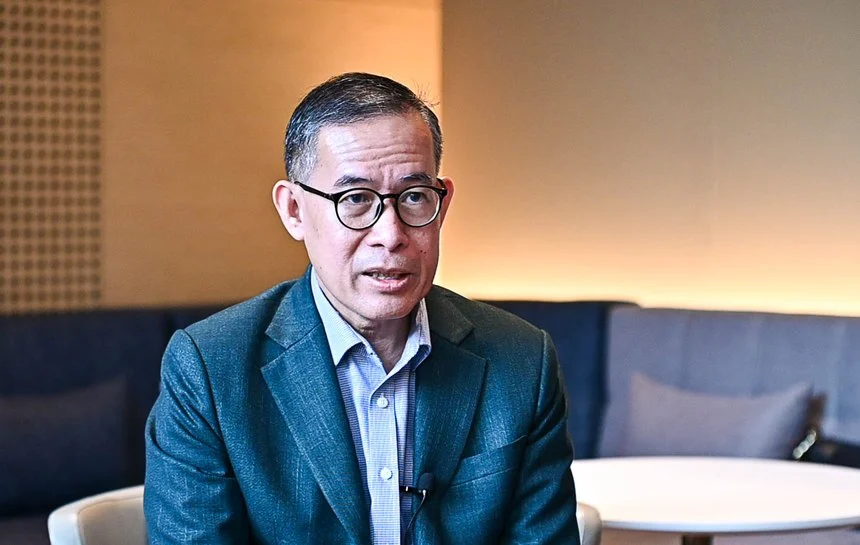
เมื่อเดือนตุลาคมที่ผ่านมา ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) และ International Islamic Economics and Finance Conference for Sustainable Development (IFESDC) ได้ร่วมกันจัดงานเสวนาระดับนานาชาติในหัวข้อ “Islamic Finance: From Crisis Resilience to Transition Finance” หรือ “การเงินอิสลาม: จากความเข้มแข็งในยามวิกฤติ สู่การเงินเพื่อการเปลี่ยนผ่านที่ยั่งยืน” เป็นกิจกรรมคู่ขนานของการประชุม IMF-World Bank Annual Meetings 2026 ที่ประเทศไทยเป็นเจ้าภาพ (อ่าน IMF-World Bank Annual Meetings : บันทึกเวทีการเงินโลก : https://thaipublica.org/category/hot-issues/imf-world-bank-annual-meetings/)
โดยไอแบงก์ได้รับการตอบรับจาก Islamic Development Bank (IsDB) ซึ่งถือเป็นธนาคารเพื่อการพัฒนาอิสลามที่ใหญ่ที่สุดในโลก และมี H.E. Dr.Muhammad Sulaiman Al Jasser ในฐานะประธานกลุ่มธนาคารฯ กล่าวปาฐกถาพิเศษ และแชร์มุมมองวิสัยทัศน์การพัฒนาแบงก์อิสลาม พร้อมกันนี้ยังได้รับความร่วมมือจากธนาคารอิสลามในภูมิภาค ทั้งมาเลเซีย อินโดนีเซีย และประเทศไทย ซึ่งเป็นผู้แทนจากภาคสถาบันการเงินและภาควิชาการ เพื่อร่วมแลกเปลี่ยนมุมมองเกี่ยวกับบทบาทของการเงินอิสลามในการก้าวจากการรับมือวิกฤติไปสู่การสนับสนุนการเปลี่ยนผ่านทางเศรษฐกิจในระยะยาว โดยอาศัยประสบการณ์และองค์ความรู้จากตลาดและบริบทของสถาบันการเงินที่แตกต่างกัน การเสวนาจะครอบคลุมแนวทางที่สถาบันการเงินอิสลามสามารถตอบสนองต่อความต้องการทางเศรษฐกิจที่เปลี่ยนแปลง ระดมทุนเพื่อสนับสนุนการลงทุนอย่างยั่งยืน และเสริมสร้างความร่วมมือระหว่างภาคส่วนและระหว่างประเทศ พร้อมเปิดมุมมองต่อโอกาสในการแลกเปลี่ยนองค์ความรู้และพัฒนาความร่วมมือระดับภูมิภาค เพื่อขับเคลื่อนอนาคตทางการเงินที่เข้มแข็งและยั่งยืนยิ่งขึ้น
ดร.ทวีลาภ ฤทธาภิรมย์ กรรมการและผู้จัดการ ธนาคารอิสลามแห่งประเทศไทย กล่าวถึงการจัดงานเสวนาดังกล่าวว่าเป็นการจุดประกายความคิดที่จะเปิดโลกให้การเงินอิสลามสามารถเป็นส่วนหนึ่งของระบบการเงินได้ ซึ่งเป็นเวทีแลกเปลี่ยนเรียนรู้ว่าแต่ละประเทศมีพัฒนาการและแง่มุมที่สามารถเรียนรู้ซึ่งกันและกันได้
“หลังการเสวนาแลกเปลี่ยนมุมมองจบแล้ว ไอแบงก์ต้องมาคุยกันว่ามีแนวคิดอะไรบ้างที่เห็นร่วมกัน มีอะไรที่เขาสามารถจะสนับสนุนในเชิงองค์ความรู้ หรือแชร์เรื่ององค์ความรู้ต่างๆ ให้เราได้ ในทางกลับกันมีอะไรที่เราจะเป็นประโยชน์กับเขาได้บ้าง ที่เราสามารถจะแลกเปลี่ยนเรียนรู้ซึ่งกันและกัน ผมชอบคำกล่าวของท่านอดีตนายกรัฐมนตรี อานันท์ ปันยารชุน เมื่อเร็วๆ นี้ที่พูดถึงบทบาทสมัยท่านเป็นอดีตนายกฯ เมื่อ 35 ปีที่แล้ว หัวใจสำคัญก็คือ ทำอย่างไรให้บทสนทนาที่เกิดขึ้นมันสามารถจะทำได้อย่างต่อเนื่อง เราต้องแปลง Dialogue หรือการพูดคุยให้เป็น Action ต่อไปให้ได้“
ดร.ทวีลาภกล่าวว่า ปัจจุบันไอแบงก์ได้พยายามผลักดันองค์กรไปสู่การเปลี่ยนแปลงอย่างยั่งยืน โดยมีหัวใจสำคัญ 2 คำ คือ “Crisis Resilience” กับ “Transition” โดย Crisis Resilience ก็คือความเข้มแข็งในยามวิกฤติ ซึ่งวันนี้มีการพูดกันเยอะ และอาจมีความเข้าใจในบริบทของแต่ละคนที่ไม่เหมือนกัน เช่นเดียวกับคำว่า Transition
แต่สำหรับการเงินอิสลามเรามอง 2 ส่วน หนึ่งคือ ตัวเราเองต้อง Resilience ก่อน โดยการเปลี่ยนผ่านองค์กร จะเห็นว่าตลอดหลายสิบปีที่ผ่านมา ไอแบงก์เผชิญโจทย์หลายอย่าง ฉะนั้น การเปลี่ยนผ่านองค์กรให้มีความแข็งแรง จึงมีความสำคัญเป็นอันดับแรก หัวใจคือเราจะ Crisis Resilience ได้ เราเองต้อง Resilience ก่อน ถ้าเราไม่ Resilience จะไปบอกทุกภาคส่วนที่เกี่ยวข้องให้เขา Resilience ไม่มีทางเป็นไปได้
“ช่วง 2-3 ปีผ่านมา เราจึงพยายามจะผลักเรื่องของ Value มากขึ้น คือไม่ใช่แค่ปล่อยกู็แล้วจบ ไม่ใช่เอาแค่กำไร แต่ว่าการปล่อยสินเชื่อแล้วมันมี Social Impact ด้วย ตรงนี้มาถึงจุดที่เราผ่านร้อนผ่านหนาวมาจนกระทั่งเราน่าจะ Resilience ระดับหนึ่ง คือ Resilience จากการที่เราพยายามจะอยู่ในหลักชะรีอะฮ์ที่แท้จริง มี Government ที่สมบูรณ์ มีการจัดการต่างๆ แต่ยังไม่ได้เบ็ดเสร็จสวยงามทั้งหมด เราจึงเดินไปพร้อมกัน คือการที่เรา Resilience ตัวเองด้วย แล้วสามารถจะช่วยให้คนผ่าน Crisis ต่างๆ ด้วย”
เพราะฉะนั้น Resilience ในบริบทของเรา มันคือ Resilience ในแง่ของการทำองค์กรให้ Transform โดยการเอาหลักชะรีอะฮ์เข้าไปวาง ทำยังไงให้เรา Deepen เรื่อง Value ต่างๆ เพื่อให้คนของเราเข้าใจแนวคิดพวกนี้มากขึ้น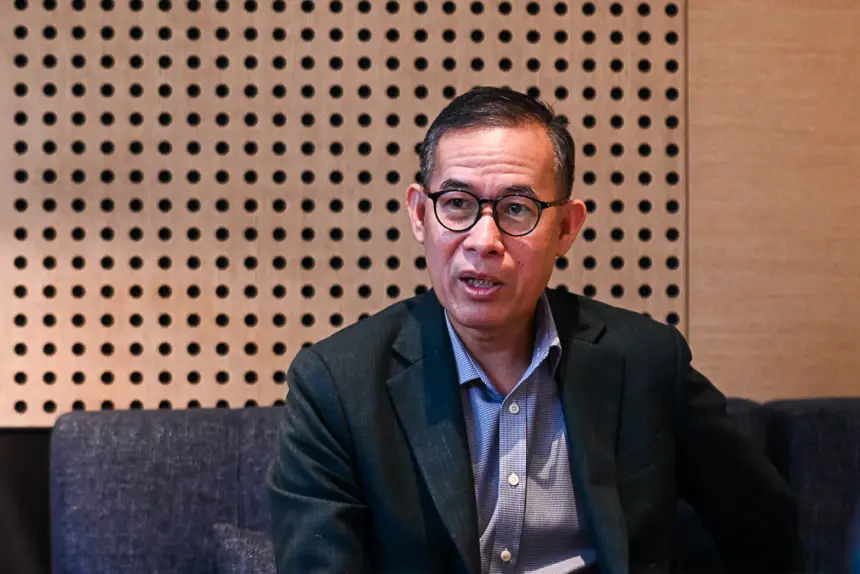
ส่วนที่สอง เรื่อง “Transition” มีแง่มุมที่น่าสนใจเรื่องการเปลี่ยนผ่าน ซึ่งเราได้เปลี่ยนผ่านแล้วเหมือนกัน โดยธนาคารให้ความสำคัญกับสินเชื่อที่มีผลกระทบเชิงบวกต่อทางสังคมมากขึ้น อาจมีจำนวนไม่มากนัก แต่อย่างน้อยก็เริ่มในบางเซกเตอร์ เช่น การเกษตร หรือบางธุรกิจที่เราเห็นว่ามีการจ้างงาน มีการสร้างผลกระทบเชิงบวกกับคนทั่วไป โดย Beyond เรื่องของการเป็นชะรีอะฮ์
เพราะฉะนั้นเวลาพูด Crisis Resilience และ Transition ในบริบทของไอแบงก์เอง ถ้าเราทำได้ มีผลกระทบเชิงบวกกับลูกค้าเช่นกัน แต่ปัจจุบันเวลาพูดถึง Transition Finance คนส่วนใหญ่มักคิดว่าเป็นเรื่อง Climate Adaptation แต่จริงๆ แล้ว Transition สำคัญกว่านั้น มันคือการ Transition เพื่อให้ Resilience ได้ดียิ่งขึ้นอีก
“ยกตัวอย่างลูกค้า 3-4 รายที่เราเอามาเป็นโชว์เคส(งานเสวนา) คนแรกคุณสุรพล เขาทำผลิตภัณฑ์ที่เป็น Value Added ให้กับไข่โพรเซสซิ่ง โดยเมื่อสองเดือนก่อน น้ำท่วมโรงงาน ก็ไปดูโรงงานเขา อยากรู้ว่าเขาจะจัดการอย่างไร ปรากฎว่าเป็นหนึ่งในเคสที่ Resilience คือด้วยความเป็นเถ้าแก่ เขาสามารถพลิกโรงงานกลับมาได้ภายใน 2-3 วัน เพื่อให้กลับมารันได้ต่อ เพราะฉะนั้นสิ่งที่เราไฟแนนซ์ในการเปลี่ยนผ่าน ทำเครื่องจักรสมัยใหม่ ทำให้เขาแข็งแรง ฟื้นได้เร็วขึ้น และสิ่งที่เขาคิด Transition ต่อ โดยเอา Value ของตัวผลิตภัณฑ์ต่อยอดขึ้นไปอีก เพื่อให้ได้ Margin สูงขึ้น”
“นี่คือ Transition ของการเปลี่ยนเพื่อให้เขา Resilience มากขึ้น ทำให้เขาสามารถแสวงหาโอกาสใหม่ๆ เพราะฉะนั้นเวลาพูดถึง Transition ผมกำลังพูดถึง Transition ในลักษณะที่ทำยังไงให้มันแข็งแรง สร้าง Value Added มากขึ้น”
ลูกค้ารายที่สองชื่อคุณนก ทำผลไม้อบ อยู่ใน Value Chain เหมือนกัน สิ่งที่เธอทำตั้งแต่แรกคือ ออกแบบโรงงานตามความเข้าใจแบบชาวบ้าน แต่เราไฟแนนซ์โรงงานให้เขาใหม่ แล้วเขา Reprocess พวกนี้ใหม่ ทำเรื่องพลังงานทางเลือกใส่เข้าไป ทำให้ Efficiency เขามีมากขึ้น ต้นทุนต่ำลง ที่สำคัญคือ กระบวนการพวกนี้ทำให้เขาแข็งแรง และสามารถขายผลิตภัณฑ์ได้ดีขึ้น
ดังนั้น Impact ของทั้งคุณสุรพลและคุณนกก็คือ เขามองทั้งเครือข่าย แคร์คนที่ทำงานให้เขาด้วย ทำยังไงถึงจะสร้างงานในชุมชน นี่คือ Transition แบบหนึ่ง วันนี้คุณนกสามารถจะส่งสินค้าเข้าไปใน 7-11 และที่ต่างๆ
อีกรายล่าสุดคือโรงปาล์มที่ปัตตานี เป็นโรงปาล์มที่น่าจะใหญ่ที่สุดใน 5 จังหวัดชายแดนภาคใต้ เราไฟแนนซ์โครงการที่เขาขยายธุรกิจไปทำมะพร้าวส่งออก เขาดีไซน์โรงงานให้ทันสมัยทั้งหมดตามกำลังที่มี เป็นอีกเคสที่เราอยากให้เขาเดินต่อ
สามสี่เรื่องนี้ ถ้าหมุนกลับมามันคือ Resilience กับ Transition ในบริบทของไอแบงก์ ถ้าลูกค้าเรา Transition ได้ เราเองก็ Transition ได้เหมือนกัน เพราะมันใช้เวลาสำหรับเราในการเปลี่ยน Mindset ที่จะไปปล่อยกู้ลูกค้าเหมือนกัน
“แค่ Push ให้คนของไอแบงก์เข้าใจธุรกิจไก่กับไข่มันไม่ง่าย แต่ผมอยากให้เขาเข้าใจมากกว่านั้น คือเข้าใจทั้งวงจรธุรกิจไก่กับไข่ ผมส่งคนไปสิงคโปร์ เพราะอยากให้ไปดูว่าคนที่เขาอยู่ในธุรกิจการเงินอิสลาม ที่เขาคิดกันในโลกนี้ เขาคิดกันแบบไหน ดังนั้น From Crisis Resilience to Transition คือเอาบริบทแบงก์เองก่อน ถ้าเราอธิบายได้ว่าไอแบงก์เราทำได้ สิ่งที่ลูกค้าทำ มันก็จะย้อนกลับมาอธิบายตัวเราได้เหมือนกัน หัวใจมันอยู่ตรงนี้”
อย่างไรก็ดี เมื่อพูดถึงเรื่องหลักชะรีอะฮ์ หรือกฎหมายอิสลาม ต้องยอมรับว่ามีความแข็งตัวในความรู้สึกของคนทั่วไป ส่วนหนึ่งมองว่าไอแบงก์ ให้บริการเฉพาะมุสลิมใช่ไหม ต้องเรียนว่าฐานลูกค้าไอแบงก์ครึ่งหนึ่งไม่ใช่มุสลิม เราก็ทำเหมือนที่คนอื่นเขาทำ แต่พอเป็นเรื่องหลักศาสนา คนอาจจะไม่มีแรงพอที่จะฟัง
พร้อมย้ำว่าอีกหลักหนึ่งที่คนพูดถึงคือ “มะกอซิด อัชชะรีอะฮ์” (Maqasid al-Shariah) เป็นหลักที่ให้ความสำคัญกับชีวิต ศรัทธา ซึ่งแปลออกมามันก็คือ ESG (Environmental, Social, Governance) ในภาษาของอิสลามิกนั่นเอง ดังนั้นทุกอย่างในโลกมีที่มาที่ไป ตอนท่านศาสดาวางหลักการ คงมองไว้เสร็จหมดแล้ว ศาสนาถูกดีไซน์เพื่อเป็นสถาบันในสังคม ให้สังคมอยู่ด้วยกันได้ ฉะนั้นการเงินอิสลามก็มาจากรากนี้
ดร.ทวีลาภกล่าวต่อว่า ธนาคารยังได้นำหลักการเงินอิสลามฝังเข้าไปในกระบวนการ Resilience และ Transition หนึ่งในนั้นคือการร่วมกันแชร์ความเสี่ยงด้วยกันกับลูกค้า หรือ “Risk Sharing” ซึ่งเป็น Value ของการเงินอิสลาม ที่เราพยายามฝังเข้าไปในเรื่องของการทำงาน
ส่วนกระบวนการทำงาน เครื่องมือ หรือเรื่องวิธีการต่างๆ เป็นเรื่องทางเทคนิค เพราะวิธีการทำงานของไอแบงก์ต้องเป็นไปตามหลักชะรีอะฮ์ 100% ฉะนั้นเราจึงพยายามจะสร้างหลักคิดพวกนี้เข้าไปในเรื่องของ Crisis Resilience กับ Transition
“โดยหลักการส่วนใหญ่ของแบงก์ทั่วไป เวลาที่ลูกค้าประสบปัญหา มีความยุ่งยาก แบงก์ก็จะระมัดระวังตัวเอง เพราะไม่รู้ว่าเวลาเกิดหนี้มีปัญหาขึ้นมาจะแก้ยังไง มันคือ Risk Shifting ไปที่ลูกค้า เพราะแบงก์เองก็กังวลตัวเอง แต่ถ้ากลับกันเป็น Risk Sharing เท่ากับว่าเรากับเขาจะช่วยกันฝ่าวิกฤติ นี่คือหัวใจของการเงินอิสลาม”
“สำหรับเราเวลาแก้หนี้ทุกรายการ เราพูดอยู่เสมอว่า “ลูกค้ารอด เรารอด” มันคือ Risk Sharing ด้วยกัน เพราะฉะนั้นถ้าถึงเวลาที่ปรับโครงสร้างหนี้ให้เขาได้ แบงก์ยอมเหนื่อยบ้าง เขาเหนื่อยบ้าง แต่ถ้าตรงกัน มันไปได้ คือการทำคนให้ผ่านวิกฤติ ด้วยหัวใจของการเงินอิสลาม”
อีกสิ่งหนึ่งคือเรื่องของ “Relationship” กับ “Trust” โดยต้องยอมรับว่า Relationship นำมาซึ่ง Trust แต่ก็ไม่ได้มีทุกกรณี บางกรณีในการดีลกับลูกค้า Trust ก็เป็น Issue ดังนั้นถ้า Trust เป็น Issue เราก็ Give them Chance ให้โอกาส แต่ถ้าถึงเวลาจำเป็นต้องเดินกระบวนการกฎหมาย มันก็ต้องไป เพราะเราให้โอกาสเขาแล้ว เขาต้องยอมรับ แต่ถ้าเขามี Trust ยังไงเราให้โอกาสเขาเสมอ เรื่องเหล่านี้มันฝังเข้าไปในเรื่องของการเงินอิสลาม ในวิธีทำการธุรกิจของไอแบงก์
“ผมคิดอยู่เสมอว่า ถ้าเราเข้าใจลูกค้าอย่างลึกซึ้ง กระบวนการในการเลือกลูกค้าสำหรับเราจึงสำคัญ เราจึงใช้เวลาในการเลือกลูกค้า ทำความเข้าใจธุรกิจเขามากนิดนึง ดีกว่าผลีผลามเอาลูกค้าเข้ามาแล้วมันแก้ยาก”
“เพราะในโลกปัจจุบัน บางทีก็มีลูกค้าที่บางแง่มุมเราอาจจะ Realize เขาทีหลังก็ได้ หรือบางอย่างมันเกิดจากความสามารถในการเป็นผู้ประกอบการของเขาก็มี หรือสุดท้ายจุดอ่อนที่เราเห็น เขาไม่เห็นก็มี แม้กระทั่งจุดอ่อนที่คนของไอแบงก์ ในการมองของเขาก็มี มันมีหลายปัจจัย ฉะนั้นจุดสุดท้ายเวลามีปัญหาเกิดขึ้น ถ้าแบงก์เข้าใจเขาทั้งหมด แล้วเขาตรงไปตรงมา หรือเรามี Trust ระหว่างกัน ยังไงเราก็ช่วย”
ดร.ทวีลาภมองว่า นายธนาคาร เป็นอาชีพที่โชคดีอาชีพหนึ่ง คือเราได้เห็นทุกธุรกิจ แม้อาจไม่ลึกเท่าเจ้าของธุรกิจก็ตาม ช่วงหลังมานี้ มีการคุยเรื่องซัพพลายเชนมากขึ้น เพราะซัพพลายเชนเป็นเครื่องมือในการช่วยนายแบงก์ เพราะถ้าเราเข้าใจทั้งซัพพลายเชนจาก A ไปถึง B เห็นตั้งแต่เกษตรกรทำปาล์มมาส่ง ก็จะรู้ว่าเขาเป็นยังไง หรือเห็นกรอบในการชำระเงินเป็นยังไง เงินไปถึงเกษตรกรไหม เกษตรกรมีหนี้เยอะไหม วันดีคืนดีเกิดเขาป่วย ไม่สามารถส่งปาล์มได้ไหม โรงปาล์มหลายโรงก็ต้องดูเรื่องต่างๆ เหล่านี้ พอเห็นทั้งซัพเชน จากโรงปาล์ม โรงสกัด เห็นเกษตรกร แบงก์ทุกแบงก์ถึงพยายามอยากอยู่ในซัพพลายเชนหมด เพราะเห็นความเสี่ยงแต่ละช่วง เราก็ดีไซน์พวกนี้ลงไปในกระบวนทำงาน
ถ้าการเงินอิสลามสามารถดีไซน์อยู่ในซัพพลายเชนพวกนี้ได้ ซึ่งจริงๆ หัวใจสำคัญของ Risk Sharing จะอยู่ในทุกข้อต่อของกระบวนการต่างๆ เหล่านี้ ถามว่าทำไม IsDB ถึงสนใจเรื่องซัพลายเชน เพราะในทางไฟแนนซ์มันเห็นธุรกรรมทั้งหมด และลึกลงไปมีเรื่องการเงินอิสลามอยู่ในนั้นด้วย
“ยกตัวอย่างเช่น เวลาเกษตรกรเขามาส่งปาล์มให้ไม่ได้ ถ้าเจ้าของโรงปาล์มให้ความสนใจว่าปัญหาเขาคืออะไร เกษตรกรมีหนี้เยอะไหม ลูกเขามีปัญหาหรือเปล่า ถึงเวลา…เราก็อะลุ่มอล่วย ยืดหยุ่น หรือ Resilience ซึ่งกันและกัน ทำให้ได้จิตใจที่ดีจากคนอื่น ขณะเดียวกันโรงปาล์มเขาถือว่าเป็น Responsible ของเขา คอนเซ็ปต์ต่างๆ พวกนี้ในต่างประเทศมันถูกวางไว้หมด”
หรือทำไมวันนี้ แนวคิดของการเลี้ยงไก่แบบ Cage Free มันถึงเกิดขึ้น เพราะเลี้ยงไก่ในกรง ถูกมองเป็นการทรมานสัตว์ แต่แนวคิดเลี้ยงแบบปล่อย มันพิสูจน์แล้วว่าไก่มีสุขภาพดีขึ้น ได้ผลิตภัณฑ์ดีกว่า แนวคิดของการทำเป็น Responsible Activity มันจึงค่อยๆ เกิดขึ้น ซึ่งเป็นเรื่องเดียวกับที่การเงินอิสลามอยากให้เกิด คือเรื่องของการแบ่งปัน
“ผมคิดว่านายแบงก์ในยุคข้างหน้า โลกมันกลับ ถ้าวันนี้เราไม่ Down to Earth เราจะอยู่เป็นนายแบงก์เหมือนสมัยก่อน มันไม่ใช่อีกต่อไป มันต้องเข้าใจโลก เห็นปัญหาคนเป็นยังไง สังคมเป็นยังไง โลกมันหมุนกลับไปอย่างนั้นแล้ว”
พร้อมย้ำว่า ปัจจุบันไอแบงก์ได้ Transition ไปในระดับหนึ่งแล้ว อย่างน้อยก็มีการเชื่อมกับโลกภายนอกมากขึ้น เราไม่ได้อยู่คนเดียว แต่เปิดตัวเองมากขึ้น เจอพันธมิตรมากขึ้น มีสังคมใหม่มากขึ้น ทำให้ได้เรียนรู้อะไรใหม่ๆ ว่าลูกค้าเขาคิดอะไร ขณะเดียวกัน เทคโนโลยีก็ผลักให้ธนาคารคิดเรื่องพวกนี้มากขึ้น เช่น AI เราไม่ทำคงไม่ได้
“ช่วงที่มีการประชุม IMF-World Bank น่าทึ่งมาก ที่องค์กรอย่าง World Bank ลงมาเล่นเรื่อง AI สำหรับคนตัวเล็ก ซึ่งคนที่พูดคือคุณอาเจย์ บังกา เป็นอดีตซีอีโอ Mastercard มาก่อน เขาอยู่ในธุรกิจ จึงเห็นว่า AI สำหรับคนตัวเล็กมันคืออะไร เพราะฉะนั้นเราก็ต้องแตะเรื่องพวกนี้ เพราะความอยู่รอดของเราคือเทคโนโลยีเหมือนกัน เราไม่สามารถจะเป็นแบงก์ที่โอเปอเรทโดยไม่มีเทคโนโลยีเป็นเครื่องมือได้”
ดังนั้นไอแบงก์ Transition มาระดับหนึ่ง แต่ยังไม่พอ ก็ต้องทำต่อในแง่โอเปอเรชั่นของแบงก์ แต่ในแง่หัวใจของแบงก์ เรายังต้องทำต่อในเชิงลึก ทั้งในเรื่องของ Value Base เรื่องของ Responsible Finance เรื่องซัพพลายเชนต่างๆ เราต้องเรียนรู้เรื่องพวกนี้ให้เยอะขึ้น
ดร.ทวีลาภกล่าวต่อว่า “ทำยังไงเราถึงจะเข้าใจการเงินอิสลามสมัยใหม่ ทำยังไงมันถึงจะมีศุกูก (Sukuk) หรือตราสารการเงินอิสลามเกิดขึ้นได้ ทำยังไงถึงจะมี Social Finance สมัยใหม่ได้ พวกนี้มีตำราให้เปิด แต่ต้องใช้เวลา และต้องใช้ผู้รู้มาช่วยเรา ทว่าง่ายที่สุดคือไปดูว่าคนอื่นเขาทำยังไง มาเลเซียทำยังไง อินโดนีเซียทำยังไง ทำไมเขาถึงมีวะกัฟ (Waqf) ซึ่งมีคอนเซปต์ในเรื่องของการกระจายความความมั่งคั่งไปสู่คนด้อยโอกาส เป็นต้น”
ถ้าเราไปอย่างนั้นได้ จะตอบปัญหาที่เรามีอยู่ในเรื่องการไม่มีเงินทุน เพราะวันนี้ถ้าอยากจะมีคนมาเติมทุนให้เรา มันไม่เหมือนโลกยุคเดิมอีกแล้ว ที่บอกว่าจะให้ผลตอบแทน มาลงทุนกับเราเถอะ แค่นั้นไม่พอ เพราะทุนสมัยใหม่มาด้วยเงื่อนไขมากขึ้น ถ้าไม่ทำเชิงสังคม เขาอาจจะไม่อยากลงทุน เพราะทุกคนถูกวัดด้วยมาตรฐานใหม่ทั้งหมด
“วันนี้ชัดเจนว่าในโลกทั่วไป มีเรื่อง ESG มีเรื่อง Sustainability ถ้าเราไม่ร้องเพลงเดียวกับเขา ใครจะฟังเรา แล้วถามว่าจะลงขันระดมทุนกันเอง มันก็ไม่เกิดอีก ดังนั้นที่เราพยายามทำเรื่อง Transition ให้เสร็จ เพราะจะทำให้เราแข็งแรงมากขึ้น แต่เราก็ต้องผ่าน Crisis ให้ได้” 
ดร.ทวีลาภมองว่า การประชุม IMF-World Bank Annual Meetings 2026 ที่ผ่านมา นับเป็นโอกาสที่ไอแบงก์จะได้พัฒนาสิ่งที่กล่าวไปข้างต้น แต่ปัญหาอยู่ที่ว่าเราจะเดินอย่างไรต่อให้มี Impact ไม่ใช่เป็นแค่เป็นอีเวนท์แล้วจบไป
ยกตัวอย่างเช่น ได้มีการหารือทวิภาคีระดับสูงระหว่างกระทรวงการคลังกับ IsDB ที่ Dr.Muhammad Sulaiman Al Jasser ประธาน IsDB มาพบ ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังของไทย
“โดยหนึ่งในประโยชน์ที่ได้จากการพูดคุยกันคือเรื่องพันธกิจของ IsDB ในการพัฒนาโอกาสของชุมชนมุสลิมในประเทศไทย โดยเฉพาะพื้นที่ทางภาคใต้ เช่น เรื่องโรงเรียน เรื่องการศึกษาต่างๆ ซึ่งเป็นส่วนหนึ่งที่เราคิดว่าน่าจะต่อยอดการทำงานกับเขาได้ โดยคุณเอกนิติได้มอบหมายให้ไอแบงก์ประสานงานในการทำงานกับเขาต่อ”
อันที่สองที่อยากจะทำด้วยกันคือ IsDB จะให้การสนับสนุนในเชิงการพัฒนาศักยภาพธนาคาร ให้องค์ความรู้ ให้คอนเนกติวิตี้ต่างๆ หนึ่งในนั้นคือการพูดถึงเรื่องการออกศุกูก (Sukuk) หรือตราสารการเงินอิสลาม ที่ IsDB เป็นตัวตั้งตัวตีในการพัฒนาตราสารการเงินอิสลาม ซึ่งประเทศไทยยังไม่เคยมี เราพยายามจะเป็นอันแรกที่เกิด ซึ่งทางท่านรัฐมนตรีเอกนิติก็ดูให้ความสำคัญ
แต่การจะออกศุกูกในประเทศไทยได้ ต้องไปคุยกับ ก.ล.ต. คุยกับธนาคารแห่งประเทศไทย จัดการหาผู้ซื้อให้ได้ สามสี่องค์ประกอบนี้เป็นสิ่งที่ต้องมาวางเรียงกันแล้วค่อยๆ พัฒนาขึ้นมา เรื่องนี้มีเกณฑ์อยู่แล้ว แต่ที่ผ่านมายังไม่มีใครออก
โดยศุกูกก็คือหุ้นกู้ในภาษาอิสลามิก เพราะเราไม่มีดอกเบี้ย เพราะฉะนั้นหัวใจของศุกูกต้องมี Asset Backed ใช้คอนเซ็ปต์เหมือนทรัสต์ ต้องมีทรัพย์สินต่างๆ และมีรายได้ออกมาคืนให้กับผู้ลงทุน ถ้าไอแบงก์ทำอันนี้ได้ มันก็จะทำให้ Funding Base ของเรา แทนที่จะพึ่งพาเงินฝากอย่างเดียว ก็สามารถจะใช้ศุกูกเป็นอีกหนึ่งช่องทาง ถามว่ามันจะช่วยเรายังไง คำตอบคือมันเป็นแอสเซทที่พวกเงินทุนที่อยู่ในระบบการเงินอิสลาม สามารถจะลงทุนกับเราได้ เพราะถือว่าเป็นตราสารที่ถูกต้องตามหลักการเงินอิสลาม
แต่วันนี้แบงก์ทั่วไปในเมืองไทยออกตราสารพวกนี้ไม่ได้ เพราะอยู่ในระบบดอกเบี้ย เขาก็ต้องลงทุนในระบบของเรา เพื่อให้เราไปซัพพอร์ตต่อ แล้วในเรื่องศุกูกก็ยังมีกรีนศุกูก มีที่เป็น ESG เหมือนกัน ถ้าเรามีพอร์ตอย่างที่เล่าให้ฟัง เป็นพอร์ต Transition เป็นพอร์ตในเชิง Resilience มันก็เป็น ESG ศุกูก ในภาษาที่คนทั่วไปทำพอร์ตกรีนเหมือนกัน เพราะฉะนั้นมันยังมีโอกาสอีกเยอะ ถ้าเราสามารถใช้เครื่องมือต่างๆ เหล่านี้ให้มากขึ้น แต่ต้องใช้องค์ความรู้กับความพยายาม
นอกจากนี้ เรายังมีการพูดคุยกับพันธมิตรอื่นๆ จำนวนหนึ่ง ทั้งเรื่อง Business Model และวิธีคิด เพราะกระทรวงการคลังมีแนวทางให้ไอแบงก์หาผู้ลงทุนที่สนใจ โดยเขาต้องเข้าใจธุรกิจไอแบงก์ก่อน และเราก็ต้องเข้าใจวิธีคิดเขาก่อนเช่นกัน เพราะสุดท้ายถ้าเรากับเขามาขับรถด้วยกัน มันต้องรู้ว่าจะขับยังไง ขับแบบไหน เพราะคนสองคนต้องถือพวงมาลัยด้วยกัน รถคันนี้มันต้องถูกขับไปตามวัตถุประสงค์การตั้งไอแบงก์
ดร.ทวีลาภยังมองว่า โจทย์สำคัญของตะวันออกกลางวันนี้คือเรื่อง Geopolitical ที่กำลังเปลี่ยนวิธีคิดอะไรหลายอย่าง โดยมีความซับซ้อนในความเปลี่ยนแปลงที่เกิดขึ้น ไม่ว่าจะเป็นความขัดแย้งกับอิสราเอล หรือในฉนวนกาซาต่างๆ หรือ Engagement ของ US ต่างๆ มันเปลี่ยน Definition ของการพึ่งพา การคุ้มครองในอีกโลกหนึ่ง
พร้อมเล่าว่าในช่วงการประชุม IMF-World Bank ที่ผ่านมา ไอแบงก์มี Meeting กับแบงก์ต่างๆ ซึ่งถ้าหากวัดจากการประชุม โดยส่วนตัวสรุปได้ว่าเป็นที่ที่ทุกคนมาเจอกัน แล้วหาโอกาสในการพูดคุยกัน ทำให้รู้สึกคอนเฟิร์มบางอย่างว่า Geopolitical มันทำให้คนต้องขวนขวายหาจุดต่างๆ ในการทำมาหากินมากขึ้น
“แบงก์ที่มาเจอเราเขาบอกว่า ในอาเซียนน่าจะทำอะไรได้มากกว่านี้ไหม สิ่งที่คอนเฟิร์มอันหน่งก็คือ ศักยภาพของความเป็นเมืองในอาเซียนกำลังจะโตขึ้น กล่าวคือ กลุ่มอาเซียนมีการลงทุนในโครงสร้างพื้นฐานเยอะ แต่ไม่พอ เพราะฉะนั้นในอีก 2-3 ปีข้างหน้า คนในเอเชีย คนในอาเซียนส่วนใหญ่จะอยู่กันในเมืองใหญ่ ดังนั้นความจำเป็นที่ต้องลงทุนพวกนี้จะมีเยอะขึ้น ซึ่งตรงกับแนวคิดของ World Bank ที่เขาพยายามจะให้เมืองรองมีบทบาทต่างๆ มากขึ้น ไม่ให้ความเจริญกระจุกอยู่ในเมืองหลวง”
“ผมคิดว่าศักยภาพหลายอย่างของภูมิภาคนี้มี พวกนี้เขาถึงอยากมาทำความรู้จัก อยากจะมาเรียนรู้ ในทางกลับกัน เราก็มองเขาว่าตลาดมุสลิมเป็นตลาดใหญ่ คน 2,000 ล้านคน แล้วเขามีประชากรรุ่นใหม่เยอะ เปลี่ยนแปลงไปตามเจเนอเรชัน เป็นส่วนผสมที่ดี เราก็สนใจเขา เขาก็สนใจเรา ก็ลองคุยกัน มันเป็นโอกาส อยู่ที่ว่าเราจะแข็งแรงแค่ไหน คุยแล้วเกิดมีความเป็นไปได้ในการที่เขาสนใจมาร่วมลงทุน รูปแบบจะเป็นยังไง”
สำหรับโอกาสของไอแบงก์ในตลาดอาเซียน ดร.ทวีลาภยอมรับว่า โดยขีดความสามารถของธนาคาร ณ วันนี้ต้อง transition จัดการเครือข่ายเราให้นิ่งก่อน แต่ไม่สามารถจะอยู่เฉยๆ โดยไม่คิดอะไรในเกมยาวได้ เพราะฉะนั้นสิ่งที่พยายามทำเรื่องของเทรดไฟแนนซ์ พยายามจะเชื่อมโยงต่างๆ ก็ต้องทำไปก่อน ถ้าเรารบแบบเดิม ทำสินเชื่อแบบเดิม ไม่มีอะไรใหม่ มันก็ไม่รอด เพราะทุกอย่างมันต้อง Transform มันต้องเปลี่ยนหมด
“วันนี้เราถึงต้องออกไปเจอคนโน้นคนนี้ ไปเจออินโดนีเซีย ไปเจอมาเลเซีย มีเพื่อนไว้เยอะๆ มันอุ่นใจ อย่างน้อยบางเรื่องก็คุยกับเขาได้ ขอไปดูงานบ้าง ขอไปคุยบ้าง เขาก็อยากคบเรา เราก็อยากคบเขา พูดง่ายๆ คือการมีพาร์ทเนอร์ มีพันธมิตร ดีที่สุด ไม่สามารถมีใครอยู่คนเดียวได้ ยิ่งเราเล็ก เราอยู่คนเดียวไม่ได้ ก็หวังว่าน่าจะเป็น New Horizon”
แต่ถ้าพูดถึงในระบบของประเทศ คิดว่ารัฐมนตรีคลังพยายามจะทำอะไรหลายอย่าง ซึ่งเป็นเรื่องไม่ง่ายแต่กล้าทำ ฉะนั้นมันเป็นเรื่องที่ต้องคุย เรื่อง Foundation เยอะเหมือนกัน แต่โดยส่วนตัวคิดว่าถ้า Growth ประเทศเรามีแค่นี้ บวกกับภาระการคลังที่กำลังสูงขึ้น หลายกลไกที่เราทำ ไม่ว่าจะเป็นการค้ำประกันหรืออะไรต่างๆ ถ้าไปกันเรื่อยๆ อย่างนี้ จะเป็นภาระการคลังในอนาคต ระยะยาวคงไม่ไหว
ฉะนั้นอย่างที่คุณปกรณ์ นิลประพันธ์ รองนายกรัฐมนตรีฝ่ายกฎหมายกำลังทำในเรื่องของการมีจำนวนคนในภาครัฐที่เหมาะสม รวมทั้งกลไกในการทำงานบางอย่าง ถ้าไม่ทำให้ Efficient เกิดขึ้น ในระยะยาวเราก็แข่งไม่ได้เหมือนกัน
ไอแบงก์เป็นแค่เฟืองเล็กๆ ในกลไกทั้งหมด แค่รู้บทบาทว่าเราทำอะไรอยู่ ณ วันนี้ แล้วจะมีส่วนช่วยให้ประเทศมันเคลื่อนอย่างไร นี่คือภาระกิจของเรา