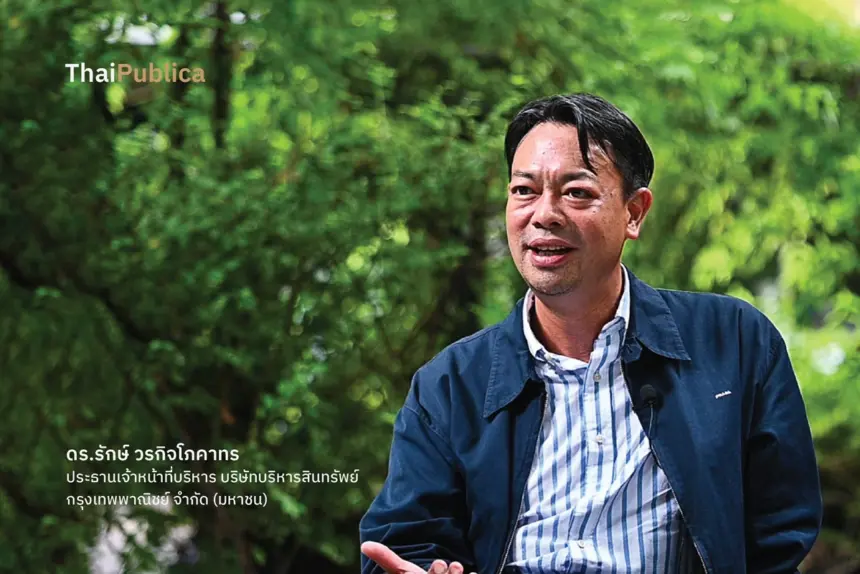
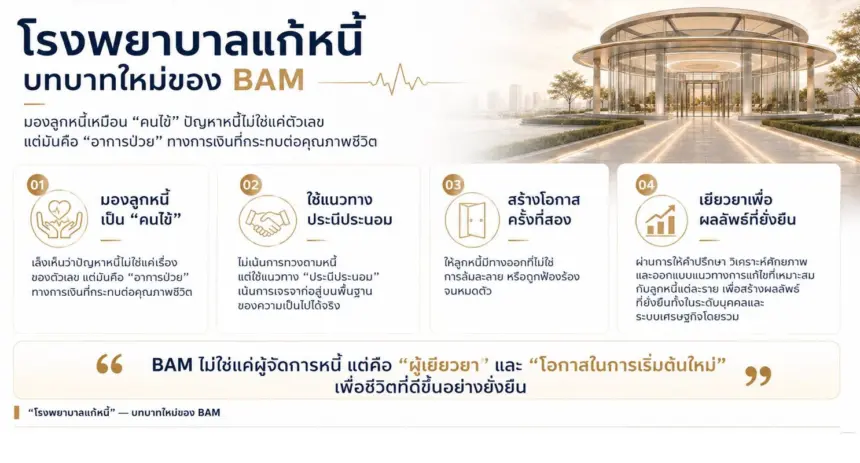
จากการมุ่งจัดการหนี้เสียด้วยการยึดและขายทรัพย์สิน สู่การฟื้นความสามารถในการชำระหนี้และสร้างโอกาสให้ลูกหนี้กลับมายืนได้อีกครั้ง ดร.รักษ์ วรกิจโภคาทร พลิกปรัชญาการแก้ NPL ของ BAM เปลี่ยนบทบาทจาก “สัปเหร่อ” เป็น “คุณหมอ” ใน “โรงพยาบาลรักษาโรคหนี้” ผ่านแนวคิด Cost Plus ที่มุ่งสร้างสมดุลระหว่างการช่วยลูกหนี้กับผลตอบแทนทางธุรกิจ ผลดำเนินงานโครงการ “เริ่มต้นใหม่กับ BAM” พบอัตราการเจรจาหนี้ได้ข้อยุติ 58.88% และอัตราปิดบัญชีสำเร็จ 6.54% สูงกว่าระดับปกติ 4.5 เท่า พร้อมวางเป้าหมายระยะยาวเปลี่ยน BAM จาก “เจ้าหนี้” เป็น “หุ้นส่วน” ฟื้นฟูคนและกิจการ และผลักดันแนวคิดใหม่ในการแก้หนี้เสียของประเทศไทย
“Bad Bank หรือ AMC ในอดีตมันคือสุสานคนเป็น ซื้อหนี้มา ปรับหนี้ ยึดบ้าน ยึดโรงงาน ยึดที่ดิน แต่วันนี้เราพยายามทำให้ AMC เป็นโรงพยาบาล”
ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) หรือ BAM อธิบายสิ่งที่กำลังเกิดขึ้นกับธุรกิจบริหารสินทรัพย์ด้วยภาพเปรียบเทียบ ว่า BAM กำลังเปลี่ยนบทบาทจาก “สัปเหร่อ” มาเป็น “คุณหมอ”
เพราะในสายตาของดร.รักษ์ ความแตกต่างระหว่างสองบทบาทนี้อยู่ที่วิธีมองคนตรงหน้า
“สัปเหร่อมองถึงสินทรัพย์ที่มีค่าในตัวศพ คุณหมอมองถึงโอกาสในการที่จะรักษาคนไข้ให้หายขาด”
หมายความว่า ลูกหนี้ NPL ที่เข้ามาสู่กระบวนการบริหารหนี้ของ BAM จะไม่ถูกมองเพียงในฐานะลูกหนี้ที่ต้องเร่งดำเนินคดี ยึดทรัพย์ และนำทรัพย์ออกขาย แต่จะถูกมองเป็น “คนไข้” ซึ่งโจทย์สำคัญคือจะทำอย่างไรให้ “หายจากโรคหนี้” และกลับมายืนได้อีกครั้ง
ดร.รักษ์บอกว่า การเปลี่ยนมุมมองนี้ไม่ใช่เพียงการเปลี่ยนภาพลักษณ์องค์กร แต่เป็นการเปลี่ยนจุดยืนและแนวทางทำงานของ BAM ตั้งแต่ Mindset ของพนักงาน กระบวนการปรับโครงสร้างหนี้ ไปจนถึง Business Model ของบริษัทและของธุรกิจบริหารสินทรัพย์
จุดเริ่มต้นมาจากการตั้งคำถามต่อวิธีแก้ปัญหาหนี้ที่ประเทศไทยใช้มาเป็นเวลานานตลอดหลายสิบปีนั้นว่า การยืดระยะเวลาชำระหนี้หรือการยึดทรัพย์นั้น เป็นการแก้หนี้จริงหรือเพียงยืดเวลาที่ลูกหนี้ต้องติดอยู่ในวงจรหนี้
ดร.รักษ์ยกตัวอย่าง “สมชาย” ลูกหนี้ที่กู้เงินต้น 1 ล้านบาท แต่เมื่อผิดนัดชำระหนี้ ดอกเบี้ยค้างจ่ายและค่าปรับสะสมเพิ่มขึ้นอีก 3 ล้านบาท ทำให้มูลหนี้ตามสิทธิเรียกร้องทางกฎหมายของเจ้าหนี้กลายเป็น 4 ล้านบาท
ปัญหาคือ สมชายเคยผ่อนชำระเดือนละ 15,000 บาทแล้วยังไม่สามารถชำระหนี้ได้ การกำหนดให้ต้องผ่อนชำระเพิ่มขึ้นเป็นเดือนละ 35,000–40,000 บาท ยิ่งทำให้โอกาสกลับมาเป็นลูกหนี้ปกติแทบเป็นไปไม่ได้
“การที่จะเรียกร้องสิทธิตามกฎหมาย ไม่ได้เป็นทางออกของวังวนหนี้เลย”
แม้เจ้าหนี้จะยืดระยะเวลาชำระหนี้ออกไปอีก 5 ปี หรือ 10 ปี จนค่างวดลดลงเหลือเดือนละหมื่นกว่าบาทถึง 20,000 บาท แต่ก็ไม่ได้หมายความว่าสมชายจะมีความสามารถชำระหนี้เพิ่มขึ้น หรือสามารถหลุดออกจากวงจรหนี้ได้จริง
“ที่ผ่านมา มันคือการขังหนี้ แต่มันไม่ได้เป็นการแก้หนี้”
สิ่งที่ BAM กำลังทดลองทำจึงเป็นการกลับไปยังจุดเริ่มต้นของหนี้ นั่นคือ “เงินต้น”
แทนที่จะเริ่มเจรจากันจากยอดหนี้ 4 ล้านบาท BAM กลับไปคุยกับสมชายที่เงินต้น 1 ล้านบาท
ดร.รักษ์เปรียบเงินต้นว่าเหมือน “ความรักครั้งแรก” เพราะไม่ว่าดอกเบี้ยและค่าปรับจะสะสมไปมากเพียงใด ลูกหนี้ส่วนใหญ่ยังจำได้ว่าวันแรกตนเองกู้เงินมาเท่าไร
“เงินต้นมันเหมือนความรักครั้งแรก ยังไงคุณก็ไม่มีวันลืม”
แนวคิดนี้กลายเป็นจุดตั้งต้นของโครงการ “เริ่มต้นใหม่กับ BAM” ซึ่งเปลี่ยนการเจรจาจากการเรียกร้องหนี้ตามสิทธิทางกฎหมาย มาให้ความสำคัญกับเงินต้นและความสามารถในการชำระหนี้ที่แท้จริงของลูกหนี้
ดร.รักษ์ไม่ได้ปฏิเสธว่าเจ้าหนี้มีสิทธิตามกฎหมายในการเรียกเก็บเงินต้น ดอกเบี้ย และค่าปรับ แต่ตั้งคำถามว่า เจ้าหนี้จำเป็นต้องใช้สิทธิทั้งหมดที่มีหรือไม่ หากผลลัพธ์คือการทำให้ลูกหนี้ไม่มีโอกาสกลับมาชำระหนี้ได้
โดยเฉพาะเมื่อบริษัทบริหารสินทรัพย์ หรือ AMC ซื้อหนี้จากสถาบันการเงินมาในราคาที่ต่ำกว่ามูลหนี้ตามสิทธิเรียกร้อง
ในตัวอย่างของสมชาย แม้หนี้ตามสิทธิทางกฎหมายจะอยู่ที่ 4 ล้านบาท แต่ BAM อาจซื้อหนี้ของสมชายมาในราคาไม่ถึง 700,000 บาท
ดังนั้น หากกลับมาเจรจากันที่เงินต้น 1 ล้านบาท BAM ก็ยังมีโอกาสทำกำไร ขณะเดียวกันลูกหนี้ก็มีโอกาสปิดหนี้ได้จริง
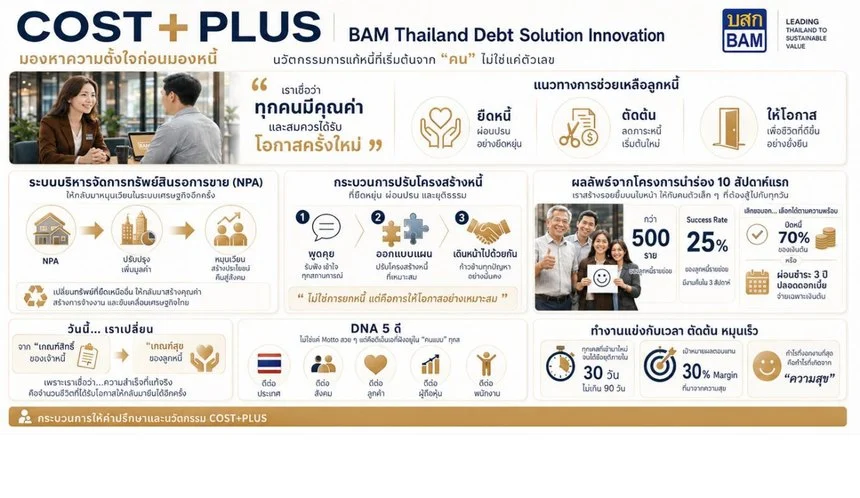
ดร.รักษ์ระบุว่า จากการคำนวณโมเดลนี้ BAM ยังสามารถสร้าง Margin ได้เกือบ 30% ซึ่งดร.รักษ์เรียกว่าเป็น “กำไรที่มาจากความสุข ไม่ได้เป็นกำไรที่มาจากความทุกข์”
แนวคิดดังกล่าวถูกพัฒนาเป็นโมเดลการแก้หนี้ที่ BAM เรียกว่า Cost Plus ซึ่งตั้งอยู่บนหลักคิดว่า การบริหารหนี้ไม่ควรมองเพียงยอดหนี้ตามสิทธิเรียกร้อง แต่ต้องพิจารณาต้นทุนในการซื้อหนี้ ความสามารถในการชำระหนี้ของลูกหนี้ และผลตอบแทนที่เหมาะสมของบริษัทควบคู่กัน
ภายใต้แนวคิด “มองความตั้งใจก่อนมองหนี้” BAM วางแนวทางช่วยเหลือลูกหนี้ไว้ 3 ด้าน ได้แก่ การยืดหนี้ การตัดเงินต้น และการให้โอกาสเริ่มต้นใหม่ โดยใช้กระบวนการรับฟังปัญหา วิเคราะห์ศักยภาพ และออกแบบแผนแก้หนี้เฉพาะราย
จุดเปลี่ยนสำคัญจึงไม่ใช่เพียงการลดหนี้ แต่เป็นการเปลี่ยนวิธีคำนวณผลตอบแทนของธุรกิจบริหารสินทรัพย์ จากการพยายามเรียกเก็บหนี้ให้ได้มากที่สุด มาเป็นการหาจุดสมดุลที่ลูกหนี้สามารถชำระได้จริง ขณะที่ BAM ยังได้รับผลตอบแทนจากการดำเนินธุรกิจ
ภายใต้โครงการ “เริ่มต้นใหม่กับ BAM” บริษัทพยายามออกแบบทางเลือกให้ลูกหนี้ตามความสามารถในการชำระหนี้ ไม่ว่าจะเป็นการเจรจาบนฐานเงินต้น การพิจารณาลดเงินต้นสำหรับผู้ที่สามารถหาเงินมาปิดบัญชี หรือการจัดทำแผนผ่อนชำระใหม่
ดร.รักษ์อธิบายว่า ในบางกรณี BAM สามารถลดเงินต้นให้ลูกหนี้ได้อีก 30% หากสามารถหาเงินมาปิดหนี้ ขณะที่แนวทางการผ่อนชำระอาจไม่คิดดอกเบี้ยในช่วงเวลา 3 ปี และหากลูกหนี้กลับมาชำระหนี้ได้ตามเงื่อนไข เช่น 12 หรือ 18 งวด บริษัทก็พยายามหาทางรีไฟแนนซ์หนี้ให้กลับไปอยู่กับเจ้าหนี้รายใหม่
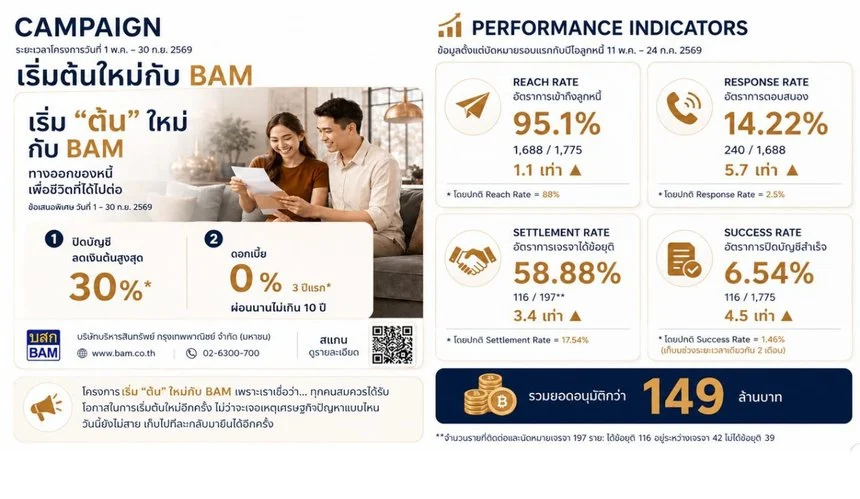
สำหรับมาตรการภายใต้โครงการ “เริ่มต้นใหม่กับ BAM” บริษัทกำหนดทางเลือกหลัก 2 รูปแบบ ได้แก่ กรณีลูกหนี้ต้องการปิดบัญชี สามารถชำระหนี้ไม่น้อยกว่า 70% ของยอดเงินต้นคงเหลือ ภายใน 60 วันนับจากวันที่ได้รับอนุมัติ โดยไม่คิดดอกเบี้ย
ส่วนกรณีที่ยังไม่สามารถปิดบัญชีได้ สามารถเลือกผ่อนชำระด้วยอัตราดอกเบี้ย 0% ในช่วง 3 ปีแรก ภายใต้แผนการชำระหนี้ที่มีระยะเวลาสูงสุด 10 ปี ทั้งนี้เป็นไปตามเงื่อนไขที่ BAM กำหนด
กลุ่มเป้าหมายของมาตรการดังกล่าวคือ ลูกหนี้บุคคลธรรมดาที่ไม่เคยเข้าร่วมโครงการปรับโครงสร้างหนี้กับ BAM มาก่อน มียอดหนี้คงเหลือไม่เกิน 3 ล้านบาท ครอบคลุมทั้งสินเชื่อที่มีและไม่มีหลักประกัน โดยมีเงื่อนไขเกี่ยวกับสถานะการพิทักษ์ทรัพย์และการบังคับคดีประกอบด้วย
แนวทางดังกล่าวจึงไม่ได้มุ่งเพียงการลดภาระหนี้ แต่ต้องการสร้างจุดสิ้นสุดของหนี้ที่ลูกหนี้สามารถไปถึงได้จริง ซึ่งจะเป็นจุดที่จะสร้างความยั่งยืนให้กับสังคม
เพราะดร.รักษ์เชื่อว่า ปัญหาไม่ได้อยู่ที่ลูกหนี้ทุกคนไม่ต้องการชำระหนี้ แต่อยู่ที่เมื่อยอดหนี้เพิ่มขึ้นจนมองไม่เห็นวันสิ้นสุด ลูกหนี้ก็อาจหมดแรงจูงใจที่จะกลับมาเจรจากับเจ้าหนี้
การเปลี่ยนคำเรียกจาก “ลูกหนี้” เป็น “คนไข้” อาจดูเหมือนเป็นเพียงเรื่องภาษา แต่สำหรับดร.รักษ์ เปลี่ยนวิธีทำงานทั้งหมด
“ถ้าเมื่อไหร่คุณมองเห็นลูกค้าเป็นแค่ลูกหนี้ ลูกหนี้มันก็บอกแล้วว่าหน้าที่ของคุณคือต้องไปทวงหนี้ ถ้าทวงหนี้ไม่ได้คุณก็ต้องไปยึดของมีค่าในชีวิตเขามาเป็นของคุณให้ได้เร็วที่สุด”
แต่หากมองว่าเขาเป็น “ลูกค้าที่ป่วยด้วยโรคหนี้” คำถามจะเปลี่ยนเป็นว่า อะไรเป็นสาเหตุของโรค และจะรักษาอย่างไรให้หาย
สิ่งที่ตามมาคือปรากฏการณ์ที่ BAM ไม่ค่อยเห็นในอดีต
ดร.รักษ์เล่าว่า เมื่อก่อนลูกหนี้จำนวนมากหลีกเลี่ยงการติดต่อจากเจ้าหนี้ ไม่รับโทรศัพท์ หรือเปลี่ยนที่อยู่เพื่อหลบการติดตามหนี้
วันนี้ดร.รักษ์บอกว่า มีลูกหนี้ติดต่อเข้ามายัง Call Center ของ BAM จำนวนมากเพื่อขอเจรจาหนี้ เพราะเริ่มเชื่อว่าการเดินเข้ามาคุยอาจทำให้มองเห็น “จุดจบของหนี้”
“คนไข้คนหนึ่งอยากเจอหน้าหมอ จากเดิมคนที่เป็นลูกหนี้ไม่อยากเจอหน้าเจ้าหนี้”
และผลลัพธ์ในช่วงประมาณ 10 สัปดาห์แรกของโครงการ “เริ่มต้นใหม่กับ BAM” คือ Success Rate ในการปิดหนี้เพิ่มขึ้นจากเดิมไม่ถึง 2% เป็นเกือบ 10% หรือเพิ่มขึ้นประมาณ 5 เท่า
ข้อมูลผลการดำเนินงานที่ BAM จัดทำประกอบการสัมภาษณ์แสดงให้เห็นว่า แนวทางใหม่เริ่มสร้างผลลัพธ์ในเชิงปริมาณ โดยจากกลุ่มลูกหนี้เป้าหมาย 1,775 ราย บริษัทสามารถเข้าถึงลูกหนี้ได้ 1,688 ราย หรือ 95.1% มีลูกหนี้ตอบรับ 240 ราย คิดเป็นอัตราการตอบรับ 14.22% สูงกว่าระดับปกติ 5.7 เท่า
ในจำนวนลูกหนี้ที่นัดเจรจา 197 ราย สามารถเจรจาได้ข้อยุติ 116 ราย คิดเป็น Settlement Rate 58.88% สูงกว่าระดับปกติ 3.4 เท่า ขณะที่อัตราการปิดบัญชีสำเร็จ หรือ Success Rate อยู่ที่ 6.54% สูงกว่าระดับปกติ 4.5 เท่า และมียอดอนุมัติรวมกว่า 149 ล้านบาท
ตัวเลขดังกล่าวเป็นผลการดำเนินงานในช่วงเริ่มต้น ซึ่งยังต้องติดตามต่อไปว่าความสำเร็จในการเจรจาและปิดบัญชีจะสามารถรักษาระดับได้อย่างต่อเนื่องเพียงใด โดยเฉพาะผลต่อการกลับมาชำระหนี้ได้อย่างยั่งยืนของลูกหนี้
อย่างไรก็ตาม การเปลี่ยนปรัชญาแก้หนี้จะมีความหมายในระยะยาวได้ ก็ต่อเมื่อไม่ได้หยุดอยู่เพียงการเจรจารายบัญชี แต่ต้องเปลี่ยนวิธีทำธุรกิจของ BAM ไปพร้อมกัน
การเปลี่ยน BAM จาก “สัปเหร่อ” เป็น “คุณหมอ” จะไม่มีความหมาย หากจบลงเพียงการสื่อสารภาพลักษณ์ใหม่ขององค์กร
ดร.รักษ์บอกว่า สิ่งที่กำลังเปลี่ยนไปพร้อมกับวิธีคิดคือ Business Model ของ BAM ซึ่งในอดีตให้ความสำคัญกับการติดตามเรียกเก็บหนี้ และการนำทรัพย์สินที่ได้รับจากการชำระหนี้ออกขาย แต่วันนี้บริษัทกำลังให้น้ำหนักกับการปรับโครงสร้างหนี้มากขึ้น
ดร.รักษ์อธิบายว่า ในอดีตรายรับทุก 100 บาทของ BAM มีสัดส่วนประมาณครึ่งหนึ่งมาจากการจัดการหนี้ และอีกครึ่งหนึ่งมาจากการยึดทรัพย์และขายทรัพย์
แต่วันนี้สมการกำลังเปลี่ยนเป็น 80:20 โดยรายรับประมาณ 80% มาจากการปรับโครงสร้างหนี้ ขณะที่อีก 20% มาจากการขายทรัพย์สินที่ได้รับจากการตีทรัพย์ชำระหนี้
ความสำเร็จจึงไม่ได้ถูกวัดด้วยคำถามว่า “ยึดบ้านได้เร็วแค่ไหน” แต่เปลี่ยนเป็น “ทำอย่างไรให้ลูกหนี้กลับมายืนได้”
สัดส่วนที่เปลี่ยนไปสะท้อนแนวทางบริหารหนี้ที่แตกต่างจากเดิม เพราะ BAM ไม่ได้มุ่งนำทรัพย์สินมาอยู่ในความครอบครองให้เร็วที่สุด แต่ต้องการให้ลูกหนี้สามารถกลับมาชำระหนี้และรักษาทรัพย์สินที่ยังมีความสามารถสร้างรายได้เอาไว้
“End Game ในการที่จะมองผลสัมฤทธิ์ หรือความสำเร็จในการปรับโครงสร้างหนี้มันเปลี่ยนไป เพราะเราไม่ได้มองในมุมของมูลค่าทรัพย์ เรามองมูลค่าของความเป็นคน”
อย่างไรก็ตาม ดร.รักษ์อธิบายว่า การปรับเปลี่ยนไม่ได้หมายความว่าการบริหารหนี้ในอดีตเป็นวิธีที่ผิดทั้งหมด เพราะลักษณะของหนี้ที่เข้าสู่ธุรกิจ AMC เปลี่ยนแปลงไปด้วย
ส่วนหนึ่งเป็นผลจากการใช้มาตรฐานการรายงานทางการเงิน TFRS 9 ซึ่งทำให้มีหนี้จากกิจการที่ยังดำเนินธุรกิจอยู่เข้าสู่กระบวนการบริหารสินทรัพย์มากขึ้น ต่างจากในอดีตที่หนี้จำนวนหนึ่งเกี่ยวข้องกับกิจการที่หยุดดำเนินงานไปแล้ว
หนี้ที่ AMC รับมาบริหารในปัจจุบันจึงอาจเป็นหนี้ของโรงงานที่ยังผลิตสินค้า โรงแรมที่ยังเปิดให้บริการ หรืออาคารสำนักงานที่ยังมีผู้เช่า
เมื่อกิจการเหล่านี้ยังมีความสามารถสร้างรายได้ การปรับโครงสร้างหนี้เพื่อให้ธุรกิจดำเนินต่อไปได้ จึงอาจมีความเหมาะสมกว่าการยึดทรัพย์และนำออกขาย
อีกตัวอย่างของการนำแนวทางบริหารหนี้รูปแบบใหม่ไปใช้ คือแผนจัดการพอร์ตหนี้ SCB Big Lot 2026 ซึ่ง BAM ตั้งเป้าจัดเก็บเงินสดจากหนี้ NPL จำนวน 300–500 ล้านบาทภายใน 6 เดือน พร้อมกำหนดเป้าหมายกำไรสุทธิ 50–100 ล้านบาท และผลักดันอัตราความสำเร็จในการปรับโครงสร้างหนี้ หรือ TDR Success Rate ให้สูงกว่า 20%
แผนดังกล่าวใช้ Operating Model ใหม่ โดยประสานการทำงานระหว่างเจ้าหน้าที่บริหารบัญชีลูกหนี้กับทีมสนับสนุน รวมถึงการติดต่อผ่านจดหมาย SMS และโทรศัพท์ เพื่อเปิดโอกาสให้ลูกหนี้เลือกแนวทางปรับโครงสร้างหรือปิดบัญชีตามความพร้อม
ข้อมูลที่ BAM จัดทำระบุว่า สามารถเข้าถึงลูกหนี้ในพอร์ตนี้ครบ 2,477 รายแล้ว โดยมี Response Rate 14.41% ขณะที่ผลสำเร็จในการเจรจาและปิดบัญชียังอยู่ระหว่างดำเนินการ
แต่การเปลี่ยน Business Model ไม่สามารถเกิดขึ้นได้จากนโยบายของผู้บริหารเพียงคนเดียว เพราะ BAM ต้องเปลี่ยนวิธีคิดและกระบวนการทำงานของพนักงานทั้ง 1,326 คนด้วย
ดร.รักษ์เล่าว่า เมื่อเข้ามาบริหาร BAM พบว่ากระบวนการทำงานที่ใช้มาเป็นเวลานานมีลำดับค่อนข้างชัดเจน คือเมื่อลูกหนี้ไม่สามารถชำระหนี้ได้ ก็เข้าสู่กระบวนการปรับโครงสร้างหนี้ด้วยการยืดระยะเวลาชำระ หากยังไม่สามารถจ่ายได้อีก ขั้นตอนต่อไปก็คือการยึดทรัพย์
กระบวนการที่ใช้มาทำให้ดร.รักษ์ตั้งคำถามว่า มีทางเลือกอื่นหรือไม่ที่จะช่วยให้ลูกหนี้สามารถดำรงชีวิตหรือประกอบธุรกิจต่อไปได้
คำถามนี้นำไปสู่การเปลี่ยนวิธีมองลูกหนี้ภายในองค์กร
จากเดิมที่มองลูกหนี้ผ่านสิทธิเรียกร้องทางกฎหมายและมูลค่าหลักประกัน มาเป็นการมองว่าลูกหนี้คือผู้ที่กำลังประสบปัญหาและต้องการทางออก
ดร.รักษ์เล่าว่า ในการประชุม Town Hall เพื่อสื่อสารแนวคิดใหม่กับพนักงาน ได้นำภาพครอบครัวหนึ่งที่ได้รับโอกาสรักษาบ้านเอาไว้ได้มาให้พนักงานดู โดยภาพหญิงสูงอายุที่ร้องไห้เมื่อทราบว่าบ้านจะไม่ถูกยึด เป็นตัวอย่างที่ทำให้พนักงานเห็นผลลัพธ์อีกด้านหนึ่งของการทำงาน
สำหรับดร.รักษ์ การเปลี่ยนแปลงครั้งนี้จึงต้องเกิดขึ้นทั้งในระดับ Mindset และ Process โดยพนักงานต้องมีความยืดหยุ่นและกล้าที่จะมองหาทางออกอื่นนอกเหนือจากกระบวนการเดิม
“ปีนี้เป็นปีที่จะต้องเปลี่ยน Mindset ก็คือวิธีการในการมองโจทย์ปัญหา แล้วก็เปลี่ยน Process กระบวนการทำงานของคน BAM”
เหตุผลสำคัญอีกประการที่ดร.รักษ์ต้องการลดการพึ่งพาการยึดทรัพย์ คือ ทุกครั้งที่ลูกหนี้ไม่สามารถชำระหนี้ได้ ปลายทางคือการยึดบ้าน คอนโด โรงงาน หรือที่ดิน ทรัพย์จำนวนมหาศาลจะถูกนำกลับเข้าสู่ตลาด และการยึดทรัพย์ไม่ได้หมายความว่าเจ้าหนี้จะสามารถเปลี่ยนทรัพย์สินเหล่านั้นกลับมาเป็นเงินสดได้ทันที
ดร.รักษ์เล่าว่า เมื่อสอบถามทีมงานถึงระยะเวลาในการขายทรัพย์ที่ยึดมา ได้รับคำตอบว่าในบางกรณีอาจต้องใช้เวลาอีก 5–7 ปีกว่าจะขายได้
ดร.รักษ์ระบุว่า BAM มีลูกหนี้เกือบ 150,000 ราย หากลูกหนี้จำนวนมากไม่สามารถชำระหนี้และต้องถูกยึดบ้าน คอนโดมิเนียม โรงงาน หรือที่ดิน ทรัพย์สินจำนวนมหาศาลจะถูกนำกลับเข้าสู่ตลาด
เมื่ออุปทานมีมากกว่าความต้องการซื้อ ราคาทรัพย์สินก็มีแนวโน้มถูกกดลง และอาจส่งผลกระทบต่อเจ้าของอสังหาริมทรัพย์รายอื่นที่ไม่ได้เกี่ยวข้องกับหนี้เสียโดยตรง
“เวลาเราได้บ้านมาในราคาถูก สิ่งที่เกิดขึ้นก็คือเราขาย Dump ราคาในราคาถูก ผลพวงที่ตามมาก็คือวิกฤติอสังหาริมทรัพย์ …ไม่มีใครที่จะเป็นผู้ชนะได้เลยในเกมนี้”
ในมุมมองของดร.รักษ์ การช่วยให้ลูกหนี้สามารถรักษาบ้านหรือกิจการเอาไว้ได้ จึงไม่ได้ช่วยเพียงลูกหนี้คนเดียว แต่ยังเกี่ยวข้องกับครอบครัว ลูกจ้าง และกิจกรรมทางเศรษฐกิจที่เชื่อมโยงกับลูกหนี้รายนั้น
หากลูกหนี้เป็นเจ้าของกิจการ SME การช่วยให้ธุรกิจดำเนินต่อไปได้ ย่อมหมายถึงเศรษฐกิจก็ไม่ต้องสูญเสียสินทรัพย์ที่ยังสามารถสร้างรายได้ออกจากระบบ
ดร.รักษ์เล่าถึงการพบลูกหนี้บางครอบครัวที่มีปัญหาหนี้ต่อเนื่องมาตั้งแต่วิกฤติเศรษฐกิจปี 2540 จากรุ่นแม่สู่รุ่นลูก และมาถึงรุ่นหลาน
หนี้ที่ค้างอยู่เป็นเวลานานไม่ได้ส่งผลเพียงต่อสถานะทางการเงินของลูกหนี้ แต่ยังเกี่ยวข้องกับทรัพย์สินที่ไม่สามารถนำมาใช้ประโยชน์ทางเศรษฐกิจได้อย่างเต็มที่
บางกรณีเป็นโรงแรมที่กลายเป็นโรงแรมร้าง หรือโรงงานที่หยุดดำเนินกิจการ ขณะที่เจ้าหนี้เองก็ไม่ได้รับประโยชน์จากการปล่อยให้สินทรัพย์เหล่านั้นเสื่อมสภาพลง
ดร.รักษ์มองว่า การปล่อยให้ปัญหาหนี้ดำรงอยู่โดยไม่มีทางออก อาจทำให้คนรุ่นถัดไปสูญเสียโอกาสในการใช้ประโยชน์จากบ้าน ที่ดิน หรือกิจการของครอบครัว แม้ไม่ได้เป็นผู้ก่อหนี้ตั้งแต่แรก
การแก้หนี้จึงต้องคำนึงถึงการฟื้นโอกาสทางเศรษฐกิจ ไม่ใช่เพียงการเรียกคืนเงินตามสิทธิทางกฎหมาย
และเมื่อมองปัญหานี้ในระดับประเทศ สิ่งที่ BAM กำลังเผชิญก็เป็นเพียงส่วนหนึ่งของปัญหาหนี้ที่มีขนาดใหญ่กว่านั้นมาก
ดร.รักษ์ประเมินว่า ปัญหาหนี้ของประเทศไทยมีขนาดรุนแรงกว่าที่ตัวเลข NPL อย่างเป็นทางการเพียงตัวเดียวสามารถสะท้อนได้
ดร.รักษ์ ประเมินว่าปัจจุบันมีลูกหนี้รายย่อยที่อาการน่าเป็นห่วงราว 300,000 ราย กระจายอยู่ใน BAM บริษัทบริหารสินทรัพย์ SAM และบริษัทบริหารสินทรัพย์อื่นอีกราว 4-5 แห่ง ขณะที่มูลค่าหนี้เสียที่ไหลเข้าสู่ระบบการดูแลของ AMC ต่าง ๆ ในปัจจุบันอยู่ที่ราว 3 ล้านล้านบาท มีหนี้เสียที่ยังไม่ถูกซื้ออีกราว 800,000 ล้านบาท และมีหนี้ที่มีแนวโน้มจะไหลตกชั้นลงมาอีกราว 1.7-1.8 ล้านล้านบาท รวมแล้วขนาดของปัญหาใกล้แตะ 7 ล้านล้านบาท จากระบบสินเชื่อทั้งหมดของประเทศที่มีมูลค่าประมาณ 21 ล้านล้านบาท
ตัวเลขนี้สะท้อนความรุนแรงของปัญหาหนี้ครัวเรือนไทยที่สั่งสมมานาน ไม่เว้นแม้แต่ผู้กู้ยืมเพื่อการศึกษา (กยศ.) ที่บางรายเติบโตขึ้นเป็นแพทย์หรือวิศวกรแล้ว แต่ยังต้องแบกภาระหนี้ที่ค้างมาตั้งแต่วัยเด็ก “ทำไมเราไม่ให้โอกาสเขาในการที่จะใช้หนี้ของตัวเอง” ดร.รักษ์ ตั้งคำถาม
เมื่ออธิบายภาพรวมของปัญหา ดร.รักษ์ใช้คำเปรียบเทียบว่า
“ขนาดของนรกมันเกือบประมาณ 7 ล้านล้าน”
เมื่อเทียบกับขนาดระบบสถาบันการเงินที่ระบุว่ามีประมาณ 21 ล้านล้านบาท ดร.รักษ์เห็นว่าปัญหาหนี้ได้ก้าวพ้นระดับที่ควรเรียกว่าเป็นเพียงความเสี่ยงไปแล้ว
“มันเกินคำว่าวิกฤติไปนานแล้ว”
อย่างไรก็ตาม ตัวเลขที่ดร.รักษ์กล่าวถึงมีทั้งหนี้เสียที่เกิดขึ้นแล้วและหนี้ที่ยังอยู่ในกลุ่มเสี่ยง จึงไม่ควรนำทั้งหมดไปตีความเป็นยอด NPL ทางการโดยตรง อีกทั้งผลรวมขององค์ประกอบที่ระบุยังไม่ถึง 7 ล้านล้านบาท จึงจำเป็นต้องตรวจสอบขอบเขตและวิธีคำนวณเพิ่มเติม
คำถามสำคัญจึงไม่ได้อยู่เพียงว่า BAM จะจัดการหนี้ในมืออย่างไร แต่คือประเทศไทยจะทำอย่างไรกับลูกหนี้จำนวนมากที่ติดอยู่ในวงจรหนี้ และจะเปิดโอกาสให้คนเหล่านั้นกลับมาเป็นส่วนหนึ่งของระบบเศรษฐกิจได้อย่างไร
สำหรับดร.รักษ์ การแก้หนี้ไม่ควรสิ้นสุดลงในวันที่ลูกหนี้สามารถกลับมาชำระหนี้ได้เท่านั้น แต่ต้องทำให้คนที่เคยเป็นหนี้เสียมีโอกาสกลับเข้าสู่ระบบสินเชื่อและเริ่มต้นชีวิตทางเศรษฐกิจใหม่ได้อีกครั้ง
เพราะแม้ลูกหนี้จะผ่านการปรับโครงสร้างหนี้และกลับมาชำระได้ตามปกติ ประวัติการเป็น NPL ในอดีตยังอาจกลายเป็นอุปสรรคต่อการเข้าถึงสินเชื่อในอนาคต
ดร.รักษ์เชื่อว่า ลูกหนี้คนไทยโดยทั่วไปไม่มีเจตนาที่จะละทิ้งภาระหนี้สิน เนื่องจากยังคงยึดมั่นในความรับผิดชอบที่จะชำระคืน สาเหตุหลักที่ทำให้เกิดการทิ้งหนี้ มักมาจากสภาวะที่ไม่สามารถมองเห็นจุดสิ้นสุดของภาระผูกพันได้ ดังนั้น หากสามารถกำหนดแนวทางหรือระยะเวลาชำระคืนที่ชัดเจนได้ ก็จะช่วยเปิดโอกาสให้ลูกหนี้รักษาประวัติทางการเงินที่ดี รักษาเครดิตในระบบ NCB และสามารถเริ่มต้นชีวิตใหม่ทางการเงินได้อย่างยั่งยืน
ดร.รักษ์จึงต้องการผลักดันให้มีการรับรู้สถานะลูกหนี้ที่กลับมาชำระหนี้ได้ตามปกติ โดยเรียกสถานะดังกล่าวว่า RPL หรือ Reperforming Loan
เพราะปัญหาในปัจจุบันคือ แม้ลูกหนี้จะกลับมาชำระหนี้ได้แล้ว ประวัติที่เคยเป็น NPL ยังกลายเป็นกำแพงในการกลับเข้าสู่ระบบสินเชื่อ
สิ่งที่ BAM ต้องการจึงไม่ใช่แค่ทำให้คนจ่ายหนี้ได้ แต่ต้องทำให้คนที่ “รักษาหาย” สามารถกลับมามีเครดิต ขอสินเชื่อ ทำธุรกิจ และเริ่มต้นชีวิตทางเศรษฐกิจใหม่ได้อีกครั้ง
แนวคิดนี้ตั้งอยู่บนหลักการว่า ลูกหนี้ที่เคยเป็น NPL หรือ Non-Performing Loan ไม่ควรถูกมองว่าเป็นลูกหนี้เสียตลอดไป หากสามารถปรับโครงสร้างหนี้และกลับมาชำระหนี้ตามเงื่อนไขได้แล้ว
ดร.รักษ์เปรียบเทียบลูกหนี้กลุ่มนี้กับคนไข้ที่ออกจากห้อง ICU หลังได้รับการรักษา แต่ยังถูกมองว่าเป็นคนป่วย หรือผู้ต้องขังที่พ้นโทษแล้วแต่ยังไม่ได้รับโอกาสจากสังคม
ดร.รักษ์ระบุว่า BAM กำลังผลักดันแนวคิด RPL กับร่วมกับธนาคารแห่งประเทศไทยและบริษัท ข้อมูลเครดิตแห่งชาติ (NCB) ให้มีการสร้าง “รหัสลูกหนี้ใหม่” ในระบบเครดิตบูโร ทำนองเดียวกับแนวคิด NPL (Non-Performing Loan) และ RPL (Reperforming Loan) ที่ใช้ในหลายประเทศ เพื่อเปิดทางให้ลูกหนี้ที่ชำระหนี้ตามเงื่อนไขใหม่จนครบแล้ว มีโอกาสในการฟื้นตัว
เป้าหมายไม่ใช่เพียงการเปลี่ยนชื่อเรียกสถานะหนี้ แต่คือการเปิดโอกาสให้ลูกหนี้ที่กลับมาชำระได้ สามารถสร้างความน่าเชื่อถือทางการเงิน เข้าถึงสินเชื่อ และกลับมาประกอบธุรกิจได้อีกครั้ง
นอกจากการเปลี่ยนสถานะลูกหนี้แล้ว BAM ยังมีแนวทางพัฒนา Cost Plus Model ให้สามารถรองรับลูกหนี้ที่มีลักษณะแตกต่างกัน โดยเฉพาะกลุ่ม SME ซึ่งปัญหาหนี้เกี่ยวข้องกับความสามารถในการดำเนินธุรกิจ กระแสเงินสด และโอกาสในการฟื้นกิจการ
แนวทางดังกล่าวจะใช้ข้อมูลและเทคโนโลยีสนับสนุนการวิเคราะห์ศักยภาพของลูกหนี้แต่ละราย เพื่อออกแบบแผนปรับโครงสร้างหนี้ที่เหมาะสม แทนการใช้มาตรการเดียวกับลูกหนี้ทุกประเภท
เป้าหมายจึงไม่ได้จำกัดอยู่เพียงการทำให้ลูกหนี้กลับมาจ่ายหนี้ได้ แต่รวมถึงการทำให้กิจการกลับมาสร้างรายได้ รักษาการจ้างงาน และสร้างผลตอบแทนที่เหมาะสมให้ BAM ในระยะยาว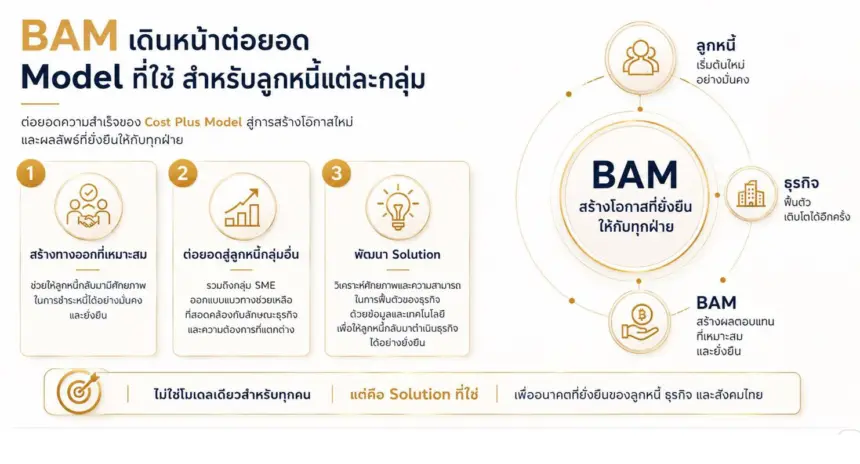
เมื่อถามถึงภาพ BAM ในอนาคต ดร.รักษ์มองไกลกว่าการเป็นโรงพยาบาลรักษาโรคหนี้
ดร.รักษ์ต้องการให้ BAM ค่อยๆ ลดบทบาทการเป็นเจ้าหนี้ที่รอเรียกเก็บเงิน และพัฒนาไปสู่การเป็น“หุ้นส่วน”ที่ช่วยให้ลูกหนี้และกิจการกลับมายืนได้
“ผมว่า BAM จะเป็นมุมที่ทุกคนมองว่า BAM คือหุ้นส่วน ไม่ใช่เจ้าหนี้ เราจะเป็น Solution Provider มากกว่าเป็นคนที่จะเข้าไปเอาทรัพย์ของเขามาเป็นของเรา”
แนวทางหนึ่งคือการแปลงหนี้เป็นทุน (Debt-to-Equity Conversion) ซึ่งจะทำให้เจ้าหนี้เปลี่ยนสถานะมาเป็นผู้ถือหุ้นหรือผู้ร่วมทุนในกิจการ และมีส่วนร่วมในการฟื้นฟูธุรกิจ แทนการรอรับชำระหนี้เพียงอย่างเดียว
อย่างไรก็ตาม การขยับไปสู่บทบาทดังกล่าวจำเป็นต้องพัฒนาความสามารถภายในองค์กรด้วย
ดร.รักษ์ยอมรับว่า หลังจาก BAM ดำเนินธุรกิจบริหารสินทรัพย์ตามกระบวนการเดิมมาเป็นเวลานาน ทักษะบางอย่างที่เกี่ยวข้องกับการให้สินเชื่อและการบริหารธุรกิจในฐานะผู้ร่วมทุนจำเป็นต้องได้รับการฟื้นฟู
การ Transformation ของ BAM จึงไม่ได้มีเพียงการเปลี่ยนภาพลักษณ์และกระบวนการติดตามหนี้ แต่รวมถึงการสร้างความสามารถใหม่ในการวิเคราะห์สินเชื่อ ฟื้นฟูกิจการ และพิจารณาทางเลือกในการเปลี่ยนหนี้เป็นทุนด้วย
ในภาพที่ดร.รักษ์วางไว้ BAM ในอนาคตอาจไม่ได้ทำหน้าที่เพียง Asset Management Company แต่เป็น Solution Provider ตั้งแต่การปรับโครงสร้างหนี้ การช่วยฟื้นกิจการ ไปจนถึงการหาทางให้สินทรัพย์และคนกลับมาสร้างมูลค่าในระบบเศรษฐกิจอีกครั้ง
สิ่งที่ดร.รักษ์กำลังทดลองจึงอาจมีความหมายมากกว่าการเปลี่ยนแปลงภายใน BAM เพียงแห่งเดียว
และหากโมเดลนี้สำเร็จ ดร.รักษ์หวังว่า อาจกลายเป็นต้นแบบใหม่ของการจัดการ NPL ในประเทศไทย
ดร.รักษ์มองว่า หาก BAM สามารถพิสูจน์ได้ว่า การปรับโครงสร้างหนี้โดยคำนึงถึงความสามารถของลูกหนี้ สามารถทำให้เจ้าหนี้ได้รับผลตอบแทนควบคู่กับการช่วยให้ลูกหนี้กลับมายืนได้ แนวทางเดียวกันก็อาจขยายไปสู่ AMC อีกประมาณ 90 แห่งที่อยู่ในธุรกิจเดียวกัน
ดร.รักษ์บอกว่าได้เริ่มพูดคุยกับ AMC อื่นแล้ว และหลายแห่งเห็นด้วย แต่ BAM ในฐานะ “ AMC ที่ใหญ่ที่สุดของประเทศไทย” ต้องพิสูจน์โมเดลให้เห็นผลเสียก่อน
“การบ้านเราต้องส่งครูก่อน ถ้าครูเขาให้คะแนนเราในมุมที่น่าจะเป็นคะแนนที่ดี หลายๆ คนเขาก็อยากลอกการบ้านเรา”