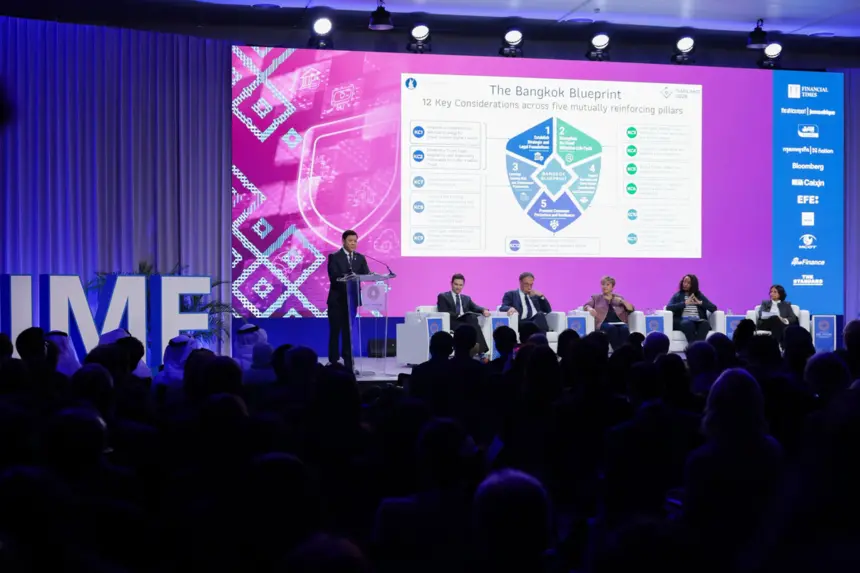
ธนาคารแห่งประเทศไทย (ธปท.) ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ประกาศเอกสารหลักของการประชุมประจำปีของสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก (2026 IMF-WBG Annual Meetings) “Bangkok Blueprint for Fraud-Resilient Financial Services” เพื่อเป็นกรอบอ้างอิงสำหรับประเทศต่าง ๆ ใช้เป็นหลักการในการรับมือกับปัญหาภัยการเงินดิจิทัล รวมถึงไทยที่จะสามารถนำมาใช้ยกระดับการจัดการปัญหาดังกล่าวให้ดียิ่งขึ้น
วันที่ 14 ตุลาคม 2569 ในการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศ (International Monetary Fund:IMF) และกลุ่มธนาคารโลก (World Bank Group) ปี 2569 ที่กรุงเทพฯ กองทุนการเงินระหว่างประเทศ (International Monetray Fund:IMF) กลุ่มธนาคารโลก (World Bank Group) ได้ร่วมกันเปิดตัว “Bangkok Blueprint for Fraud-Resilient Financial Services” กรอบการทำงานระดับสูงที่พัฒนาร่วมกับธนาคารแห่งประเทศไทย ในการรับมือกับการฉ้อโกงทางไซเบอร์ ผ่านแนวทางการผนึกกำลังของทุกภาคส่วนในระบบนิเวศ (Whole-of-ecosystem approach)
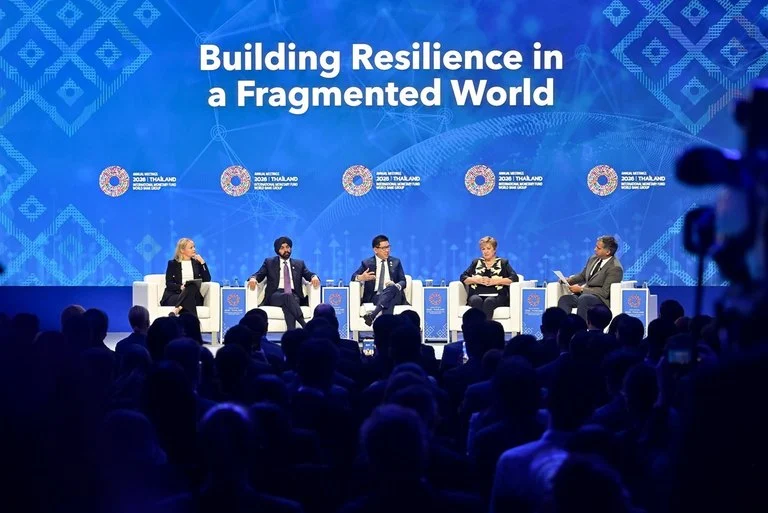
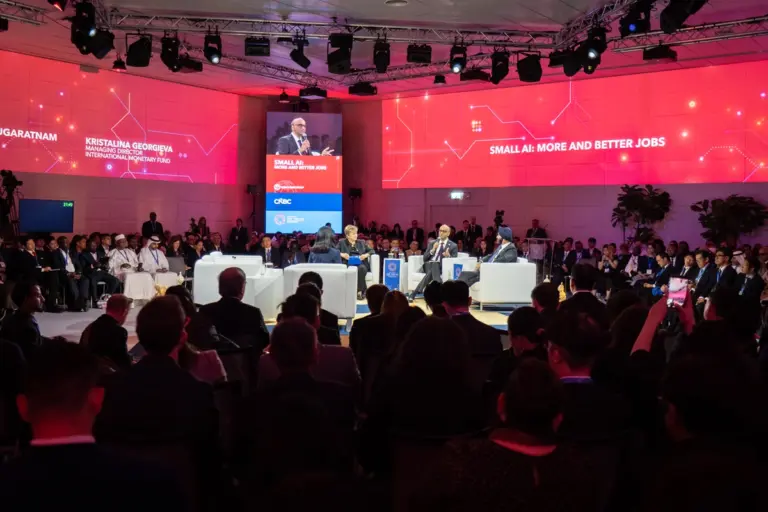
พร้อมกับการเสวนา โดย คริสตาลินา กิออร์กิเอวา (Kristalina Georgieva) กรรมการจัดการกองทุนการเงินระหว่างประเทศ (International Monetary Fund:IMF) อันชูลา กานต์(Anshula Kant) Managing Director and World Bank Group Chief Financial Officer โซรายา มุนยานา ฮาคูซิยาเรมเย (Soraya Munyana Hakuziyaremye) ผู้ว่าการธนาคารกลางรวันดา (Governor of the National Bank of Rwanda) และแอนดรูว์ เบลีย์( Andrew Bailey) ผู้ว่าการ ธนาคารกลางอังกฤษ( Bank of England Governor) โดยมี จอร์ช ลิปสกี(Josh Lipsky) Vice president & Chair of International Economics Atlantic Council ดำเนินการเสวนา
ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังกล่าวเปิดว่า การเปิดตัวแผนแม่บท (Blueprint) ในระหว่างการประชุมประจำปี IMF–World Bank ที่มีขึ้นภายใต้เจตนารมณ์แห่งพหุภาคีนิยม (Multilateralism) ถือเป็นโอกาสมีความเหมาะสมอย่างยิ่ง เพราะ ปัญหาที่ข้ามพรมแดนทุกแห่งควรได้รับการแก้ไขโดยประเทศต่าง ๆ ที่พร้อมร่วมมือกันข้ามพรมแดนเช่นเดียวกัน
ปัญหานี้ไม่ใช่เรื่องใหม่ ตั้งแต่อีเมลลูกโซ่ในช่วงต้นทศวรรษ 2000 จนถึงการใช้เทคโนโลยี AI สร้างภาพ เสียง และวิดีโอปลอม หรือ Deepfake ในปัจจุบัน การฉ้อโกงและหลอกลวงผ่านช่องทางดิจิทัลได้กลายเป็นปัญหาระดับโลก โดยสร้างความเสียหายต่อเศรษฐกิจโลกประมาณ 1 ล้านล้านดอลลาร์สหรัฐต่อปี หรือคิดเป็น 3% ของ GDP โลก
การฉ้อโกงและหลอกลวงมีลักษณะเป็นอาชญากรรมระหว่างประเทศ ผู้เสียหายอาจอยู่ในประเทศหนึ่ง ขณะที่มิจฉาชีพปฏิบัติการจากอีกประเทศหนึ่งและเงินอาจถูกโอนไปยังประเทศที่สาม อย่างไรก็ตาม การรับมือยังคงดำเนินการอยู่ในระดับประเทศเป็นหลัก เมื่อการประสานงานระหว่างประเทศมีข้อจำกัด กลุ่มมิจฉาชีพจึงอาศัยช่องว่างเหล่านี้ให้เป็นประโยชน์ ด้วยเหตุนี้จึงไม่มีประเทศใดสามารถแก้ปัญหานี้ได้เพียงลำพัง
Bangkok Blueprint จึงเข้ามามีบทบาทในฐานะกรอบแนวทางเชิงนโยบายเพื่อส่งเสริมความร่วมมือระหว่างประเทศ โดยเปิดโอกาสให้แต่ละประเทศนำไปปรับใช้ให้เหมาะสมกับบริบทเฉพาะของตนเอง
“เราต้องการให้ประชาชนรู้สึกปลอดภัยในการใช้บริการทางการเงินดิจิทัล ซึ่งเป็นสิ่งสำคัญทั้งต่อการส่งเสริมการเข้าถึงบริการทางการเงินอย่างทั่วถึง (Financial Inclusion) และการรักษาความเชื่อมั่นต่อระบบการเงิน” ดร.เอกนิติกล่าว
แผนแม่บทนี้ขับเคลื่อนด้วยแนวคิดสำคัญ 3 ประการ:
“ในฐานะเจ้าภาพการประชุมประจำปีครั้งนี้ ประเทศไทยหวังว่างานที่เราเริ่มต้นขึ้นที่กรุงเทพมหานคร จะได้รับการสานต่อโดยองค์การระหว่างประเทศ และนำไปสู่ความร่วมมือที่ใกล้ชิดยิ่งขึ้นระหว่างประเทศต่าง ๆ” ดร.เอกนิติกล่าว
เมื่อประเทศต่าง ๆ เริ่มนำ Bangkok Blueprint ไปใช้ ประสบการณ์ที่ได้รับก็จะมีคุณค่าอย่างยิ่ง เพราะสามารถนำไปประกอบการดำเนินงานขององค์กรระหว่างประเทศที่มีหน้าที่กำหนดมาตรฐาน (International Standard-Setting Bodies)
แนวทางนี้จะช่วยให้ Bangkok Blueprint ยังคงมีความสำคัญและสามารถพัฒนาต่อไปได้ แม้การประชุมประจำปีครั้งนี้สิ้นสุดลง
นอกจาก Bangkok Blueprint แล้ว ยังมีเอกสารประกอบอีกฉบับหนึ่ง “Bangkok Blueprint in Action” ซึ่งรวบรวมประสบการณ์การดำเนินงานจริงจากประเทศไทย ฮ่องกง มาเลเซีย และสิงคโปร์ ที่ชี้ให้เห็นถึงความท้าทายที่ประเทศต่าง ๆ เผชิญในการนำนโยบายไปปฏิบัติ รวมทั้งบทเรียนสำคัญที่ได้รับ
ดร.เอกนิติยกตัวอย่างจากประเทศไทยซึ่งสะท้อนให้เห็นถึงการนำแนวคิดของ Bangkok Blueprint ไปสู่การปฏิบัติจริง ประเทศไทยได้ริเริ่มโครงการที่เรียกว่า “Connect the Dot” โดยเริ่มต้นจากปัญหาสำคัญที่ว่าข้อมูลเกี่ยวกับการหลอกลวงกรณีเดียวกันมักกระจัดกระจายอยู่ตามหน่วยงานต่าง ๆ โครงการนี้จึงมุ่งนำข้อมูลจากหน่วยงานต่างๆ มาเชื่อมโยงเข้าด้วยกัน
การเชื่อมโยงข้อมูลช่วยให้เห็นรูปแบบหรือความเชื่อมโยงของการฉ้อโกงที่อาจไม่สามารถตรวจพบได้หากแต่ละหน่วยงานพิจารณาข้อมูลแยกจากกัน ซึ่งช่วยให้สามารถตรวจพบการฉ้อโกงได้รวดเร็วยิ่งขึ้น และตอบสนองต่อเหตุการณ์ได้อย่างมีประสิทธิภาพมากขึ้น
“นี่คือแนวทางที่ประเทศไทยกำลังดำเนินการ เพื่อทำให้ทุกภาคส่วนในระบบสามารถทำงานร่วมกันได้อย่างมีประสิทธิผล ความท้าทายขั้นต่อไปคือ การทำให้เกิดการเชื่อมโยงข้อมูลในลักษณะเดียวกันระหว่างประเทศ เพราะความเชื่อมโยงของข้อมูลไม่ได้สิ้นสุดลงที่พรมแดน” ดร.เอกนิติกล่าว และหวังว่าประเทศต่างๆ จะนำแผนแม่บทกรุงเทพกลับไปปรับใช้
ประเทศไทยกำลังขับเคลื่อนการเชื่อมโยงข้อมูลระหว่างหน่วยงานภายในประเทศ และตอนนี้ต้องหาวิธีเชื่อมโยงข้อมูลเหล่านั้นข้ามพรมแดนด้วย
“หากเราทำได้ เราจะสามารถสร้างระบบการเงินที่ทั้งครอบคลุมและมีความเข้มแข็ง พร้อมรับมือกับความเสี่ยง เพื่อประชาชนของเราได้อย่างแท้จริง” ดร.เอกนิติกล่าวและปิดท้ายว่า “การฉ้อโกงไม่มีพรมแดน ดังนั้น การรับมือของเราก็ต้องก้าวข้ามพรมแดนเช่นเดียวกัน”
จากนั้น นายวิทัย รัตนากร ผู้ว่าการ ธนาคารแห่งประเทศไทย(ธปท.) ได้นำเสนอ Bangkok Blueprint โดยกล่าวว่า Bangkok Blueprint เป็นกรอบแนวทางที่จัดทำขึ้นร่วมกันโดย กองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) โดยความร่วมมือกับธนาคารแห่งประเทศไทย ต้องขอบคุณทั้งสองสถาบัน ที่ได้นำความเชี่ยวชาญและมุมมองระดับโลกมาสนับสนุนการดำเนินงานตามความริเริ่มที่สำคัญครั้งนี้
Bangkok Blueprint เป็นกรอบที่มีความสำคัญ และสอดรับกับแนวทางการพัฒนาระบบการเงินดิจิทัลในภาพกว้าง
การเงินดิจิทัลได้กลายเป็นกลไกสำคัญในการขับเคลื่อนการเปลี่ยนผ่านทางเศรษฐกิจ โดยช่วยให้บริการทางการเงินมีความรวดเร็วยิ่งขึ้น ต้นทุนต่ำลง และเปิดโอกาสให้ประชาชนสามารถเข้าถึงบริการทางการเงินได้อย่างทั่วถึงมากขึ้น อย่างไรก็ตาม เมื่อการเงินดิจิทัลได้รับการยอมรับและนำมาใช้อย่างแพร่หลายมากขึ้น ก็ทำให้เกิด ความเชื่อมโยงรูปแบบใหม่ ๆขึ้นมา เช่นกัน
ธปท.มองว่ามี 3 ประเด็นสำคัญที่ต้องให้ความสนใจเป็นพิเศษ
ประการแรก คือการเพิ่มขึ้นของการฉ้อโกง แก๊งคอลเซ็นเตอร์ และอาชญากรรมดิจิทัลในรูปแบบต่างๆ ซึ่งบั่นทอนความเชื่อมั่นของผู้บริโภคและความไว้วางใจในระบบการเงินดิจิทัล ในปี 2568 ความเสียหายจากการฉ้อโกงทั่วโลกคาดว่าสูงเกินกว่า 442 พันล้านดอลลาร์สหรัฐ ขณะที่คดีฉ้อโกงทางไซเบอร์เพิ่มขึ้นเกือบ 3 เท่าในช่วงทศวรรษที่ผ่านมา โดยภูมิภาคเอเชียมีสัดส่วนความเสียหายจากการฉ้อโกงสูงถึง 67% ของมูลค่าความเสียหายทั่วโลกในปี 2567
ภูมิภาคเอเชียได้สั่งสมประสบการณ์ที่มีคุณค่าในการต่อสู้กับภัยคุกคามเหล่านี้ จึงมีบทเรียนเชิงปฏิบัติที่ประเทศต่างๆ สามารถนำไปปรับใช้ได้ สำหรับประเทศไทย มูลค่าความเสียหายจากการฉ้อโกงทางการเงินสูงเกิน 4.3 หมื่นล้านบาทในปี 2567 และลดลงมาอยู่ที่ 3.2 หมื่นล้านบาทในปี 2568
ช่วงครึ่งแรกของปีนี้ มูลค่าความเสียหายลดลงเหลือเพียงกว่า 9 พันล้านบาท ซึ่งนับเป็นการลดลงอย่างมหาศาล และสะท้อนให้เห็นว่าการดำเนินงานร่วมกันอย่างสอดประสานสามารถสร้างความเปลี่ยนแปลงได้อย่างมีนัยสำคัญ
ประการที่สอง คือความเสี่ยงทางไซเบอร์และด้านการดำเนินงานสูงขึ้น เนื่องจากสถาบันการเงิน ผู้ให้บริการเทคโนโลยี และโครงสร้างพื้นฐานสำคัญมีความเชื่อมโยงระหว่างกันมากขึ้น
ประการที่สาม คือระบบนิเวศเอื้ออำนวย (Enabling Ecosystem) เมื่อมีการนำ AI และเทคโนโลยีอุบัติใหม่มาใช้ในภาคการเงินอย่างแพร่หลายยิ่งขึ้น การกำกับดูแลและมาตรการคุ้มครองต้องก้าวทันนวัตกรรมเหล่านี้
ความเสี่ยงทั้งสามด้านที่เชื่อมโยงกันนี้ เป็นที่มาของการผลักดันวาระ “การเงินดิจิทัลที่ปลอดภัยและทั่วถึง” (Safe and Inclusive Digital Finance: SIDF) ของธนาคารแห่งประเทศไทย
SIDF ตั้งอยู่บนหลักการสำคัญที่ว่า เมื่อการเงินดิจิทัลก้าวหน้า ความเชื่อมั่นและความสามารถในการรับมือกับความเสี่ยงก็ต้องพัฒนาก้าวหน้าไปพร้อมกัน
การดำเนินการดังกล่าวจำเป็นต้องมีกลไกกำกับดูแลและมาตรการป้องกันที่เหมาะสม เพื่อคุ้มครองผู้ใช้บริการจากการหลอกลวงและอาชญากรรมดิจิทัล เสริมสร้างความมั่นคงปลอดภัยทางไซเบอร์และความสามารถในการรับมือกับความเสี่ยงด้านการดำเนินงาน ตลอดจนสร้างหลักประกันว่า จะนำเทคโนโลยีใหม่ ๆ มาใช้อย่างมีความรับผิดชอบ และเอื้อให้ทุกภาคส่วนสามารถเข้าถึงและได้รับประโยชน์อย่างทั่วถึง
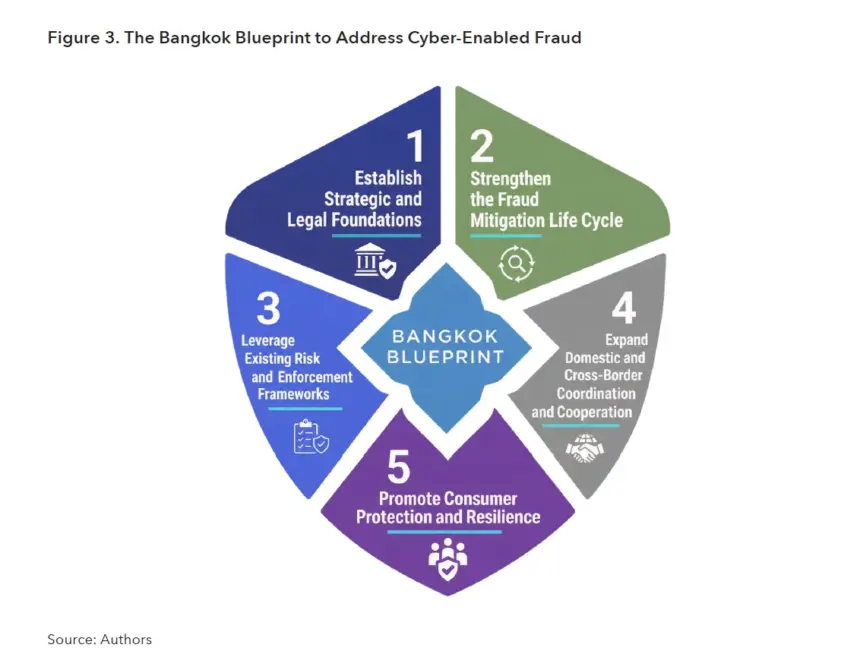
เพื่ออุดช่องว่างนี้ จัดมีการจัดทำ Bangkok Blueprint for Fraud-Resilient Financial Services หรือกรอบแนวทางกรุงเทพฯ เพื่อสร้างระบบบริการทางการเงินที่สามารถรับมือกับภัยฉ้อโกงได้อย่างเข้มแข็ง เพื่อเป็นกรอบแนวทางเชิงปฏิบัติในการประสานความร่วมมือรับมือกับการฉ้อโกงที่อาศัยเทคโนโลยีไซเบอร์ (Cyber-enabled Fraud)
Bangkok Blueprint ตอกย้ำถึงความจำเป็นในการ รับมือกับปัญหาอย่างครอบคลุมทั้งระบบนิเวศ (Whole-of-Ecosystem Response) การเสริมสร้างความร่วมมือข้ามพรมแดนให้เข้มแข็งยิ่งขึ้น ตลอดจนการแลกเปลี่ยนประสบการณ์จากการปฏิบัติจริง เพื่อนำไปประกอบการพัฒนาและปรับปรุงมาตรฐานระหว่างประเทศให้สอดคล้องกับความเสี่ยงที่เปลี่ยนแปลงไป
Bangkok Blueprint กำหนด 12 แนวทางสำคัญ (12 Key Considerations) ภายใต้ 5 เสาหลักสำคัญ ได้แก่
(1) การวางยุทธศาสตร์ กฎหมาย และกลไกกำกับดูแลที่กำหนดบทบาทและความรับผิดชอบอย่างชัดเจน
(2) การบริหารจัดการภัยทุจริตอย่างครบวงจร ตั้งแต่การป้องกัน ตรวจจับ ตอบสนอง และเยียวยาผู้เสียหาย
(3) การใช้ประโยชน์จากกรอบบริหารความเสี่ยงและการบังคับใช้กฎหมายที่มีอยู่แล้ว เช่น AML/CFT และ Cybersecurity
(4) การเสริมสร้างความร่วมมือทั้งภายในประเทศและระหว่างประเทศ และ
(5) การคุ้มครองผู้บริโภคและสร้างการตระหนักรู้ รวมถึงเพิ่มภูมิคุ้มกันทางดิจิทัล
นายวิทัยอธิบายเพิ่มเติมว่า เสาหลักที่ 1 (Establishing Strategic and Legal Foundations) ครอบคลุมการกำหนดหน่วยงานหลักที่รับผิดชอบในระดับประเทศอย่างชัดเจน การแบ่งบทบาทและความรับผิดชอบระหว่างสถาบันและหน่วยงานที่เกี่ยวข้อง ตลอดจนการจัดให้มีอำนาจตามกฎหมายที่เพียงพอสำหรับการป้องกันและรับมือกับการฉ้อโกง
เสาหลักที่ 2 (Strengthening the Fraud-Mitigation Life Cycle) ครอบคลุมตั้งแต่การออกแบบผลิตภัณฑ์และบริการทางการเงินให้คำนึงถึงความปลอดภัย การพัฒนามาตรการป้องกันที่สามารถปรับตัวตามรูปแบบภัยคุกคามที่เปลี่ยนแปลงไป การตรวจจับการฉ้อโกงในระดับทั้งระบบ ตลอดจนการประสานงานเพื่อรับมือกับเหตุการณ์และดำเนินการติดตามกู้คืนเงินหรือทรัพย์สินของผู้เสียหาย
เสาหลักที่ 3 (Leveraging Existing Risk Mitigation and Enforcement Frameworks) มุ่งนำกรอบการบริหารจัดการความเสี่ยงและกลไกการบังคับใช้กฎหมายที่มีอยู่แล้วมาใช้ให้เกิดประโยชน์สูงสุดในการป้องกัน ตรวจจับ และรับมือกับการฉ้อโกงทางการเงิน
เสาหลักที่ 4 (Expanding Domestic and Cross-Border Cooperation and Coordination) มุ่งเสริมสร้างความร่วมมือและการประสานงานระหว่างหน่วยงานที่เกี่ยวข้อง ทั้งภายในประเทศและระหว่างประเทศ เพื่อให้สามารถแลกเปลี่ยนข้อมูลได้อย่างทันท่วงที และดำเนินมาตรการร่วมกันในการป้องกันและรับมือกับการฉ้อโกงทางการเงิน
เสาหลักที่ 5 (Promoting Consumer Protection and Resilience) มุ่งยกระดับการคุ้มครองผู้บริโภค และเสริมสร้างความสามารถของประชาชนในการป้องกันและรับมือกับความเสี่ยงจากการฉ้อโกงทางการเงิน
สำหรับ 12 แนวทาง ( 12 Key Considerations)ภายใต้ 5 เสาหลักประกอบด้วย
เสาหลักที่ 1 (Establishing Strategic and Legal Foundations)
KC1 จัดทำยุทธศาสตร์ระดับชาติที่ครอบคลุม เพื่อสร้างระบบการเงินดิจิทัลที่สามารถรับมือกับภัยฉ้อโกงได้อย่างเข้มแข็ง
จัดทำยุทธศาสตร์ระดับชาติที่ครอบคลุมเพื่อรับมือการฉ้อโกงที่เกิดขึ้นผ่านช่องทางไซเบอร์ โดยตั้งอยู่บนพื้นฐานของสภาพความเสี่ยงที่เป็นอยู่และที่กำลังเปลี่ยนแปลงไป มีผู้รับผิดชอบและความรับผิดชอบเชิงนโยบายในระดับสูง และมีการกำหนดหน่วยงานหลักที่รับผิดชอบนำการดำเนินงานอย่างชัดเจน ยุทธศาสตร์นี้กำหนดเป้าหมายและวัตถุประสงค์ที่วัดผลได้อย่างชัดเจน และสอดคล้องกับวัตถุประสงค์และยุทธศาสตร์ด้านนโยบายสาธารณะในภาพรวม ทั้งนี้ ยังระบุกลไกการกำกับดูแลและการประสานความร่วมมือ แผนปฏิบัติการ และการมอบหมายหน้าที่ความรับผิดชอบอย่างชัดเจน โดยมีอำนาจตามกฎหมายที่เพียงพอรองรับ นอกจากนี้ ยังรวมถึงกลไกการสื่อสารกับสาธารณะ การติดตามผล และการประเมินผล
KC2 จัดให้มีกรอบกฎหมาย กฎระเบียบ และการกำกับดูแลที่เข้มแข็ง เพื่อรับมือกับการฉ้อโกงที่อาศัยเทคโนโลยีไซเบอร์
จัดวางกรอบกฎหมาย กฎเกณฑ์กำกับดูแล และการกำกับตรวจสอบที่เข้มแข็งสำหรับการฉ้อโกงที่เกิดขึ้นผ่านช่องทางไซเบอร์ โดยให้อำนาจที่จำเป็นแก่หน่วยงานรัฐในการกำหนดความรับผิดชอบ คุ้มครองผู้บริโภคทางการเงิน แลกเปลี่ยนข้อมูลได้อย่างรวดเร็ว รวมถึงอายัดและติดตามคืนทรัพย์สินที่ได้มาจากการฉ้อโกง ทั้งนี้ ต้องใช้แนวทางที่อิงตามระดับความเสี่ยง มีความเหมาะสม และสามารถปรับให้เข้ากับสถานการณ์ที่เปลี่ยนแปลงไปได้
เสาหลักที่ 2 (Strengthening the Fraud-Mitigation Life Cycle)
KC3 สร้างความยืดหยุ่นพร้อมรับมือกับการฉ้อโกงทางไซเบอร์ตั้งแต่การออกแบบบริการทางการเงิน บรรเทาและลดปัญหาการฉ้อโกงทางไซเบอร์ ผ่านมาตรการคุ้มครองที่เข้าถึงได้ เหมาะสมตามระดับความเสี่ยง และสามารถปรับเปลี่ยนได้อย่างต่อเนื่อง โดยผนวกไว้ในขั้นตอนการออกแบบบริการทางการเงินดิจิทัล
KC4 ดำเนินมาตรการป้องกันการฉ้อโกงแบบร่วมมือและปรับตัวได้ กำหนดให้การป้องกันเป็นหน้าที่เชิงรุกแบบสอดประสานกันทั่วทั้งระบบการเงิน เพื่อระบุจุดอ่อนได้ตั้งแต่เนิ่นๆ ปรับตัวรับมือกับภัยคุกคามใหม่ๆ และเข้าขัดขวางกลุ่มมิจฉาชีพและเครือข่ายการฉ้อโกงอย่างจริงจัง
KC5 สร้างสถาปัตยกรรมตรวจจับการฉ้อโกงครอบคลุมทั้งระบบ สร้างสถาปัตยกรรมการตรวจจับการฉ้อโกงทางไซเบอร์ที่ครอบคลุมทั่วทั้งระบบ โดยผสานการเฝ้าระวังในระดับสถาบันและระดับระบบนิเวศ ผ่านโปรโตคอลที่เอื้อต่อการทำงาน การแบ่งปันข้อมูลที่มีโครงสร้าง และการวิเคราะห์ข้อมูลร่วมกัน
KC6 ขับเคลื่อนกลไกการตอบสนองและการฟื้นฟูเยียวยาอย่างสอดประสาน สร้างความมั่นใจว่าเหตุการณ์ฉ้อโกงทางไซเบอร์จะถูกยับยั้งได้อย่างรวดเร็วและจำกัดผลกระทบให้เหลือน้อยที่สุด ผ่านการตอบสนองและการฟื้นฟูเยียวยาที่มีประสิทธิภาพ โดยได้รับการสนับสนุนจากการประสานงานที่เข้มแข็ง ความพร้อมในการรับมือ แผนการยกระดับการจัดการปัญหา การสืบสวนสอบสวน และการรายงานเหตุการณ์ที่เป็นมาตรฐานเดียวกันระหว่างสถาบัน โครงสร้างพื้นฐานทางการเงิน และหน่วยงานกำกับดูแลที่เกี่ยวข้อง
เสาหลักที่ 3 (Leveraging Existing Risk Mitigation and Enforcement Frameworks)
KC7 เสริมสร้างความยืดหยุ่นทางไซเบอร์ในภาคการเงิน เสริมสร้างความยืดหยุ่นพร้อมรับมือภัยไซเบอร์ครอบคลุมทั่วทั้งระบบนิเวศการเงินดิจิทัล เพื่อปกป้องผู้ให้บริการ โครงสร้างพื้นฐาน และผู้ใช้บริการทางการเงินจากการฉ้อโกงทางไซเบอร์ ผ่านการกำกับดูแล การตรวจสอบ และกรอบการบริหารจัดการความเสี่ยงด้านความมั่นคงปลอดภัยทางไซเบอร์ที่มีประสิทธิภาพ
KC8 ต่อยอดกรอบการป้องกันและปราบปรามการฟอกเงินและการต่อต้านการอุดหนุนการก่อการร้าย (AML/CFT) เพื่อรับมือกับการฉ้อโกงทางไซเบอร์ นำมาตรการป้องกันและปราบปรามการฟอกเงินมาใช้เสริมมาตรการบรรเทาปัญหาการฉ้อโกง ยกระดับการป้องกันและการตรวจจับการฉ้อโกงทางไซเบอร์ ตัดวงจรไม่ให้มิจฉาชีพได้รับผลประโยชน์ที่ผิดกฎหมาย พร้อมทั้งเข้าขัดขวางผู้กระทำผิดเหล่านั้น รวมถึงกลุ่มองค์กรอาชญากรรมข้ามชาติ
KC9 ยับยั้งการฉ้อโกงทางไซเบอร์ผ่านการบังคับใช้กฎหมายและบทลงโทษทางอาญาที่มีประสิทธิภาพ ป้องปรามอาชญากรจากการกระทำผิดเกี่ยวกับการฉ้อโกงทางไซเบอร์และการฟอกเงินที่เกี่ยวเนื่อง ผ่านการดำเนินงานที่มีประสิทธิภาพของหน่วยงานบังคับใช้กฎหมาย การลงโทษที่เหมาะสมและได้เหมาะสมเพื่อป้องปรามการกระทำผิด ตลอดจนการยึดคืนทรัพย์สินที่ได้จากการกระทำความผิด ทั้งนี้ การเผยแพร่ผลสำเร็จของการบังคับใช้กฎหมายต่อสาธารณชนสามารถช่วยสร้างแรงป้องปราม และสะท้อนให้ประชาชนเห็นว่าอาชญากรที่เกี่ยวข้องกับการฉ้อโกงจะต้องถูกนำตัวมาลงโทษตามกฎหมาย
เสาหลักที่ 4 (Expanding Domestic and Cross-Border Cooperation and Coordination)
KC10 ส่งเสริมความร่วมมือภายในประเทศเพื่อบรรเทาปัญหาการฉ้อโกงทางไซเบอร์ ส่งเสริมความร่วมมือที่เป็นระบบตามระดับความเสี่ยงระหว่างผู้มีส่วนได้ส่วนเสียทั้งภาครัฐและภาคเอกชน เพื่อเสริมสร้างการบรรเทาปัญหาการฉ้อโกงในภาคการเงิน จัดการจุดอ่อนที่มีจุดเริ่มต้นมาจากภายนอกภาคการเงิน และขับเคลื่อนการดำเนินงานร่วมกันอย่างรวดเร็วและสอดประสานกันตลอดวงจรชีวิตของการบรรเทาปัญหาการฉ้อโกง
KC11 ประยุกต์ใช้กรอบความร่วมมือ การประสานงาน และการแบ่งปันข้อมูลข้ามพรมแดน สร้างความมั่นใจว่าข้อตกลงความร่วมมือ การประสานงาน และการแบ่งปันข้อมูลข้ามพรมแดน สามารถป้องกันและบรรเทาปัญหาการฉ้อโกงทางไซเบอร์ครอบคลุมข้ามเขตอำนาจรัฐต่างๆ ได้อย่างมีประสิทธิภาพ
เสาหลักที่ 5 (Promoting Consumer Protection and Resilience)
KC12 เสริมสร้างการคุ้มครอง การเพิ่มศักยภาพ และการสร้างตระหนักรู้แก่ผู้บริโภคเพื่อรับมือกับการฉ้อโกงทางไซเบอร์ เสริมสร้างกรอบการคุ้มครองผู้บริโภคทางการเงินที่มีอยู่เดิม เพื่อให้มั่นใจว่ามีความเหมาะสมและสอดคล้องกับวัตถุประสงค์การใช้งาน สร้างความมั่นใจว่าผู้บริโภคมีความเข้าใจเกี่ยวกับความเสี่ยงของการฉ้อโกงทางไซเบอร์ ตระหนักถึงสิทธิและการคุ้มครองของตนเอง ตลอดจนเข้าใจกลไกความรับผิดชอบ การชดเชยความเสียหาย และการเยียวยาแก้ไขเมื่อเกิดเหตุการณ์ฉ้อโกงขึ้น
หมายเหตุ:12 แนวทางนี้เรียบเรียงจากต้นฉบับภาษาอังกฤษ
นายวิทัยกล่าวว่า เสาหลักทั้ง 5 ประการนี้มีความเชื่อมโยงและส่งเสริมซึ่งกันและกัน
การมีกฎหมายที่เข้มแข็งเพียงอย่างเดียว แต่ขาดการประสานงานในระดับปฏิบัติการ ย่อมไม่เพียงพอ
การมีระบบตรวจจับการฉ้อโกงที่ดีขึ้น แต่ขาดการตอบสนองอย่างรวดเร็ว ก็ไม่สามารถป้องกันไม่ให้เงินของผู้เสียหายถูกโอนออกไปจนไม่สามารถติดตามกลับคืนมาได้
ขณะเดียวกัน การเพิ่มความเข้มงวดของมาตรการควบคุม โดยปราศจากการคุ้มครองผู้บริโภค ก็ไม่อาจรักษาความเชื่อมั่นต่อระบบการเงินไว้ได้
“นี่คือประเด็นสำคัญอย่างยิ่ง”
นายวิทัยกล่าวต่อว่า ประสบการณ์ของประเทศไทยสะท้อนให้เห็นว่า หลักการเหล่านี้สามารถนำไปสู่การปฏิบัติจริงได้ โดยเฉพาะเมื่อรูปแบบการฉ้อโกงเปลี่ยนจาก ธุรกรรมที่ไม่ได้รับอนุญาต (Unauthorized Transactions) ไปสู่ การหลอกลวงให้ผู้เสียหายเป็นผู้อนุมัติและโอนเงินด้วยตนเอง (Authorized Push Payment Scams) ซึ่งมีความซับซ้อนและแนบเนียนมากขึ้น
การเปลี่ยนแปลงดังกล่าวทำให้ประเทศไทยต้องปรับแนวทางการรับมือ จากการควบคุมและป้องกันความเสี่ยงในระดับสถาบันการเงินแต่ละแห่ง ไปสู่การรับมืออย่างบูรณาการครอบคลุมทั้งระบบนิเวศ (Whole-of-Ecosystem Approach)
พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยีของประเทศไทย ได้วางรากฐานทางกฎหมายที่เข้มแข็งยิ่งขึ้น เพื่อรองรับการแลกเปลี่ยนข้อมูลระหว่างหน่วยงาน การเข้าแทรกแซงและระงับบัญชีได้อย่างรวดเร็ว ตลอดจนการกำหนดความรับผิดชอบร่วมกันของภาคส่วนต่าง ๆ
“ในช่วง 12 เดือนที่ผ่านมา นับตั้งแต่ผมเข้ารับตำแหน่งผู้ว่าการธนาคารแห่งประเทศไทย ได้ขยายขอบเขตการดำเนินงานเพื่อรับมือกับกิจกรรมทางการเงินที่ผิดกฎหมายอย่างกว้างขวางมากขึ้น โดยตระหนักว่าเงินที่ได้จากการฉ้อโกงและการหลอกลวงเป็นหนึ่งในแหล่งสำคัญของกระแสเงินผิดกฎหมาย (Illicit Financial Flows)” นายวิทัยกล่าว
เงินที่ได้จากการฉ้อโกงมักถูกโอนผ่านบัญชีที่ใช้ในการหลอกลวงหรือบัญชีม้า ก่อนจะถูกถอนออกมาเป็นเงินสด จากนั้นจึงนำไปเปลี่ยนเป็นสินทรัพย์ประเภทต่าง ๆ ไม่ว่าจะเป็นทองคำ เงินตราต่างประเทศ หรือสินทรัพย์ดิจิทัล โดยเฉพาะ USDT (Tether)
นี่คือจุดที่เงินจากการฉ้อโกงไม่ได้เป็นเพียงปัญหาการหลอกลวงประชาชนอีกต่อไป แต่ได้กลายเป็นส่วนหนึ่งของ ธุรกรรมทางการเงินผิดกฎหมายในวงกว้าง
นายวิทัย รัตนากร ผู้ว่าการ ธปท. ระบุว่า ที่ผ่านมา ธปท. ได้ยกระดับการจัดการปัญหาเรื่องเงินเทา และคอร์รัปชันอย่างครบวงจร ซึ่งการดำเนินการดังกล่าวสอดรับกับหลักการของ Bangkok Blueprint ในหลายมิติ อาทิ (1) การตรวจสอบและรู้จักตัวตนของลูกค้าอย่างเข้มงวด (KYC/CDD/EDD) (2) การยืนยันตัวตนของร้านค้า (KYM) ของธุรกิจรับชำระเงิน เพื่อป้องกันการให้บริการกับธุรกิจผิดกฎหมาย (3) การตรวจจับธุรกรรมทางการเงินต้องสงสัย (suspicious transaction) (4) การถอนเงินสดมูลค่าสูงตั้งแต่ 5 ล้านบาท ขึ้นไป และ (5) ยกระดับมาตรการป้องกันการนำเงินสดไปแปลงเป็นสินทรัพย์ทางการเงินอื่น เช่น ทองคำและเงินตราต่างประเทศ รวมถึงกำกับดูแลธุรกรรมสินทรัพย์ดิจิทัลที่มีความเสี่ยงร่วมกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เช่น USDT เป็นต้น
นอกจากนี้ ธนาคารแห่งประเทศไทยและสถาบันการเงินได้ร่วมกันแสดงเจตนารมณ์ในการป้องกันไม่ให้ภาคการเงินของไทยกลายเป็นช่องทางเอื้อต่อกิจกรรมที่ผิดกฎหมาย ผ่านกรอบการดำเนินงานเพื่อปกป้องภาคการเงินจากกิจกรรมที่ผิดกฎหมาย ซึ่งเพิ่งประกาศใช้ไปเมื่อเดือนกันยายนที่ผ่านมา
ธปท.ยังได้จัดทำ “Bangkok Blueprint in Action: Regional Experience and Policy Lessons for Fraud-Resilient Financial Services” โดยรวบรวมประสบการณ์จากฮ่องกง มาเลเซีย สิงคโปร์ และไทย ที่ระบุถึงช่องว่างสำคัญ ชูตัวอย่างแนวปฏิบัติที่ดี (Good practices) และนำเสนอแนวทางเชิงปฏิบัติเพื่อช่วยให้ผู้กำหนดนโยบายสามารถเสริมสร้างระบบป้องกันในระดับประเทศให้แข็งแกร่งยิ่งขึ้น
นายวิทัยกล่าวว่า ในระยะต่อไป การสร้างระบบการเงินที่มีความสามารถในการรับมือกับความเสี่ยงได้อย่างแท้จริง จะขึ้นอยู่กับการดำเนินงานร่วมกันอย่างประสานสอดคล้อง ความร่วมมือบนพื้นฐานของความไว้วางใจ และการทำงานร่วมกันระหว่างประเทศอย่างต่อเนื่อง เพื่อเป็นหลักประกันว่า ระบบการเงินดิจิทัลจะยังคงสามารถพัฒนานวัตกรรม ส่งเสริมการเข้าถึงบริการทางการเงินอย่างทั่วถึง และมีความมั่นคงปลอดภัยเป็นพื้นฐานสำคัญ
ธปท. และกระทรวงการคลัง มุ่งหวังให้ Bangkok Blueprint เป็นจุดเริ่มต้นของการขับเคลื่อนใน3 ด้านสำคัญ ได้แก่ Whole-of-Ecosystem ยกระดับการรับมือให้ครบวงจร โดยให้ทุกภาคส่วนร่วมรับผิดชอบ การร่วมมือข้ามพรมแดน เพื่อรับมืออาชญากรรมที่ดำเนินการข้ามประเทศ และยกระดับมาตรฐานและแนวปฏิบัติสากล ผ่านองค์กรระหว่างประเทศต่าง ๆ ทั้ง IMF, World Bank Group (WBG), Financial Action Task Force (FATF) และ Financial Stability Board (FSB) โดยในระยะข้างหน้า การสร้างระบบการเงินดิจิทัลที่มีความเข้มแข็งในระยะยาวจำเป็นต้องอาศัยความร่วมมือที่ใกล้ชิด การประสานงานอย่างเป็นระบบ
ตลอดจนความร่วมมือระหว่างประเทศอย่างต่อเนื่อง เพื่อให้การเงินดิจิทัลยังคงเป็นกลไกสำคัญในการขับเคลื่อนนวัตกรรม การเข้าถึงบริการทางการเงิน และการเติบโตทางเศรษฐกิจ บนพื้นฐานของความปลอดภัยและความเชื่อมั่นของประชาชน
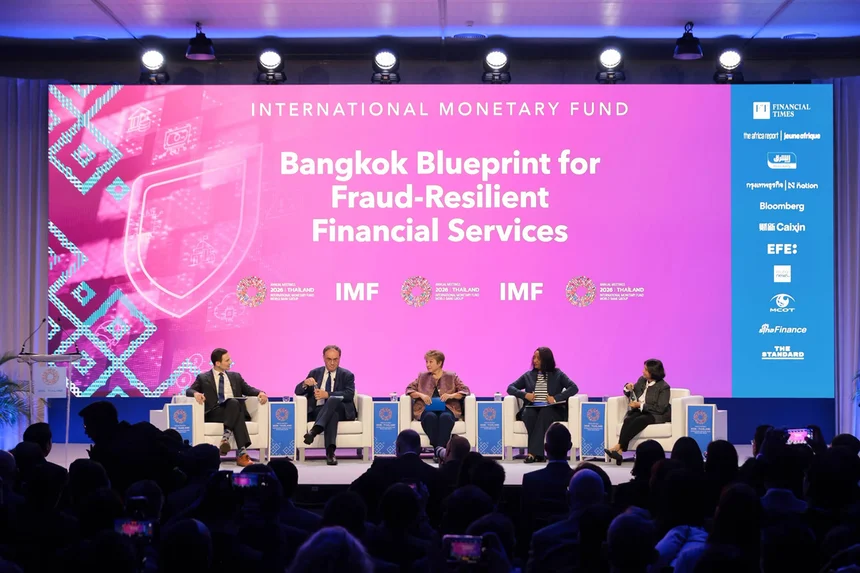
ในวงเสวนา IMF ธนาคารโลก และคณะกรรมการเสถียรภาพทางการเงิน (FSB) ร่วมส่งสัญญาณเตือน ว่าภัยโกงออนไลน์ไม่ใช่เพียงปัญหาอาชญากรรมหรือการคุ้มครองผู้บริโภคอีกต่อไป แต่กำลังกลายเป็นความเสี่ยงระดับมหภาคที่กระทบความเชื่อมั่นต่อระบบการเงินดิจิทัลทั้งระบบ พร้อมเรียกร้องให้ภาคการเงิน แพลตฟอร์มเทคโนโลยี และภาครัฐทำงานร่วมกันตั้งแต่ต้นทาง แทนการปล่อยภาระไว้ที่ธนาคารปลายทางเพียงฝ่ายเดียว
IMF ยกระดับภัยโกงเป็นความเสี่ยงมหภาค
นางคริสตาลินา กิออร์กิเอวา กรรมการจัดการ IMF อธิบายว่า เหตุที่ IMF ให้ความสำคัญกับเรื่องนี้ ทั้งที่ในอดีตมักถูกมองเป็นภารกิจของตำรวจและหน่วยงานคุ้มครองผู้บริโภค เป็นเพราะผลกระทบของการฉ้อโกงได้ขยายวงกว้างจนเกี่ยวพันกับเสถียรภาพของระบบการเงินโดยตรง
โดยชี้ว่าผลกระทบสำคัญมี 3 ด้าน ได้แก่ ความเชื่อมั่นของประชาชนต่อเงินดิจิทัลและการชำระเงินรูปแบบใหม่ การเข้าถึงบริการทางการเงิน เพราะผู้ที่ถูกหลอกอาจหันหลังให้ระบบการเงินอย่างเป็นทางการ และความสามารถของระบบการเงินในการรับมือกับความเสี่ยงโดยรวม ขณะเดียวกัน เทคโนโลยีปัญญาประดิษฐ์ (AI) ยังเข้ามาเร่งทั้งขนาดและความซับซ้อนของปัญหา ทำให้การโกงทำได้ง่ายขึ้นและแนบเนียนขึ้น
FSB: โอนเงินเร็วขึ้น แต่ต้องไม่โกงง่ายขึ้น
นายแอนดรูว์ เบลีย์ ประธาน FSB กล่าวในแนวทางเดียวกันว่า เทคโนโลยีเป็นดาบสองคม เพราะช่วยได้ทั้งฝ่ายป้องกันและผู้กระทำผิด การออกแบบระบบชำระเงินยุคใหม่จึงต้องฝังมาตรการป้องกันการฉ้อโกงไว้ตั้งแต่ขั้นแรก ไม่ใช่มาเติมภายหลัง เพื่อให้การโอนเงินที่เร็วขึ้นและถูกลงไม่เปิดช่องให้มิจฉาชีพโกงได้ง่ายขึ้นไปด้วย
ประเด็นนี้เชื่อมโยงกับการทบทวนแผนงานการชำระเงินข้ามพรมแดน (Cross-Border Payments Roadmap) ของ FSB ซึ่งมีความตั้งใจจะดึงคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการต่อต้านการฟอกเงินและการสนับสนุนทางการเงินแก่การก่อการร้าย (FATF) เข้ามามีบทบาทมากขึ้น
จี้แพลตฟอร์มเทคโนโลยีร่วมรับผิดชอบ
ประเด็นที่ถูกเน้นหนักที่สุดคือบทบาทของแพลตฟอร์มเทคโนโลยีขนาดใหญ่ นายเบลีย์เปรียบเทียบว่า หนังสือพิมพ์ต้องรับผิดชอบต่อเนื้อหาและโฆษณาที่ตนเผยแพร่ ฉันใด แพลตฟอร์มออนไลน์ขนาดใหญ่ก็ควรมีความรับผิดชอบต่อสิ่งที่เกิดขึ้นบนพื้นที่ของตนฉันนั้น
พร้อมอธิบายว่า การฉ้อโกงจำนวนมากเริ่มต้นจากแพลตฟอร์มสื่อสารและโซเชียลมีเดีย ก่อนจะไปจบที่การโอนเงินผ่านระบบธนาคาร การป้องกันที่ปลายทางโดยให้ธนาคารเป็นด่านสุดท้ายเพียงด้านเดียวจึงไม่เพียงพอ และไม่เป็นธรรมต่อภาคการธนาคาร หากต้นทางของปัญหายังไม่ถูกจัดการ
World Bank: จาก KYC สู่ Know Your Transaction
ด้านอันชูลา กานต์ จากธนาคารโลก เสนอให้ปรับแนวคิดจากการรู้จักลูกค้า (KYC) ไปสู่การรู้จักธุรกรรม (Know Your Transaction) โดยมาตรการป้องกันการโกงต้องเป็นส่วนหนึ่งของการออกแบบผลิตภัณฑ์ทางการเงินตั้งแต่วันแรก และต้องอาศัยข้อมูลพฤติกรรมการทำธุรกรรมเพื่อตรวจจับความผิดปกติ ไม่ใช่ตรวจสอบเพียงตัวตนของผู้ใช้บริการ
โดยเชื่อมประเด็นนี้กับกลุ่มผู้มีรายได้น้อย ซึ่งอาจสูญเสียเงินเก็บทั้งหมดจากการถูกหลอกเพียงครั้งเดียว รวมถึงโจทย์การชดเชยผู้เสียหายที่ต้องทำโดยไม่ให้กฎเกณฑ์กลายเป็นอุปสรรคต่อการเข้าถึงบริการทางการเงิน (Financial Inclusion)
กานต์ยกไทยเป็นกรณีศึกษาของการรับมือเชิงระบบ โดยระบุว่าความเสียหายลดลงกว่า 42% จากการทำงานร่วมกันของตำรวจ ธนาคาร ผู้ให้บริการโทรคมนาคม และหน่วยงานด้านการป้องกันและปราบปรามการฟอกเงิน ผ่านกลไกอย่างศูนย์ AOC 1441
รวันดาโชว์ AI ตรวจจับบัญชีม้า แลกข้อมูลเรียลไทม์
โซรายา มุนยานา ฮาคูซิยาเรมเย ผู้ว่าการธนาคารกลางรวันดา หยิบกรณีรวันดามาเป็นตัวอย่างว่า ประเทศกำลังพัฒนาสามารถนำแนวทางแบบ Whole-of-Ecosystem ไปใช้ได้จริง โดยมีศูนย์ปฏิบัติการด้านความมั่นคงทางการเงิน (FinSOC) และเวทีหารือเพื่อป้องกันการฉ้อโกง (Fraud Prevention Forums) เป็นกลไกเชื่อมภาคการเงิน โทรคมนาคม และภาครัฐเข้าด้วยกัน มีการใช้ AI ตรวจจับบัญชีม้าและแลกเปลี่ยนข้อมูลแบบเรียลไทม์ ส่งผลให้จำนวนคดีฉ้อโกงที่รายงานลดลง 30% ในครึ่งแรกของปี 2026
อย่างไรก็ดียอมรับว่า ข้อจำกัดสำคัญยังอยู่ที่การแบ่งปันข้อมูลระหว่างหน่วยงานและสถาบัน รวมถึงความร่วมมือข้ามพรมแดน เพราะขบวนการฉ้อโกงไม่ได้หยุดอยู่ที่เส้นเขตแดนของประเทศใดประเทศหนึ่ง