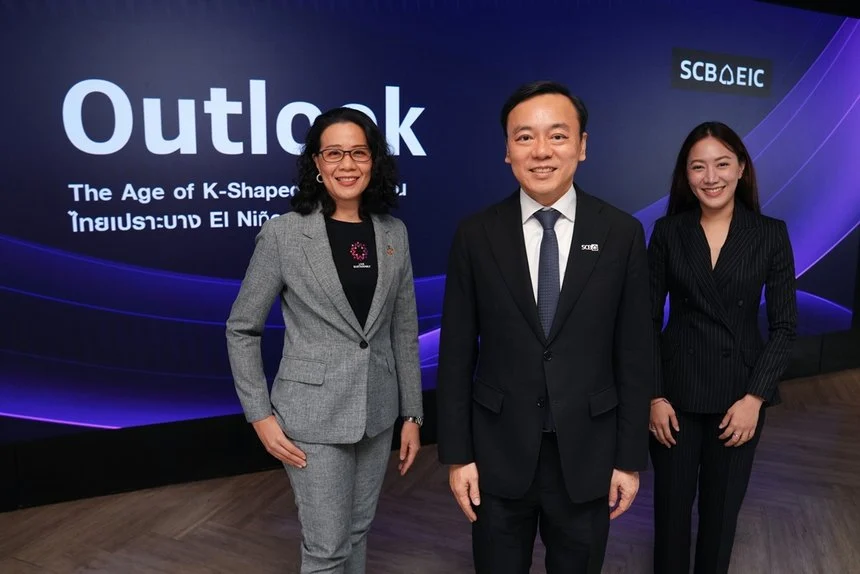
SCB EIC 5 K-Shaped Dimensions of Thai Economy
เศรษฐกิจไทยปีนี้อาจดูดีขึ้นจากตัวเลขประมาณการ GDP จึงถูกปรับขึ้นจาก 2% เป็น 2.2% แต่กำลังเกิด K-shaped ซ้อนกันหลายชั้น ตั้งแต่เครื่องยนต์เศรษฐกิจ อุตสาหกรรม ขนาดธุรกิจ แรงงาน ครัวเรือน ไปจนถึงความสามารถรับมือ climate shock โดย SCB EIC ระบุว่า K-shape ของไทยไม่ได้มาจากปัจจัยเดียว แต่เป็นการซ้อนทับกันระหว่าง “ความเปราะบางเดิม” ของเศรษฐกิจไทย กับ “เทรนด์ใหม่ของโลก” ทั้งกระแส AI สงครามการค้า ภาวะการเงิน และ El Niño ขยายช่องว่างให้กว้างขึ้น
ดร.ยรรยง ไทยเจริญ ประธานเจ้าหน้าที่บริหาร สายงานวิจัยเศรษฐกิจและความยั่งยืน ดร.ฐิติมา ชูเชิด ผู้อำนวยการอาวุโส ผู้บริหารฝ่ายวิจัยเศรษฐกิจมหภาค และ นางสาวฐิตา เภกานนท์ นักวิเคราะห์อาวุโส ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) ร่วมฉายภาพการเติบโตของเศรษฐกิจไทย ในการแถลงข่าวมุมมองเศรษฐกิจไทย ประจำไตรมาส 2 ปี 2569 ในหัวข้อ มุมมองเศรษฐกิจไทย ประจำไตรมาส 3 ปี 2569 : The Age of K-Shaped โลกผันผวน ไทยเปราะบาง El Niño ซ้ำเติม เมื่อวันที่ 14 กันยายน 2569
เศรษฐกิจไทยยังคงขยายตัวในปี 2569 และในปี 2570 โดยโดยได้รับแรงขับเคลื่อนสำคัญจากวัฏจักรการลงทุน AI ของโลก ส่งผลบวกต่อการส่งออกสินค้าอิเล็กทรอนิกส์ และการลงทุนโดยตรงจากต่างประเทศในกลุ่มดิจิทัลและเทคโนโลยี อย่างไรก็ตาม แม้เศรษฐกิจไทยจะเติบโตได้ดีขึ้น แต่การฟื้นตัวมีลักษณะ K-shaped ชัดเจนขึ้นในหลายมิติ เนื่องจากการลงทุนและการส่งออกที่ขยายตัวดีมีการพึ่งพาการนำเข้าสูงและเชื่อมโยงสู่เศรษฐกิจในประเทศค่อนข้างจำกัด ทำให้ผลประโยชน์ด้านรายได้และการจ้างงานกระจุกตัวในอุตสาหกรรมและธุรกิจที่เชื่อมโยงกับการส่งออกอิเล็กทรอนิกส์ และการลงทุนจากต่างประเทศเป็นหลัก ขณะที่ครัวเรือนและ SMEs จำนวนมากยังเผชิญความเปราะบางด้านรายได้ หนี้สิน และการเข้าถึงสินเชื่อ
ดร.ยรรยง ไทยเจริญ ประธานเจ้าหน้าที่บริหาร สายงานวิจัยเศรษฐกิจและความยั่งยืน กล่าวว่า ปรากฏการณ์ K-shaped ไม่ได้เกิดขึ้นเฉพาะในประเทศไทยเท่านั้น แต่เกิดขึ้นในเศรษฐกิจต่างประเทศด้วยเช่นกัน อย่างไรก็ตาม K-shaped ของไทยมีลักษณะเฉพาะที่แตกต่างออกไป ไม่ใช่เพียงเรื่องที่หลายประเทศได้รับอานิสงส์จากกระแส AI investment boom ซึ่งไทยเองก็ได้รับประโยชน์ในส่วนนี้เช่นกัน เพียงแต่เนื่องจากไทยพึ่งพาการนำเข้าในภาคดังกล่าวค่อนข้างมาก ประโยชน์ที่ได้รับจึงไม่สูงมากนัก
เมื่อผสมผสานกับความเปราะบางเดิมที่ไทยมีอยู่แล้ว K-shaped ของไทยจึงเป็นผลจากทั้งความเปราะบางภายในประเทศเอง และแนวโน้มเศรษฐกิจโลกที่มีทั้งกระแสใหม่ๆ อย่างเรื่อง AI และสงครามการค้า ซึ่งเข้ามาส่งผลกระทบซ้อนทับกัน
” K shape นี้ปรากฏอยู่ในหลายมิติ ทั้งในระดับอุตสาหกรรม ระหว่างอุตสาหกรรมที่พึ่งพาเทคโนโลยีขั้นสูง กับอุตสาหกรรมที่พึ่งพากำลังซื้อภายในประเทศ นอกจากนี้ยังมี K shape ในมิติของขนาดธุรกิจ โดยธุรกิจขนาดใหญ่ หรือธุรกิจที่สามารถเชื่อมต่อกับ megatrend ต่างๆ ได้ดี จะมีอัตราการขยายตัวที่แตกต่างอย่างชัดเจนเมื่อเทียบกับ SME หรือธุรกิจที่พึ่งพากำลังซื้อในประเทศ”
ผลกระทบเหล่านี้สะท้อนไปถึงเรื่องรายได้และความสามารถในการชำระหนี้ของกลุ่มแรงงานและครัวเรือน ทั้งในกลุ่มแรงงานในระบบและนอกระบบ รวมถึงครัวเรือนรายได้สูงและรายได้ต่ำ ซึ่งจะมีความสามารถในการปรับตัวต่อความท้าทายที่เข้ามาแตกต่างกันไป
เศรษฐกิจไทยไม่ได้มี K-shaped เพียงมิติเดียว จากการเติบโตลงไปถึงภาคอุตสาหกรรม(Sector) บริษัท แรงงาน และครัวเรือน ขณะที่ Shock ใหม่จาก AI การค้า พลังงาน และ Climate กำลังทำให้ระยะห่างระหว่างสองขาของ K กว้างขึ้น
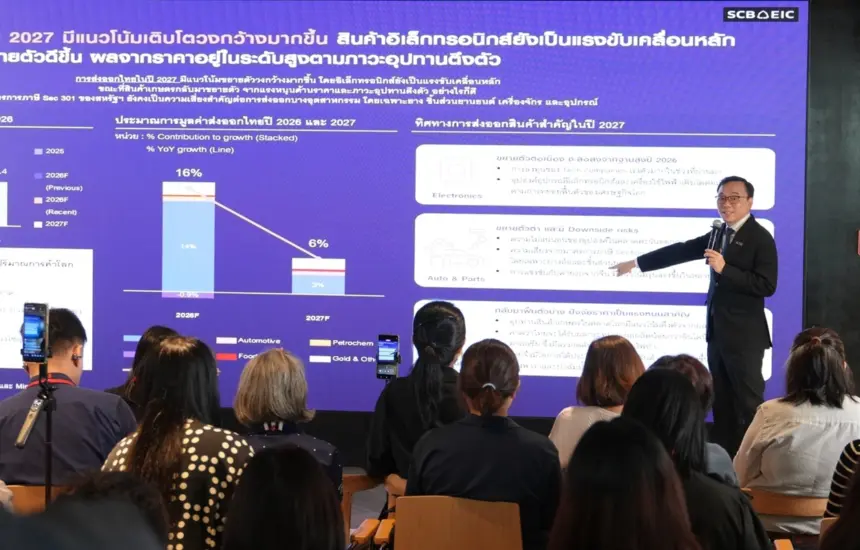
ดร.ยรรยง เปิดเผยว่า SCB EIC ปรับประมาณการการเติบโตทางเศรษฐกิจปี 2569 ขึ้นเล็กน้อยจาก 2% เป็น 2.2% ส่วนปีหน้าปรับขึ้นจาก 1.9% เป็น 2.1% แต่ปัจจัยขับเคลื่อนหลักๆ กระจุกอยู่กับภาคการลงทุนภาคเอกชน ซึ่งขยายตัวประมาณ 9% ในปีนี้และการส่งออกสินค้าที่โตถึง 16% อย่างไรก็ตามสัดส่วนการนําเข้าของการลงทุน และการส่งออกโดยเฉพาะในธุรกิจที่เกี่ยวกับอิเล็กทรอนิกส์ Data Center ต่างๆ ก็ขยายตัวในอัตราที่สูงมาก 28% ดังนั้นก็จะเป็นการลดทอนทําให้ผลประโยชน์ต่อเศรษฐกิจไทยอาจจะไม่ได้มากนัก
ส่วนเงินเฟ้อปีนี้ประเมินไว้ที่ 1.9% จากที่เพิ่มขึ้น 1.4% ตั้งแต้นต้นปี และช่วงที่เหลือของปีน่าจะสูงขึ้น จากราคาน้ํามันที่ยังสูงขึ้นอย่างต่อเนื่อง ส่วนแนวโน้มเศรษฐกิจในช่วงครึ่งที่เหลือของปี การเติบโตในไตรมาส 3 ประมาณการไว้ที่ 3.2% แต่ไตรมาส 4 จะชะลอลง ส่วนผลของโครงการไทยช่วยไทยได้ถูกนำไปประมวลรวมไว้แล้ว
จุดเริ่มต้นของภาพ K shape ที่ ดร.ยรรยง ฉายให้เห็นชัดอย่างมากคือ โครงสร้างของการขยายตัวทางเศรษฐกิจไทย (contribution to GDP growth) ในช่วงที่ผ่านมา ซึ่งสะท้อนว่าเครื่องยนต์เศรษฐกิจไทยกำลังเปลี่ยนโครงสร้างอย่างมีนัยสำคัญ จากเดิมที่เศรษฐกิจไทยเคยเติบโตด้วยการก่อหนี้ของภาคครัวเรือนและการใช้จ่ายภาครัฐเป็นหลักมาสู่การพึ่งพาการส่งออกสินค้าและการลงทุนภาคเอกชนมากขึ้นเรื่อยๆ โดยเฉพาะในภาคการลงทุนและอุตสาหกรรมไฮเทค
ขาบน ส่งออกและการลงทุนเอกชน: เครื่องยนต์หลักของเศรษฐกิจไทยในปัจจุบันย้ายมาอยู่ที่ภาคการส่งออกสินค้าและการลงทุนภาคเอกชนเป็นหลัก โดยเฉพาะในกลุ่มอุตสาหกรรมเทคโนโลยีที่ได้รับอานิสงส์จากรอบวัฏจักรเทคโนโลยีโลก
ภาคการส่งออกสินค้าและการลงทุนภาคเอกชน สามารถขยายตัวได้อย่างต่อเนื่องติดกันถึงสามไตรมาส อย่างไรก็ตามกลับถูกฉุดรั้งด้วยอัตราการนำเข้าสินค้าที่พุ่งสูงขึ้นเพื่อนำมาใช้ในภาคการผลิต ทำให้ผลบวกสุทธิที่ตกสู่เศรษฐกิจในประเทศมีค่อนข้างจำกัด “เป็น structural change ที่สําคัญของเศรษฐกิจไทย” ประกอบกับการสะสมสินค้าคงคลังหรือ สต๊อกสินค้าจำพวกน้ำมัน ทองคำ และชิ้นส่วนอิเล็กทรอนิกส์ในไตรมาสที่สอง แม้จะช่วยดันตัวเลขเศรษฐกิจในระยะสั้น แต่ปัจจัยนี้จะไม่สามารถช่วยหนุน GDP ได้ต่อเนื่องในระยะยาวเนื่องจากสต๊อกจะค่อยๆ ปรับลดลง
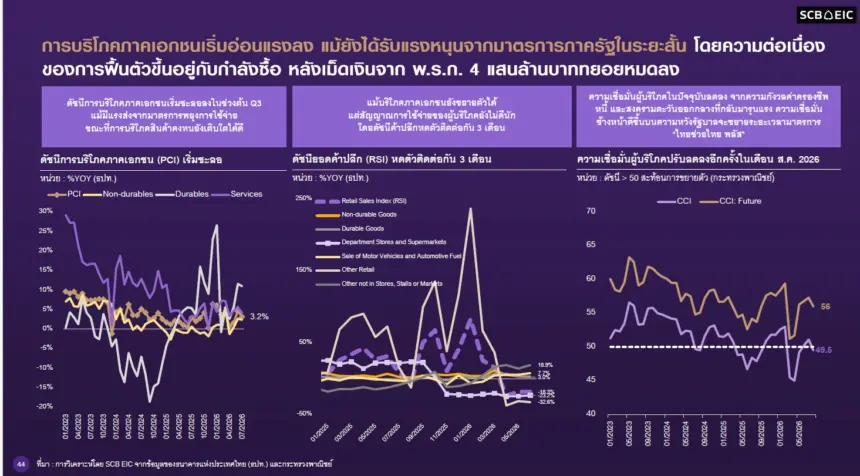
ขาล่าง การบริโภคภาคครัวเรือน ขณะเดียวกัน การใช้จ่ายภาคครัวเรือนยังคงชะลอตัวลงอย่างเห็นได้ชัดแม้จะมีมาตรการพยุงเศรษฐกิจอย่างโครงการไทยช่วยไทยเข้ามาสนับสนุนก็ตาม สะท้อนให้เห็นความเหลื่อมล้ำของการฟื้นตัวทางเศรษฐกิจระหว่างภาคการส่งออกกับการบริโภคในประเทศอย่างชัดเจน
ในส่วนของภาคการท่องเที่ยว ปัจจัยหนุนสำคัญคือกลุ่มนักท่องเที่ยวที่เดินทางเข้ามายังประเทศไทย มีค่าใช้จ่ายต่อหัวที่สูงขึ้น ซึ่งส่วนหนึ่งเป็นผลจากการเปลี่ยนแปลงพฤติกรรมของนักท่องเที่ยวชาวจีนที่ปรับรูปแบบจากการท่องเที่ยวแบบกรุ๊ปทัวร์ในอดีต มาเป็นการท่องเที่ยวด้วยตนเอง (Free Independent Traveler: FIT) มากขึ้น ซึ่งช่วยสนับสนุนการใช้จ่ายและการสะพัดของเม็ดเงินในระบบเศรษฐกิจในประเทศได้เป็นอย่างดี
อย่างไรก็ตาม ความท้าทายสำคัญในปัจจุบันคือการแข่งขันที่สูงขึ้นอย่างมาก เนื่องจากประเทศไทยไม่ได้เป็นตัวเลือกอันดับหนึ่งเพียงผู้เดียวเหมือนในอดีตอีกต่อไป โดยในระดับภูมิภาคเอเชีย อันดับหนึ่งได้ตกเป็นของประเทศญี่ปุ่น ขณะที่ประเทศคู่แข่งอย่างเวียดนามและเกาหลีใต้ก็เร่งขยายตัวขึ้นมาอย่างรวดเร็ว ผ่านมาตรการดึงดูดการท่องเที่ยวต่างๆ ส่งผลให้นักท่องเที่ยวกลุ่มหลัก ทั้งจากจีน รัสเซีย และอินเดีย กระจายตัวไปท่องเที่ยวในประเทศอื่นๆ รวมถึงเวียดนามในสัดส่วนที่สูงขึ้นอย่างชัดเจน
ภาครัฐและภาคเอกชนจึงได้ประสานความร่วมมือเพื่อยกระดับการพัฒนาไปสู่แนวคิด Visitor Economy ซึ่งมองการท่องเที่ยวในมิติที่กว้างขึ้น เนื่องจากผู้ที่เดินทางเข้ามายังประเทศไทยไม่ได้มีวัตถุประสงค์เพื่อการท่องเที่ยวเพียงอย่างเดียว หากแต่ครอบคลุมเป้าหมายที่หลากหลาย “หากเราสามารถระบุและจำแนกกลุ่มเป้าหมายแต่ละกลุ่มได้อย่างถูกต้อง พร้อมทั้งจัดทำมาตรการสร้างประสบการณ์ที่ดี (Customer Experience) ให้แก่ผู้มาเยือน รวมถึงพัฒนาด้าน Demand และ Supply ให้สอดคล้องกันอย่างเป็นระบบ ก็จะช่วยสร้างและดึงคุณค่าเพิ่มให้ตกแก่เศรษฐกิจท้องถิ่น (Local Value Added) ได้อย่างมีประสิทธิภาพมากขึ้น” ซึ่งแนวทางนี้ถือเป็นกลยุทธ์สำคัญที่มีศักยภาพในการขับเคลื่อนการเติบโตทางเศรษฐกิจในระยะต่อไป ขณะที่การใช้จ่ายของภาครัฐมีแนวโน้มที่จะค่อยๆ แผ่วลง
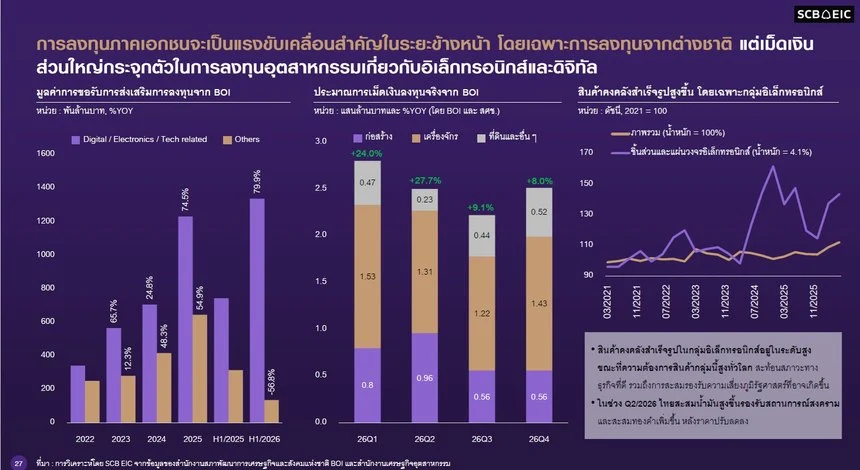
ขาบนของการลงทุนคือกลุ่มไฮเทค อิเล็กทรอนิกส์ และ Data Center ขณะที่ขาล่างคือภาคก่อสร้าง อสังหาริมทรัพย์ และภาคธุรกิจที่พึ่งพากำลังซื้อในประเทศ
Investment K
ดร.ยรรยงให้ภาพรวมการลงทุนไฮเทคผ่าน BOI ข้อมูลจากสภาพัฒน์ระบุว่า ยอดขอรับการส่งเสริมและการลงทุนจริงขยายตัวอย่างโดดเด่น โดยในไตรมาสที่สอง การลงทุนจริงผ่าน BOI ขยายตัวสูงถึง 27% โดยมีอุตสาหกรรมไฮเทคและอิเล็กทรอนิกส์เป็นตัวขับเคลื่อนหลัก แม้ว่าแรงส่ในครึ่งปีหลังอาจชะลอลงบ้างจากปัจจัยฐานที่สูงในปีก่อน แต่กลุ่มเทคโนโลยีก็ยังเป็นแรงส่งสำคัญในการดึงดูดเม็ดเงินลงทุนอย่างต่อเนื่อง
ส่วนการลงทุนใน Data Center ซึ่งเป็นอุตสาหกรรมที่หลายฝ่ายให้ความสนใจ ประเทศไทยถือเป็นเป้าหมายสำคัญของการลงทุนเนื่องจากมีความพร้อมด้านโครงสร้างพื้นฐานและมาตรการสนับสนุน ทั้งนี้ หากพิจารณาตามช่วงเวลา ในระยะการก่อสร้าง อุตสาหกรรมที่ได้รับประโยชน์คือภาคการก่อสร้าง ระบบไฟฟ้า ระบบทำความเย็น และระบบความปลอดภัย แต่ก็มีข้อกังวลเรื่อง Local Content ที่ยังจำกัด เนื่องจากต้องนำเข้าอุปกรณ์เครื่องจักรส่วนใหญ่จากต่างประเทศ และต้องใช้แรงงานต่างชาติที่มีความเชี่ยวชาญเฉพาะทาง ขณะที่ในระยะการดำเนินงาน ผู้ได้ประโยชน์หลักคือผู้ผลิตไฟฟ้าและผู้ให้บริการบำรุงรักษา แต่ก็เกิดคำถามตามมาถึงความมั่นคงของระบบไฟฟ้าและทรัพยากรน้ำในพื้นที่ รวมถึงอัตราการจ้างงานในประเทศที่มีจำนวนไม่มากนัก
ภาครัฐจึงได้จัดตั้งคณะกรรมการ Data Center ขึ้นมาเพื่อทบทวนนโยบายทั้งหมด แม้จะทำให้กระบวนการล่าช้าไปบ้างแต่ถือเป็นความจำเป็นในการกำหนดทิศทางที่เหมาะสม โดยคาดว่าเกณฑ์การส่งเสริมฉบับใหม่จะออกมาภายในเดือนนี้ ซึ่งจะครอบคลุม 4 มิติสำคัญ ได้แก่ การสร้างความเชื่อมโยงกับ Local Supply Chain การวางแผนโครงสร้างพื้นฐานเพื่อรักษาความมั่นคงด้านพลังงานและน้ำ การดูแลสิ่งแวดล้อมภายในอาคาร และการประเมินผลกระทบต่อสิ่งแวดล้อมและชุมชนในภาพรวม
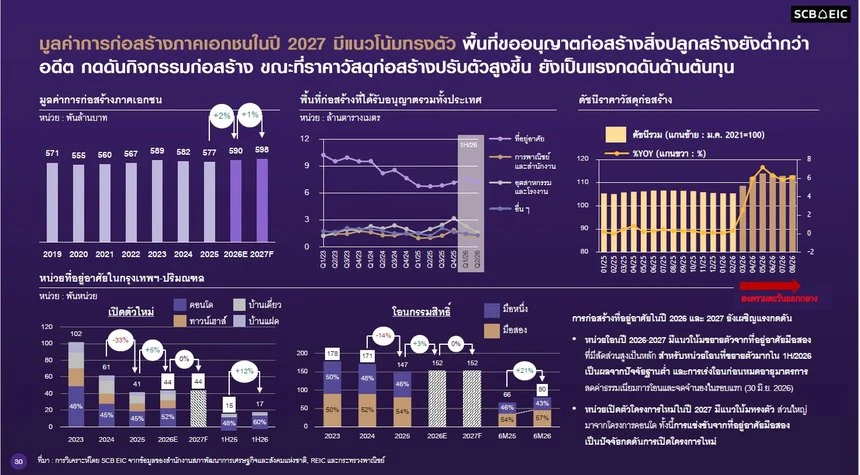
ในฝั่งขาล่าง มิติหนึ่งที่ดร.ยรรยงชี้ให้เห็นและสะท้อนภาพ K-shape คือ การลงทุนในภาคการก่อสร้าง แม้จะมีแนวโน้มเติบโตได้เล็กน้อยแต่ภาพรวมถือว่าค่อนข้างทรงตัว เมื่อลงลึกในรายละเอียดของพื้นที่ก่อสร้างที่ได้รับอนุญาต โดยเฉพาะฝั่งที่อยู่อาศัย จะพบว่ายังมีทิศทางปรับตัวลดลงอย่างต่อเนื่อง ขณะที่ผู้ประกอบการในอุตสาหกรรมนี้ยังต้องเผชิญแรงกดดันด้านต้นทุนจากราคาวัสดุก่อสร้างที่ปรับตัวสูงขึ้น
ส่งผลให้ผู้ประกอบการอสังหาริมทรัพย์ต้องปรับตัวอย่างมาก จะเห็นได้จากจำนวนการเปิดตัวโครงการที่อยู่อาศัยใหม่ที่ลดลงเรื่อยๆ ตามลำดับ ถึงแม้ว่าในปีนี้ตัวเลขอาจดูเหมือนฟื้นตัวขึ้นเล็กน้อยราว 5% แต่ก็นับเป็นการโตขึ้นจากฐานที่ต่ำมากในอดีต ซึ่งหากเทียบกับช่วงก่อนหน้าก็ยังถือเป็นการเปิดตัวโครงการที่น้อยมาก
นอกจากนี้ ปรากฏการณ์ที่น่าสนใจคือสัดส่วนการโอนกรรมสิทธิ์ที่โยกไปสู่ “ตลาดบ้านมือสอง” มีแนวโน้มเพิ่มสูงขึ้นอย่างต่อเนื่อง จนกระทั่งขยับขึ้นมาอยู่ที่ 57% ในปัจจุบัน การเปลี่ยนแปลงนี้เกิดขึ้นทั้งจากฝั่ง Supply ที่มีสินทรัพย์รอการขาย (NPA) ทะลักเข้ามาในระบบมากขึ้น และฝั่ง Demand ที่ผู้บริโภคหันมาเลือกซื้อบ้านมือสองเพิ่มขึ้น เพื่อตอบโจทย์ด้านความคุ้มค่าของราคา
Export K
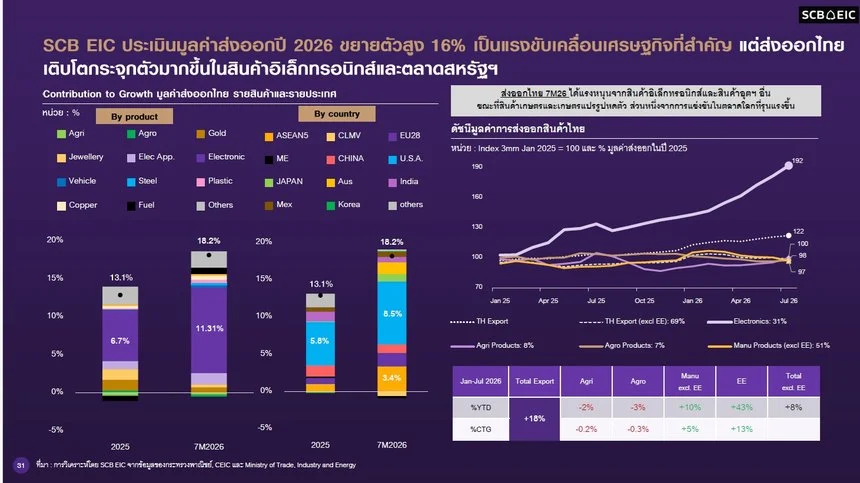
แม้ส่งออกไทยปีนี้จะโตแรงถึง 16% แต่ในจำนวนนี้ถึง 11% มาจากสินค้ากลุ่มอิเล็กทรอนิกส์เพียงกลุ่มเดียว และเกือบครึ่งหนึ่งของการเติบโตมาจากตลาดสหรัฐฯ สะท้อนว่า combination ระหว่างอิเล็กทรอนิกส์กับตลาดสหรัฐฯ มีความสำคัญมากต่อภาพรวมการส่งออกไทย ขณะที่สินค้าหมวดอื่นยังคงทรงตัวและสินค้าเกษตรกลับติดลบ
ปีหน้า SCB EIC ประเมินว่าส่งออกไทยจะชะลอลงเหลือราว 6% จากฐานที่สูงขึ้น โดยกลุ่มอิเล็กทรอนิกส์ยังมีแนวโน้มไปได้ต่อ จากการลงทุนที่เกี่ยวข้องกับ AI และยังมีแผนลงทุนต่อเนื่อง แต่ต้องติดตามมาตรการภาษีของสหรัฐฯ ที่อาจเข้ามากระทบ ขณะที่กลุ่มยานยนต์ยังขยายตัวต่ำ โดยเฉพาะกลุ่มยางล้อและชิ้นส่วนยางที่เผชิญความเสี่ยงเพิ่มเติมจากมาตรการ excess capacity ส่วนสินค้าเกษตรยังมีแนวโน้มได้รับผลกระทบจากเอลนีโญ
ในประเด็นภาษีการค้า อัตราภาษีเฉลี่ยที่สินค้าไทยส่งออกไปสหรัฐฯ เคยขึ้นไปแตะระดับสูงถึง 15.8% ก่อนจะลดลงมาอยู่ที่ราว 11-12% หลังปรับเรื่องมาตรการแรงงานบังคับ (forced labor) โดยสินค้าไทยที่ส่งออกไปสหรัฐฯ แบ่งได้เป็น 3 กลุ่ม คือกลุ่มที่ยังไม่ถูกเก็บภาษี ซึ่งส่วนใหญ่เป็นสินค้าที่สหรัฐฯ ผลิตเองไม่ได้หรือมีความสำคัญต่ออุตสาหกรรม AI ของสหรัฐ กลุ่มที่ถูกเก็บภาษีเฉพาะประเทศไปแล้วหลายรายการ และกลุ่มที่ถูกเก็บภาษีจากประเด็นแรงงานบังคับที่ 12.5%
ดร.ยรรยงกล่าวว่า ที่ต้องจับตาต่อไปคือมาตรการภาษีมาตรา 301 ในประเด็น excess capacity ซึ่งครอบคลุม 16 ประเทศ รวมถึงไทย โดยคาดว่าสหรัฐฯ จะประกาศอัตราภาษีรอบแรกภายในเดือนนี้ และตัวเลขที่ออกมาอาจสูงพอสมควรในช่วงแรก ก่อนจะมีการเจรจาจนได้ข้อสรุปที่ต่ำลง เช่นเดียวกับกรณีปีก่อนที่ประกาศเบื้องต้นสูงถึง 36% ก่อนเจรจาจนเหลือ 19% นอกจากนี้ ไทยยังถูกจัดอยู่ในกลุ่ม Tier 2 ของรายงานที่แสดงความกังวลเรื่องความเชื่อมโยงกับห่วงโซ่อุปทานของจีน ซึ่งมีนัยว่าไทยอาจต้องเผชิญมาตรการที่เข้มงวดขึ้น ทั้งบทลงโทษทางการค้าและมาตรการที่มิใช่ภาษี รวมถึงกระบวนการอนุมัติสินค้าส่งออกไปสหรัฐฯ ที่อาจใช้เวลานานขึ้น
ผลจากโครงสร้างการนำเข้าที่เพิ่มขึ้นตามการลงทุนและการผลิตเพื่อส่งออก ทำให้ดุลการค้าเมื่อวัดแบบ custom basis ติดลบค่อนข้างมาก แม้เมื่อวัดในรูปดุลการชำระเงิน (BOP) ตามข้อมูลธนาคารแห่งประเทศไทยจะติดลบน้อยกว่า แต่แนวโน้มโดยรวมทั้งดุลการค้าและดุลบัญชีเดินสะพัดยังมีทิศทางติดลบมากขึ้น โดย SCB EIC คาดว่าดุลการค้าจะติดลบราว 1.2-1.7% ของ GDP ส่วนดุลบัญชีเดินสะพัดจะติดลบราว 2.5-3% และหากราคาน้ำมันโลกยังคงสูงต่อเนื่อง ตัวเลขอาจเข้าใกล้ระดับ 3% มากกว่าที่ประเมินไว้ ซึ่งจะส่งผลต่อเสถียรภาพค่าเงินบาทต่อไป
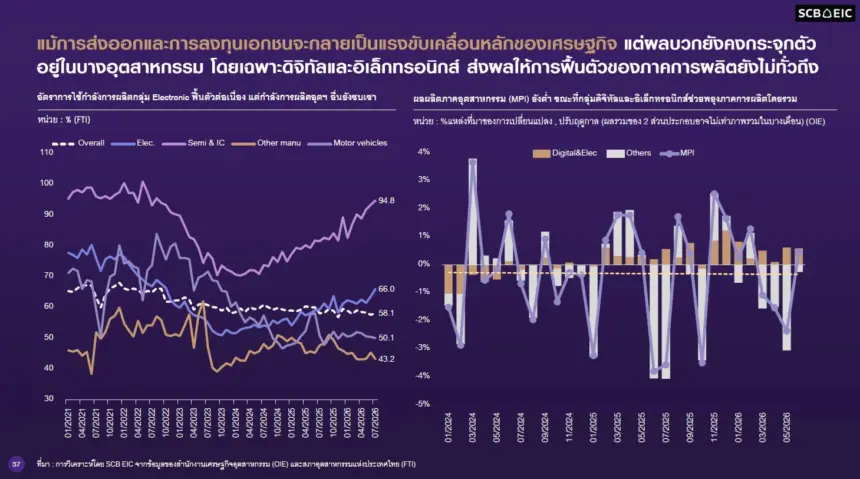
อีกภาพหนึ่งที่สะท้อน K shape ในภาคการผลิตคืออัตราการใช้กำลังการผลิต (capacity utilization) ที่แตกต่างกันชัดเจนระหว่างอุตสาหกรรม บางกลุ่มใช้กำลังการผลิตในระดับสูงมาก แต่อุตสาหกรรมส่วนใหญ่ยังค่อนข้างซบเซา ทำให้ดัชนีผลผลิตอุตสาหกรรม (MPI) โดยรวมติดลบต่อเนื่องมาแล้ว 3 เดือน แม้จะมีบางกลุ่มที่เป็นบวก เช่น ดิจิทัลและอิเล็กทรอนิกส์ รวมถึงสัญญาณบวกจากตลาดจีนและตะวันออกกลางที่เริ่มกลับมา แต่ตลาดเอเชียใต้ เอเชียตะวันออกเฉียงเหนือ และอาเซียนเองก็ยังติดลบอยู่ ส่วนหนึ่งเป็นผลจากราคาน้ำมันที่สูงขึ้นและความระมัดระวังในการใช้จ่าย
ดร.ยรรยง ฉายภาพโลกสั้นๆ ก่อนจะลงรายละเอียดว่า AI เป็นแรงหนุนสำคัญของเศรษฐกิจโลกในปีนี้ โดยSCB EIC ประเมินว่าเศรษฐกิจโลกจะขยายตัวราว 2.5% ก่อนจะชะลอตัวใกล้เคียงกันในปีหน้า โดยสหรัฐฯ ยังคงเป็นผู้นำด้าน frontier model ขณะที่จีนตามมาติดๆ และเริ่มพัฒนาโมเดล AI ที่ต้นทุนถูกลงแต่ความสามารถสูงขึ้น ประเทศที่จะได้ประโยชน์จาก AI ต้องดูทั้งตำแหน่งใน AI supply chain และระดับการนำ AI ไปประยุกต์ใช้ (adoption)
โดยจีนอยู่ในกลุ่มต้นน้ำด้านวัตถุดิบแร่ธาตุ ไต้หวันและเกาหลีใต้อยู่ในกลุ่มผู้ผลิตชิปต้นน้ำที่ได้ประโยชน์สูง ส่วนไทย มาเลเซีย และเวียดนามอยู่ในกลุ่มกลางน้ำถึงปลายน้ำ ได้ประโยชน์จากการบรรจุ ประกอบ และทดสอบชิป ส่วนผู้ให้บริการ Data Center ก็ถือเป็นส่วนหนึ่งของห่วงโซ่อุปทาน AI เช่นกัน ภูมิภาคอาเซียนเองก็เป็นกลุ่มที่ได้ประโยชน์จาก AI supply chain ค่อนข้างมากในแง่การส่งออก แม้ headwind-tailwind ก็ยังมีอยู่พอสมควร ทั้งความเสี่ยงด้านภูมิรัฐศาสตร์และภาวะการเงินโลกที่ตึงตัวขึ้น
สำหรับประเทศไทย ดร.ยรรยงระบุว่า K-shaped ปรากฏในมิติของขนาดธุรกิจด้วยเช่นกัน บริษัทใหญ่หรือบริษัทที่เชื่อมต่อกับ megatrend ได้ดีกว่า มีแนวโน้มการเติบโตที่แตกต่างจาก SME และธุรกิจที่พึ่งพากำลังซื้อในประเทศอย่างชัดเจน
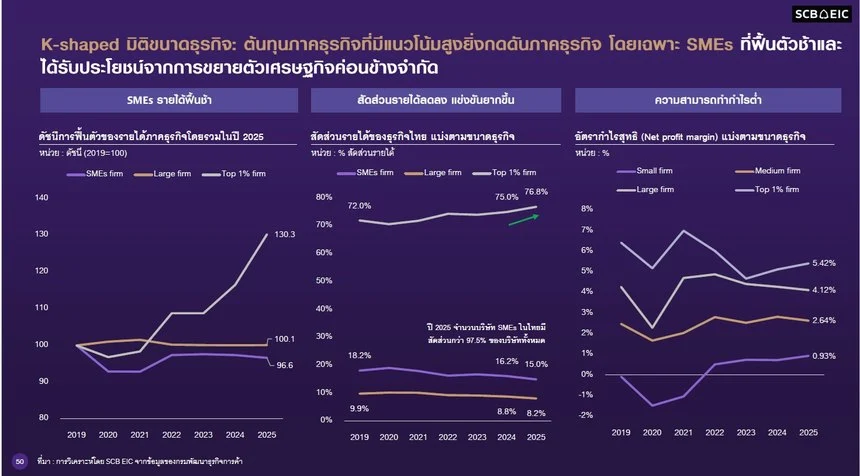
ดร.ยรรยงกล่าวว่า หากมองเป็นสองขาให้เห็นภาพ ขาบนคือธุรกิจขนาดใหญ่ที่มีเงินทุน เข้าถึงเทคโนโลยี นำ AI มาใช้ได้ และเชื่อมต่อกับตลาดโลกได้ ก่อให้เกิดผลิตภาพที่สูงขึ้น ส่วนขาล่างคือ SME ที่พึ่งพากำลังซื้อในประเทศ เผชิญข้อจำกัดด้านเงินทุน มีช่องว่างด้านเทคโนโลยีและผลิตภาพ ซึ่งสอดคล้องกับข้อมูลในต่างประเทศที่พบว่าการใช้ AI ก็แตกต่างกันตามขนาดธุรกิจเช่นกัน โดยธุรกิจขนาดกลางถึงใหญ่มีการใช้งาน AI มากกว่าธุรกิจขนาดเล็กอย่างมีนัยสำคัญ
AI จึงอาจเป็นทั้งเครื่องยนต์ใหม่ของการเคิบโต และในเวลาเดียวกันเป็นตัวขยาย K หากความสามารถในการเข้าถึงทุน เทคโนโลยี ข้อมูล และทักษะ กระจุกอยู่ในบริษัทขนาดใหญ่
เมื่อดูข้อมูลย้อนหลังจากกรมพัฒนาธุรกิจการค้าในมิติรายได้ พบว่ากลุ่มบริษัท top 1% หรือประมาณ 4,000 บริษัท จากนิติบุคคลทั้งหมดราว 400,000 ราย มีรายได้เติบโตต่อเนื่อง ขณะที่ธุรกิจกลุ่มหลัง และกลุ่ม SME ยังค่อนข้างทรงตัว ทำให้สัดส่วนรายได้ของกลุ่ม top 1% สูงขึ้นเรื่อยๆ และพบรูปแบบเดียวกันในหลายภาคอุตสาหกรรม รวมถึงในมิติของกำไรสุทธิและอัตรากำไร (margin) ซึ่งสะท้อนว่า “ขนาดธุรกิจ” มีผลต่อความสามารถในการแข่งขันอย่างมีนัยสำคัญ
ความแตกต่างด้านความสามารถในการแข่งขันของ SME ยังสะท้อนออกมาผ่านความสามารถในการชำระหนี้ จากการใช้แนว Interest Coverage Ratio (ICR) หรือสัดส่วนกำไรที่เพียงพอต่อการชำระหนี้ มาประเมินพบว่าสัดส่วนบริษัทที่มีค่า ICR ต่ำกว่า 1 หรือมีกำไรไม่เพียงพอชำระหนี้ ซึ่งเรียกว่า “zombie firm” นั้น กระจุกตัวอยู่ในกลุ่ม SME สูงกว่ากลุ่มอื่นอย่างชัดเจน และมีแนวโน้มขยับสูงขึ้นอีก ทั้งที่อัตราดอกเบี้ยนโยบายอยู่ในระดับต่ำ และมีมาตรการภาครัฐเข้ามาช่วยเหลือ เช่น สินเชื่อดอกเบี้ยต่ำ สะท้อนว่ายังมีบริษัทจำนวนหนึ่งที่ความสามารถในการแข่งขันต่ำ แต่ยังได้รับการพยุงให้ดำเนินกิจการต่อไปได้
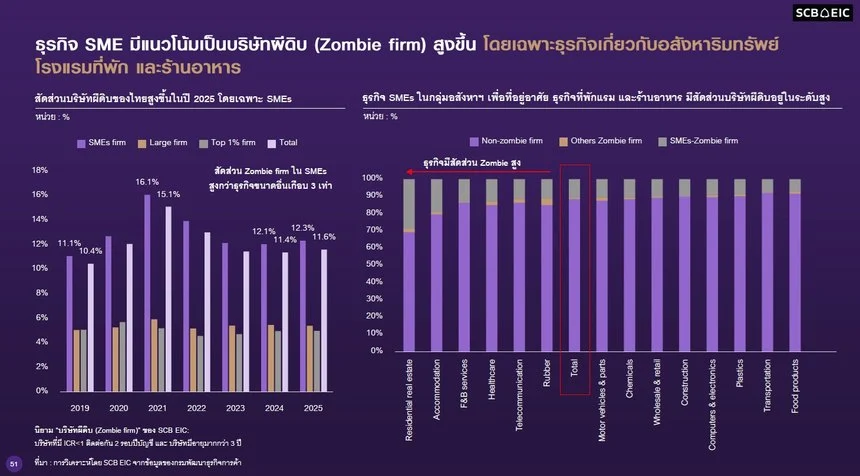
นักเศรษฐศาสตร์มองว่าหากเศรษฐกิจใดมี zombie firm จำนวนมาก ก็เท่ากับเกิดการจัดสรรทรัพยากรที่ผิดที่ผิดทาง (misallocation) ทั้งเงินทุนและแรงงานที่ควรเคลื่อนย้ายไปสู่ภาคที่มีศักยภาพมากกว่า โดยกลุ่มธุรกิจที่มีสัดส่วน zombie firm สูง ได้แก่ อสังหาริมทรัพย์ให้เช่าและที่พักอาศัย โรงแรม และร้านอาหาร
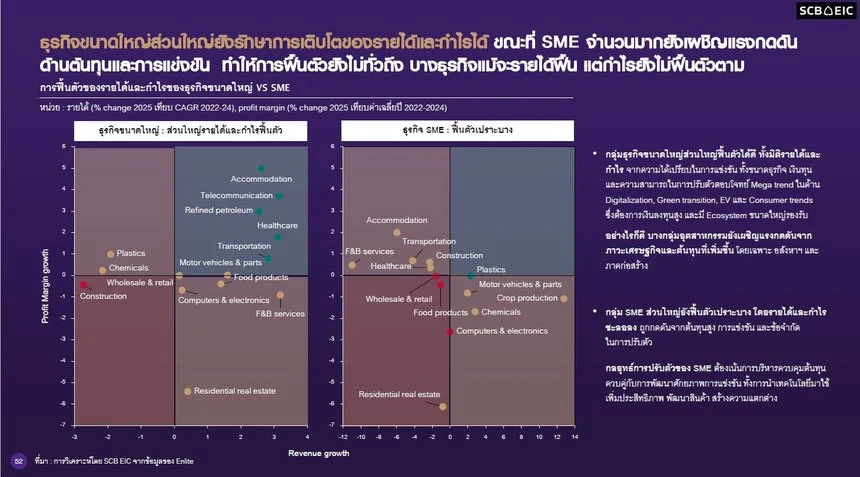
เมื่อเปรียบเทียบธุรกิจขนาดใหญ่กับ SME โดยพิจารณาทั้งการเติบโตของรายได้และอัตรากำไรในปี 2568 เทียบกับ 3 ปีก่อนหน้า พบว่าธุรกิจขนาดใหญ่มีสัดส่วนไม่น้อยที่อยู่ใน “โซนดี” คือทั้งรายได้และอัตรากำไรเป็นบวกพร้อมกัน ขณะที่ SME แทบไม่มีธุรกิจกลุ่มใดอยู่ในโซนดังกล่าวเลย ตอกย้ำว่าการฟื้นตัวในรอบนี้มีความแตกต่างกันอย่างชัดเจนตามขนาดธุรกิจ
ผลกระทบต่อเนื่องไปถึงภาคการเงิน สินเชื่อธุรกิจ SME ผ่านธนาคารพาณิชย์ติดลบต่อเนื่องมาแล้วถึง 16 ไตรมาส หรือ 4 ปีติดต่อกัน ซึ่ง SCB EIC มองว่าไม่ใช่เพียงปัญหาสภาพคล่อง แต่เป็นปัญหาเชิงโครงสร้างด้านความสามารถในการแข่งขัน สะท้อนผ่านสัดส่วนหนี้ที่มีปัญหา (stage 2 และ stage 3) ของ SME ที่ขึ้นไปเกือบ 25% แล้ว และยังไม่นับรวมหนี้ที่ผ่านการปรับโครงสร้างไปแล้ว นับเป็นประเด็นเชิงโครงสร้างที่สำคัญของเศรษฐกิจไทย
ดร.ยรรยงกล่าวว่า ความแตกต่างของภาคธุรกิจส่งต่อไปถึงรายได้และความสามารถในการชำระหนี้ของแรงงานและครัวเรือนอย่างชัดเจน เป็นผลที่ส่งต่อมาจากระดับภาคส่วนที่โตต่างกัน สู่ระดับบริษัทที่โตต่างกัน สู่ผลิตภาพและค่าจ้างที่ต่างกัน สู่รายได้ครัวเรือนที่ต่างกัน และสุดท้ายคือความสามารถในการชำระหนี้ที่ต่างกัน
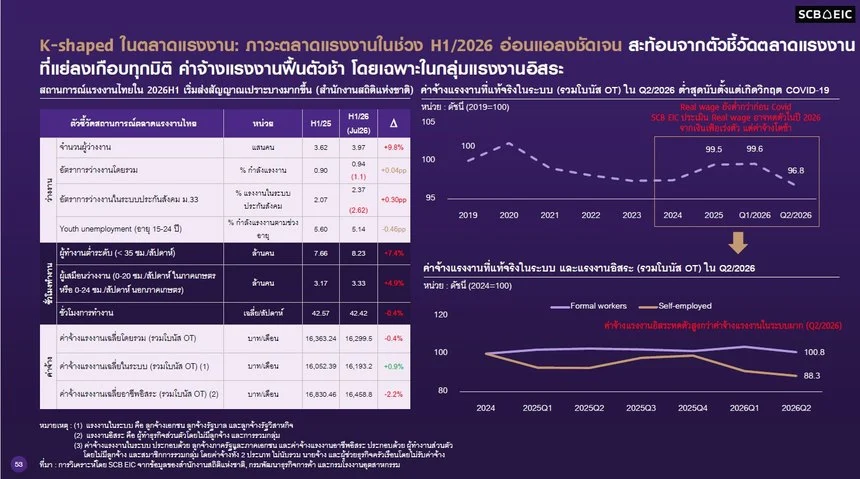
ในตลาดแรงงาน แม้อัตราการว่างงานของไทยจะอยู่เพียงราว 1.1% ซึ่งไม่สูงนัก แต่จำนวนคนว่างงานกลับเพิ่มขึ้นราว 10% เมื่อเทียบครึ่งแรกของปีนี้กับครึ่งปีแรกของปีก่อน ขณะที่สัดส่วนผู้ที่ทำงานชั่วโมงต่ำก็เพิ่มขึ้นเช่นกัน ที่สำคัญคือค่าจ้างแรงงานโดยรวม ทั้งค่าจ้างพื้นฐาน โบนัส และค่าล่วงเวลา ยังคงติดลบในภาพรวม แต่มีความแตกต่างกันชัดเจน คือแรงงานในระบบประกันสังคมยังเป็นบวกเล็กน้อย ขณะที่แรงงานนอกระบบและผู้ประกอบอาชีพอิสระติดลบ ซึ่งเมื่อรวมกันแล้วรายได้ที่แท้จริง (real wage) ของแรงงานไทยในปีนี้ยังต่ำกว่าระดับก่อนโควิด-19 สะท้อนว่ากำลังซื้อของแรงงานยังเปราะบาง และช่องว่างระหว่างแรงงานในระบบกับนอกระบบเริ่มกว้างขึ้นเรื่อยๆ
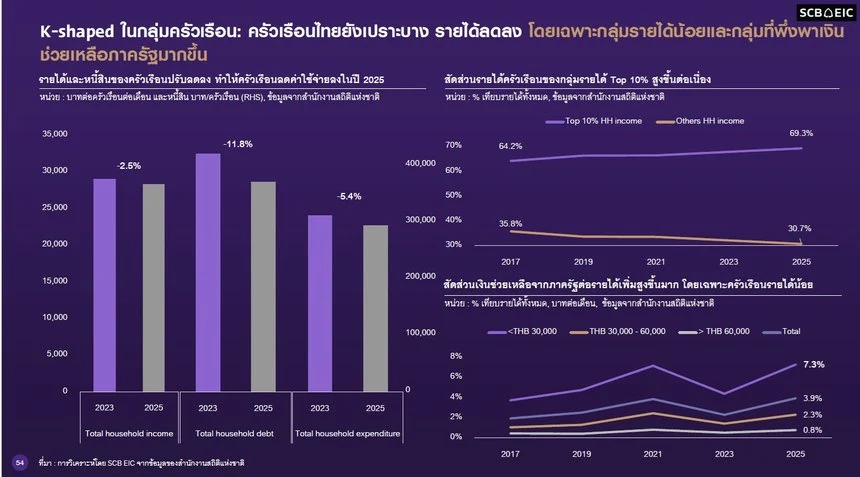
ข้อมูลการสำรวจรายได้ครัวเรือนของสำนักงานสถิติแห่งชาติ ซึ่งจัดทำทุก 2 ปี และข้อมูลล่าสุดคือปีที่ผ่านมา สะท้อนว่าครัวเรือนไทยอยู่ในช่วงของการปรับลดภาระหนี้ (deleveraging) คือทั้งหนี้สินและค่าใช้จ่ายลดลง แต่ประเด็นที่น่ากังวลคือรายได้ก็ลดลงไปพร้อมกันด้วย กลายเป็นการติดลบทั้ง 3 ด้านพร้อมกัน ซึ่งไม่ใช่สัญญาณที่ดีนัก เมื่อแยกตามระดับรายได้ พบว่าครัวเรือนกลุ่มรายได้สูงสุด 10% แรกมีรายได้จริงดีขึ้นและมีส่วนแบ่งรายได้ (income share) สูงขึ้นต่อเนื่อง ขณะที่ครัวเรือนอีก 90% ที่เหลือกลับมีส่วนแบ่งรายได้ลดลงเรื่อยๆ สะท้อนว่า K shape ไม่ได้เกิดขึ้นเฉพาะในภาคธุรกิจเท่านั้น แต่เกิดขึ้นในระดับครัวเรือนด้วยเช่นกัน โดยกลุ่มครัวเรือนที่มีรายได้ต่ำกว่า 30,000 บาทต่อเดือน มีแนวโน้มพึ่งพาความช่วยเหลือจากภาครัฐมากขึ้นเรื่อยๆ ปัจจุบันรายได้ราว 7% ของครัวเรือนกลุ่มนี้มาจากเงินโอนของภาครัฐ
ด้านภาวะการเงิน แม้อัตราดอกเบี้ยนโยบายของไทยจะอยู่ที่ 1% ซึ่งต่ำที่สุดในกลุ่มตลาดเกิดใหม่แล้ว แต่เส้นอัตราผลตอบแทนพันธบัตร (yield curve) กลับปรับตัวสูงขึ้นชัดเจน โดยเฉพาะช่วงอายุกลางถึงยาว ตามทิศทางอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ปรับขึ้น ส่งผลให้ต้นทุนทางการเงินของภาคธุรกิจไทยสูงขึ้นตามไปด้วย ต้นทุนการกู้ยืมผ่านตลาดตราสารหนี้มีแนวโน้มสูงขึ้นตั้งแต่ต้นปี โดยหุ้นกู้ที่มีอันดับความน่าเชื่อถือ A- ขึ้นไปยังมีนักลงทุนจองซื้อเกินจำนวน (oversubscribe) สะท้อนพฤติกรรม “เลือกคุณภาพ” ขณะที่หุ้นกู้อันดับต่ำกว่า A- กลับมีสัดส่วนการจองซื้อต่ำลงเรื่อยๆ และต่ำกว่า 100% แล้ว อีกทั้งสินเชื่อ SME ติดลบต่อเนื่อง 16 ไตรมาส
“เรื่องนี้เป็นเหรียญด้านหนึ่งของปัญหาที่สําคัญ คือ เรื่องขีดความสามารถการแข่งขันของ SME ที่ไม่ใช่ปัญหาสภาพคล่องเท่านั้น แต่เป็นเรื่องของขีดความสามารถการแข่งขัน ซึ่งเห็นได้จากตัวเลขกลุ่มหนี้จัดชั้นที่ต้องติดตามเป็นพิเศษ (Stage 2) และหนี้เสีย (Stage 3 / NPLs) ที่พุ่งสูงขึ้นรวมกันเกือบถึง 25% หรือคิดเป็นราว 1 ใน 4 ของพอร์ตสินเชื่อ ซึ่งยังไม่ได้นับรวมกลุ่มหนี้ที่ผ่านการปรับโครงสร้างหนี้ไปแล้วด้วยซ้ำ สิ่งนี้เป็นโจทย์เชิงโครงสร้างที่สำคัญมากๆ” ดร.ยรรยงกล่าวๆ
ดร.ยรรยงกล่าวว่า ท่ามกลางความท้าทายที่ต่างจากในอดีต ซึ่งเคยเห็นอัตราดอกเบี้ยนโยบายลดลงไปถึง 0.5% ในช่วงที่เงินเฟ้อยังต่ำ แต่รอบนี้โจทย์ต่างออกไป คือเศรษฐกิจขยายตัวไม่ดีนัก ขณะที่เงินเฟ้อยังอยู่ในระดับสูง SCB EIC จึงคาดว่าธนาคารแห่งประเทศไทยจะคงอัตราดอกเบี้ยนโยบายไว้ที่ 1% ต่อเนื่องทั้งปีนี้และปีหน้า เพื่อประคับประคองเศรษฐกิจ ควบคู่ไปกับการใช้มาตรการเฉพาะจุดเข้าไปช่วยเหลือภาคธุรกิจและครัวเรือนที่ได้รับผลกระทบ
ดร.ยรรยงสรุปว่า ในภาพรวมการเติบโตของไทยดีขึ้น แต่กระจุกตัว คำถามสำคัญ สำหรับ K ขาบน คือทำอย่างไรให้การลงทุนที่ไหลเข้ามาสร้างประโยชน์ต่อเศรษฐกิจในประเทศได้มากขึ้น ทั้งการกำหนดเงื่อนไขดึงดูดเม็ดเงินลงทุนให้เชื่อมโยงกับในประเทศมากขึ้น การเพิ่มทักษะแรงงาน การสร้างความพร้อมของห่วงโซ่อุปทานในประเทศให้สามารถรับการถ่ายทอดเทคโนโลยีและเข้าร่วมเป็นส่วนหนึ่งของห่วงโซ่อุปทานธุรกิจที่เข้ามาลงทุนได้ รวมถึงการลดข้อจำกัดด้านเงินทุน เทคโนโลยี และกฎเกณฑ์ต่างๆ เพื่อกระตุ้นการลงทุนรอบใหม่และกระจายผลประโยชน์ให้กว้างขึ้น
ส่วนขาล่าง ภาครัฐ สถาบันการเงิน และภาคเอกชนจำเป็นต้องทุ่มทรัพยากรช่วยเหลือกลุ่มที่ยังมีศักยภาพให้สามารถปรับโครงสร้างหนี้ เพิ่มผลิตภาพ และยกระดับทักษะแรงงานได้ แต่สำหรับกลุ่มที่เปราะบางที่สุด เป้าหมายอาจไม่ใช่การปกป้องทุกตำแหน่งงานให้คงอยู่เหมือนเดิม แต่คือการปกป้องความสามารถในการจ้างงานและการทำธุรกิจในอนาคต “แม้จะไม่สามารถช่วยให้ทุกคนทำงานแบบเดิมต่อไปได้ แต่ต้องช่วยให้ทุกคนสามารถปรับตัวได้”
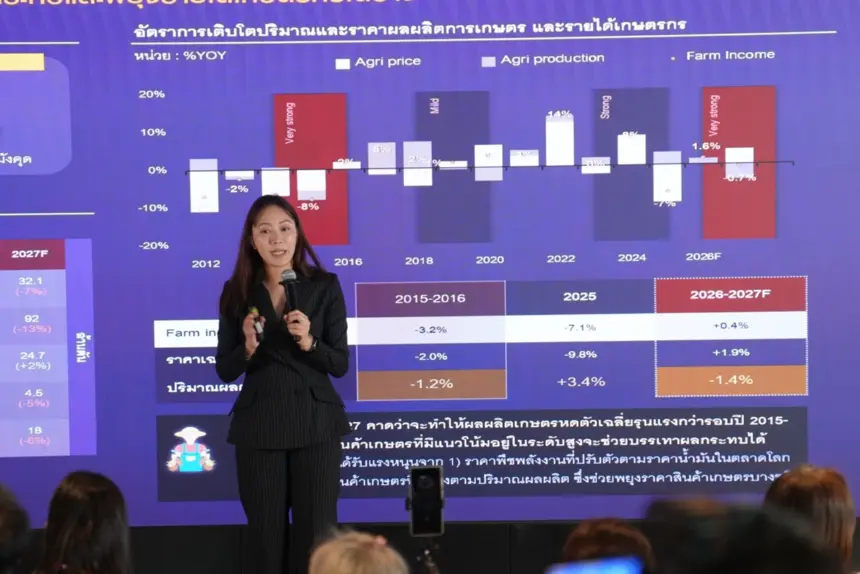
นางสาวฐิตา เภกานนท์ นักวิเคราะห์อาวุโส ให้ข้อมูลว่า เอลนีโญเป็นปรากฏการณ์ธรรมชาติที่เกิดขึ้นเป็นวัฏจักรอยู่แล้ว ในช่วง 30 ปีที่ผ่านมาโลกเผชิญเอลนีโญมาแล้วเกือบ 7 ครั้ง และ 3 ใน 7 ครั้งนั้นมีความรุนแรงระดับ “ซูเปอร์เอลนีโญ” แต่รอบนี้มีความน่ากังวลเป็นพิเศษ เพราะเกิดขึ้นบนฐานอุณหภูมิโลกที่สูงขึ้นจากภาวะโลกร้อนอยู่แล้ว องค์การอุตุนิยมวิทยาโลกประเมินว่าเอลนีโญรอบนี้จะทำให้เกิดความเสี่ยงภัยแล้งครอบคลุมพื้นที่ผิวดินทั่วโลกกว่า 1 ใน 3 ซึ่งกว้างขวางที่สุดเมื่อเทียบกับซูเปอร์เอลนีโญ 2 ครั้งล่าสุดในปี 1997 และ 2015 โดยไทยเองก็มีแนวโน้มเผชิญทั้งฝนน้อยและอุณหภูมิสูง และพื้นที่ต่างๆ รวมถึงภาคธุรกิจแต่ละกลุ่มจะได้รับผลกระทบไม่เท่ากัน
ภูมิภาคที่ต้องจับตาเป็นพิเศษคืออินเดียและแอฟริกา ซึ่งเผชิญภาวะฝนน้อยตั้งแต่ต้นปีอยู่แล้ว และจะยิ่งรุนแรงขึ้นเมื่อเอลนีโญมาถึงในช่วงปลายปี ขณะที่เอเชียตะวันออกเฉียงใต้จะเผชิญทั้งภัยแล้งและอุณหภูมิที่สูงขึ้นเช่นกัน แต่เมื่อความแล้งในอินเดียรุนแรงกว่า ก็เป็นที่น่าจับตาว่าเกษตรกรในภูมิภาคนี้ โดยเฉพาะผู้ปลูกข้าว จะสามารถแย่งส่วนแบ่งตลาดจากอินเดียซึ่งเป็นคู่แข่งหลักได้มากน้อยเพียงใด
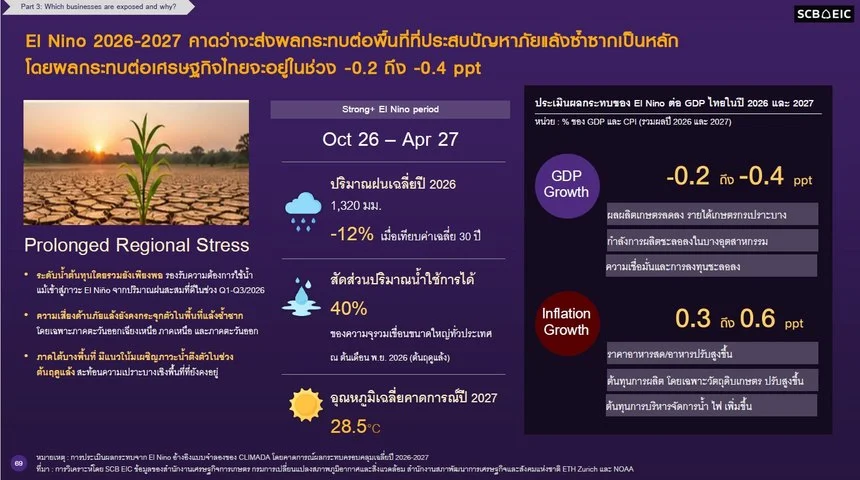
สำหรับประเทศไทย ปริมาณฝนที่คาดการณ์ในปี 2569 จะอยู่ในระดับต่ำที่สุดในรอบ 6 ปี หรือต่ำกว่าค่าเฉลี่ยราว 12% และภาวะภัยแล้งจะทยอยเกิดขึ้นต่อเนื่องไปจนถึงไตรมาสแรกของปี 2570 พื้นที่ที่เสี่ยงเผชิญภัยแล้งรุนแรงที่สุด ได้แก่ ภาคอีสาน ภาคเหนือบางส่วน และภาคตะวันออก ซึ่งเป็นพื้นที่ที่ใช้น้ำนอกเขตชลประทานเป็นหลัก จึงคาดว่าจะกระทบภาคเกษตรมากที่สุด
อย่างไรก็ตาม เมื่อประเมินระดับน้ำต้นทุนโดยรวมของประเทศ พบว่ายังอยู่ในระดับสูงกว่าช่วงซูเปอร์เอลนีโญปี 2015 และสูงกว่าค่าเฉลี่ยย้อนหลัง 10 ปี เนื่องจากปริมาณฝนที่ดีในช่วง 7-8 เดือนที่ผ่านมา ยกเว้นภาคใต้ที่ปริมาณฝนต่ำกว่าค่าเฉลี่ยเป็นพิเศษ ทำให้ระดับน้ำต้นทุนต่ำกว่าทั้งค่าเฉลี่ยและช่วงเอลนีโญปี 2015 ประกอบกับธุรกิจในภาคใต้จำนวนมากกระจุกตัวอยู่ในกลุ่มที่ใช้น้ำสูง โดยเฉพาะภาคท่องเที่ยวและโรงแรม ทำให้ความเปราะบางเรื่องน้ำตึงตัวกระจุกอยู่ในพื้นที่นี้เป็นพิเศษ
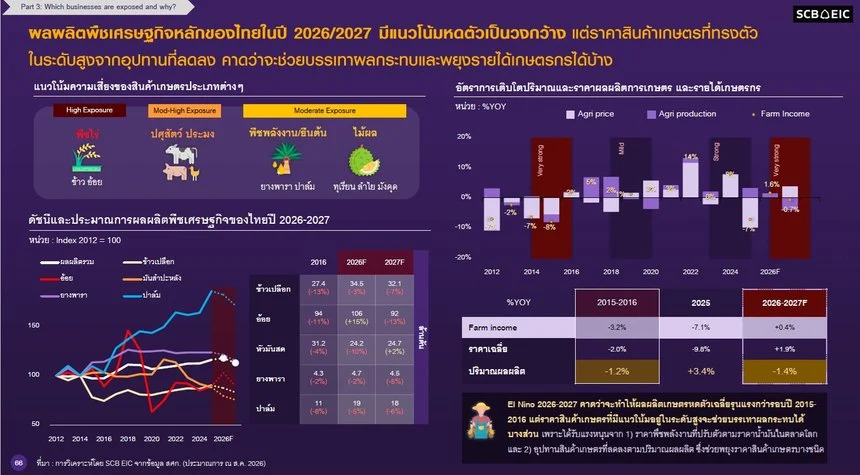
ในภาคเกษตร กลุ่มพืชไร่ โดยเฉพาะข้าวและอ้อย น่าจะได้รับผลกระทบด้านผลผลิตมากที่สุด เนื่องจากฤดูปลูกตรงกับช่วงที่เอลนีโญรุนแรงที่สุดพอดี รองลงมาคือกลุ่มปศุสัตว์และประมงที่ได้รับผลกระทบจากอุณหภูมิที่สูงขึ้น โดยปีนี้ไทยจะเผชิญทั้งฝนน้อยและอุณหภูมิที่อาจสูงที่สุดเป็นประวัติการณ์พร้อมกัน ทำให้ผลกระทบน่าจะรุนแรงและยืดเยื้อกว่าซูเปอร์เอลนีโญรอบปี 2558-2559 ที่ผ่านมา SCB EIC ประเมินว่ารายได้เกษตรกรอาจติดลบอ่อนๆ ในปี 2570 จากปัจจัยด้านปริมาณผลผลิตที่ลดลง แต่เมื่อเฉลี่ยทั้งปี 2569-2570 รายได้เกษตรกรน่าจะยังเติบโตได้เล็กน้อย จากแรงหนุนด้านราคาพืชผลที่สูงขึ้นตามต้นทุนพลังงาน
นอกภาคเกษตร SCB EIC ประเมินความเสี่ยงของธุรกิจจาก 5 ปัจจัย ได้แก่ ระดับการพึ่งพาวัตถุดิบเกษตร ความตึงตัวของน้ำ ความอ่อนไหวต่ออุณหภูมิโดยเฉพาะธุรกิจที่ดำเนินกิจการกลางแจ้งหรือขนส่ง การกระจุกตัวในพื้นที่เสี่ยง และความสามารถในการส่งผ่านต้นทุนไปยังผู้บริโภค โดยจัดกลุ่มธุรกิจตามความเสี่ยงออกเป็น 5 ระดับ กลุ่มที่มีความเสี่ยงสูงที่สุดคือภาคเกษตรและอุตสาหกรรมแปรรูปเกษตร เช่น โรงสีข้าว อุตสาหกรรมน้ำตาล น้ำมันปาล์ม อาหารสำเร็จรูป และผลไม้แปรรูป เนื่องจากพึ่งพาวัตถุดิบเกษตรในระดับสูง กลุ่มที่มีความเสี่ยงสูงเช่นกันแต่ผ่านช่องทางที่ต่างออกไปคือธุรกิจที่ใช้น้ำมาก เช่น Data Center และโรงไฟฟ้าพลังน้ำ ส่วนกลุ่มที่มีความเสี่ยงปานกลางแต่ยังบริหารจัดการได้คือภาคบริการ ซึ่งต้องจับตาธุรกิจในพื้นที่ภาคใต้เป็นพิเศษ
ภาคธุรกิจมีความแตกต่างกันในด้านระดับความเสี่ยงในการเผชิญกับเอลน๊โญ บริษัทใหญ่ที่มีเงินลงทุนในระบบการจัดการน้ำ เทคโนโลยี และมีการกระจายห่วงโซ่อุปทาน ย่อมปรับตัวต่างจากเกษตรกรหรือ SME ที่มีกันชนต่ำ
SCB EIC เสนอแนะว่าในช่วงเริ่มต้นของการก่อตัวเอลนีโญ ก่อนที่จะทวีความรุนแรงมากขึ้น ภาคธุรกิจควรเร่งดำเนินการใน 4 ด้าน ได้แก่ การกระจายห่วงโซ่อุปทานเพื่อลดการพึ่งพาวัตถุดิบเกษตรจากพื้นที่เสี่ยงสูง การวางแผนบริหารจัดการน้ำอย่างเร่งด่วน รวมถึงการลงทุนในระบบนำน้ำกลับมาใช้ใหม่ การทบทวนโครงสร้างต้นทุนให้มีประสิทธิภาพมากขึ้น และการปรับสัดส่วนผลิตภัณฑ์ (product mix) เพื่อลดสัดส่วนสินค้าที่มีความเสี่ยงด้านปริมาณและคุณภาพลงในช่วงที่เอลนีโญรุนแรง
โดยรวม SCB EIC ประเมินว่าเอลนีโญในช่วงปี 2569-2570 จะฉุด GDP ไทยลงราว 0.2-0.4% ผ่านช่องทางผลผลิตเกษตรที่ลดลง รายได้เกษตรกรที่เปราะบาง และความเชื่อมั่นภาคธุรกิจที่อาจนำไปสู่การชะลอการลงทุนบางส่วน ขณะที่ผลกระทบด้านเงินเฟ้อจะอยู่ที่ราว 0.3-0.6% ของดัชนีราคาผู้บริโภค (CPI) ส่วนใหญ่มาจากราคาอาหารสดที่ปรับสูงขึ้น รวมถึงต้นทุนการดำเนินธุรกิจที่เพิ่มขึ้นจากการบริหารจัดการน้ำและค่าไฟฟ้าจากระบบทำความเย็นที่ต้องใช้มากขึ้นในภาวะอากาศร้อน โดยผลกระทบครั้งนี้คาดว่าจะเบากว่าซูเปอร์เอลนีโญปี 2558-2559 เนื่องจากภัยแล้งรอบนี้กระจุกตัวเป็นรายภูมิภาคมากกว่าจะครอบคลุมทั่วประเทศ และไทยเริ่มต้นด้วยปริมาณน้ำต้นทุนที่อยู่ในเกณฑ์ดีกว่าเดิม
นอกจากมาตรการเยียวยาที่ภาครัฐดำเนินการได้ค่อนข้างดีอยู่แล้วในทุกครั้งที่เกิดภัยพิบัติ SCB EIC เสนอให้เร่งดำเนินการควบคู่กันไปในหลายด้าน ทั้งการเตรียมความพร้อมด้านข้อมูลและสร้างความตระหนักรู้เกี่ยวกับความเสี่ยงที่กำลังทวีความรุนแรงขึ้น การเสริมภูมิคุ้มกันให้ภาคธุรกิจผ่านการขยายความครอบคลุมของระบบชลประทานและการบริหารจัดการน้ำที่มีประสิทธิภาพมากขึ้น และการสร้างกลไกการปรับตัวและเปลี่ยนผ่านให้ภาคเอกชนและภาคประชาชน โดยเฉพาะการนำเทคโนโลยีมาใช้ในการดำเนินธุรกิจ การเพิ่มผลิตภาพแรงงาน และการสร้างเสถียรภาพทางเศรษฐกิจเพื่อรองรับแรงกดดันด้านกำลังซื้อและราคาที่อาจปรับสูงขึ้น
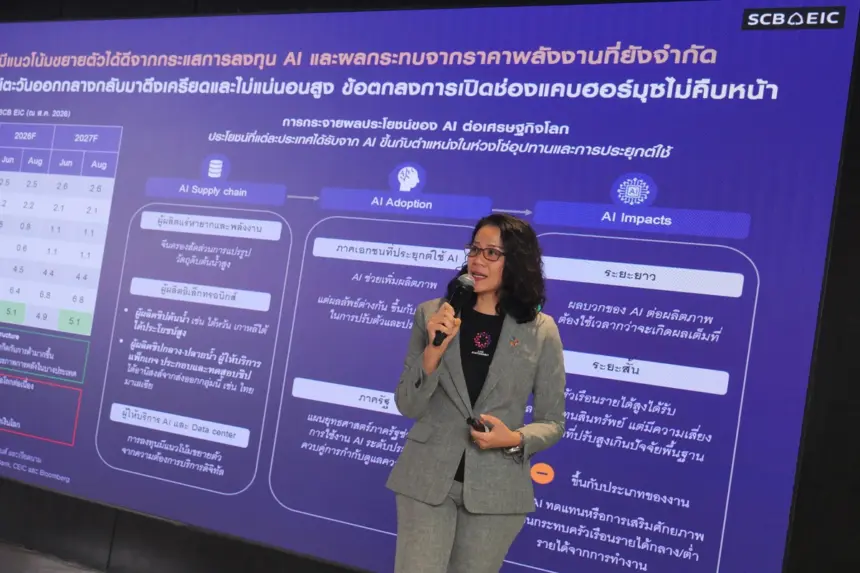
ดร.ฐิติมา ชูเชิด ผู้อำนวยการอาวุโส ผู้บริหารฝ่ายวิจัยเศรษฐกิจมหภาค ประเมินว่าเศรษฐกิจโลกในปีนี้ยังไปได้ค่อนข้างดี ท่ามกลางแรงหนุนเพียงตัวเดียวคือกระแส AI ที่ยังเป็นธีมขับเคลื่อนหลัก ขณะที่แรงต้านมี 2 ด้าน คือความตึงเครียดทางภูมิรัฐศาสตร์ และภาวะการเงินโลกที่เริ่มตึงตัวขึ้น โดยคาดว่าเศรษฐกิจโลกปีนี้จะขยายตัวราว 2.5% และชะลอตัวใกล้เคียงกันในปีหน้า ทั้งนี้ อาเซียนเป็นภูมิภาคที่ดูเหมือนจะได้ประโยชน์จากห่วงโซ่อุปทาน AI ค่อนข้างมากในแง่การส่งออกและโครงสร้างพื้นฐานดิจิทัล แม้ปัจจัยหนุน-ฉุดต่อการลงทุน AI รอบใหม่จะยังไม่ชัดเจนนัก
ประเทศที่จะได้ประโยชน์จาก AI ต้องดูทั้งตำแหน่งในห่วงโซ่อุปทานและระดับการนำไปใช้จริง โดยจีนอยู่ในกลุ่มต้นน้ำด้านวัตถุดิบแร่ธาตุ ไต้หวันและเกาหลีใต้อยู่ในกลุ่มผู้ผลิตชิปที่ได้ประโยชน์สูง ส่วนไทย มาเลเซีย และเวียดนามอยู่ในกลุ่มกลางน้ำถึงปลายน้ำที่ได้ประโยชน์จากการบรรจุ ประกอบ และทดสอบ รวมถึงผู้ให้บริการ Data Center ก็นับเป็นส่วนหนึ่งของห่วงโซ่นี้ด้วย
ขณะเดียวกันในสหรัฐฯ เริ่มเห็นสัญญาณลบต่อตลาดแรงงานชัดขึ้น โดยเหตุผลการนำ AI มาใช้ทดแทนแรงงานกระโดดจากอันดับ 12 ขึ้นมาเป็นเหตุผลอันดับ 1 ของการปลดพนักงานในปีนี้ ด้านจีนบรรจุ AI ไว้ในแผนพัฒนาเศรษฐกิจฉบับที่ 15 โดยเน้นการประยุกต์ใช้ในภาคอุตสาหกรรมมากกว่าการพัฒนา frontier model แบบสหรัฐฯ และแม้โมเดล AI ของจีนจะยังตามหลังในแง่ความสามารถ แต่ด้วยต้นทุนที่ถูกกว่ามาก ก็เริ่มเป็นทางเลือกของบริษัทต่างๆ ทั่วโลก ซึ่งช่วยหนุนการส่งออกอิเล็กทรอนิกส์และพยุงเครื่องยนต์ส่งออกของจีนไว้ได้
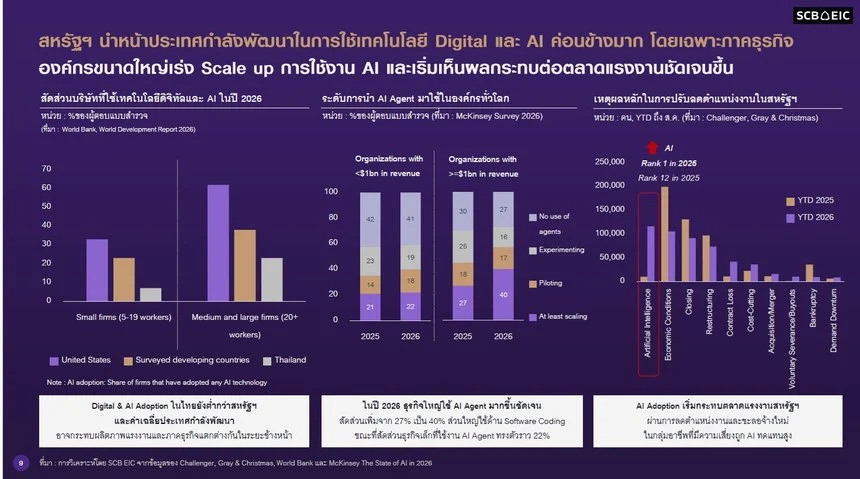
ด้านความเสี่ยงภูมิรัฐศาสตร์ สงครามตะวันออกกลางที่กลับมาปะทุใหม่ ประกอบกับสัญญาณสงครามการค้าระลอกใหม่ ทำให้โอกาสที่ตลาดจะเห็นการเปิดเจรจาสงบศึกได้ภายในสิ้นปีลดลงเหลือไม่ถึง 20% แล้ว ส่งผลให้ราคาน้ำมันมีแนวโน้มสูงขึ้นตามไปด้วย โดย SCB EIC ปรับสมมติฐานราคาน้ำมันเบสไลน์เฉลี่ยทั้งปีนี้ไว้ที่ 90 ดอลลาร์สหรัฐต่อบาร์เรล และคาดว่าจะย่อลงมาอยู่ที่ 80 ดอลลาร์ในปีหน้า หากกำลังการผลิตจากกลุ่มนอกโอเปกและ UAE ที่ถอนตัวจากโอเปกช่วยเพิ่มซัพพลายได้ ประกอบกับจีนพยายามลดการนำเข้าและดึงสต็อกน้ำมันของตนเองออกมาใช้แทน ซึ่งจะช่วยไม่ให้ราคาน้ำมันโลกพุ่งสูงเกินไป
อีกความเสี่ยงสำคัญคือมาตรการภาษีของสหรัฐฯ ซึ่ง SCB EIC ประเมินว่าสหรัฐฯ น่าจะจัดกลุ่มประเทศคู่ค้าออกเป็นประมาณ 4 กลุ่มตามระดับความสัมพันธ์ ตั้งแต่กลุ่มพันธมิตรทางยุทธศาสตร์ที่ได้รับข้อยกเว้นภาษี กลุ่มที่มีข้อตกลงการค้าด้วยซึ่งได้อัตราภาษีที่ถูกกว่า ไปจนถึงกลุ่มที่ถูกมองว่าเป็นฐานการผลิตที่เชื่อมโยงกับจีน ซึ่งไทยและเวียดนามถูกจัดอยู่ในกลุ่มนี้และมีความเสี่ยงจะถูกเก็บภาษีในอัตราสูง และกลุ่มสุดท้ายที่โดนด้วยเหตุผลทางการเมือง เช่น จีน อินเดีย และบราซิล โดยเป้าหมายหลักของสหรัฐฯ คือการดึงรายได้จากภาษีศุลกากรที่หายไปกลับคืนมา
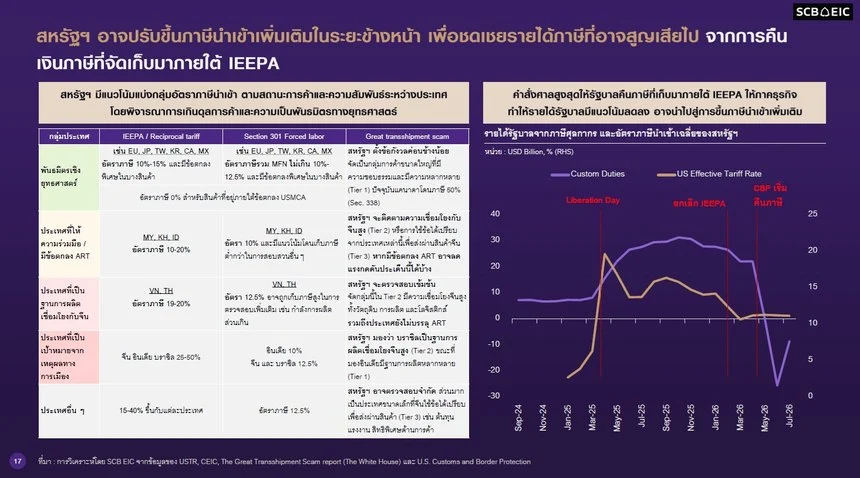
ทั้งนี้ แม้สหรัฐฯ จะพยายามกีดกันการค้าจีน แต่จีนก็ยังส่งออกได้ดี ขณะที่สหรัฐฯ เองก็ยังนำเข้าสินค้าอิเล็กทรอนิกส์ในระดับสูงเพื่อรองรับการลงทุน AI ของตัวเอง และต้องจับตาการเลือกตั้งกลางเทอมของสหรัฐฯ ในเดือนพฤศจิกายนนี้ด้วย เนื่องจากคะแนนนิยมของทรัมป์ที่ลดลงต่อเนื่องอาจส่งผลต่อทิศทางนโยบายการค้าในระยะต่อไป
ด้านภาวะการเงินโลกกำลังตึงตัวขึ้นทั้งจากอัตราผลตอบแทนพันธบัตร (bond yield) ที่ปรับสูงขึ้นเกือบทั่วโลก ส่วนหนึ่งเป็นผลจากกระแส AI Boom ที่ทำให้ภาคธุรกิจต้องระดมทุนผ่านการออกหุ้นกู้จำนวนมาก จนเกิดการแย่งเงินทุนกับภาครัฐที่ขาดดุลอยู่แล้ว และจากเงินเฟ้อที่หลายประเทศยังสูงเกินกรอบเป้าหมาย 2% จนต้องขึ้นดอกเบี้ยเพื่อสกัดเงินเฟ้อ แต่มองว่าไม่ใช่วัฏจักรดอกเบี้ยขาขึ้นเต็มรูปแบบ เพราะเงินเฟ้อฝั่งอุปทานและราคาน้ำมันน่าจะค่อยๆ ลดลงได้ในระยะข้างหน้า โดยคาดว่าเฟดจะขึ้นดอกเบี้ยอีกเพียง 1 ครั้ง ขณะที่ธนาคารกลางยุโรปขึ้นไปแล้วที่ 2.5% และธนาคารกลางญี่ปุ่นมีแนวโน้มขึ้นดอกเบี้ยต่อเนื่อง นอกจากนี้ ปรากฏการณ์เอลนีโญยังเป็นอีกปัจจัยที่จะเข้ามาซ้ำเติมเงินเฟ้อในภูมิภาค โดยประเมินว่าจะกระทบเงินเฟ้ออินโดนีเซียราว 1-2% และไทยเกือบ 1%