การขยายตัวของประชากรมั่งคั่งและชนชั้นกลาง การส่งต่อทรัพย์สินระหว่างคนหลายรุ่น และความต้องการลงทุนข้ามพรมแดน กำลังเปลี่ยนภูมิทัศน์ความมั่งคั่งของอาเซียนครั้งสำคัญ โดย CIMB Group คาดว่าประชากรกลุ่มมั่งคั่งในภูมิภาคจะเพิ่มขึ้นปีละ 5–6% ขณะที่ชนชั้นกลางอาจมีสัดส่วนถึง 65–70% ของประชากรภายในปี 2573 การเปลี่ยนแปลงนี้ไม่เพียงสร้างโอกาสใหม่ให้ธุรกิจบริหารความมั่งคั่ง แต่ยังกำลังผลักดันให้ธนาคารปรับจากการขายผลิตภัณฑ์ไปสู่การให้คำปรึกษาและเชื่อมโยงบริการทางการเงินข้ามประเทศ ท่ามกลางข้อจำกัดด้านกฎเกณฑ์ที่แตกต่างกันในแต่ละตลาด สะท้อนปรากฏการณ์ที่ผู้บริหาร CIMB เรียกว่า “The Great Rewiring of Wealth”
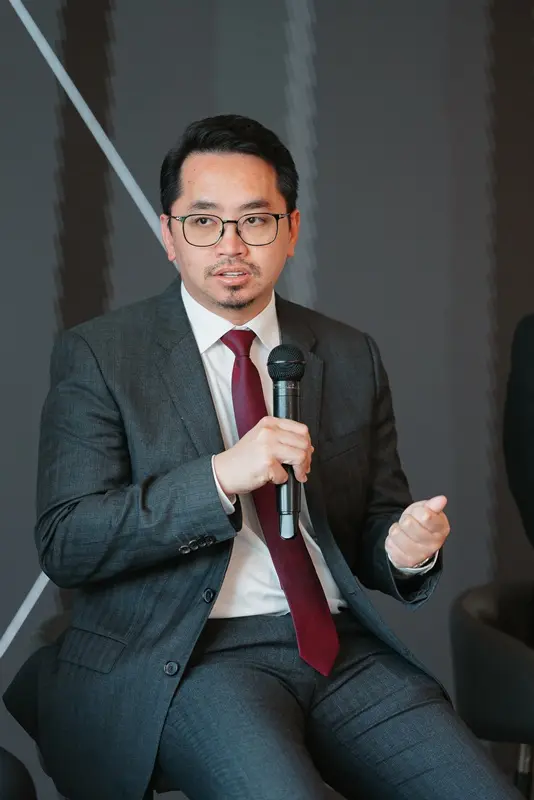
การเปลี่ยนผ่านนี้ Haniz Nazlan CEO Group Consumer Banking แห่ง CIMB Group เรียกว่า “The Great Rewiring of Wealth” ในงานเปิดตัว CIMB Private Wealth ประเทศไทย ที่กรุงเทพฯ ซึ่งทำให้ไทยเป็นตลาดที่สามของ CIMB Group ที่มีบริการนี้ ต่อจากอินโดนีเซียและมาเลเซีย โดยสิงคโปร์จะตามมาในช่วงต้นปีหน้า
วันที่ 29 ตุลาคม 2569 ธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) ประกาศเปิดตัว CIMB PRIVATE WEALTH ธุรกิจบริหารความมั่งคั่งรูปแบบใหม่ที่ออกแบบมาเพื่อตอบโจทย์ความต้องการของลูกค้ากลุ่มมั่งคั่งสูง ผสานโซลูชันทางการเงินระดับอาเซียนเข้ากับบริการให้คำปรึกษาเฉพาะบุคคล และประสบการณ์สุดพิเศษที่มุ่งเน้นผลลัพธ์ช่วยให้ลูกค้าบรรลุเป้าหมายการเติบโต รักษาความมั่งคั่ง และวางแผนส่งต่อทรัพย์สินสู่คนรุ่นต่อไป
รายละเอียดจากเวทีแถลงข่าว ไม่ได้เป็นเพียงการขยายบริการของ CIMB Group แต่ทำให้เห็นว่าความมั่งคั่งในภูมิภาคกำลังเปลี่ยนมือ เปลี่ยนที่อยู่ และเปลี่ยนความต้องการ และธนาคารต้องปรับโครงสร้างธุรกิจรองรับ
“ทั่วทั้งอาเซียน เรากำลังเห็นสิ่งที่ผมมักอธิบายว่าเป็น great rewiring of wealth ความมั่งคั่งในวันนี้ถูกสร้าง ถูกบริหาร และถูกส่งต่อแตกต่างจากที่เคยเป็นมา ครอบครัวมีความเป็นสากลมากขึ้น โอกาสข้ามพรมแดนมีมากขึ้น และคนหลายรุ่นต่างมีส่วนกำหนดการตัดสินใจเรื่องความมั่งคั่ง” Haniz กล่าวในช่วงเปิดงาน
Haniz ระบุว่า ผลที่ตามมาคือบทสนทนาเรื่องความมั่งคั่งเปลี่ยนไป ลูกค้าไม่ได้แสวงหาเพียงผลตอบแทนจากการลงทุนอีกต่อไป แต่ต้องการพันธมิตรที่ไว้วางใจได้ เพื่อช่วยรับมือความซับซ้อน จับโอกาสข้ามตลาด และรักษาความมั่งคั่งให้คงอยู่รุ่นต่อรุ่นหลายรุ่น
ในช่วงถาม–ตอบกับสื่อมวลชน Haniz ขยายภาพของ “ great rewiring of wealth ” ให้เห็นถึงปัจจัยเชิงโครงสร้างหลายด้านที่เกิดพร้อมกัน เริ่มจากการเติบโตทางเศรษฐกิจ โดยกล่าวว่า “เป็นครั้งแรก” ที่อาเซียนเมื่อมองเป็นกลุ่มประเทศ มีอัตราการเติบโตเร็วกว่าส่วนอื่นของโลก ขณะที่ภายในกลุ่มนั้น ประชากรระดับ Affluent เพิ่มขึ้น รายได้สูงขึ้น และคาดว่าราว 65–70% ของประชากรจะเป็นชนชั้นกลาง
อีกด้านหนึ่งคือโครงสร้างประชากร สังคมอาเซียนกำลังเข้าสู่ภาวะสูงวัยในระดับหนึ่ง ทำให้การส่งต่อความมั่งคั่งระหว่างรุ่นหรือ intergenerational wealth กลายเป็นองค์ประกอบสำคัญ ขณะเดียวกัน ผู้คนมีพฤติกรรมการใช้งานจิทัลสูง โดยเฉพาะในประเทศไทย ซึ่งฐานลูกค้าของ CIMB Thai ราว 90% เป็นผู้ใช้งานดิจิทัลอย่างสม่ำเสมอ
“เรามี 4 เจเนอเรชันอยู่ร่วมกัน ตั้งแต่เบบี้บูมเมอร์ เจน X ไปจนถึง เจน Y หรือ มิลเลนเนียล ทุกกลุ่มเริ่มมีรายได้และเริ่มลงทุน ไม่ว่าจะมีประสบการณ์แล้วหรือเพิ่งเริ่มต้น” Haniz กล่าว และว่า สิ่งนี้จะสร้างพลวัตที่ทำให้เกิดการเปลี่ยนแปลงครั้งใหญ่ของโอกาสด้านความมั่งคั่ง รวมถึงวิวัฒนาการของอุตสาหกรรมบริหารความมั่งคั่งเอง
สิ่งที่ทำให้ภาพ “ great rewiring of wealth ” จับต้องได้มากขึ้นคือพฤติกรรมของผู้ถือครองความมั่งคั่งเอง Haniz ระบุว่า ปัจจุบัน CIMB มีลูกค้ากลุ่ม Private Wealth ในประเทศไทยราว 2,000 ราย และลูกค้ากลุ่มนี้ “มีความเป็นสากลอยู่แล้วตั้งแต่ต้น”
“พวกเขาต้องการโซลูชันที่ข้ามพรมแดน มีการลงทุนในต่างประเทศ เช่น สิงคโปร์ ความต้องการของครอบครัวไม่ได้จบอยู่แค่ในประเทศไทย มีบุตรหลานที่ไปเรียนต่างประเทศ ฉะนั้น ความสามารถในการเชื่อมไทยเข้ากับข้อเสนอระดับภูมิภาคจึงสำคัญ ไม่ใช่แค่สำหรับธนาคาร แต่สำหรับลูกค้าด้วย” Haniz กล่าว พร้อมอธิบายว่า เป็นความต้องการที่ “ไปด้วยกันได้” ระหว่างลูกค้าที่ต้องการการเข้าถึงในระดับโลกและภูมิภาค กับธนาคารที่ต้องการขยายธุรกิจระดับภูมิภาค ไม่ใช่เพียงธุรกิจในประเทศ
อย่างไรก็ตาม การเคลื่อนย้ายความมั่งคั่งข้ามพรมแดนไม่ใช่เรื่องที่ธนาคารจะคัดลอกโมเดลจากประเทศหนึ่งไปใช้กับอีกประเทศหนึ่งได้ง่าย และการมีเครือข่ายธนาคารครอบคลุมหลายตลาดไม่ได้หมายความว่าการลงทุนหรือการเคลื่อนย้ายเงินทุนสามารถทำได้อย่างเสรีภายใต้กฎเกณฑ์เดียวกันทั้งภูมิภาค เพราะระบบกำกับดูแลทางการเงินยังคงแยกตามเขตอำนาจของแต่ละประเทศ จึงมีความแตกต่างด้านกฎเกณฑ์
Haniz อธิบายว่า แต่ละประเทศที่กลุ่มดำเนินงานมีกรอบกำกับดูแลต่างกันมาก ในระดับกลุ่ม CIMB ต้องรักษาความสม่ำเสมอในสิ่งที่ยึดถือ ทั้งแบรนด์ โซลูชัน และข้อเสนอต่อลูกค้า แต่การปฏิบัติต้องเป็นไปตามบริบทและกฎเกณฑ์ของแต่ละประเทศ CIMB ใช้แนวทาง Regionally aligned, locally executed คือ สร้างความเชื่อมโยงของบริการในระดับภูมิภาค แต่การดำเนินงานต้องสอดคล้องกับกฎเกณฑ์และบริบทของแต่ละตลาด
“เราไม่ได้พยายามสร้างโมเดลเดียวแล้วนำไปทำซ้ำเหมือนกันทุกที่ ในมุมของผม มันคือ regionally aligned, locally executed” Haniz กล่าว
ภูดินันท์ เศรษฐนันท์ Head Affluent & Wealth Management ธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) อธิบายแนวคิดนี้ในมุมของลูกค้าไทย ด้วยคำว่า “corridor” หรือ “สะพาน” เชื่อมระหว่าง CIMB Thai กับ CIMB สิงคโปร์ กับ CIMB มาเลเซีย และที่อื่นๆ เพื่อให้ลูกค้ากระจายความเสี่ยงไปลงทุนในภูมิภาคได้สะดวกขึ้น โดยกลุ่ม CIMB มีฐานเครือข่าย (hub) ในมาเลเซีย อินโดนีเซีย สิงคโปร์ และกัมพูชา ซึ่งมองว่าเป็น “emerging wealth” ที่กำลังเกิดขึ้นรอบประเทศไทย
ภูตินันท์ระบุว่า ในประเทศไทย ไม่คิดว่ามีธนาคารใดให้บริการลักษณะนี้ และกลุ่ม CIMB น่าจะเป็นธนาคารที่ “ไม่ต้องพึ่งพันธมิตร” ในเรื่องการลงทุนข้ามประเทศ เพราะมี hub พร้อมอยู่แล้ว
สาระสำคัญคือ การลงทุนต่างประเทศแบบมีธนาคารดูแล โดยเฉพาะจากธนาคารต่างชาติเคยถูกมองว่าเป็นเรื่องของกลุ่ม “super ultra high net worth” ที่มีสินทรัพย์มหาศาล ภูตินันท์ระบุว่า การลงทุนข้ามชาติสำหรับลูกค้าที่มีสินทรัพย์ราว 30–50 ล้านบาท ยังเป็นเรื่องที่ทำได้ยากในปัจจุบัน และ CIMB ต้องการทำให้ง่ายขึ้น
“ปกติเวลาพูดถึงการลงทุนต่างประเทศ เรามักนึกถึงลูกค้ากลุ่ม super ultra high net worth ที่ต้องมีสินทรัพย์มหาศาลจึงจะได้รับการดูแลจากธนาคารข้ามชาติ แต่วันนี้ลูกค้า Private Wealth ของเราเริ่มต้นเพียง 30 ล้านบาท ผมใช้คำว่า ‘เพียง’ เพราะในประเทศไทย คนที่มีสินทรัพย์ระดับนี้มีอยู่หลายหมื่นคน และใกล้จะถึงหลักแสนคนแล้ว พวกเราก็จะเป็นหนึ่งในนั้นในเร็ว ๆ นี้ การข้าม corridor ไปลงทุนต่างประเทศกับ CIMB จึงง่ายขึ้น และการเข้าถึงการลงทุนระดับภูมิภาคก็ง่ายกว่าเดิม” ภูตินันท์กล่าว
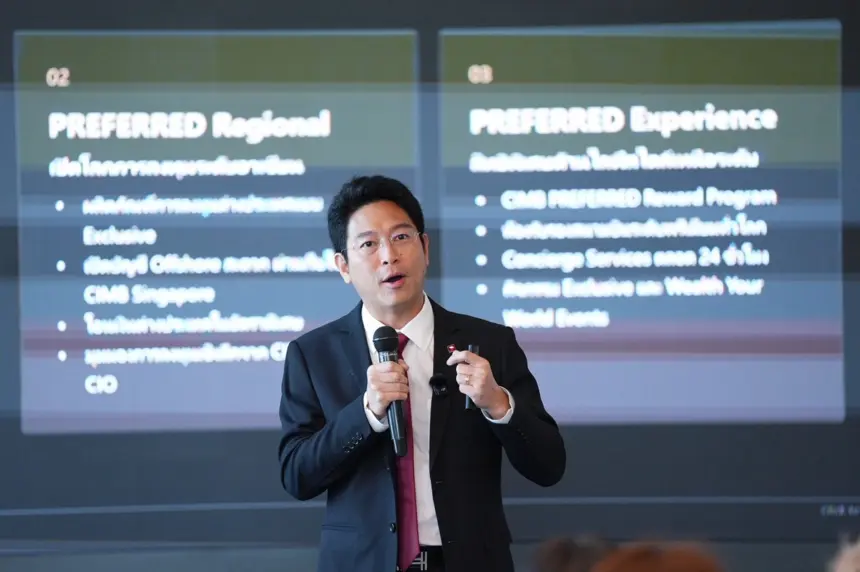
Haniz กล่าวว่า ในภาพใหญ่คือความมั่งคั่งที่เติบโตและเคลื่อนข้ามพรมแดน แต่ยังมีกลุ่มที่ระบบการเงินยังดูแลไม่ตรงความต้องการ และCIMB Group เห็นช่องว่างระหว่างกลุ่มลูกค้าระดับพรีเมียม (Preferred) ที่เติบโตจนมีสินทรัพย์ภายใต้การจัดการ (AUM) และความซับซ้อนสูงขึ้น แต่ยังไม่ถึงเกณฑ์ของบริการลูกค้ารายใหญ่พิเศษ (Private Bank)
Haniz ขยายความว่า โครงสร้างบริการของธนาคาร CIMB เองไล่ระดับตั้งแต่ใช้บริการทั่วไปตามปกติ( Everyday Banking) ไปสู่ บริการ Preferred ซึ่งเป็นลูกค้า Affluent และในหลายประเทศ เหนือ Preferred ขึ้นไปคือ Private Bank แต่ระหว่างสองระดับนี้มี “ช่องว่างตรงกลาง (gap)”
“มีลูกค้าที่เติบโตจนมีสินทรัพย์ภายใต้การบริหารและความซับซ้อนของความต้องการสูงขึ้น แต่สิทธิประโยชน์และข้อเสนอที่ได้รับกลับไม่ต่างจากที่ได้ใน Preferred ไม่มีความแตกต่าง กลุ่มนี้ได้รับการดูแลน้อยกว่าที่ควร อยากอัปเกรดแต่เราไม่มีอะไรที่ดีกว่าให้ ขณะที่เมื่ออยากขยับไป Private Bank ก็ยังไม่เข้าเกณฑ์” Haniz กล่าว
ช่องว่างนี้คือที่มาของ Private Wealth ของ CIMB Group “เรามองเห็นช่องว่าง และกำลังเติมช่องว่างนั้น” Haniz กล่าว พร้อมระบุว่านี่เป็นโอกาสทางธุรกิจ แต่ที่สำคัญกว่าสำหรับลูกค้าคือการยกระดับการให้คำปรึกษาและข้อเสนอของธนาคาร
กรณีของประเทศไทยมีรายละเอียดเฉพาะ ภูดินันท์ จาก CIMB Thai อธิบายว่า ที่ผ่านมาธนาคารไม่มีกลุ่มลูกค้าที่เรียกว่า Private Banking ทั้งที่ในทางปฏิบัติดูแลลูกค้ากลุ่มนี้อยู่แล้วภายใต้ชื่อเรียกอื่น การแยก CIMB Private Wealth ออกมาเป็นแบรนด์ จึงช่วยให้ลูกค้าเปรียบเทียบได้ชัดเจนขึ้นว่าบริการต่างจากที่ใช้อยู่ที่อื่นอย่างไร
ภูตินันนท์ยกตัวอย่างคือลูกค้าที่มีสินทรัพย์ราว 30 ล้านบาทขึ้นไป ซึ่งจากสถิติ ในประเทศไทยมีผู้มีสินทรัพย์ระดับนี้ “หลายหมื่นคน จนถึงเกือบแสนคน” และ ฐานลูกค้า Private Wealth 2,000 รายของ CIMB Thai น่าจะเทียบเป็นราว 5–10% ของลูกค้ากลุ่มนี้ในตลาด
ภูตินันท์กล่าวว่า ลูกค้ากลุ่มนี้ไม่มีรายใดทำธุรกรรมกับธนาคารเพียงแห่งเดียว “ลูกค้าจะเลือกว่าที่ไหนเก่งเรื่องอะไร” และยกตัวอย่างว่า หากลูกค้ามีสินทรัพย์ 200 ล้านบาท แล้วกระจายเป็น 170 ล้านบาทที่ธนาคารหนึ่งและ 30 ล้านบาทที่ CIMB ธนาคารจะเสนอว่าเงินก้อนเดิมของลูกค้าจะได้บริการเพิ่มขึ้น ซึ่งหมายความว่าธนาคารไม่ได้แข่งเพื่อให้ลูกค้าโยกเงินทั้งหมด แต่แข่งเพื่อเป็นหนึ่งใน “พอร์ต” ของผู้ให้บริการที่ลูกค้าเลือก
ภูตินันท์ยอมรับว่าสิทธิพิเศษของ CIMB Thai ในปัจจุบัน “ยังไม่ทัดเทียม” ธนาคารที่ทำธุรกิจนี้มานาน แต่กำลังสร้างสิทธิพิเศษระดับภูมิภาค (regional privilege) และปรับปรุงรูปแบบการดูแลลูกค้าใหม่
เมื่อถามว่าอะไรคือความแตกต่างที่แท้จริง ในเมื่อธนาคารส่วนใหญ่ต่างก็พูดถึงสินทรัพย์ระดับโลกและบริการดิจิทัล Haniz ตอบว่า CIMB เริ่มจาก “ความต้องการของลูกค้า” ไม่ใช่ตัวผลิตภัณฑ์ ทั้งช่วงอายุ ระดับความเสี่ยงที่รับได้ วัตถุประสงค์การลงทุน และระยะเวลาการลงทุน แล้วจึงจัดพอร์ตที่เหมาะสมให้ลูกค้า
“เราไม่ได้บอกว่าให้คุณเข้าถึงสินทรัพย์ระดับโลก เราต้องการเปลี่ยนจากการผลักดันขายผลิตภัณฑ์ (product pushing) ไปเป็นการให้คำปรึกษา (advisory-led) นั่นคือความแตกต่างที่แท้จริง” Haniz กล่าว “ไม่จำเป็นต้องเป็นสินทรัพย์ต่างประเทศเสมอไป แต่ต้องเป็นส่วนผสมที่เหมาะกับลูกค้าแต่ละราย จะเป็นสินทรัพย์ในประเทศหรือต่างประเทศก็ตาม การขายผลิตภัณฑ์เป็นผลลัพธ์ของคำปรึกษาในระยะยาว”
Haniz ระบุว่า ธนาคารลงทุนอย่างมากกับสำนักงาน CIO ซึ่งมีทีมระดับภูมิภาคทำงานร่วมกับผู้เชี่ยวชาญด้านการลงทุนในแต่ละประเทศ รวมถึงในไทย และทำงานร่วมกับผู้จัดการความสัมพันธ์ (Relationship Managers) เพื่อทบทวนพอร์ตลูกค้าเป็นระยะ ว่ามีสัดส่วนการลงทุนในสินทรัพย์แต่ละประเภทเหมาะสมหรือไม่
ในด้านความสามารถของธนาคาร Haniz ชี้ว่าความได้เปรียบมี 2 ส่วน คือความสามารถด้านการผลิตผลิตภัณฑ์ของฝ่ายตลาดทุน (Treasury) ซึ่งสามารถออกแบบผลิตภัณฑ์ เช่น ผลิตภัณฑ์โครงสร้าง (structured products) การลงทุนสกุลเงินคู่ (dual currency investment) และตราสารอนุพันธ์ด้านตราสารทุน ร่วมกับฝั่ง Wholesale Banking และเครือข่ายที่มีผู้จัดการความสัมพันธ์มากกว่า 1,600 คน และสาขาราว 600 แห่งทั่วอาเซียน ซึ่งส่วนใหญ่เป็นคนท้องถิ่น “เข้าใจบริบท วัฒนธรรม และความต้องการของคนท้องถิ่น” และเชื่อมโยงเครือข่ายในระดับภูมิภาคได้
“ความแตกต่างของเราคือ เราเข้าใจบริบทท้องถิ่นเหมือนธนาคารท้องถิ่น แต่สร้างการเชื่อมโยงระดับภูมิภาคเพราะเราอยู่ในหลายตลาด” Haniz กล่าว
อีกมิติที่สะท้อนการเปลี่ยนโมเดลคือการเชื่อม Consumer, Commercial และ Wholesale Banking เข้าด้วยกัน Haniz ยกตัวอย่างลูกค้าเจ้าของธุรกิจที่เริ่มความสัมพันธ์กับธนาคารจากบัญชีธุรกิจ เช่น บริหารเงินสดและการเงินการค้า ก่อนที่เจ้าของจะเปิดบัญชีส่วนบุคคลตามมา ธนาคารจึงต้องมองว่า “เป็นลูกค้าคนเดียวกัน” ทั้งที่อยู่หลังบัญชีส่วนตัวและบัญชีธุรกิจ แล้วนำโซลูชันที่ตอบความต้องการทั้งสองด้านเข้ามา
ในอินโดนีเซีย ธนาคารเริ่มก้าวไปไกลกว่านั้นด้วยแนวคิด “1RM” คือให้ผู้จัดการความสัมพันธ์คนเดียวดูแลลูกค้าได้ทั้งความต้องการด้านธุรกิจและความต้องการส่วนบุคคล ไม่แยกส่วนกัน Haniz กล่าวว่าเห็นแนวโน้มเดียวกันนี้ในไทยเช่นกัน แต่เห็นชัดกว่าในมาเลเซีย
การปรับให้เข้ากับท้องถิ่นยังสะท้อนในข้อมูลประชากรที่ Haniz ยกมาเปรียบเทียบ ในมาเลเซีย ประชากรกลุ่ม “silver generation” อายุเกิน 60 ปีมีราว 8% ขณะที่ในไทยอยู่ที่ราว 15% หรือสูงกว่าเท่าตัว สิ่งนี้ทำให้ลูกค้าไทย รวมถึงกลุ่ม Private Wealth มีความต้องการด้านการลงทุนเพื่อเกษียณ การบริหารความมั่งคั่งหลังเกษียณ และการคุ้มครองด้วยประกันมากกว่า
นอกจากนี้ Haniz ระบุว่าโดยพื้นฐานแล้วฐานลูกค้าไทยมีลักษณะ “ระมัดระวังความเสี่ยง” (risk-conservative) มากกว่ามาเลเซีย ทำให้โซลูชันที่นำเสนอต้องเอนไปทางกลยุทธ์เชิงรับและระยะยาว สะท้อนจากสินทรัพย์ภายใต้การบริหารสัดส่วนสำคัญของ CIMB Thai ที่อยู่ในตราสารหนี้ ซึ่งเป็นองค์ประกอบที่ต่างจากมาเลเซียอย่างชัดเจน ธนาคารจึงใช้แนวคิด “donut” คือการจัดพอร์ตให้เหมาะกับระดับความเสี่ยงของลูกค้า แทนการผลักดันผลิตภัณฑ์เดียว
เมื่อถามว่าธนาคารรับประกันผลตอบแทนได้หรือไม่ ภูตินันท์ตอบตรง ๆ ว่า “เราไม่สามารถทำแบบนั้นได้” สิ่งที่ธนาคารตอบได้คือวินัยในการคัดสรรและจัดสรรกลยุทธ์ และการตรวจสอบถ่วงดุลอย่างต่อเนื่อง ซึ่งเชื่อว่าการทำซ้ำอย่างมีวินัยมีแนวโน้มให้ผลลัพธ์ในลักษณะเดิม แต่ไม่อาจยืนยันได้ว่าจะได้ผลลัพธ์เท่าเดิม 100%
สำหรับ CIMB ไทยเป็นตลาดที่ Haniz เรียกว่าเป็น “ตลาดสำคัญภายในเครือข่ายอาเซียน” และเชื่อมั่นในศักยภาพการเติบโตระยะยาวของภาคความมั่งคั่ง ขณะที่ในมุมกลยุทธ์ ความมั่งคั่งถูกกำหนดให้เป็นหนึ่งใน “เครื่องยนต์การเติบโต” ภายใต้ยุทธศาสตร์ Forward30 ในเสาด้านการขายข้ามผลิตภัณฑ์ (cross-sell) หนึ่งใน “4 C”
Haniz ระบุว่า ในงานเปิดตัวที่มาเลเซีย ได้ประกาศเป้าหมาย “เพิ่มธุรกิจเป็นสองเท่าภายในปี 2030” ซึ่งเป็นเวลาราว 4 ปีข้างหน้า และยอมรับว่า “เป็นความตั้งความคาดหวังไว้สูงมาก (very big ambitions)” เพราะเชื่อในโอกาสที่เกิดขึ้น
สำหรับประเทศไทย ภูตินันท์ ระบุเป้าหมายว่า คือ การขยายฐานลูกค้า Private Wealth จากราว 2,000 รายเป็น 5,000 รายในช่วง 5 ปีตามกลยุทธ์ Forward30 ขณะที่ธุรกิจ Wealth Management ซึ่งปัจจุบันมีราว 290,000 ล้านบาท ตั้งเป้าเติบโต 3 เท่า หรือการเติบโตเฉลี่ยราว 25% ต่อปี
“ปีนี้เราน่าจะเติบโตใกล้ ๆ 10% ซึ่งยังเป็นตัวเลขหลักเดียว ถือเป็นปีที่เราพยายามปรับฐาน ปรับระบบต่าง ๆ ภายในธนาคาร สร้าง corridor เตรียมความพร้อมเพื่อที่จะ scale เพิ่มขึ้นในอีก 4 ปีข้างหน้า” ภูตินันท์กล่าว โดยเลือกใช้ตัวชี้วัด WM แทนสินทรัพย์ภายใต้การบริหาร (AUM) เพราะ AUM รวมเงินฝากซึ่งผันแปรตามสภาพเศรษฐกิจ
ในอีกด้านหนึ่ง ภูตินันท์กล่าวว่า ผลประโยชน์ที่ได้ไม่ใช่การให้ลูกค้าย้ายทั้งหมดมาไว้กับธนาคารเดียว แต่คือการ “เติมเต็มส่วนที่ลูกค้ายังไม่มี” จนบางรายที่เริ่มใช้ CIMB เป็นส่วนเสริม ปัจจุบันกลายเป็นใช้เป็นหลัก