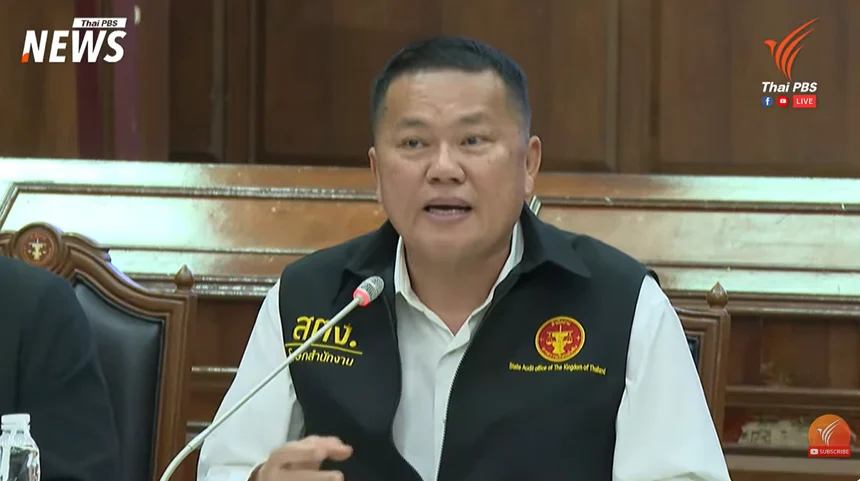
สตง.แถลง 3 ประเด็นกรณีร้องเรียนไทยพีบีเอส 1.การจัดซื้อจัดจ้าง 2.เจ้าหน้าที่ระดับสูงใช้ทรัพย์สินของทางองค์กรไปในทางที่ไม่เป็นไปตามระเบียบกฎหมาย 3.การบริหารงานที่ผ่านมาไม่มีผลสัมฤทธิ์ไม่มีประสิทธิภาพ ระบุพบความเสียหาย 85 ล้าน ชี้ ‘ข่าวเจาะย่อโลก’ อาจขัดกม. จัดซื้อ พร้อมดำเนินการเอาผิดเจ้าหน้าที่ที่เกี่ยวข้อง
นายสุทธิพงษ์ บุญนิธิ รองผู้ว่าการตรวจเงินแผ่นดิน (สตง.)และโฆษก สตง. ได้เปิดแถลงข่าวกรณีที่ได้ตรวจสอบการใช้จ่ายเงินขององค์กรกระจายเสียงและเผยแพร่สาธารณะแห่งประเทศไทย (Thai PBS)ตามที่สตง. ได้รับเรื่องร้องเรียน จากเจ้าหน้าที่ภายในองค์กรไทยพีบีเอสเมื่อปลายปี 2568และเริ่มตรวจสอบปี 2569 ว่ามีการใช้จ่ายเงินไม่เป็นไปตามกฎหมาย ระเบียบ ข้อบังคับ มติ ครม. หรือแบบแผนทางราชการมีเจตนาทำให้องค์กรเสียหายในหลายประเด็นหลักๆ อาทิ 1.การจัดซื้อจัดจ้าง 2.เจ้าหน้าที่ระดับสูงใช้ทรัพย์สินของทางองค์กรไปในทางที่ไม่เป็นไปตามระเบียบกฎหมาย 3.การบริหารงานที่ผ่านมาไม่มีผลสัมฤทธิ์ไม่มีประสิทธิภาพ
‘ท่านผู้ว่าการตรวจเงินแผ่นดินเห็นว่าไทยพับีเอสเป็นองค์กรใหญ่ เป็นองค์กรที่จะต้องได้รับการตรวจสอบ จึงตั้งคณะทำงานขึ้นมาตรวจสอบให้ครบถ้วนของตามหนังสือร้องเรียน มีคำสั่ง 26 มกราคม 2569 ให้ทำหน้าที่ตรวจสอบ ชุดหนึ่งตรวจเรื่องการจัดหา ว่าเป็นไปตามระเบียบข้อบังคับ ตามประเด็นร้องเรียนเลย อีกชุดหนึ่งตรวจเรื่องผลสัมฤทธิ์และประสิทธิภาพขององค์กร อีกชุดหนึ่งตรวจเรื่องความผิดเฉพาะบุคคล อาจจะมีแนวโน้มว่าจะต้องส่งต่อไปสำนักงาน ปปช. หากมีพฤติกรรมน่าเชื่อว่าเป็นความทุจริต ทั้งนี้ออกรายงานแล้ว 2 ฉบับ คือตรวจผลสัมฤทธิ์และประสิทธิภาพการดำเนินการขององค์กร เมื่อวันที่ 2 ตุลาคม 2569 ตอนนี้อยู่ที่ทางองค์กรจะต้องทำแผนพัฒนาตามข้อเสนอแนะ และต่อมาในวันที่ 9 ตุลาคม 2569 ออกรายงานตรวจสอบการปฏิบัติตาม การจัดจ้างตามระเบียบกฎหมายหรือไม่ และประเด็นสุดท้ายเรื่องความผิดเป็นรายเฉพาะเจาะจงกับเจ้าหน้าที่อันนี้ยังไม่ออกรายงาน’
สำหรับประเด็นการตรวจสอบผลสัมฤทธิ์และประสิทธิภาพการดำเนินงาน เจ้าหน้าที่สตง.ชี้แจงว่า ด้วยทาง Thai PBS เป็นสื่อสาธารณะ ได้รับงบประมาณในการดำเนินการปีละกว่า 2,000 ล้านบาท งบประมาณส่วนมา เกือบร้อยละ 50 เป็นส่วนที่เกี่ยวข้องกับการจัดหาและผลิตสื่อ ดังนั้น สตง. จึงมีดำเนินการตรวจสอบโดยมีวัตถุประสงค์เพื่อประเมินความคุ้มและประสิทธิผลในการผลิตจัดหา
“ตัวชี้วัดด้านผลสัมฤทธิ์บางส่วนขาดความต่อเนื่อง มีการเปลี่ยนแปลงกลับไปกลับมาบ่อยครั้ง แม้ว่าจะอยู่ภายใต้การบริหารของุบผู้บริหารชุดเดียวกัน ข้อตรวจพบที่สอง เรื่องแผนงาน business management plan หรือ BMP ไม่สามารถใช้เป็นข้อมูลในการเปรียบเทียบแผนและผลการดำเนินงานได้ชัดเจน ไม่มีการแสดงผลตัวตัวชี้วัดองค์กรในระบบ ทำให้ผู้บริหารไม่สามารถใช้ข้อมูลในระบบนี้ไปไปตรวจ ไปวัดผลการดำเนินงานว่าเป็นไปตามแผนที่เคยเสนอขออนุมัติงบประมาณไปหรือไม่ โดยเน้นเพียง มุ่งเน้นเพียงดูว่ามีการเบิกจ่ายครบ เกินกว่าร้อยละ 80 หรือไม่”
นอกจากนี้ ยังพบว่าระบบจัดเก็บไฟล์ หรือระบบสต็อกไฟล์รายการแยกกันตามสำนักต่าง ๆ ไม่เป็นไปตามฐานข้อมูล รวมทั้งรายการที่เผยแพร่ทางออนไลน์ ไม่ได้รับการประเมินการเข้าถึงกลุ่มเป้าหมายอย่างเป็นรูปธรรม โดยมีการวัดเพียง active users ของเว็บไซต์ ซึ่งยังไม่สามารถสะท้อนการเข้าถึงเนื้อหาที่แท้จริงได้
ขณะเดียวกันการประเมินคุณภาพรายการที่ผลิตและจัดหาบางส่วนยังไม่รัดกุม โดยพบว่าการประเมินผลตอบแทนทางสังคม ไม่มีแนวทางในการคัดเลือกรายการและผู้ประเมินที่เป็นลายลักษณ์อักษร แต่ใช้การพิจารณาเป็นเป็นรายปีไป ไม่มีการจัดทำแนวทางที่ชัดเจน รวมถึงการสำรวจ perception survey ที่จะนำไปสู่การการให้ข้อเสนอแนะสำหรับการผลิตและจัดหารายการต่อไป
ดังนัั้น สตง.จึงได้ให้ข้อเสนอแนะ ถึงคณะกรรมการนโยบายไทยพีบีเอส ในการพิจารณาเชื่อมโยงการอนุมัติงบประมาณกับผลสัมฤทธิ์โดยจัดสรรงบประมาณจะต้องอ้างอิง ข้อมูล ผลผลิตและผลลัพธ์ในระบบ BMP อย่างครบถ้วนสมบูรณ์ แทนที่จะดูเพียงอัตราการเบิกจ่ายเพียงอย่างเดียว อีกทั้งไทยพีบีเอสควรยกระดับระบบ BMP ให้สามารถเปรียบเทียบแผน ผล ทั้งในระดับโครงการและตัวชี้วัดองค์กร พร้อมทั้งซักซ้อมความเข้าใจ รายงานอย่างครบถ้วน รวมถึงจัดทำระบบดิจิทัลและฐานข้อมูลกลาง เพื่อให้เกิดการบูรณาการข้อมูลรายการ การจัดหา การเผยแพร่เป็นระบบ และสามารถสนับสนุนการตัดสินใจเชิงยุทธศาสตร์ของผู้บริหารได้แม้นยำและครบถ้วน
รวมทั้งให้ยกระดับการบริหารการเผยแพร่ ครอบคลุมทุกช่องทาง ทั้งโทรทัศน์และออนไลน์ เพื่อใช้ในการติดตามผลทั้งองค์กร รวมทั้งต้องพัฒนากรประเมินผลสัมฤทธิ์ทางสังคมและการเข้าถึงผู้รับชมของรายการในยุคดิจิทัล โดยทบทวนและกำหนดตัวชี้วัด สำหรับช่องทางออนไลน์ รวมถึงการปรับปรุงเครื่องมือ perception survey ให้สามารถวิเคราะห์ข้อมูลเชิงลึกจากกลุ่มผู้ที่ไม่ได้รับชมเพื่อนำมาสู่การพัฒนาเนื้อหาต่อไป และจัดระบบองค์กรให้มีความโปร่งใส
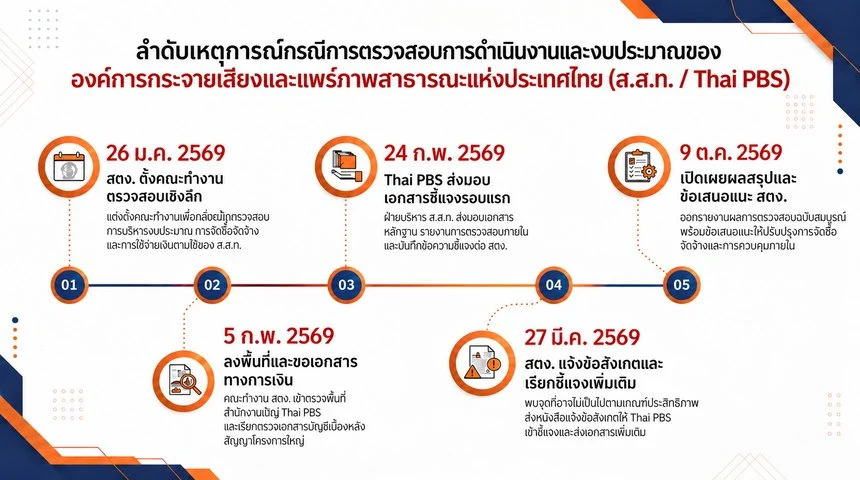
ส่วนประเด็นการตรวจสอบของการเบิกจ่ายเงิน กำหนดประเด็นการตรวจสอบไว้ 2 ประเด็น โดยประเด็นแรกการจ้างผลิตรายการข่าวเจาะย่อโลก โดยวิธีเฉพาะเจาะจงของไทยพีบีเอส เป็นไปตามพระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ. 2560 มาตรา 56 วงเล็บ 2 วงเล็บ ค หรือไม่ อย่างไร
การผลิตรายการข่าวเจาะย่อโลกระหว่างปี 2560 ถึง 2568 กับบริษัทแห่งหนึ่ง โดยวิธีการคัดสรรผู้ดำเนินการผลิตรายการ ทั้งนี้จากรายละเอียดขอบเขตของงานในสัญญาผลิตรายการ มีลักษณะเป็นงานจ้างที่ใช้เพียงอุปกรณ์และสิ่งสนับสนุนการผลิต เช่น กล้องถ่ายทำ เลนส์กล้อง ไมโครโฟนไร้สาย
‘การจ้างโดยวิธีเฉพาะเจาะจงต่อเนื่องตั้งแต่ปี 2560 ถึง 2568 อาจขัดต่อพระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ. 2560 ในเรื่องหลักการเปิดโอกาสให้มีการแข่งขันราคาอย่างเป็นธรรม’
ประเด็นสุดท้ายกรณีการร้องเรียนการจ่ายค่าตอบแทนพิธีกรผู้ดำเนิน การรายการแขกรับเชิญและผู้ร่วมรายการปีงบประมาณ 2566 ถึง 2568 ของไทยพีบีเอส เป็นไปตามพระราชบัญญัติองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย พ.ศ. 2561 มาตรา 28 วงเล็บ 9 หรือไม่ อย่างไร
จากการตรวจสอบพบไทยพีบีเอสมีการจ่ายค่าใช้จ่ายพิธีกรและแขกรับเชิญโดยไม่ปรากฏว่ามีระเบียบกฎหมายหรือข้อบังคับหรือหลักเกณฑ์ที่ให้อำนาจรองรับการเบิกจ่ายไว้ แต่มีเพียงแนวทางหรือหลักเกณฑ์ที่ใช้ในเชิงบริหารสำหรับหน่วยงานภายในของไทยพีบีเอส
จาการตรวจสอบจึงถือได้ว่าการจ่ายเงินค่าตอบแทนพิธีกรผู้ดำเนินรายการแขกรับเชิญและผู้ร่วมรายการที่เกิดขึ้นในปีงบประมาณ พ.ศ. 2568 เป็นการใช้จ่ายเงินโดยไม่มีระเบียบหลักเกณฑ์วิธีการเงื่อนไขและอัตราการจ่ายที่กำหนดไว้ตามระเบียบองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทยว่าด้วยการเงินการบัญชีและการงบประมาณ พ.ศ. 2567 ข้อ 5 ประกอบข้อ 22 อันเป็นการปฏิบัติไม่เป็นไปตามพระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ. 2561 มาตรา 38
โดยทั้งหมดนี้ผู้ว่าการตรวจเงินแผ่นดินได้อาศัยอำนาจตามมาตรา 95 วรรค 3 และมาตรา 85 วรรค 3 แห่งพระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561 เสนอให้ดำเนินการกับเจ้าหน้าที่ที่เกี่ยวข้อง
ส่วนการตรวจสอบการใช้รถของผู้บริหารจากเรื่องร้องเรียน เอกสารที่ได้รับ ถ้าไม่ใช่พนักงานของไทยพีบีเอสเองคงจะไม่สามารถแสดงหามาได้ เพราะฉะนั้นประเด็นที่สตง.วางแผนตรวจสอบย้อนหลัง 5 ปี คือปี 2564-2569
‘การใช้รถส่วนกลาง รวมถึงข้อห้ามเมื่อผู้บริหารได้รับเงินค่าใช้รถประจำตำแหน่งแล้ว ไม่สามารถนำมาใช้รถส่วนกลางได้ หากไม่มีเหตุจำเป็น’
พร้อมกล่าวถึงตัวเลขที่ สตง. คิดว่าการไม่ทำตามกฎระเบียบในเรื่องการจัดซื้อจัดจ้างและการจ้างบุคลากร รวมทั้งหมดประมาณ 85 ล้านบาท